Позначка: банківська картка

  • НБУ відреагував на заяву “Укрпошти” про ІПН у квитанціях

    НБУ відреагував на заяву “Укрпошти” про ІПН у квитанціях

    Національний банк України спростував інформацію про нібито нові вимоги щодо обов’язкового зазначення податкового номера та повного номера банківської картки у квитанціях під час оплати житлово-комунальних послуг. Регулятор заявив, що жодних таких змін не запроваджував, а поширена “Укрпоштою” інформація не відповідає чинному законодавству. Водночас у НБУ повідомили, що перевірять практику оформлення платіжних документів компанією.

    Про це повідомляє пресслужба Національного банку України.

    У Нацбанку наголосили, що твердження про обов’язкове зазначення на квитанціях реєстраційного номера облікової картки платника податків (РНОКПП) та повного номера банківської картки є недостовірними.

    У регуляторі підкреслили, що такі заяви не відповідають змісту чинних нормативно-правових актів НБУ та викривляють встановлені ним правила.

    У Національному банку пояснили, що основні вимоги до оформлення платіжних документів діють ще з 2022 року після набрання чинності Законом України “Про платіжні послуги” та Інструкцією №163.

    При цьому зміни до Інструкції, які почали діяти у березні 2026 року, навпаки спростили процедуру оформлення документів під час оплати житлово-комунальних послуг.

    Зокрема, під час безготівкової оплати комунальних послуг не потрібно зазначати прізвище, ім’я та по батькові платника, а також його податковий номер ані у платіжній інструкції, ані у квитанції.

    У випадку готівкової оплати, відповідно до правил, що діють ще з 2018 року, у квитанції зазначається лише прізвище, ім’я та по батькові платника.

    Окремо Нацбанк спростував інформацію про нібито обов’язковий друк повного номера банківської картки. У регуляторі пояснили, що номер картки може відображатися лише у замаскованому вигляді, коли частина цифр прихована. Саме такий формат відповідає міжнародним стандартам безпеки платіжних даних PCI DSS і забезпечує захист персональної інформації клієнтів.

    Також НБУ наголосив, що для “Укрпошти” не існує жодних окремих вимог чи винятків. Правила є однаковими для всіх надавачів платіжних послуг — як банків, так і небанківських фінансових установ. Крім того, усі учасники ринку отримали однаковий шестимісячний перехідний період для адаптації до оновлених вимог.

    Після публічних заяв “Укрпошти” Національний банк повідомив, що проведе перевірку практики оформлення платіжних документів компанією на відповідність вимогам законодавства та нормативно-правових актів щодо захисту прав споживачів платіжних послуг.

    У НБУ також закликали учасників ринку відповідально ставитися до публічних коментарів щодо регуляторних вимог.

    У регуляторі наголосили, що суспільна дискусія повинна базуватися на точному змісті нормативних документів, а свідоме поширення інформації, яка викривляє вимоги Національного банку або приписує йому норми, яких він не встановлював, є неприпустимим.

    Нагадаємо, раніше в “Укрпошті” заявили, що з 1 серпня компанія нібито змушена друкувати у квитанціях персональні дані платників, зокрема ПІБ, ІПН та повний номер банківської картки. У компанії повідомили, що не підтримують такі вимоги та звернулися до органів влади із проханням переглянути відповідні норми. Після цього Національний банк офіційно заявив, що таких вимог не встановлював.
  • “Представник Monobank” залишив українку без грошей: тепер банк вимагає повернути кредит

    “Представник Monobank” залишив українку без грошей: тепер банк вимагає повернути кредит

    В Україні набирає обертів нова хвиля телефонного шахрайства, жертвами якої стають навіть досвідчені користувачі банківських сервісів. Однією з потерпілих стала клієнтка Monobank, яка після розмови з псевдоспівробітником банку втратила 134 тисячі гривень кредитних коштів. Після інциденту банк запропонував їй погасити кредит без нарахування відсотків протягом трьох місяців, однак списувати борг не планує.

    Про історію жительки Київської області Тетяни повідомило видання OBOZ.UA.

    За словами жінки, одного дня їй зателефонував чоловік із українського мобільного номера, який представився працівником Monobank. Для більшої переконливості він назвав її ім’я, знав, що вона є клієнткою банку, та повідомив про нібито спробу входу до її банківського застосунку з іншого міста. Ба більше, шахрай навіть назвав модель телефону, з якого, за його словами, намагалися отримати доступ до рахунку.

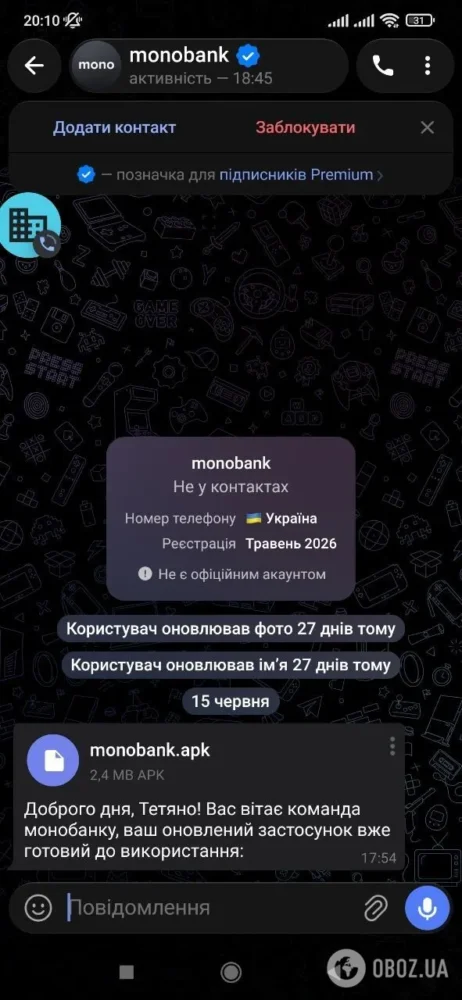
    Після цього співрозмовник переконав жінку встановити нібито новий «захищений» застосунок банку, який надіслав їй у месенджері у вигляді інсталяційного файлу. Саме цей крок став ключовим у шахрайській схемі.

    Далі псевдопрацівник банку попросив потерпілу відкрити програму, надати їй доступ до камери, показати банківську картку та ввести PIN-код. Він запевнив, що таким чином відбувається перенесення даних до безпечної системи, а всі дії необхідні для захисту рахунку.

    Поки жінка залишалася на зв’язку із шахраєм, з її кредитної картки почали списуватися кошти. Коли вона запитала, що відбувається, той пояснив, що це «тимчасова технічна операція», після завершення якої гроші нібито повернуться на рахунок.

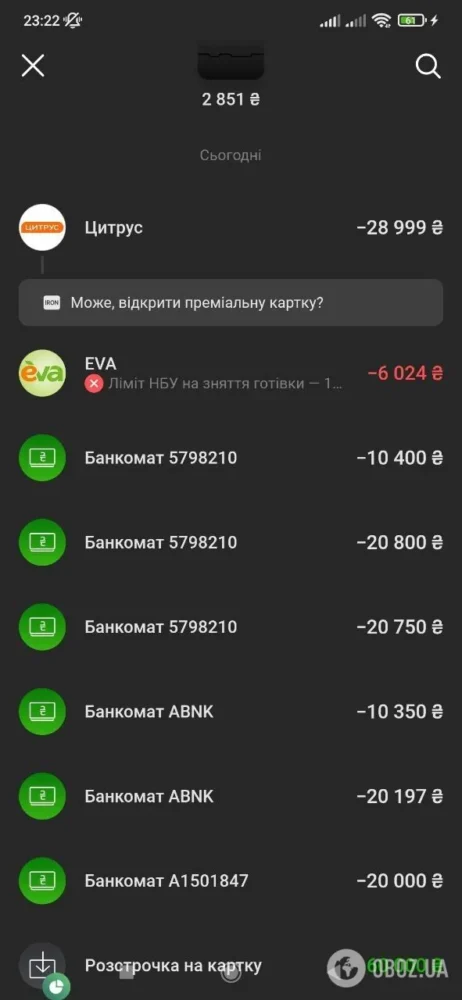
    Насправді ж зловмисники вивели з кредитного ліміту 134 тисячі гривень. Пізніше потерпіла дізналася, що частину коштів було знято через банкомати, а решту намагалися використати для покупок у торговельних мережах.

    Після усвідомлення шахрайства жінка звернулася до Monobank та написала заяву до поліції. За її словами, банк зафіксував інцидент, однак повідомив, що кредитні кошти все одно доведеться повернути.

    Згодом представники Monobank запропонували компромісний варіант: якщо клієнтка погасить усю суму протягом трьох місяців, відсотки нараховуватися не будуть. Якщо ж цього не станеться, кредит почне обслуговуватися на стандартних умовах. Також у банку повідомили, що можуть розглянути можливість реструктуризації боргу після отримання документів про проведення досудового розслідування, однак гарантій такого рішення не надали.

    Журналісти звернулися до Monobank із проханням пояснити, чому система не заблокувала підозрілі операції, чи існує можливість їх оскарження та чи може банк компенсувати кошти у подібних випадках. Втім, у фінансовій установі відмовилися коментувати ситуацію.

    Після звернення до банку історія отримала несподіване продовження. За словами потерпілої, шахрай знову зв’язався з нею через месенджер, цікавився реакцією банку та поліції, а згодом навіть визнав, що є шахраєм. Він стверджував, що перебуває у місцях позбавлення волі та нібито змушений брати участь у таких схемах. Жодних доказів своїх слів він не надав.

    Експерти з кібербезпеки наголошують, що подібні випадки стають дедалі поширенішими. За словами керівниці EMA Academy Раїси Федоровської, Monobank ніколи не телефонує клієнтам із проханням встановити нові застосунки або повідомити конфіденційні дані. Будь-які APK-файли, отримані через Telegram, Viber чи WhatsApp, є потенційно небезпечними й не повинні встановлюватися на смартфон.

    Фахівці також радять ніколи не повідомляти PIN-код, CVV-код картки, SMS-коди підтвердження, не демонструвати банківську картку через камеру та не надавати незнайомим застосункам доступ до екрана чи функцій керування телефоном. Якщо хтось представляється співробітником банку, розмову рекомендують одразу завершити й самостійно зателефонувати на офіційний номер служби підтримки, вказаний на банківській картці або офіційному сайті банку.

    Експерти підкреслюють: сучасні шахрайські схеми дедалі частіше будуються не на технічному зламі, а на психологічних маніпуляціях. Саме тому навіть уважні користувачі можуть стати жертвами аферистів, якщо довіряться невідомим співрозмовникам, які видають себе за представників банківських установ.

  • Шахраї масово розсилають фейкові «компенсації» від Ощадбанку

    Шахраї масово розсилають фейкові «компенсації» від Ощадбанку

    В Україні зафіксовано нову хвилю шахрайських розсилок у месенджерах. Зловмисники масово надсилають повідомлення про нібито «компенсацію» у розмірі 2200 гривень від Ощадбанк та НЕК Укренерго.

    Про активізацію шахраїв повідомила пресслужба Ощадбанку. У банку попереджають, що повідомлення містять посилання на підроблений сайт — фішингову сторінку, яка зовні нагадує офіційний ресурс фінансової установи або державної компанії.

    Після переходу за посиланням користувачам пропонують ввести повні реквізити банківської картки: номер, термін дії та CVV-код, а також підтвердити операцію одноразовим кодом із SMS-повідомлення. Насправді ж таким чином шахраї отримують доступ до рахунку та можуть списати всі кошти.

    Фахівці наголошують, що фішингові сайти часто виглядають максимально правдоподібно — із використанням логотипів, корпоративних кольорів та стилістики офіційних сторінок. Проте жодні державні виплати чи компенсації не оформлюються через месенджери із запитом повних реквізитів картки.

    В Ощадбанку підкреслюють, що фінансова установа не нараховує жодних компенсацій через сторонні посилання в Telegram, Viber чи інших месенджерах. Українців закликають не переходити за підозрілими посиланнями, не передавати конфіденційні дані третім особам та перевіряти інформацію лише на офіційних ресурсах.

  • Шахрай викрав допомогу, призначену родині полеглого воїна

    Шахрай викрав допомогу, призначену родині полеглого воїна

    У Вінницькій області завершено досудове розслідування щодо чоловіка, якого обвинувачують у заволодінні майже одним мільйоном гривень, отриманих жінкою після загибелі її сина на фронті. Про це повідомила поліція регіону.

    Згідно з матеріалами слідства, група шахраїв зв’язалась із потерпілою телефоном, представившись працівниками банку. Під виглядом «розблокування» банківської картки вони витягли конфіденційну інформацію та отримали доступ до мобільного банкінгу жінки. Основним фігурантом виявився 38-річний уродженець рф, раніше судимий за майнові та наркозлочини, який нині проживає у Вінниці.

    Зловмисник багаторазово входив до облікового запису постраждалої, виконував безконтактні оплати, купував дорогі товари, зокрема 18 мобільних телефонів, а також перераховував кошти на інші рахунки. З загальної суми вкрадених коштів — 969 933 гривні — майже 40 тисяч він перевів на сторонні рахунки, а частину придбаних телефонів здав у ломбард, отримавши близько 450 тисяч гривень готівкою.

    Ці гроші були державною допомогою, яку жінка отримала через загибель її сина в зоні бойових дій. Наразі обвинувальний акт за ч. 5 ст. 190 (шахрайство) та ч. 2 ст. 209 (відмивання майна, одержаного злочинним шляхом) Кримінального кодексу України передано до суду. Підозрюваному загрожує до 12 років позбавлення волі з конфіскацією майна.

  • Як не стати жертвою карткових афер

    Як не стати жертвою карткових афер

    В Україні шахраї постійно вдосконалюють свої методи обману, адаптуючи їх до новітніх технологій. Як розповіла заступник голови правління Глобус Банку Анна Довгальська, карткові аферисти швидко освоюють інновації, зокрема штучний інтелект (ШІ), і використовують психологічні прийоми для маніпуляції людьми.

    Однією з основних тенденцій карткового шахрайства у 2025 році є використання ШІ. Зокрема, шахраї створюють дипфейки – фальшиві відео, де замінюють обличчя, голос і навіть міміку людей. Такі відео часто використовуються для обману громадян, наприклад, для вигадування заяв від офіційних осіб про фейкові соцвиплати. Це дозволяє шахраям вводити людей в оману, змушуючи їх дотримуватися фальшивих вказівок.

    Окрім того, шахраї застосовують вже знайомі методи, адаптуючи їх під обставини війни. Вони організовують фальшиві кампанії збору коштів “для військових”, “на дрони” або “на автомобілі”, які ніколи не будуть використані за призначенням. Метою таких схем є просто отримати кошти і зникнути, залишаючи жертв без підтримки. Однак новим трендом стало й використання схем “оренди” карток і персональних даних. Шахраї створюють ситуації, коли люди добровільно передають свої картки та доступ до своїх рахунків, отримуючи за це винагороду. Це також незаконно, а такі схеми часто залучають криптовалюту, щоб ускладнити відстеження.

    Соціальна інженерія – це ще один метод, який, хоча й не новий, останнім часом набув популярності. Шахраї маніпулюють людьми, створюючи у них ілюзію терміновості. Одним із найбільш поширених випадків є дзвінки, нібито від представників банків, під час яких шахраї просять конфіденційну інформацію, наприклад, дані карток або паролі. Така схема зросла на 12% у 2024 році, оскільки люди часто піддаються емоціям і не розуміють, що це може бути обманом.

    Щоб захиститися від цих шахраїв, важливо дотримуватися кількох простих правил. Перш за все, потрібно ретельно перевіряти URL-сайту, на якому вводяться платіжні дані. Сайт повинен починатися з “https://” і бути офіційним. Це допоможе уникнути фішингових атак через фальшиві сайти. Якщо вам телефонують або надсилають повідомлення з проханням надати конфіденційну інформацію, не відповідайте. Офіційні організації не просять такі дані по телефону чи електронною поштою.

    Ще одним важливим аспектом безпеки є використання унікальних паролів для кожного облікового запису. Хороший пароль має бути довжиною від 12 символів і містити цифри, літери та спеціальні знаки. Крім того, регулярне оновлення програмного забезпечення на смартфонах і комп’ютерах допоможе забезпечити їх безпеку, оскільки нові версії операційних систем менш вразливі до атак.

    Нарешті, один із найкращих способів захисту – це багатофакторна автентифікація. Вона додає додатковий рівень безпеки для акаунтів, карток та банківських карток. Цей метод дозволяє створити надійніший захист від злому облікових записів.

    У цифровому світі платіжну картку можна порівняти з паспортом, оскільки до неї прив’язано багато персональних даних. Тому важливо ставитися до захисту своїх даних так, як до захисту власного паспорта. Зростання шахрайства в Україні вимагає від кожного користувача більшої уваги до своєї кібербезпеки та постійного вдосконалення знань у цій сфері.

    У більшості випадків шахраї не зможуть вкрасти ваші кошти без вашої на те згоди, тому важливо бути обережним і обізнаним у сучасних цифрових ризиках.

  • Працівники “Ощадбанку” організували схему з крадіжки коштів клієнтів

    Працівники “Ощадбанку” організували схему з крадіжки коштів клієнтів

    Правоохоронці на Львівщині викрили групу працівників банку, які за допомогою перевипуску карток клієнтів організували схему розкрадання грошей. Як повідомляють СБУ та Нацполіція, зловмисники використовували внутрішні бази “Ощадбанка” для ідентифікації рахунків, до яких тимчасово не було доступу через тимчасово окуповані території.

    Завдяки цій схемі зловмисники змогли отримати доступ до 50 рахунків та перевести кошти на підставні рахунки або зняти їх готівкою. Правоохоронці встановили причетних до злочину, наразі триває робота над точним підрахунком збитків.

    Окрім цього, українців закликають уважно перевіряти свої банківські рахунки, особливо якщо вони перебувають у зонах активних бойових дій чи на тимчасово окупованих територіях. У разі виявлення підозрілих транзакцій чи дій з банківськими картками, необхідно терміново повідомляти про це банку та правоохоронцям.

  • В НБУ пояснили в яких випадках можуть заблокувати банківську картку

    В НБУ пояснили в яких випадках можуть заблокувати банківську картку

    Українські банки мають право зупиняти операції своїх клієнтів, якщо на їхні рахунки надходять великі суми, які викликають підозри щодо легальності походження коштів. Про це повідомила перший заступник голови Національного банку України Катерина Рожкова в інтерв’ю “Ми – Україна”.

    Коли банки можуть заблокувати операції?

    Як зазначила Рожкова, фінансові установи вимагають пояснень і підтверджувальних документів у випадках, коли:

    • На рахунок фізичної особи надходять значні кошти, і банк не має інформації про їхнє походження.
    • Власник рахунку ніде не працює офіційно або отримує мінімальну заробітну плату.
    • Фізичні особи використовують свої рахунки замість рахунків фізичних осіб-підприємців (ФОП), щоб уникнути додаткових податків.

    “Часто підприємці намагаються заощадити, використовуючи особисті рахунки для бізнес-операцій. Це створює ситуацію, коли банк не розуміє, звідки надходять гроші. У таких випадках операції можуть бути зупинені до надання підтверджувальних документів”, – зазначила Рожкова.

    Катерина Рожкова наголосила, що подібні ситуації виникають через бажання бізнесменів мінімізувати витрати та максимізувати прибуток. Водночас держава прагне забезпечити сплату податків.

    “Це постійна життєва історія, яка виглядає як пошук справедливості. Але, на мою думку, нинішні умови не найкращі для таких пошуків”, – підкреслила вона.

    Чи блокують картки за часте зняття готівки?

    Останнім часом з’явилися чутки, що банки можуть блокувати картки українців за часте зняття готівки, особливо якщо це відбувається більше трьох разів на місяць або на великі суми. Утім, Національний банк України офіційно спростував цю інформацію.

    “НБУ не запроваджував і не планує запроваджувати обмеження на часте зняття готівки з банківських карток”, – йдеться в заяві регулятора.

    На що варто звернути увагу?

    Українцям рекомендується:

    • Використовувати окремі рахунки для бізнес-операцій.
    • Підтримувати прозорість своїх фінансових операцій.
    • Зберігати документи, які підтверджують легальність надходжень.

    У разі зупинки операцій або блокування рахунку важливо оперативно надати банку необхідні підтвердження. Це дозволить уникнути подальших проблем і швидко відновити доступ до фінансів.

  • Як відновити картку, забуту в банкоматі ПриватБанку

    Як відновити картку, забуту в банкоматі ПриватБанку

    Клієнти ПриватБанку повинні бути готові до того, що забуті чи вилучені банкоматом картки не повертаються. Про це повідомили фахівці банку на порталі “Мінфін”. Такий самий підхід діє і для карток, залишених у терміналах.

    Що робити з карткою, вилученою банкоматом

    У випадку, якщо банкомат “забрав” вашу картку, її необхідно перевипустити. Для цього потрібно звернутися до свого банку, навіть якщо картку було випущено не ПриватБанком.

    “Вилучені або залишені в банкоматах чи терміналах картки не повертаються. Для відновлення картки вам необхідно звернутися в банк, який видав цю картку”, – пояснюють у ПриватБанку.

    Як перевипустити картку ПриватБанку

    Картки ПриватБанку, термін дії яких закінчується, можна перевипустити в кілька способів:

    1. У відділенні банку.
    2. Через доставку. Замовити нову картку можна з доставкою по Україні або за кордон.
    3. Через мобільний застосунок. Для цього слід:
      • Відкрити меню “Гаманець”.
      • Обрати картку, яку потрібно перевипустити.
      • Натиснути “Замовити картку”.

    Окрім звичайної картки, клієнти можуть оформити миттєву Digital-картку у застосунку Приват24. Для цього:

    • Перейдіть до розділу “Усі картки”.
    • Натисніть “Додати”.
    • Виберіть “Digital картка”.

    Digital-картка дозволяє робити безконтактні оплати через смартфон, а також знімати готівку в банкоматах ПриватБанку без використання фізичної картки.

    Фахівці банку рекомендують клієнтам бути уважними під час використання банкоматів, щоб уникнути зайвих витрат часу та зусиль на відновлення картки.

    Нагадаємо, що банкомати та термінали не повертають жодних карток, навіть якщо вони належать іншому банку. Усі питання щодо відновлення карток потрібно вирішувати виключно через установу, яка їх видала.

  • Нацбанк планує ввести нові обмеження на карткові перекази

    Нацбанк планує ввести нові обмеження на карткові перекази

    Національний банк України (НБУ) анонсував можливість введення нових обмежень на P2P-перекази між рахунками фізичних осіб до кінця червня 2024 року. Згідно з цими обмеженнями, ліміт на перекази буде становити 100 тисяч гривень на місяць та 30 транзакцій на місяць для одного рахунку.

    Нові обмеження вчора анонсував заступник голови Нацбанку Дмитро Олійник.

    Він пояснив їхню необхідність протидією нелегальному гральному бізнесу, де заведено ганяти кошти між рахунками фізосіб. А також протидією ухиленню від сплати податків.

    «А ще так сподіваються перемогти відкриття карток на підставних осіб, що стало справжньою модою останнім часом – коли картки відкривають на людей похилого віку, студентів або ще когось, а потім передають у користування комусь іншому (третій особі), хто не хоче офіційно “світити” свої фінанси. Поки що йдеться про обмеження кількості та місячної суми транзакцій. Але якщо це не допоможе, створюватиметься реєстр імен (з податковими номерами) таких громадян України, які брали участь у схемах або були «підставними». Щоб усі банки знали цих схемників, і не відкривали їм рахунки. Вони просто не зможуть пройти фінансовий моніторинг на вході”, – розповіло джерело.

    На ринку також говорять про ще одну мету, яку не афішують чиновники – про спроби побороти так звані «чорні зарплати». Колись їх називали «зарплатами в конвертах», але тепер це переросло в розкидання грошей по особистих рахунках людей. Податкові органи давно намагаються боротися з цим явищем, зокрема, залучаючи НБУ.

    Але банкіри не дуже вірять, що обмеження в 30 вихідних транзакцій на місяць на 100 тис. грн зможе зупинити перекидання гральних або зарплатних грошей. Очікують, що українці, яким потрібно часто перераховувати великі суми, просто відкриватимуть більше рахунків у різних банках. Адже в одному банку поняття не мають, що їхній клієнт робить в іншому.

    На поточний момент багато українців мають по 2-3 рахунки, і банківських карток на руках ставатиме тільки більше, оскільки максимальна кількість рахунків на одну фізособу не обмежена чинним законодавством.

    На поточний момент Нацбанк ніяк не обмежує максимальну кількість переказів фізосіб між рахунками українських банків. Однак такі обмеження своїми внутрішніми правилами встановлюють самі банки в рамках фінансового моніторингу.

    Наприклад, у Приватбанку уточнили, що в нього діє ліміт на 200 вихідних переказів для одного клієнта і 350 – для переказів, що надходять (зарахування коштів). За сумою діє місячний ліміт в 1 млн грн на зарахування і стільки ж на переказ грошей. Але починаючи з 400 тис. грн банк обов’язково запросить інформацію про походження коштів, і, якщо її не буде надано – транзакції зупинять, а рахунок заблокують.

    У monobank (Універсалбанк) інші ліміти: 50 переказів (усіх) на день, 100 переказів – на 4 дні і 150 переказів – на місяць. Максимальна сума перерахування – 60 тис. грн на добу. А якщо говорити про місячні ліміти, то вони встановлені різні, залежно від виду банківської картки: MasterCard – до 400 тис. грн, VISA – до 1 млн грн. Але в кожному випадку також діє правило про надання даних про походження коштів при операціях від 400 тис. грн і вище.

  • Чому банки блокують українцям рахунки під час благодійних зборів і як цього уникнути?

    Чому банки блокують українцям рахунки під час благодійних зборів і як цього уникнути?

    Українці все більше скаржаться на блокування банківських рахунків під час зборів коштів. Під час війни гроші збирають частіше ніж будь-коли, і з найрізноманітніших приводів: хтось допомагає військовим, хтось – постраждалим від бомбардувань і родичам загиблих бійців, хтось – рідним, які виїхали за кордон.

    Зазвичай організацією допомоги займаються не професійні волонтери зі спеціалізованих організацій (з відповідним статусом), а прості люди (фізособи), які хочуть допомогти. Іноді можуть підключаться публічні діячі, наприклад, народні депутати.

    Однак у всіх можуть згодом виникати проблеми з блокуванням рахунків.

    Днями так сталося з нардепкою Ольгою Стефанишиною, яка збирала кошти на допомогу постраждалим від ракетної атаки в Києві, і дуже швидко відбулося блокування з боку monobank, люди не могли надіслати пожертвування.

    У банках “Стране” пояснили, що це не поодиноке, а дуже поширене явище.

    Причина – збори відбуваються на рахунки, які зареєстровані не на професійні волонтерські організації з відповідним статусом. Зазвичай це картки простих фізосіб, які без попередження (банків) використовують для збору пожертв.

    Зазвичай у таких випадках виникає три проблеми:

    – Дотримання стандартних вимог щодо фінансового моніторингу, де різко виниклий потік грошових переказів (навіть невеликих сум) – це стандартна ознака підозрілих або ризикових операцій.

    – Дотримання вимог фінмону публічною особою (PEP) – політиком, нардепом, високопоставленим чиновником, за якими банки стежать ще суворіше, розуміючи, що є ризик корупції.

    – Порушення/перевищення кількості транзакцій, передбачених для конкретного карткового рахунку або карткового пакета. Щойно ліміт перевищується – рахунок блокується.

    Наприклад, Приватбанк ще перед війною (з жовтня 2021 року) обмежив кількість вихідних і вхідних переказів між картками фізосіб. Кожному клієнту дозволили за один місяць надіслати 100 переказів на інші українські рахунки та 100 переказів отримати на свій, а також зробити 25 перерахувань за кордон і 30 отримати з-за кордону. Приват пояснив цей ліміт тим, що щомісяця перекази між картками проводить 7 млн їхніх клієнтів і 99,7% вистачає цих лімітів.

    Неофіційно вдалося з’ясувати, що обмеження виникло з метою зупинити/мінімізувати незаконну підприємницьку діяльність. Держбанк з подачі влади намагався підштовхнути українців активніше відкривати ФОПи (фізособи-підприємців) і платити податки, коли вони заробляють на торгівлі в інтернеті, на ринках або на іншому бізнесі.

    Головне питання – що робити людям, які організовують збори, щоб їхні рахунки не блокували? Перша порада – отримати статус волонтера і відкрити в банку окремий рахунок для цієї діяльності. Але можна чинити й простіше – заздалегідь попереджати банк про те, що ви хочете відкрити грошовий збір для благодійних цілей, і не ведете господарської діяльності. Це можна зробити через центр підтримки (телефоном, у чаті). При цьому банк може попросити клієнта пройти повторну ідентифікацію з наданням документів (паспорт, податковий код) і оновити дані щодо поточного доходу. Що вища сума доходу – то на більшу суму дозволять проводити карткових операцій.

    Наприклад, monobank за доходу в 150 тис. грн/міс. дає ліміт за середньою сумою операцій на місяць на 600 тис. грн, тобто співвідношення ¼. Так людина може підстрахуватися, хоча 100%-ї гарантії від блокувань бути не може, якщо операція здасться банку підозрілою, він все одно може її зупинити і рахунок заблокувати.

    “Банки зобов’язані знати планований обсяг надходжень на рахунки клієнтів. Однак звертаємо вашу увагу, що будь-яке зарахування може потрапити під перевірку і буде потрібно надати документи, що підтверджують походження коштів. Це пов’язано з постановами НБУ №162 № 164”, – пояснила менеджер monobank Діана.

    Тож все одно потрібно бути готовим відповідати на запитання банку, якщо буде потрібно.