Позначка: банківська система

  • Поки триває війна, на рахунках українців — трильйони: банки зафіксували новий рекорд

    Поки триває війна, на рахунках українців — трильйони: банки зафіксували новий рекорд

    Українці продовжують збільшувати обсяги коштів на банківських рахунках навіть в умовах повномасштабної війни. Станом на 1 жовтня 2026 року загальна сума вкладів фізичних осіб, включно з фізичними особами-підприємцями, досягла 1 трильйона 779,6 мільярда гривень. За дев’ять місяців поточного року цей показник збільшився майже на 162 мільярди гривень. Водночас лише протягом вересня залишки на рахунках зросли ще на 19,4 мільярда гривень.

    Такі дані оприлюднили Українські Новини з посиланням на Фонд гарантування вкладів фізичних осіб.

    Згідно з опублікованою статистикою, зростання банківських заощаджень триває попри економічні труднощі, інфляційні ризики та невизначеність, пов’язану з війною.

    На початку 2026 року українці зберігали в банках приблизно 1,618 трильйона гривень. Уже на початку жовтня ця сума наблизилася до психологічної позначки у 1,8 трильйона.

    Таким чином, за дев’ять місяців обсяг коштів населення та фізичних осіб-підприємців у банківській системі збільшився приблизно на 10%.

    Особливо помітним стало зростання протягом вересня.

    Якщо на 1 вересня загальна сума вкладів становила 1 трильйон 760,2 мільярда гривень, то на початку жовтня вона досягла 1 трильйона 779,6 мільярда.

    Це означає, що лише за один місяць обсяг коштів збільшився на 19,4 мільярда гривень.

    Причому найбільша частина заощаджень українців традиційно зберігається саме в національній валюті.

    За інформацією Фонду гарантування, станом на 1 жовтня обсяг гривневих вкладів сягнув 1 трильйона 172,4 мільярда гривень.

    За вересень цей показник збільшився на 14,5 мільярда гривень.

    Водночас вклади в іноземній валюті в гривневому еквіваленті становили 607,2 мільярда гривень, збільшившись за місяць на 4,9 мільярда.

    Отже, приблизно дві третини загального обсягу банківських коштів припадають на гривню, а решта — на валютні рахунки.

    Така структура свідчить про значну роль національної валюти в українській банківській системі.

    Водночас важливо розуміти, що статистика охоплює не лише класичні строкові депозити, які відкривають для отримання процентного доходу.

    До загальної суми включаються також кошти на поточних рахунках, карткові залишки та інші банківські вклади, що підпадають під відповідне визначення.

    Тому зростання загального показника не обов’язково означає, що українці масово відкривають нові довгострокові депозити.

    Частина коштів може залишатися на звичайних рахунках, які використовують для отримання заробітної плати, пенсій, соціальних виплат, переказів або розрахунків.

    Крім того, на гривневий еквівалент валютних вкладів впливають зміни обмінного курсу.

    Саме тому показник приросту на 162 мільярди гривень не слід ототожнювати виключно з обсягом нових грошей, які громадяни фізично принесли до банків.

    Окрему роль у банківській статистиці відіграють фізичні особи-підприємці.

    Станом на 1 жовтня 2026 року сума їхніх вкладів становила 207,4 мільярда гривень.

    Попри те, що ФОПи становлять лише 3,2% від загальної кількості вкладників, на їхні рахунки припадає 11,7% усіх коштів фізичних осіб у банківській системі.

    Це пояснюється тим, що підприємці використовують банківські рахунки не лише для особистих заощаджень, а й для отримання виручки, розрахунків із контрагентами та забезпечення поточної господарської діяльності.

    Водночас порівняно з початком вересня сума вкладів ФОПів дещо скоротилася.

    За попередніми даними Фонду гарантування, на 1 вересня підприємці зберігали в банках 208,2 мільярда гривень, тоді як на 1 жовтня — 207,4 мільярда.

    Таким чином, загальне збільшення банківських залишків у вересні відбувалося на тлі незначного скорочення коштів саме цієї категорії вкладників.

    Однак найбільшу увагу привертає не лише абсолютний обсяг банківських заощаджень, а й питання їхньої захищеності.

    Після початку повномасштабного вторгнення держава суттєво змінила систему гарантування вкладів.

    Із 13 квітня 2022 року в Україні діє механізм повного гарантування вкладів фізичних осіб у банках на період воєнного стану.

    Це означає, що в разі виведення банку з ринку Фонд гарантування відшкодовує вкладникам кошти відповідно до законодавства без звичайного обмеження максимальною сумою гарантованого відшкодування.

    Дія цієї гарантії поширюється також на фізичних осіб-підприємців.

    Водночас повне гарантування має визначений законом строк дії.

    Воно зберігатиметься протягом усього воєнного стану, а також трьох місяців після його припинення або скасування.

    Після завершення цього перехідного періоду максимальна сума гарантованого відшкодування становитиме 600 тисяч гривень на одного вкладника в одному банку, якщо законодавство не буде змінено.

    Ця сума охоплює кошти на рахунках вкладника в межах одного банку відповідно до встановлених правил.

    Водночас гарантії Фонду не поширюються автоматично на всі фінансові продукти, які пропонують небанківські установи.

    Наприклад, придбання корпоративних облігацій чи інших інвестиційних інструментів не є тотожним розміщенню гарантованого банківського вкладу.

    Тому громадянам варто звертати увагу не лише на обіцяну дохідність фінансових продуктів, а й на їхній правовий статус та механізм захисту коштів.

    Раніше «Ненька інфо» повідомляла про плани «Нової пошти» вийти на банківський ринок.

    У матеріалі йшлося про можливість розширення фінансових послуг компанії, зокрема через отримання банківської ліцензії.

    Саме банківська ліцензія та участь установи у відповідній системі гарантування мають принципове значення для захисту депозитних коштів.

    За даними Фонду гарантування, станом на 1 жовтня 2026 року в реєстрі його учасників налічувалося 59 банків.

    Усі українські банки є учасниками системи гарантування вкладів фізичних осіб.

    На обсяги заощаджень також впливає процентна політика Національного банку.

    Облікова ставка НБУ є одним із ключових орієнтирів для банків під час встановлення процентів за кредитами та депозитами.

    Вищі ставки за гривневими вкладами можуть підвищувати їхню привабливість для населення, тоді як зниження ставок здатне зменшувати стимул тримати гроші на строкових депозитах.

    Раніше «Ненька інфо» розповідала про рішення Національного банку щодо облікової ставки та його можливий вплив на гривню, інфляцію і банківські продукти.

    Водночас рекордний обсяг коштів на рахунках не варто автоматично трактувати як свідчення загального зростання добробуту українців.

    Статистика Фонду гарантування показує сукупні залишки коштів, але не демонструє, наскільки рівномірно вони розподілені між вкладниками.

    Зростання загальної суми може поєднуватися з фінансовими труднощами окремих домогосподарств.

    Крім того, кошти підприємців, великі залишки на рахунках забезпечених громадян та повсякденні карткові баланси інших українців враховуються в загальному показнику.

    Тому для повної оцінки фінансового становища населення необхідно аналізувати також рівень доходів, інфляцію, реальну купівельну спроможність і розподіл банківських вкладів за розмірами.

    Попри ці застереження, статистика свідчить, що українська банківська система продовжує акумулювати значні обсяги коштів населення та підприємців навіть в умовах війни.

    Станом на початок жовтня обсяг вкладів сягнув майже 1,8 трильйона гривень, а приріст із початку року становив близько 162 мільярдів.

    Це один із важливих показників стану банківської системи, хоча сам по собі він не дає підстав робити однозначні висновки про рівень життя всіх українців.
  • Обшуки у голови НБУ: антикорупційники взялися за Пишного на тлі скандалу з «плівками Мідаса»

    Обшуки у голови НБУ: антикорупційники взялися за Пишного на тлі скандалу з «плівками Мідаса»

    У середу, 21 жовтня 2026 року, з’явилася інформація про проведення обшуків у голови Національного банку України Андрія Пишного. За даними журналістських джерел, слідчі дії здійснюють представники Національного антикорупційного бюро України та Спеціалізованої антикорупційної прокуратури. Повідомлення з’явилося на тлі масштабного корупційного розслідування, пов’язаного з державним Sense Bank, можливими схемами легалізації коштів та неформальним впливом на керівництво фінансової установи.

    Про обшуки повідомила «Економічна правда» о 09:41 21 жовтня з посиланням на власних співрозмовників у політичних колах. За інформацією видання, слідчі дії стосуються очільника Нацбанку Андрія Пишного.

    Водночас на момент підготовки матеріалу офіційного підтвердження саме цих обшуків від НАБУ, САП або Національного банку знайти не вдалося. Також залишається невідомим, де саме проводяться слідчі дії, які документи чи інші матеріали можуть цікавити детективів і який процесуальний статус має Пишний у відповідному кримінальному провадженні.

    Інформації про оголошення голові НБУ підозри, його затримання або вилучення майна немає. Тому наразі йдеться саме про повідомлення журналістських джерел, а не про офіційно встановлену причетність посадовця до будь-якого злочину.

    Однак новина привернула особливу увагу через попередні розслідування антикорупційних органів, у яких неодноразово згадувався державний Sense Bank, а також через публічні свідчення колишніх керівників банку щодо можливого впливу сторонніх осіб на його діяльність.

    Центральним епізодом цієї історії стала масштабна операція НАБУ і САП під кодовими назвами «Форест Гамп» та «Феміда». Про її результати правоохоронці повідомили в серпні 2026 року.

    Згідно з офіційними матеріалами НАБУ, антикорупційні органи викрили організацію, діяльність якої, за версією слідства, охоплювала незаконне заволодіння дороговартісною нерухомістю, рейдерські захоплення підприємств і легалізацію коштів, одержаних злочинним шляхом.

    Слідство заявляло про можливу участь у схемі чинного та колишнього народних депутатів, посадовців Офісу президента, представників бізнесу та керівництва одного з державних банків.

    Особливу увагу детективи приділили фінансовим операціям, пов’язаним із внесенням застави за колишнього міністра енергетики та юстиції Германа Галущенка. За матеріалами розслідування, для проведення відповідних платежів учасники ймовірної схеми використовували банківську інфраструктуру та механізми, які мали приховати походження грошей.

    Ішлося про 150 мільйонів гривень, які, за версією НАБУ, легалізували через рахунки компаній, залучених до фінансових операцій. Одним із ключових питань для слідства стало те, як такі транзакції проходили банківські процедури контролю та чи могли посадові особи фінансової установи сприяти їхньому проведенню.

    У серпні НАБУ повідомило, що серед підозрюваних у межах операцій були, зокрема, голова наглядової ради, голова правління та керівник підрозділу фінансового моніторингу Sense Bank. Водночас у відповідному повідомленні правоохоронців не всі фігуранти були названі поіменно.

    Ще один напрям розслідування стосувався можливого незаконного заволодіння майном у Києві. За версією детективів, восени 2025 року учасники організації здійснили рейдерське захоплення двох підприємств із загальною вартістю активів 248 мільйонів гривень.

    При цьому один з епізодів, за даними слідства, був пов’язаний із наміром отримати контроль над нерухомістю в центрі столиці вартістю понад 500 мільйонів гривень.

    Крім того, у травні 2026 року, як заявляли правоохоронці, організатори схеми намагалися заволодіти київською нерухомістю вартістю понад 207 мільйонів гривень, однак не змогли реалізувати цей план до кінця.

    Таким чином, розслідування вийшло далеко за межі окремих фінансових транзакцій і охопило питання управління державними активами, банківського контролю та можливих зв’язків між політиками, бізнесом і посадовцями фінансових установ.

    Однією з найпомітніших постатей у цій історії став бізнесмен Василь Веселий, який раніше працював радником наглядової ради державного Sense Bank.

    Саме його роль у банку неодноразово викликала запитання у журналістів та членів парламентської Тимчасової слідчої комісії. Особливий інтерес становили обставини його появи у фінансовій установі та характер взаємодії з Національним банком.

    Як раніше писала «Ненька інфо» у матеріалі про роль Веселого в Sense Bank, 10 вересня колишній голова наглядової ради банку Шевкі Аджунер під час засідання парламентської ТСК заявив, що саме Андрій Пишний свого часу познайомив його з Василем Веселим.

    За словами Аджунера, після переходу Sense Bank у державну власність виникла потреба покращити взаємодію установи з державними органами та іншими зацікавленими сторонами. У цьому контексті й обговорювалося залучення окремого радника.

    Аджунер стверджував, що кандидатуру Веселого йому представив очільник НБУ. Також колишній керівник наглядової ради заявляв, що після початку роботи радника проблем у комунікації з регулятором стало менше.

    Проте ці твердження залишаються свідченнями самого Аджунера. Публічно доступних документів, які б доводили, що Андрій Пишний особисто вимагав призначення Веселого або втручався в рішення наглядової ради, не представлено.

    Сам Пишний раніше заперечував, що рекомендував наглядовій раді Sense Bank призначити Василя Веселого.

    Національний банк також повідомляв, що протягом 2024 року Веселий двічі відвідував регулятора як представник Sense Bank, але зустрічався з працівниками наглядового блоку. Особистих візитів до голови НБУ, за твердженням регулятора, не було.

    Важливим елементом історії стали й так звані «плівки Мідаса» — оприлюднені записи розмов фігурантів масштабного антикорупційного розслідування.

    За повідомленнями журналістів, на одному з записів особи, яких ідентифікували як Василя Веселого та Олександра Цукермана, обговорювали майбутній склад наглядової ради державного Sense Bank.

    Особливої уваги набув той факт, що відповідні розмови, згідно з оприлюдненою інформацією, відбувалися ще до офіційного призначення нового складу наглядової ради в червні 2025 року.

    Збіг окремих кандидатур, які згадувалися в розмовах, із подальшими кадровими рішеннями став підставою для нових запитань щодо можливого неформального впливу на управління банком.

    Ситуацію додатково загострили свідчення, оприлюднені під час парламентських слухань. Зокрема, представники рекрутингової компанії, залученої до відбору незалежних членів наглядової ради, розповідали про перебіг конкурсу та обставини перегляду окремих кандидатур.

    Детальніше про ці події «Ненька інфо» повідомляла в публікації «Стало очевидним, як Гладишенко потрапив у наглядову раду Sense Bank». У матеріалі йшлося про свідчення директора рекрутингової компанії Віестурса Ліегіса щодо конкурсного відбору та кандидатури Миколи Гладишенка.

    Окремий розвиток отримала й історія Василя Веселого. Ще в червні 2026 року правоохоронці проводили обшуки, пов’язані з бізнесменом. Тоді Київська міська прокуратура підтвердила проведення слідчих дій у межах розслідування можливої легалізації майна, одержаного злочинним шляхом.

    Водночас прокуратура наголошувала, що Веселого не затримували й на момент відповідного повідомлення підозру йому не оголошували.

    Раніше «Ненька інфо» вже звертала увагу на можливі наслідки цих розслідувань для керівництва Нацбанку. Зокрема, у публікації «Наступною ціллю розслідування НАБУ може стати глава Нацбанку Андрій Пишний» від 12 червня 2026 року видання повідомляло про припущення джерел щодо можливого розширення уваги правоохоронців до голови НБУ.

    Тоді йшлося про політичні та кадрові зв’язки, які могли становити інтерес для антикорупційних органів. Однак матеріал не був доказом причетності Пишного до злочинної діяльності.

    Не менш важливим є те, що розслідування навколо Sense Bank уже спричинило низку кадрових та управлінських рішень.

    Зокрема, 2 вересня Національний банк визнав голову правління Sense Bank Олексія Ступака таким, що не відповідає кваліфікаційним вимогам щодо професійної придатності, та направив вимогу про його заміну.

    Це рішення стало частиною ширшого розвитку ситуації навколо державного банку, діяльність якого опинилася під особливою увагою регулятора, антикорупційних органів та парламентської ТСК.

    Водночас принципово важливо розмежовувати регуляторні рішення НБУ, кадрові конфлікти, журналістські розслідування та кримінальні провадження. Наявність зв’язків між окремими посадовцями чи факт професійного знайомства самі собою не доводять участі у злочинній схемі.

    Для фінансового ринку ситуація має особливе значення через посаду Андрія Пишного. Національний банк відповідає за монетарну політику, стабільність банківської системи, регулювання фінансового сектору та банківський нагляд.

    Саме тому будь-які слідчі дії щодо очільника регулятора викликають значний суспільний інтерес. При цьому з повідомлення про обшуки не випливає, що НБУ припиняє виконувати свої функції або що виникла безпосередня загроза коштам вкладників.

    Окремо слід зазначити, що ще у квітні 2026 року Андрій Пишний публічно заперечував вплив на себе з боку осіб, яких згадували у контексті «Міндічгейту». Зокрема, він заявляв про відсутність комунікацій щодо допомоги з фінансуванням оборонних підприємств. Про його відповідь повідомляв «Інтерфакс-Україна».

    Тепер ключовими залишаються питання про те, чи підтвердять НАБУ та САП проведення обшуків у Пишного, у межах якого кримінального провадження вони могли відбутися та чи пов’язані ці дії безпосередньо зі справами «Форест Гамп», «Феміда» або іншими епізодами.

    Також важливою буде офіційна позиція самого очільника НБУ, оскільки попередні заяви Пишного щодо ролі Василя Веселого відрізняються від свідчень колишнього голови наглядової ради Sense Bank.

    Наразі головний підтверджений інформаційний факт полягає в тому, що «Економічна правда» з посиланням на джерела повідомила про обшуки у голови НБУ. Офіційного підтвердження цих слідчих дій у перевірених джерелах поки немає.

    Подальший розвиток подій залежатиме від повідомлень правоохоронних органів, можливої процесуальної оцінки встановлених обставин та оприлюднення документів, які дозволять з’ясувати, чи існує юридично значущий зв’язок між нинішньою інформацією про обшуки та попередніми розслідуваннями навколо Sense Bank.

  • На тлі ударів по інфраструктурі готівка може стати основним способом розрахунку у разі перебоїв зі зв’язком та банківською системою

    На тлі ударів по інфраструктурі готівка може стати основним способом розрахунку у разі перебоїв зі зв’язком та банківською системою

    На тлі російських ударів по інфраструктурі українцям варто мати запас готівки на випадок перебоїв із безготівковими розрахунками. За словами джерела, у разі посилення ударів по процесинговій інфраструктурі та операторах зв’язку, а також нових хакерських атак на банки, можуть виникнути серйозні проблеми з оплатою картками.

    Йдеться не лише про можливі проблеми з банківськими сервісами. Якщо через удари триватимуть перебої зі зв’язком та інтернетом, частина терміналів також може перестати працювати, навіть якщо самі рахунки клієнтів і банківська система функціонуватимуть.

    Водночас окремі збої вже фіксувалися. Після останніх обстрілів у Києві виникали проблеми з інтернетом, а банки повідомляли про тимчасову недоступність окремих сервісів. Однак повного збою карткових розрахунків наразі немає.

    Можливі проблеми з оплатою також можуть бути пов’язані з логістикою. Якщо великим торговельним мережам стане складніше доставляти товари до магазинів, постачання можуть більшою мірою концентруватися у великих хабах.

    У такому разі частина торгівлі може переміститися на ринки та до невеликих торговельних точок. Там частіше використовують готівку, тому за одночасних проблем зі зв’язком і терміналами саме цей спосіб оплати може виявитися доступнішим.

    Джерело наголошує, що йдеться саме про необхідність заздалегідь мати готівку під рукою. У разі тривалих перебоїв із картками, терміналами та зв’язком це дозволить продовжувати оплачувати базові покупки навіть за недоступності безготівкових розрахунків.

  • Як банкіри з російським бекграундом долучились до державної програми “єОселя” через банк “Глобус”

    Як банкіри з російським бекграундом долучились до державної програми “єОселя” через банк “Глобус”

    Банкір Сергій Геннадійович Мамедов, який сьогодні офіційно є головою правління та фактичним контролером “Глобус Банку”, до цього моменту зберігає зв’язки з оточенням біглого екс-президента Віктора Віктора Януковича.

    Водночас, Глобус Банк, являється одним із банків-партнерів державної програми доступного іпотечного кредитування єОселя, через яку кредитується значна частина українських військовослужбовців та їх сімей.

    Як пов’язані з РФ структури отримали доступ до особистих даних українських військовослужбовців та їх сімей у нашом у журналістському розслідуванні.

    Як банкір “сім’ї” Сергій Мамедов допоміг вкрасти мільярди оточенню Януковича

    У фінансових колах банкіра Сергія Мамедова називають “особистим касиром Арбузова та Курченко”. Така репутація за Мамедовим закріпилась через багаторічне обслуговування інтересів близького оточення нині біглого екс-президента Віктора Януковича.

    Кандидатуру Мамедова навіть розглядали на посаду голови НБУ за часів Януковича, в тому числі завдяки його зв’язкам з Сергієм Арбузовим.

    Тому з приходом до влади Януковича, кар’єра Мамедова стрімко пішла вгору. “Сім’я” також доручила йому “неформальний нагляд” за банками у ролі виконавчого директора і члена ради Незалежної асоціації банків України.

    Далі Сергія Мамедова обирають головою правління державного “Укргазбанку”. У лютому 2014-го, коли “сім’я” тікала з України, перед Мамедовим поставили задачу – вивести 1 мільярд гривень з очолюваного ним державного банку для оточення Януковича.

    Власне кажучи, Сергій Мамедов із завданням справився: 14 лютого державний “Укргазбанк”, під керівництвом Мамедова, надає “Брокбізнесбанку” Сергія Курченка кредит – 673 млн гривень, які, звісно, так ніхто і не повернув.

    Ще 55 млн гривень від “Укргазбанку” отримали підставні фірми Курченка: “Кванта-коста” – 30 млн грн., ТОВ “Неосинтез” – 20 млн грн., ТОВ “Кримбутангаз” – 5 млн грн. Усі вказані кредити надані під поруку ПАТ “Реал-Банк” Сергія Курченка.

    Варто відзначити, що хоча Генпрокуратура розпочала займатись цією справою, Сергію Мамедову вдалось уникнути кримінальної відповідальності.

    Проросійське оточення Сергія Мамедова, яке залишилось в Україні

    Кар’єра Сергія Мамедова розпочиналась поруч із іншим відомим банкіром та сторонником руського міра Василем Горбалем. З грудня 2006 року по жовтень 2010 року Мамедов обіймав посаду заступника голови правління “Укргазбанку”, яким тоді фактично володів і керував Горбаль.

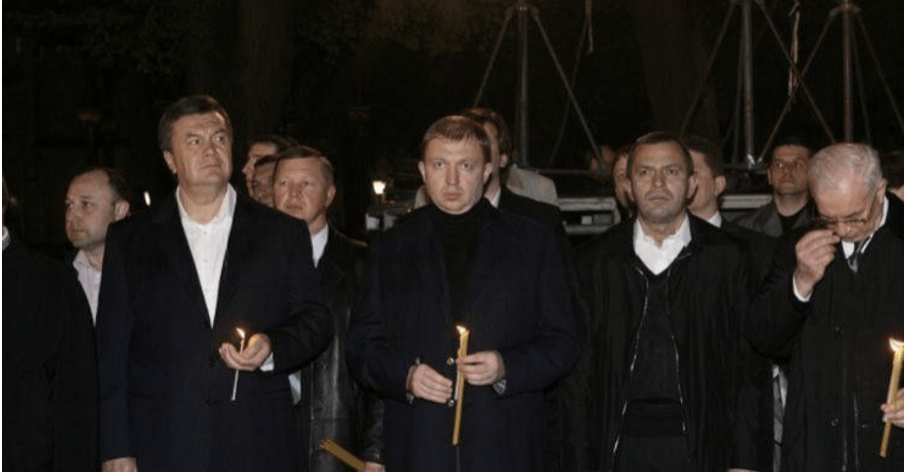
    ФОТО: Наставник Сергія Мамедова банкір та екс-нардеп Василь Горбаль з Віктором Януковичем

    Нагадаємо, наразі екс-регіонал Василь Горбаль являється членом Наглядової ради Нацбанку та продовжує складати протекцію Сергію Мамедову. Мова йде як за “політичне прикриття” так і за вирішення з регулятором ряду питань в інтересах Мамедова.

    Також Василь Горбаль попри п’ятий рік війни продовжує підтримку та лобізм інтересів Української православної церкви Московського патріархату в Україні.  Також Горбаль має тісні багатолітні зв’язки з українським олігархом Вадимом Новинським, якого вважають одним з головних спонсорів УПЦ Московського патріархату.

    Зв’язок самого Василя Горбаля з УПЦ МП, зокрема з митрополитом Онуфрієм, та одіозними людьми з кремлівського оточення налічує щонайменше близько 20-ти років. І всі ці 20 років Горбаль у своїх інтерв’ю просував концепцію “російського світу”.

    З 2007 року Горбаль і Омельяненко разом були членами правління організації “День Хрещення Русі”, яка організувала святкування релігійних свят у столиці під патронатом РПЦ, а також спільно привезли до Києва лояльного тоді Кремлю Андрія Кураєва.

    У липні 2011 році Горбаль привіз у Київ Путінського лідера рок-гурту “Брати Карамазови” Олега Карамазова для святкування “Дня Хрещення Русі”, яке відбулось одночасно у Києві, Мінську та Москв. Пізніше за це та інші “досягнення” Олег Карамазов отримав орден від Володимира Путіна.

    Як бачимо Сергій Мамедов зберіг усі свої з’язки часів Януковича, якими до цього часу активно користується.

    Як Сергій Мамедов уникає кримінальної відповідальності завдяки старим зв’язкам часів Януковича  

    Ці самі “зв’язки часів Януковича” часто допомагали Сергію Мамедову уникати кримінальної відповідальності навіть там, де це здавалось практично неможливо.

    До прикладу, Глобус Банк Сергій Мамедов фактично “віджав” у свого кума – Дениса Мальцева.

    Нагадаємо, австрійський судовий експерт встановив, що Дениса Мальцева було виведено зі складу засновників банку “Глобус” за підробленими документами.

    Документи були фальсифіковані групою осіб на чолі із Сергієм Мамедовим – головним акціонером банку на сьогодні.

    Що цікаво, “віджавши” банк у Мальцева, Сергій Мамедов почав його просто грабувати. Так у 2017 році за фактом крадіжки Мамедовим 850 тис. доларів з приватного депозитного рахунку клієнта Глобус банку була відкрита кримінальна справа.

    У лютому 2022 року Державне бюро розслідувань проводило розслідування щодо можливого відмивання 135 млн грн за участю “Глобус Банку” та ТОВ “Нове обладнання” (ЄДРПОУ 38929719). Кримінальне провадження №62019000000000982 відкрито за статтями 191 та ч. 2 ст. 209 КК — привласнення майна в особливо великих розмірах та легалізація коштів.

    За версією слідства, посадові особи “Нового обладнання” у змові з чиновниками державних підприємств здійснювали циклічні псевдогосподарські операції між депозитарними рахунками, після чого гроші перераховували на підставні компанії. Печерський райсуд Києва розглядав клопотання ДБР про продовження строків розслідування.

    Як Сергій Мамедов незважаючи на проросійський бекграунд долучився до державної програми єОселя

    Незважаючи на відкриті кримінальні справи та явно токсичне оточення, “Глобус Банк” Мамедова сьогодні являється одним із ключових уповноважених банків державної програми єОселя. Програму реалізує ПрАТ “Укрфінжитло”, яке з листопада 2022 року очолює Євген Мецгер.

    Так Сергій Мамедов і скандальний банкір Євген Мецгер опинилися в одній фінансовій структурі: один контролює комерційний банк, який видає пільгові іпотеки, другий керує державною компанією, яка забезпечує ці гроші.

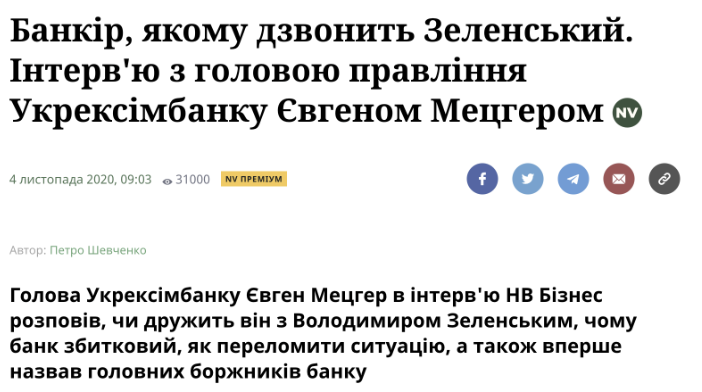
    Варто відзначити, що Євген Мецгер, який раніше потрапив у скандал з журналістами Громадського любить замовляти інтерв’ю, в яких підкреслює свою близькість до Володимира Зеленського.

    ФОТО: Скріншот видання NV Бізнес

    При цьому варто відзначити, що користувачі державної програми єОселя неодноразово фіксували, що пільгові кредити отримують не тільки ті, кому вони призначалися. Власне кажучи, цей факт визнає і сам Євген Мецгер у численних інтерв’ю, але незважаючи на публічні заяви продовжує працювати з Сергієм Мамедовим.

    Для розуміння “феномену” як нечистий на руку банкір з російським бекграундом Сергій Мамедов продовжує працювати з єОселя та отримувати доступ до особистих даних українських військовослужбовців, варто згадати, що дружина Євгена Мецгера на п’ятий рік повномасштабного вторгнення продовжує здавати нерухомість в Туреччині росіянам.

  • ДБР порушило справу щодо підробки диплома главою НБУ Андрієм Пишним

    ДБР порушило справу щодо підробки диплома главою НБУ Андрієм Пишним

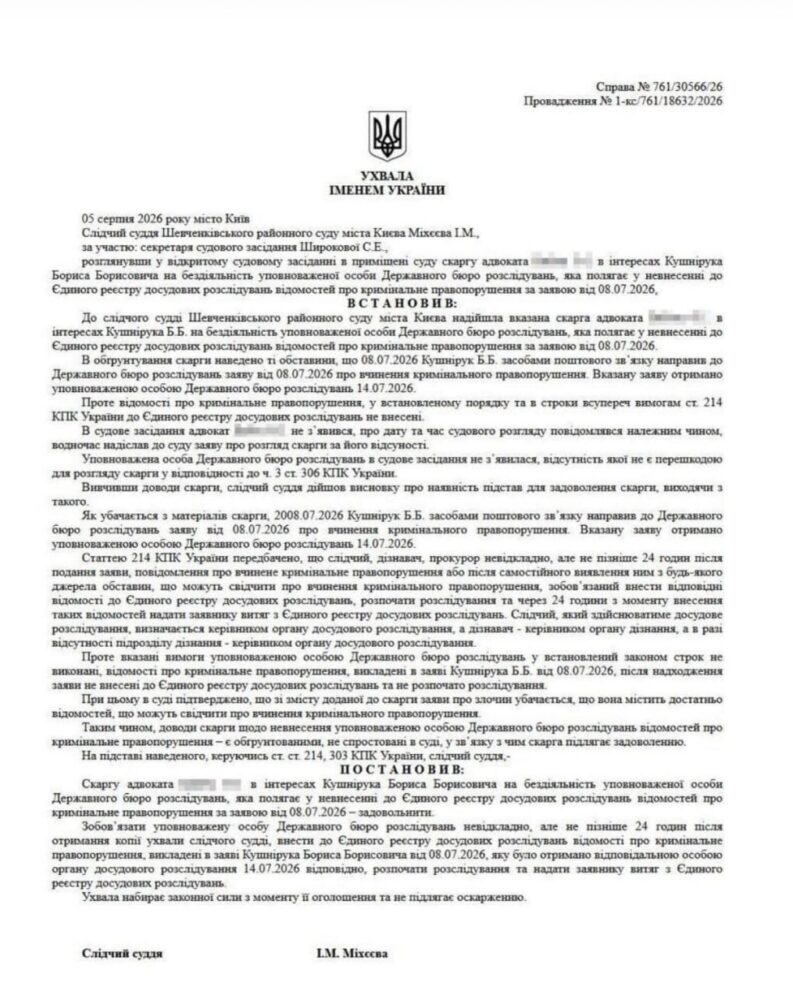
    Як повідомляє УНІАН, Шевченківський райсуд Києва зобов’язав ДБР внести відомості до ЄРДР та розпочати розслідування ймовірної підробки документів про профільну освіту голови НБУ Андрія Пишного.

    Відповідно до матеріалів справи, Пишний не навчався у Сумському філіалі “Університету сучасних знань”, проте на його ім’я оформили документи, які дозволили йому вступити одразу на четвертий курс банківської академії та отримати диплом.

    ФОТО: Ухвала Шевченківського райсуду м Києва про зобов’язання ДБР відкрити кримінальну про підроблений диплом Пишного

    Нагадаємо, детально про головні корупційні скандали за участю Андрія Пишного, в тому числі про підроблений диплом глави Нацбанку, читайте у нашому журналістському розслідуванні – Під главою НБУ “захиталось крісло”.

    Зокрема, підставою для зарахування Андрія Пишного одразу на четвертий курс в академію НБУ стали довідки про навчання у Сумській філії приватного “Університету сучасних знань”, існування та повноваження якої не підтверджуються державними реєстрами освітніх закладів.

    Щодо ректора цього ВНЗ Володимира Василенка та ще восьми осіб (серед них – сам Андрій Пишний), які отримали дипломи на підставі виданих їм довідок, у жовтні 2006 року прокуратурою міста Суми було порушено кримінальну справу за скоєння злочину передбаченого ст. 364 ч.2 та ст. 366 ч.2 Кримінального кодексу України.

    Проте, 21 травня 2007 року рішенням Зарічного районного суду міста Суми у кримінальній справі № 1-252/07 було пред’явлено обвинувальний вирок лише Володимиру Василенку, а стосовно Андрія Пишного та інших осіб 25 квітня 2007 року слідчим Василем Матішенцем було винесено постанову про відмову у притягненні їх до кримінальної відповідальності.

    Водночас у 2012–2013 роках правоохоронні органи знову поверталися до цієї теми. Зокрема, у межах кримінального провадження за ознаками використання завідомо підроблених документів суд надавав дозвіл на доступ до особової справи Андрія Пишного, яка зберігалася в матеріалах попереднього кримінального провадження та була вилучена як речовий доказ.

    Внаслідок скандалу з підробленим дипломом глави Нацбанку, нардеп Дмитро Разумков у 2025 році публічно закликав Пишного або дати покази на засіданні Слідчої комісії профільного комітету в Раді, або подати у відставку.

    Але замість відставки Андрій Пишний вирішив натиснути на суддів, в результаті чого рішення суду, який зобовʼязував надати слідчим документи про освіту голови Національного банку України Андрія Пишного зникли із судового реєстру.

    Крім питань до “диплому”, у фінансових колах піднялась дискусія про “рівень компетентності” глави Нацбанку після його ініціативи про “перейменовання копійки на шаг” під час війни.

    Також, у фінансових колах загальновідома арт-галерея у ТЦ “Домосфера”, співзасновницею якої була Людмила Пишна.  Арт-галерея слугувала неформальною площадкою для зустрічі глави Нацбанку з цілим рядом впливових банкірів та бізнесменів, серед яких співвласник Monobank Олег Гороховський, Томаш Фіала (Dragon Capital), В’ячеслав Мішалов, Сергій Тігіпко, Олексій Зозуля (Foxtrot).

    Під час таких зустрічей впливові фінансисти та бізнесмени мали можливість через “благодійні внески” повирішувати з Пишним свої питання. Формально простір позиціонувався як благодійний проект на підтримку “Охматдиту”. Інформація про справжні цілі функціонування галереї стали відомі після конфлікту Людмили Пишної з Наталією Заболотною, який перейшов у публічну площину.

    Окремо варто відзначити, що зі слів Наталії Заболотної, сім’я Пишних могла привласнити 1 млн грн із зібраних для Охмадиту коштів.

    Також, раніше ми писали, що Андрій Пишний намагається приховати мільйонні зарплати правління та директорів департаментів НБУ на фоні ймовірної відставки


  • Кредитна тривога в Росії: у найбільших банків ростуть проблемні борги, а ВТБ ріже витрати

    Кредитна тривога в Росії: у найбільших банків ростуть проблемні борги, а ВТБ ріже витрати

    У російській банківській системі накопичується дедалі більше проблемних кредитів на тлі високих ставок, слабкого економічного зростання та погіршення фінансового стану компаній. Звітність найбільших банків за перше півріччя 2026 року показує неоднозначну картину: «Сбер» поки продовжує заробляти рекордні суми, однак якість частини його кредитного портфеля погіршується, тоді як ВТБ одночасно зіткнувся зі скороченням прибутку, зростанням реструктуризованих кредитів та необхідністю оптимізувати витрати.

    Про проблеми у найбільших російських держбанках повідомила Служба зовнішньої розвідки України. Окремі цифри щодо ВТБ, загального стану кредитного ринку та макроекономічної ситуації підтверджуються звітністю самих банків і російськими фінансовими виданнями.

    Водночас говорити про негайний «крах» усієї банківської системи РФ наразі передчасно. «Сбер», наприклад, за перше півріччя 2026 року отримав понад 1 трлн рублів чистого прибутку за МСФЗ, що на 18,6% більше, ніж роком раніше, а рентабельність капіталу становила 24,2%. Але паралельно з високою прибутковістю зростає інший, значно менш комфортний показник — обсяг позик, за якими клієнтам дедалі складніше виконувати свої зобов’язання.

    У російських компаній уже понад 11 трлн рублів проблемних кредитів

    Проблема виходить далеко за межі двох найбільших банків.

    За даними, сформованими на основі статистики Банку Росії, станом на 1 червня 2026 року частка проблемних кредитів у портфелі російських юридичних осіб досягла 11,7%, або близько 11,3 трлн рублів.

    До цієї категорії відносять не тільки прострочені позики, а й кредити найгірших категорій якості та ризиковані реструктуризації.

    У сегменті споживчого кредитування частка проблемних позик становила вже 13,2%, або близько 1,7 трлн рублів. В іпотеці ситуація поки значно краща — приблизно 1,9%, або близько 400 млрд рублів.

    Особливо показово, що на 1 березня проблемні корпоративні кредити становили близько 10,9 трлн рублів. Тобто лише за кілька місяців їхній обсяг додатково зріс приблизно на 400 млрд.

    Банк Росії при цьому публічно наголошує, що вважає ризики керованими, оскільки частину потенційних втрат банки перекривають резервами та заставами.

    Але покриття далеко не повне.

    За оцінками на середину року, проблемні корпоративні кредити були забезпечені резервами та якісними заставами приблизно на 50%. Непокрита частина ризику становила близько 5,5 трлн рублів, що дорівнює приблизно 60% запасу капіталу російських банків понад нормативи.

    «Сбер» заробляє трильйон, але проблеми позичальників ростуть

    Найбільший банк Росії на перший погляд демонструє дуже сильні результати.

    Чистий прибуток «Сберу» за січень–червень за міжнародними стандартами склав 1,019 трлн рублів. Чистий процентний дохід зріс більш ніж на 22%, кредитний портфель — до 52,6 трлн рублів.

    Саме тому твердження про те, що «Сбер» уже летить у фінансову прірву, не підтверджується його поточною прибутковістю.

    Однак всередині кредитного портфеля формується інша тенденція.

    За даними української розвідки, частка кредитів третьої стадії у «Сбері» за квартал збільшилася з 4,8% до 5,5%. До третьої стадії за стандартом IFRS 9 відносять кредити, які вже вважаються кредитно-знеціненими, тобто ризик неповернення за ними суттєво зріс.

    Також повідомляється про збільшення простроченої заборгованості та проблем у корпоративному і проєктному фінансуванні.

    Ця тенденція не виникла раптово у 2026 році. Ще восени 2025-го фінансовий директор «Сберу» Тарас Скворцов попереджав, що пік прострочень, можливо, ще не пройдений.

    Тобто банк одночасно може залишатися дуже прибутковим і при цьому бачити дедалі більше проблемних позичальників. Для банківської системи саме ця комбінація важлива у довшій перспективі.

    Високі ставки починають бити по бізнесу

    Одна з головних причин погіршення якості кредитів — тривалий період дорогого фінансування.

    Російський Центробанк тримав ключову ставку на надзвичайно високому рівні для боротьби з інфляцією. Навіть після початку її зниження у 2026 році гроші для компаній залишаються дорогими.

    Для бізнесу це означає різке зростання вартості обслуговування старих і нових боргів.

    Найбільш уразливими стають компанії, які набирали кредити у період швидкого економічного зростання та розраховували на дешевше рефінансування.

    Банк Росії ще раніше визнавав збільшення обсягу ризикованих реструктуризацій. За 2025 рік проблемні корпоративні кредити зросли приблизно на 2,2 трлн рублів, або на 25,2%. Основним джерелом погіршення регулятор називав саме нові реструктуризації.

    Простими словами, все більше компаній не можуть обслуговувати борг на початкових умовах і просять банки змінити графік платежів, продовжити строк кредиту або пом’якшити інші умови.

    У ВТБ реструктуровано вже 14,2% корпоративного портфеля

    Особливо помітно ця тенденція проявилася у ВТБ — другому за величиною російському держбанку.

    Ще за результатами 2025 року частка реструктурованих кредитів юридичним особам у його корпоративному портфелі зросла з 10,5% до 14,2%.

    Керівництво ВТБ тоді прямо називало серед найбільш проблемних секторів девелопмент, транспорт та обробну промисловість.

    Важливо не плутати цей показник із часткою непрацюючих кредитів.

    Офіційний NPL-показник ВТБ на кінець 2025 року становив 3,5%. Тобто не всі реструктуризовані кредити вже є дефолтними — частині клієнтів банк просто змінив умови, щоб вони продовжили платити.

    Але збільшення реструктуризацій до 14,2% демонструє, наскільки значна частина корпоративного портфеля вже потребує особливої уваги.

    Прибуток ВТБ впав майже на 20%

    На відміну від «Сберу», у ВТБ проблеми з якістю активів накладаються ще й на слабшу фінансову динаміку.

    За перші шість місяців 2026 року чистий прибуток групи ВТБ за МСФЗ скоротився на 19,8% — до 225,2 млрд рублів.

    У другому кварталі банк заробив 92,6 млрд рублів — приблизно на третину менше, ніж за аналогічний період попереднього року. Результат також виявився нижчим за консенсус-прогноз аналітиків.

    Рентабельність капіталу за пів року впала з 20,7% до 16,1%.

    Водночас витрати на формування резервів під можливі кредитні втрати за півріччя становили 123,3 млрд рублів і зросли на 12,3% рік до року.

    Це вже значно чіткіше свідчить про тиск на фінансовий результат.

    ВТБ скорочує головний офіс

    Наприкінці липня стало відомо ще про один симптом режиму економії.

    ВТБ планує скоротити близько 10% штатних позицій у головному офісі. Банк пояснює це оптимізацією структури витрат і прагненням знизити співвідношення витрат до доходів.

    За перше півріччя цей показник досяг 41,5%.

    При цьому витрати ВТБ на персонал та адміністративне забезпечення за шість місяців зросли на 15,7% — до 285,9 млрд рублів.

    Тобто банк одночасно стикається із падінням прибутку і збільшенням операційних витрат.

    Капітал ВТБ залишається ще одним слабким місцем

    Особлива увага інвесторів прикута до достатності капіталу.

    На кінець першого півріччя норматив сукупної достатності капіталу групи ВТБ становив близько 10,7%.

    Це вище мінімальних регуляторних вимог, однак запас залишається відносно невеликим.

    Ще наприкінці 2025 року цей показник становив 9,8%, а базового капіталу — лише 6,4%.

    Саме тому ВТБ останніми роками регулярно доводиться шукати способи поповнення капіталу.

    Для великого державного банку це не означає неминучого банкрутства — держава за необхідності може його підтримати. Але будь-яка така підтримка фактично переносить частину проблем банку на федеральний бюджет.

    Wildberries перетворюється на додатковий ризик

    Окремим фактором для ВТБ стала його нова угода з Wildberries.

    У травні ВТБ і група RWB домовилися про стратегічне партнерство. ВТБ має отримати 5% WB Банку з можливістю подальшого збільшення частки, а Wildberries — доступ до банківської інфраструктури ВТБ.

    Для ВТБ головною перевагою партнерства називали доступ до величезної клієнтської бази маркетплейсу — близько 80 млн активних покупців.

    Але після серії ударів по логістичних потужностях Wildberries ситуація отримала і зворотний бік.

    У липні «Сбер», наприклад, уже почав приймати заявки на реструктуризацію кредитів продавців, які втратили товари на складах Wildberries у Котовську та Електросталі.

    Якщо фінансові труднощі самого маркетплейсу, його продавців та пов’язаних компаній зростатимуть, вони потенційно можуть створити додаткове навантаження і на банківських партнерів.

    Російська економіка майже перестала рости

    Слабкість позичальників напряму пов’язана з загальним охолодженням російської економіки.

    Ще у квітні «Сбер» погіршив власний прогноз щодо зростання ВВП РФ у 2026 році з 1–1,5% до 0,5–1% і водночас підвищив прогноз інфляції.

    Пізніше російський уряд також різко переглянув свої очікування і допускав зростання економіки лише приблизно на 0,4%.

    Фактично це означає перехід від перегрітої військовими видатками економіки 2023–2024 років до стагнації.

    Для банків це особливо небезпечне поєднання: економіка майже не росте, але підприємства все ще змушені обслуговувати кредити, взяті за значно оптимістичніших умов.

    Санкції — не єдина причина

    Було б спрощенням пояснювати проблеми російських банків лише міжнародними санкціями.

    На кредитну якість одночасно впливають висока ставка, подорожчання праці, падіння цивільного попиту, дефіцит кадрів, зростання податків та нерівномірність економіки, де військове виробництво отримує величезні бюджетні ресурси, а частина цивільних секторів переживає стагнацію.

    Санкції посилюють цей ефект: вони обмежують доступ до зовнішнього фінансування, обладнання та низки експортних ринків.

    Але навіть сам Банк Росії більше уваги приділяє внутрішньому борговому навантаженню компаній.

    Регулятор уже вводив додаткові надбавки на кредитування великих підприємств із високою заборгованістю, щоб банки формували більший запас капіталу на випадок погіршення ситуації.

    Чи справді Росії загрожує банківська криза

    Поки що фінансова статистика не показує класичної банківської паніки з масовим відтоком депозитів, неплатоспроможністю найбільших банків або необхідністю негайного державного порятунку всієї системи.

    Навпаки, «Сбер» залишається надзвичайно прибутковим, а Банк Росії наполягає, що кредитні ризики поки контрольовані.

    Саме тому називати нинішній стан повноцінним «кредитним апокаліпсисом» було б перебільшенням.

    Але сама тенденція вже очевидна.

    Проблемні корпоративні кредити перевищили 11 трлн рублів, їх частка зростає, ВТБ реструктурував понад 14% корпоративного портфеля, а його прибуток за пів року впав майже на п’яту частину. Російські підприємства дедалі частіше потребують зміни умов погашення боргів, а банки змушені збільшувати резерви та скорочувати витрати.

    І саме це може стати головним ризиком наступного етапу.

    Якщо економічне зростання залишатиметься біля нуля, ставки — високими, а фінансові проблеми цивільного бізнесу поглиблюватимуться, сьогоднішні реструктуризації можуть поступово перетворюватися на реальні дефолти.

    Для Кремля це створює ще одну проблему війни на виснаження: ресурси потрібні не лише армії та оборонній промисловості. Дедалі більше грошей може знадобитися ще й для підтримки компаній та банків, які не витримують вартості кредитів у російській військовій економіці.

  • Банк “Український капітал” у центрі скандалу про виведення валюти та корупції в НБУ

    Банк “Український капітал” у центрі скандалу про виведення валюти та корупції в НБУ

    На фоні “закручування гайок” Фінмоніторингом для звичайних українців, через Банк “Український капітал” роками виводяться капітали за відома НБУ.

    Банк “Український  капітал” – улюблена фінустанова по виведенню капіталів українських “схемщиків”

    За інформацією джерел, за роки існування через банк “Український капітал” було виведено та відмито сотні мільйонів доларів капіталів як приватних осіб та фірм, так і коштів топових чиновників, ймовірно отриманих корупційним шляхом.

    Згідно офіційних даних, власниками “Українського капіталу” є Сергій Белашов з часткою у 48,9196%, Ліліана Белашова, частка якої складає 19,9999% банку, Євгенія Федорович з часткою 21,3864% та Дарія Злидар з часткою 1,5%.

    Однак, за інформацією ЗМІ реальними бенефіціарами “Українського капіталу” у фінансових колах називають київського “бізнесмена” із сумнівною репутацією Євгена Бурлику та Святослава Недошовенко, які мають вирішальний вплив на роботу фінустанови.

    ФОТО: Реальний бенефіціар банку “Український капітал” рекетир Євген Бурлика

    Схеми та список компаній, які були задіяні у виведені капіталів через Банк “Український капітал”

    Схема виведення валюти за кордон через банк “Український капітал” загалом класична та полягає в наступному: проводяться імпортні операції, де товари або не надходять в Україну, або їх обсяги та вартість суттєво відрізняються від реальних. Гривня швидко конвертується у валюту і переводиться на рахунки нерезидентів. Саме через “Український Капітал” зараз активно купують валюту численні київські “схематозники”, а сам банк стабільно заробляє на таких операціях свій відсоток.

    За даними ЗМІ, серед компаній, які системно та з порушенням валютного законодавства виводять валютний капітал з України через банк “Український капітал” наступні по списку:  ТОВ «ТРАНСГЛОБУС» 44548370, що виводить гроші до TORQUE TRADE LIMITED, 2. ТОВ «ГЕФЕСТ УНІПРОМ» 4520029, яке робить через банк транзакції до ZEALOUS TRADE KFT, 3. ТОВ «РІЗНОВИБІР» 45436165 — до Leonardis Limited, 4. ТОВ «КОЛОПЛЮС» 45463796 — до KANTARA TRADE Kft., 5. ТОВ «РОН АВТО» 45487712 — Korvita s. r. o., 6. ТОВ «ЦЕНТР ПОКУПОК» 45516989 — Lyris Trade s.r.o., 7. ТОВ «ПЛАНЕТА РЕЧЕЙ» 45532010 — MINOR TRADE LIMITED, 8. ТОВ «СТАУНЛЕЙН ПОСТАЧ» 45563955 — Horizon Wholesale Trading LTD, 9. ТОВ  «БК «БУДПОЛІІНДУСТРІЯ» 45589219 — Profus Management Sp. z o.o. SPK, 10. ТОВ «ВОМАКС ТЕКНОЛОДЖІ» 45603615 — JET DP Sp. z o.o., 11. ТОВ «МЕЙДЕН СЕЙЛ» 45465421 — CALABRIAS TRADE LIMITED, 12. ТОВ «МЕГАПОБУТ» 45551981 — Clemola s. r. o., 13. ТОВ «СТАРМУН МАРКЕТ»  45467570 — Deletiko Limited, 14. ТОВ «ВОМАКС ТЕКНОЛОДЖІ» 45603615 — Eco galactics, s.r.o., 15. ТОВ «СТАУНЛЕЙН ПОСТАЧ» 45563955 — Horizon Wholesale Trading LTD, 16. ТОВ «КОЛОПЛЮС» 45463796 — KANTARA TRADE Kft., 17. ТОВ «РІЗНОВИБІР»  45436165 — Leonardis Limited, 18. ТОВ «ЦЕНТР ПОКУПОК» 45516989 — Lyris Trade s.r.o., 19. ТОВ «ІНТЕР’ЄРЛАЙФ» 44538734 — MILLICENT S. R. O., 20. ТОВ «ПЛАНЕТА РЕЧЕЙ» 45532010 — MINOR TRADE LIMITED, та 21. ТОВ «ТОВАРНАРАДА» 44897554 — ZERATA HOUSE LIMITED.

    Банк “Український  капітал” під кураторством ТОП-чиновників НБУ

    Опитані нами експерти банківського ринку підтверджують, що проведення таких масштабних фінансових махінацій неможливе без кураторства ТОП менеджменту Нацбанку.

    Водночас, раніше журналісти писали, що до незаконної діяльності банку “Український капітал” причетний заступник голови Національного банку України Дмитро Олійник та голова НБУ Андрій Пишний, який не може не бути поінформованим про дії свого підлеглого.

    Загалом, фінансова частина оборудок виглядає наступним чином: клієнти з ознаками схемної діяльності сплачували банку щомісячно близько 0,8% від обсягу операцій, з яких, 0,3% банк міг передавати НБУ за “регуляторну лояльність”. У грошовому вимірі йдеться про 200–300 тисяч доларів США на місяць, що, у разі підтвердження, свідчило б про системну корупційну модель.

    За інформацією наших джерел в банківській сфері, після витоків у ЗМІ про дотичність Дмитра Олійника та Андрія Пишного до курування фінансових махінацій в банку “Український капітал”, чиновники вирішили підстрахуватись “через старий фокус з перевіркою від НБУ”.

    Так, у в результаті перевірки АТ “Банк “Український Капітал” Нацбанк підготував акт обсягом понад 1200 сторінок, у якому зафіксував “численні порушення у сфері фінансового моніторингу, бухгалтерського обліку та регуляторної звітності”.

    Водночас, варто відзначити, що за результатами попередньої перевірки Нацбанку, Банк “Український Капітал” відбувся просто “мізерним штрафом” в розмірі близько 10 млн грн замість реальних 200 млн грн, які мали б надійти до бюджету. Тобто “фокус з перевіркою” Нацбанк проводить не вперше.

    Також варто згадати, що заступник голови НБУ Дмитро Олійник разом в.о. голови Державної митної служби України Сергієм Звягінцевим раніше згадувалися в контексті фіктиного імпорту дронів та виведення з України сотень мільйонів доларів США за фіктивними імпортними угодами фірм-одноденок.

    Водночас, діяльністю глави Нацбанку Андрія Пишного, який попав на “плівки Міндіча”, зацікавилось НАБУ, що найближчим часом може стати приводом для вручення Пишному підозри.

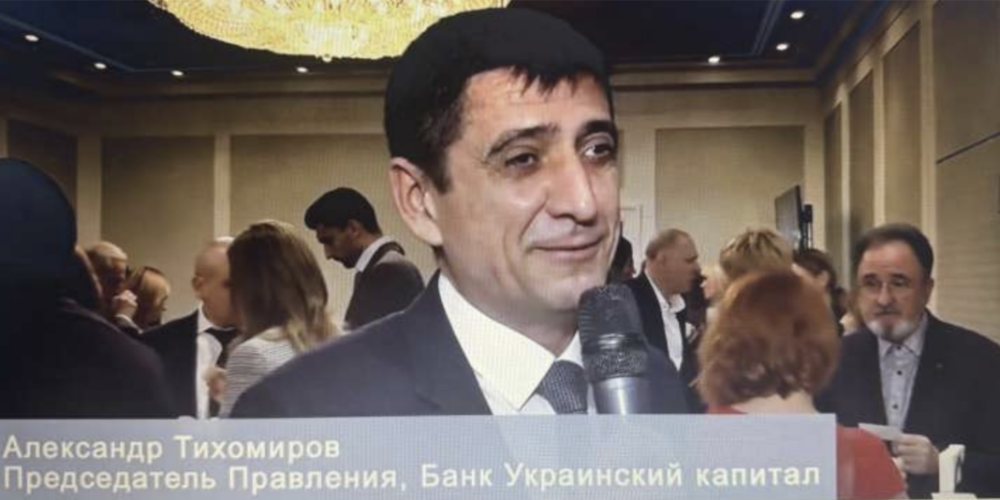
    Олександр Тихомиров – “мозок” незаконних схем по виведенню коштів з Банку “Український капітал”

    Фактично “мозком” усіх незаконних схем по виведенню капіталів та легалізації коштів в АТ “Банк “Український капітал” являється колишній голова правління Тихомиров Олександр Валентинович, який після санкцій НБУ залишився працювати в банку “радником”, але фактично керує установою.

    ФОТО: Автор незаконних схем в Банку “Український капітал” – Тихомиров Олександр Валентинович

    Фактично Олександр Тихомиров спеціалізується на операціях з “фіктивним імпортом”, виведенням валютного капіталу за кордон та обігом готівки поза податковим обліком.

    Як прокуратура покриває незаконні операції з виводу валюти через Банк “Український капітал”

    Після виходу ряду журналістських розслідувань про незаконний вивід мільярдів гривень через Банк “Український капітал”, під тиск прокуратури потрапили не організатори оборудки, а журналісти, які її розкрили.

    Так, за інформацією ЗМІ,  керівник Київської міської прокуратури Сергій Ходаківський замість розслідування фінансових оборудок узгодив із заступником голови НБУ Дмитром Олійником та менеджментом Банку “Український капітал” відкриття кримінального провадження проти журналістів, нібито “за розголошення даних про рахунки й компанії, задіяні у відмиванні коштів”.

    ФОТО: Прокурор Сергій Ходаківський отримав винагороду за процесуальний тиск на журналістів

    При цьому самі валютні операції по відмиванню коштів через  Банк “Український капітал” тривали без перешкод. Серед компаній, через які проходили платежі, — ТОВ “Трансглобус” (перекази на кіпрську TORQUE TRADE LIMITED), ТОВ “Гефест Уніпром” (співпраця з угорською ZEALOUS TRADE KFT) та ТОВ “Різновибір” (контрагент — кіпрська Leonardis Limited). Це лише частина схеми: загалом виявлено понад два десятки фірм з ідентичними ознаками, створених для транскордонного виведення валюти.

    Після перевірки замість розслідування діяльності банку почалося переслідування журналістів. За інформацією ЗМІ, Сергій Ходаківський не приховує, що отримав винагороду за процесуальний тиск на журналістів. У результаті значна частина матеріалів щодо банку “Український капітал” зникла з інформаційного простору.

    Нагадаємо, за результатами розслідування журнастів hromadske.ua  батьки очільника Київської міської прокуратури Сергія Ходаківського у 2007–2008 роках отримали російські паспорти та працюють на структури, тісно пов’язані з Роснєфтю.

    Водночас, поки батьки очільника Київської міської прокуратури Сергія Ходаківського добре прилаштувалися в РФ, сам прокурор Ходаківський користуючись службовим становищем налагодив в Україні схему по сприянню столичним рейдерам.

  • Угорщина повернула Україні $80 млн і банківське золото

    Угорщина повернула Україні $80 млн і банківське золото

    Український “Ощадбанк” офіційно підтвердив повернення коштів і цінностей, які були затримані угорською владою після резонансного інциденту з українськими інкасаторськими автомобілями у березні цього року. Про це повідомляє пресслужба банку. Історія, яка протягом двох місяців залишалася однією з найбільш напружених тем у відносинах між Києвом і Будапештом, завершилася поверненням усіх активів українській стороні.

    За даними “Ощадбанку”, Угорщина повернула близько 40 мільйонів доларів США, 35 мільйонів євро та приблизно 9 кілограмів банківського золота. Представники українського державного банку заявили, що кошти й цінності були повернуті в повному обсязі, а їхня цілісність та належність пакування перевірялися безпосередньо під час передачі активів. У банку наголосили, що жодних втрат або пошкоджень виявлено не було.

    Голова правління “Ощадбанку” Юрій Каціон, який особисто очолював команду банку під час врегулювання ситуації в Угорщині, заявив, що саме затримання українських інкасаторів та вилучення коштів стало грубим порушенням міжнародних норм і принципів міждержавної співпраці у фінансовій сфері. Водночас він подякував угорській стороні за подальший “конструктивний підхід”, який дозволив завершити процес повернення активів відповідно до європейських процедур міжнародної взаємодії.

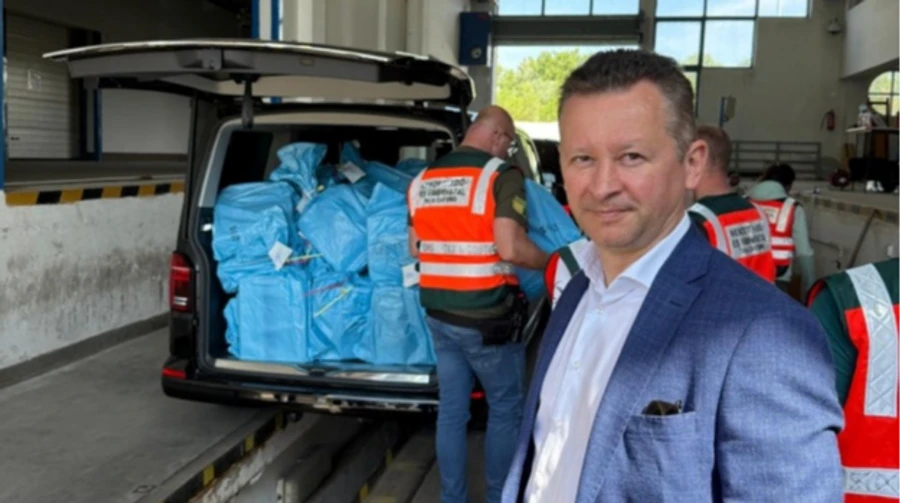
    Інцидент, який спричинив серйозний дипломатичний резонанс, стався 6 березня. Тоді український інкасаторський конвой перевозив готівкові кошти та банківське золото з австрійського Raiffeisen Bank до України. За даними української сторони, вантаж містив активи на загальну суму приблизно 80 мільйонів доларів. Під час транзиту територією Угорщини місцева влада зупинила українських інкасаторів, а кошти та цінності були вилучені.

    Подія одразу викликала різку реакцію Києва, оскільки йшлося про державні активи українського банку, які перевозилися відповідно до міжнародних банківських процедур. Ситуація швидко переросла у дипломатичний конфлікт між Україною та Угорщиною, які й без того перебувають у складних відносинах через низку політичних і зовнішньополітичних питань.

    Після затримання інкасаторів угорська сторона згодом звільнила українських громадян, однак самі кошти й золото залишалися під контролем влади Угорщини. Додатковий резонанс викликало те, що Будапешт ухвалив окремий закон, який фактично дозволяв вилучення валюти та цінностей з інкасаторських автомобілів “Ощадбанку”. В Україні це рішення сприйняли як безпрецедентний крок, що суперечить міжнародним правилам захисту фінансових перевезень і може створити небезпечний прецедент для державних банків та міжнародної банківської системи загалом.

    Президент України Володимир Зеленський 6 травня повідомив про повернення коштів і цінностей, назвавши це важливим результатом для України. Водночас українська сторона наголошує, що справа не вичерпується лише поверненням активів. Посол України в Угорщині Федір Шандор раніше заявляв, що Київ очікує не лише повернення майна, а й належної юридичної оцінки дій посадовців, причетних до затримання інкасаторів і вилучення коштів.

    Історія з “Ощадбанком” стала одним із найбільш гучних епізодів у сучасних українсько-угорських відносинах. Вона привернула увагу не лише дипломатів, а й міжнародної банківської спільноти, оскільки йшлося про безпеку транскордонних перевезень державних фінансових активів у межах Європейського Союзу. Аналітики відзначають, що ситуація створила репутаційні ризики для Угорщини, адже затримання державних коштів іншої країни-члена європейського партнерства викликало запитання щодо передбачуваності фінансової та правової політики Будапешта.

    Водночас експерти звертають увагу, що інцидент став ще одним свідченням складного політичного фону у відносинах між Києвом і урядом прем’єр-міністра Угорщини Віктор Орбан. Упродовж останніх років між сторонами регулярно виникають суперечки щодо санкційної політики ЄС, військової допомоги Україні, питань національних меншин та двосторонньої співпраці.

    Попри повернення коштів, у Києві наголошують, що правові та дипломатичні наслідки інциденту можуть залишатися предметом подальших міжнародних консультацій. Українська сторона також очікує, що подібні ситуації не повторюватимуться у майбутньому, а механізми захисту державних фінансових активів у Європі залишатимуться гарантованими навіть в умовах політичної напруги між країнами.

    Теги: Ощадбанк, Україна, Угорщина, гроші, золото, інкасатори, Будапешт, Володимир Зеленський, Юрій Каціон, Федір Шандор, Віктор Орбан, міжнародне право, дипломатичний конфлікт, банківська система, Raiffeisen Bank, фінанси, Європейський Союз, валютні резерви

  • Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

    Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

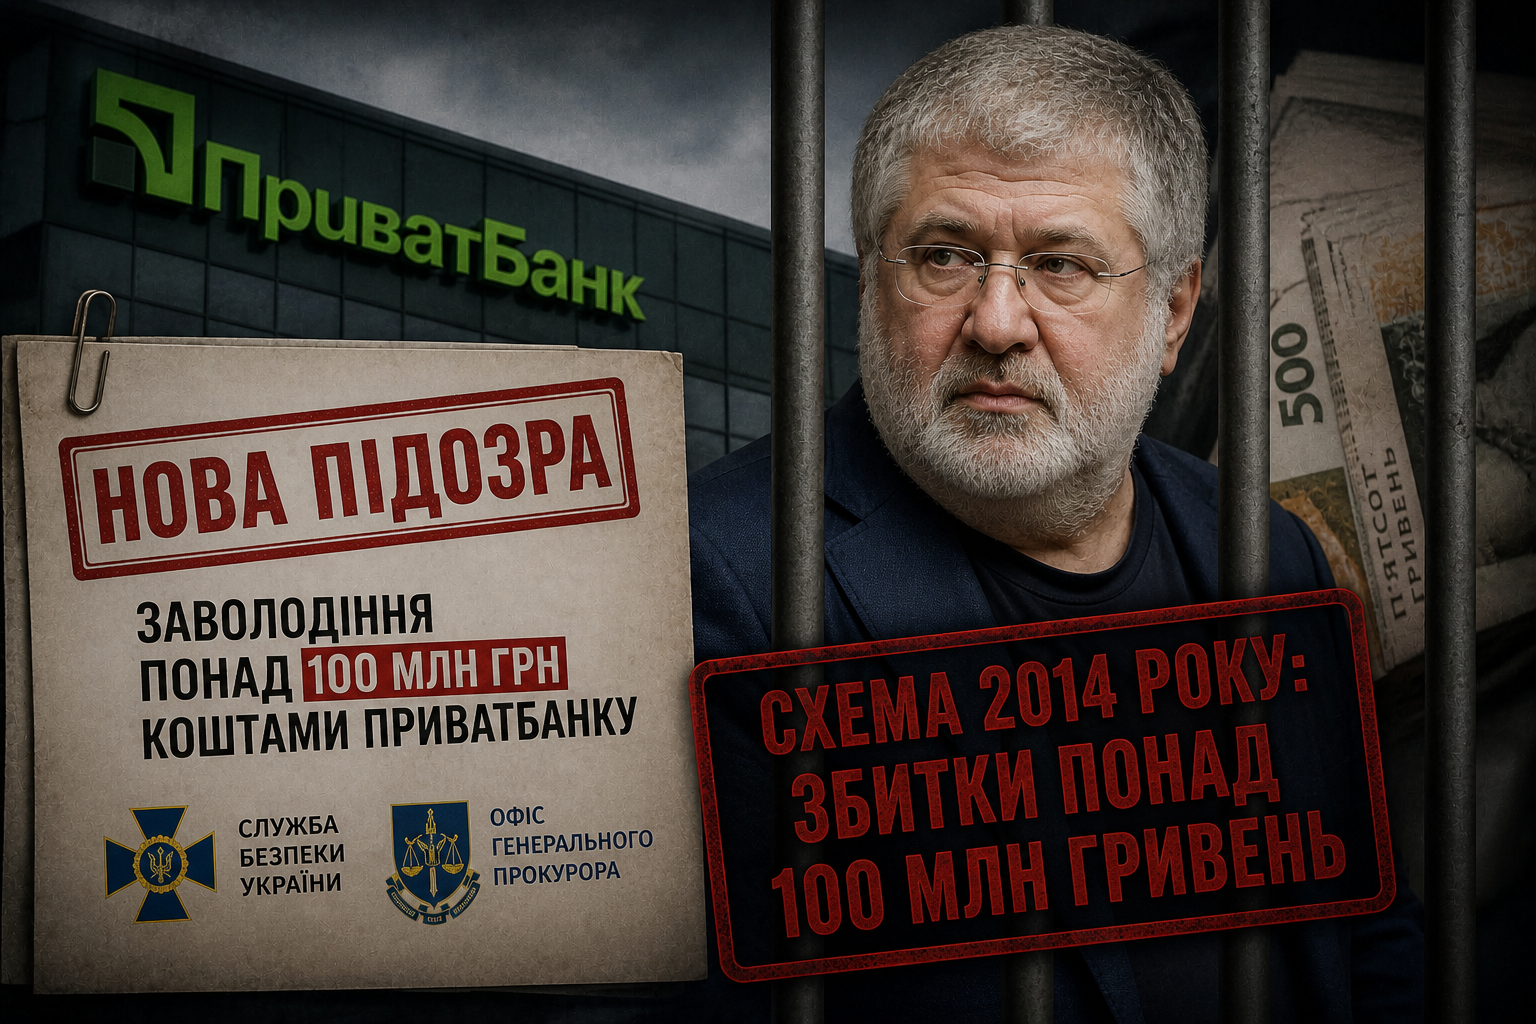
    Українському бізнесмену Ігорю Коломойському повідомили про нову підозру у справі, пов’язаній із заволодінням коштами одного з найбільших банків країни — ПриватБанку. За даними слідства, йдеться про суму понад 100 мільйонів гривень, яку, за версією правоохоронців, було виведено через фінансові схеми ще у 2014 році.

    Про нові епізоди кримінального провадження повідомили Служба безпеки України та Офіс Генерального прокурора. У відомствах заявили, що задокументували додаткові факти діяльності колишнього бенефіціарного власника фінансової установи. Хоча ім’я підозрюваного офіційно не називається, за даними медіа, йдеться саме про Ігоря Коломойського.

    Слідство вважає, що у 2014 році було реалізовано схему незаконного заволодіння коштами банку через механізм кредитування підконтрольних компаній. За версією правоохоронців, підприємства отримували значні кредити без належного забезпечення і без реальної господарської діяльності. Надалі ці кошти проходили через розгалужену мережу юридичних і фізичних осіб, що дозволяло створювати видимість законних фінансових операцій.

    У Службі безпеки України зазначають, що кінцевою метою таких дій було виведення коштів на рахунки осіб, які могли бути організаторами схеми. Зокрема, за матеріалами справи, частина фінансових ресурсів була перерахована на особисті рахунки під виглядом виконання договірних зобов’язань. Один із таких епізодів стосується переказу значної суми коштів у грудні 2014 року з підконтрольного підприємства.

    Правоохоронці також повідомляють, що джерелом коштів були кредитні ресурси банку, які використовувалися у схемі так званого перекредитування. Такий механізм дозволяв не лише виводити гроші, а й маскувати їхній рух через фінансову систему. До реалізації схеми, за попередніми даними, могли бути залучені службові особи банку, керівники підприємств та інші учасники, які забезпечували транзит активів і оформлення документів.

    Слідчі кваліфікують дії за частиною четвертою статті 190 Кримінального кодексу України — шахрайське заволодіння чужим майном в особливо великих розмірах, вчинене у складі організованої групи. Санкція статті передбачає покарання у вигляді позбавлення волі строком до 12 років.

    У правоохоронних органах наголошують, що досудове розслідування триває, а всі обставини справи мають бути встановлені в межах законної процедури. Водночас відповідно до Конституції України особа вважається невинуватою, доки її вину не буде доведено в суді.

    Це не перша підозра, висунута Ігорю Коломойському. Із вересня 2023 року він перебуває під вартою в межах іншого кримінального провадження, пов’язаного з підозрами у шахрайстві та легалізації коштів. Крім того, у травні 2024 року йому також було оголошено підозру у справі про можливу причетність до організації замовного вбивства.

    Справи, пов’язані з ПриватБанком, залишаються одними з найрезонансніших в історії українського фінансового сектору. Після націоналізації банку держава неодноразово заявляла про необхідність розслідування схем, які могли призвести до значних збитків. Нові епізоди, про які повідомляють правоохоронці, свідчать про те, що слідство продовжує виявляти додаткові факти та розширювати обсяг обвинувачень.

    Експерти зазначають, що подібні справи мають не лише юридичне, а й економічне значення, адже йдеться про довіру до банківської системи та ефективність боротьби з фінансовими злочинами. Водночас остаточні висновки щодо вини чи невинуватості підозрюваного може зробити лише суд.

    Нова підозра у справі про можливе заволодіння коштами ПриватБанку стала черговим етапом у тривалому розслідуванні діяльності колишнього власника фінансової установи. Слідство триває, а подальший розвиток подій залежатиме від зібраних доказів і рішень судових органів.

  • Нові штрафи та жорсткі правила: Нацбанк посилив контроль над фінкомпаніями і страховиками

    Нові штрафи та жорсткі правила: Нацбанк посилив контроль над фінкомпаніями і страховиками

    Національний банк України запровадив нові штрафи та посилив відповідальність для учасників небанківського фінансового ринку. Йдеться про фінансові компанії, страхові організації, кредитні спілки та ломбарди, для яких уточнили правила нагляду та застосування санкцій.

    Відповідні зміни закріплені постановою правління НБУ та спрямовані на підвищення прозорості роботи ринку, а також на посилення контролю за дотриманням законодавства у сфері фінансових послуг. Нові правила набирають чинності вже з кінця квітня 2026 року.

    Згідно з оновленими нормами, Нацбанк розширив перелік підстав для застосування штрафів. Зокрема, страхові компанії тепер можуть бути оштрафовані за порушення вимог до системи управління, а фінансові компанії та ломбарди — за недотримання правил авторизації та умов надання послуг. Окремо передбачена відповідальність для фінансових компаній за порушення стандартів корпоративного управління та систем внутрішнього контролю.

    Окрім штрафних санкцій, регулятор запровадив новий обов’язок для всіх учасників ринку. Якщо компанія не виконує вимоги або заходи впливу, застосовані Нацбанком, вона зобов’язана письмово пояснити причини такого невиконання. Це дозволить регулятору краще відстежувати ситуацію на ринку та оперативніше реагувати на ризики.

    У НБУ наголошують, що такі зміни є частиною системної реформи фінансового сектору, спрямованої на приведення українського регулювання до міжнародних стандартів. Посилення контролю має зменшити кількість порушень, підвищити рівень довіри до фінансових установ і захистити споживачів послуг.

    Важливо, що нові правила також деталізують механізми застосування різних заходів впливу — від коригувальних дій і раннього втручання до повноцінних санкцій. Це означає, що регулятор отримує більш гнучкий інструментарій для реагування на проблеми у діяльності компаній ще до того, як вони стануть критичними.

    Посилення контролю вже супроводжується практичними кроками. Раніше Нацбанк застосував значний штраф до однієї зі страхових компаній за порушення вимог законодавства та звітності, що стало сигналом для ринку про серйозність намірів регулятора.

    Таким чином, нові зміни означають перехід до більш жорсткої моделі нагляду за небанківським фінансовим сектором. Для компаній це означає необхідність посилити внутрішній контроль, дотримуватися стандартів управління та уважніше ставитися до регуляторних вимог, адже порушення тепер матимуть відчутні фінансові наслідки.