З 1 лютого українські банки запровадили обмеження на перекази з картки на картку – не більше ніж 150 тисяч гривень на місяць. Це частина заходів із боротьби з незаконними фінансовими операціями, а також спроба посилити контроль за рухом коштів фізичних осіб.
Про те, через які причини найчастіше може покарати банк та як це відбувається, пише OBOZ.UA.
“Останні обмеження впровадили через казино. Українці страждають через те, що наші казино використовували дропи, а Нацбанк не знайшов кращого рішення, аніж обмежити всім перекази”, – розповідає високопоставлений представник уряду. “Дропи” – це українці, які продають свої банківські картки для виведення коштів. У деяких казино половина усіх зарахованих гравцями коштів начебто не беруть участі в грі і повертаються на рахунки фізосіб. І потім ці фізособи (а насправді “дропи”) виводять кошти.
“Можна збирати 25-30 млрд грн податків, а у 2024-му зібрали 17,7 млрд грн. Тобто десь 71 оператор недоплачує до 12,2 млрд грн. Але точної цифри ніхто не знає”, – розповідають в уряді. При тому заблокувати рахунки “дропа” не так легко. На організаторів схеми працює цілий штат юристів.
За підозрілі надходження від казино банки блокують рахунки першочергово. OBOZ.UA проаналізував десятки судових справ (йдеться про позови українців проти банків). Левова частка позовів проти банків – від тих, кого банк вважає “дропами”. Яскравий приклад – цивільна справа 757/4118/24-ц, яку розглядав кілька місяців тому Печерський районний суд Києва. Адвокатка вимагала, щоб “Райффайзен Банк” розблокував рахунок клієнта, на який надходить зарплата. “Незаконні операції не проводились, однак банк безпідставно заблокував рахунок”, – заявила представниця позивача.
“Крім заробітної плати на рахунок надійшло від компаній slotscity.ua, Cosmolot.ua, SENSE 02 CARD 535 442,62 тис. грн”, – йдеться в матеріалах справи. Крім того, він також отримав дохід від цих гральних компаній у розмірі 71,3 тис. та 48,5 тис. грн відповідно. У сумі від казино позивач за чотири місяці отримав 663,9 тис. грн. Такі транзакції чоловік пояснив тим, що він поповнив рахунки в казино і вирішив, не зробивши ставки, вивести кошти на рахунок у “Райффайзен Банку”. Такі дії повністю відповідають поведінці “дропів”.
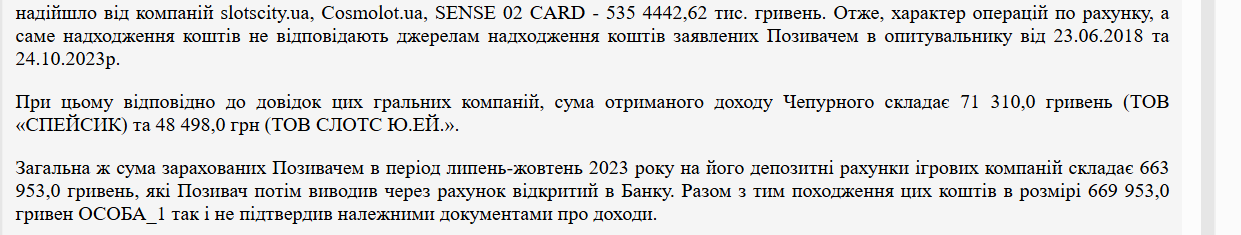
“Позивач за рахунок невідомих джерел зміг за певний період 2023 року поповнити депозит у цих казино на загальну суму 663 тис. грн (сума згідно з наданими довідками) і потім виводить дані кошти на свій рахунок у банку. Якщо порівняти, то річний дохід позивача за весь 2022 рік становить 634 тис. грн (згідно з наданою довідкою ОК-5). Щодо даних транзакцій, позивач так і не зміг розкрити джерела, за рахунок яких він проводив ставки в онлайн-казино”, – йдеться в рішенні суду. Зазначимо, що це цивільна справа, позивача ніхто не звинувачував у відмиванні коштів. Однак Печерський районний суд Києва вирішив відхилити позов і погодився, що банк законно закрив рахунок.
Клієнт банку також вимагав заплатити йому моральну компенсацію у розмірі 733 тис. грн. “Перспектива того, що щодо позивача можуть бути проведені слідчі дії та він може бути обвинуваченим у відмиванні коштів чи тероризмі, останнього дуже пригнічує. Враховуючи зазначене, позивач просить вимоги задовольнити та стягнути з АТ КБ “Приватбанк” 733 000 грн моральної шкоди”, – йдеться в позові.
Банк встановив, що з 1 січня 2023-го до 21 лютого 2024-го на рахунок клієнта надходили великі суми: від 78 тис. до 317,2 тис. грн. При цьому той дохід, який він вказав у анкеті, становив 35 тис. грн.
“Враховуючи наведені положення законодавства, а також умови АТ КБ “ПриватБанк”, під час аналізу діяльності позивача на підставі наявних документів та відомостей банк встановив неприйнятно високий ризик, у зв`язку із чим ухвалив рішення про відмову від підтримання ділових відносин із позивачем”, – йдеться в матеріалах справи. Звісно, суд відмовив клієнту банку.
Необхідно дотримуватись правил фінансової гігієни, тоді жодних проблем із банками не буде. Якщо ви, наприклад, берете гроші у борг, варто оформити договір позики. Також важливо отримувати “білі доходи”. Якщо банк матиме до вас питання, на які ви зможете надати відповіді, проблем із фінмоніторингом не буде.
Усі українські банки блокують рахунки через порушення правил фінансового моніторингу. І навіть якщо клієнт не знав, що порушує, банк автоматично перевірить транзакцію і визначить як “ризиковану”. А якщо ризикованих операцій багато, то можуть розірвати угоду про співпрацю.
Інколи для блокування достатньо обміняти криптовалюту й отримати кошти з рахунку, який раніше використовували шахраї. Також заблокувати можуть будь-яку “нетипову” операцію: на велику суму з готівкою. Під особливою увагою перебувають і всі політично значущі особи. Тому, якщо ви, наприклад, народний депутат, банк буде значно частіше просити у вас пояснити, хто переказав вам кошти.
Особливу увагу варто приділяти таким випадкам:
- зняття незвично великої суми готівки в регіоні, де ви зазвичай не перебуваєте;
- великі онлайн-покупки, особливо вночі;
- отримання великої суми на картку та її виведення готівкою;
- операції з криптовалютою чи іншими віртуальними активами на суму понад 30 тис. грн;
- транзакції на великі суми.
Фінансовий моніторинг в Україні з часом буде лише посилюватись. Саме банки мають контролювати, що клієнт використовує “білі” гроші, а фінансова установа не допомагає відмивати зароблене в “тіні”.