Позначка: інвестори

  • Україна виставляє на продаж два великі банки: Кабмін запускає приватизацію Sense Bank та Укргазбанку

    Україна виставляє на продаж два великі банки: Кабмін запускає приватизацію Sense Bank та Укргазбанку

    Кабінет Міністрів України зробив новий крок до приватизації двох системно важливих фінансових установ — Sense Bank та Укргазбанку. Уряд створив спеціальну комісію, яка відповідатиме за організацію продажу державних пакетів акцій, визначення умов конкурсів, допуск потенційних покупців і погодження результатів торгів. До процесу можуть залучити представників міжнародних фінансових організацій та інституцій Європейського Союзу. Влада обіцяє забезпечити прозору конкуренцію, залучити інвесторів і зменшити частку держави в банківському секторі. Водночас створення комісії ще не означає, що банки вже продані або найближчим часом обов’язково отримають нових власників.

    Про відповідне рішення 18 жовтня повідомив прем’єр-міністр України Сергій Корецький. Інформацію оприлюднило агентство «Укрінформ», а також ТСН.

    За словами очільника уряду, спеціальна комісія здійснюватиме ключові організаційні та процедурні функції під час підготовки до продажу.

    Йдеться про один із важливих етапів реалізації державної стратегії скорочення частки державного капіталу в українській банківській системі.

    Головна мета — знайти інвесторів, які запропонують економічно обґрунтовану ціну та забезпечать подальший розвиток фінансових установ.

    Що вирішуватиме спеціальна комісія

    Створений урядом орган отримав повноваження щодо організації конкурсних процедур продажу державних пакетів акцій.

    Зокрема, комісія визначатиме порядок проведення конкурсів і розглядатиме питання допуску потенційних інвесторів.

    Також вона погоджуватиме стартову ціну з урахуванням рекомендацій фінансового радника.

    Після проведення конкурсів комісія визначатиме переможців і погоджуватиме запропоновану ціну продажу.

    Остаточні рішення передаватимуть на затвердження Кабінету Міністрів.

    Такий механізм покликаний забезпечити контроль над процесом і зменшити ризики непрозорого відчуження державних активів.

    Водночас комісія не може довільно визначати покупців поза передбаченою законодавством процедурою.

    Продаж регулюється спеціальним законом про відчуження державних пакетів акцій банків.

    До приватизації залучать міжнародних партнерів

    За словами Сергія Корецького, до роботи комісії можуть долучитися представники міжнародних фінансових організацій та європейських інституцій.

    Їхня участь має допомогти забезпечити прозорість процедур і відповідність міжнародним стандартам.

    Україна зацікавлена в тому, щоб серед претендентів були фінансово стійкі інвестори, здатні не лише придбати акції, а й підтримувати подальший розвиток банків.

    Питання міжнародного супроводу процесу обговорюється вже тривалий час.

    Ще 31 березня 2026 року Міністерство фінансів оголосило конкурс із відбору фінансового радника, який мав супроводжувати продаж обох банків.

    Відповідно до умов конкурсу, радник повинен мати значний міжнародний досвід проведення угод зі злиття та поглинання фінансових установ.

    Серед його завдань — підвищення інвестиційної привабливості пакетів акцій, пошук покупців, підготовка документів і супровід усіх етапів продажу.

    За повідомленням прем’єра від 18 жовтня, Міністерство фінансів уже обрало радників для обох банків.

    Однак їхніх назв у цьому повідомленні не наведено.

    Скільки може коштувати продаж двох банків

    Одна з головних інтриг — майбутня вартість державних пакетів акцій.

    Наразі уряд не оголосив остаточних стартових цін продажу Sense Bank та Укргазбанку.

    Саме фінансові радники повинні допомогти визначити економічно обґрунтовану оцінку активів.

    При цьому вартість банку залежить не лише від розміру його активів.

    До уваги можуть братися прибутковість, якість кредитного портфеля, обсяг капіталу, зобов’язання, перспективи розвитку та ситуація на фінансовому ринку.

    Крім того, важливе значення мають потенційні юридичні й репутаційні ризики.

    Саме тому називати конкретні суми майбутнього продажу без завершення оцінювання було б передчасно.

    Станом на 18 жовтня офіційної інформації про стартову ціну та дату проведення конкурсів немає.

    Чому держава вирішила продати Sense Bank

    Sense Bank раніше працював в Україні під назвою Альфа-Банк.

    У липні 2023 року фінансова установа перейшла у державну власність.

    Причиною стали санкції щодо колишніх власників банку, пов’язаних із Росією.

    Національний банк ухвалив рішення про виведення установи з ринку за спеціальною процедурою, після чого держава придбала 100% її акцій.

    Метою цього рішення було збереження стабільної роботи системно важливого банку та захист інтересів вкладників.

    Відповідну історію переходу Sense Bank у державну власність викладено на офіційному сайті Міністерства фінансів.

    Нині держава готується повернути банк приватному інвестору.

    У серпні прем’єр-міністр Сергій Корецький уже заявляв про необхідність прискорити його продаж.

    Тоді він наголосив, що кошти, отримані від приватизації Sense Bank, планується спрямувати на фінансування потреб Сил оборони України.

    Однак остаточна сума таких надходжень стане відомою лише після фактичного продажу.

    Скандали навколо Sense Bank

    Підготовка до приватизації відбувається на тлі публічних дискусій щодо корпоративного управління банком.

    У серпні 2026 року Кабінет Міністрів достроково припинив повноваження голови наглядової ради Sense Bank Миколи Гладишенка.

    Рішення було ухвалене після отримання інформації від Національного банку щодо невідповідності посадовця встановленим кваліфікаційним вимогам.

    Про це офіційно повідомляло Міністерство фінансів.

    Крім того, діяльність колишніх і чинних представників органів управління банку привертала увагу парламентської Тимчасової слідчої комісії.

    Зокрема, «Ненька інфо» раніше повідомляла про заяви колишнього голови наглядової ради Шевкі Аджунера щодо обставин залучення бізнесмена Василя Веселого до роботи з банком.

    Водночас наведені в парламенті свідчення є позицією конкретних учасників подій та самі по собі не доводять незаконного впливу на кадрові рішення.

    Підготовка банку до приватизації та перевірка питань корпоративного управління залишаються окремими процесами.

    Що відомо про Укргазбанк

    Укргазбанк — один із системно важливих банків України.

    Держава отримала контроль над установою у 2009 році, під час світової фінансової кризи.

    Надалі банк проходив додаткову капіталізацію за участю держави.

    Наразі державі належить 94,94% акцій Укргазбанку.

    Фінансова установа працює з фізичними особами, підприємствами та бюджетними організаціями.

    Окремим напрямком її діяльності є фінансування екологічних та енергоефективних проєктів.

    Банк також бере участь у реалізації державних фінансових програм.

    Раніше «Ненька інфо» повідомляла про підключення Укргазбанку до системи оплати державних послуг через «Дію».

    Інтеграція дозволила громадянам використовувати платіжні інструменти банку під час сплати окремих податків, адміністративних послуг та інших платежів.

    Після потенційної приватизації банк може продовжити роботу під контролем нового акціонера, однак конкретні зміни залежатимуть від майбутнього власника та погодженої стратегії.

    Чи безпечний продаж для банківської системи

    Одним із ключових питань залишається вплив приватизації на фінансову стабільність.

    У серпні 2025 року Рада з фінансової стабільності розглянула потенційні ризики продажу державних пакетів акцій Sense Bank та Укргазбанку.

    За результатами обговорення учасники дійшли висновку, що продаж у межах передбаченої законом процедури не повинен негативно вплинути на фінансову стабільність банківського сектору.

    Водночас було наголошено на необхідності виваженого проведення приватизації та забезпечення належної вартості державних активів.

    Відповідне рішення оприлюднило Міністерство фінансів.

    Це означає, що уряд має офіційну оцінку можливості проведення процедури, але не звільняється від необхідності контролювати ризики на кожному її етапі.

    Що буде з рахунками та депозитами клієнтів

    Для клієнтів обох банків головне питання полягає в тому, чи вплине зміна власника на їхні гроші, кредити й обслуговування.

    Наразі повідомлення про створення комісії не передбачає жодного припинення роботи фінансових установ.

    Банки продовжують здійснювати операції у звичайному порядку відповідно до чинних правил та нормативів Національного банку.

    У разі продажу державного пакета акцій зміниться власник відповідної частки капіталу банку.

    Однак сама зміна акціонера не означає автоматичного припинення договорів із клієнтами.

    Депозитні та кредитні договори продовжують діяти відповідно до визначених у них умов і законодавства.

    Також зміна власника не є підставою для автоматичного списання коштів із рахунків громадян.

    Водночас новий власник у майбутньому може переглядати бізнес-стратегію, продуктові пропозиції та окремі умови обслуговування у межах законодавства.

    Поки що жодних конкретних таких змін не анонсовано.

    Чому уряд скорочує державну частку в банківському секторі

    Продаж Sense Bank та Укргазбанку є частиною довгострокової стратегії реформування банківської системи України.

    Міністерство фінансів визначає скорочення державної присутності в банківському секторі одним із пріоритетних напрямків своєї діяльності.

    Очікується, що залучення приватних інвесторів сприятиме конкуренції, підвищенню ефективності управління та розвитку фінансових послуг.

    Крім того, держава може отримати додаткові бюджетні надходження від продажу акцій.

    Однак економічний результат залежатиме від реального попиту інвесторів, умов угоди та вартості активів.

    Важливо, що приватизація цих двох банків не означає початку негайного продажу всіх державних фінансових установ.

    Зокрема, оновлена стратегія державних банків передбачає, що продаж ПриватБанку допускається після завершення воєнного стану.

    Коли банки отримають нових власників

    Наразі Кабінет Міністрів створив спеціальну комісію та визначив її ключові повноваження.

    Міністерство фінансів уже здійснило відбір фінансових радників.

    Наступними етапами стануть підготовка конкурсної документації, оцінювання пакетів акцій, визначення стартових умов і допуск потенційних покупців.

    Після проведення конкурсів результати повинні бути погоджені та затверджені в установленому порядку.

    Станом на 18 жовтня 2026 року Sense Bank та Укргазбанк залишаються банками з державною участю. Переможців продажу, остаточної вартості пакетів акцій і дат проведення конкурсів уряд поки не оголосив.

    Таким чином, рішення про створення комісії означає перехід до нового організаційного етапу приватизації, але не завершення продажу.

    Для держави головним завданням залишається забезпечити конкурентний процес і отримати справедливу ціну за активи, не створюючи додаткових ризиків для клієнтів та стабільності банківської системи.
  • Українські облігації стали одними з найприбутковіших у світі: інвестори заробили 150% з 2023 року

    Українські облігації стали одними з найприбутковіших у світі: інвестори заробили 150% з 2023 року

    Українські державні облігації, попри повномасштабну війну та високі економічні ризики, стали однією з найуспішніших інвестицій на ринку боргових паперів країн, що розвиваються. З початку 2023 року індекс українського боргу зріс приблизно на 150%, а лише від початку 2026-го — ще на 12%.

    Про це повідомляє Bloomberg. Зростанню вартості українських паперів сприяли стійкість країни під час війни, масштабна фінансова підтримка партнерів та домовленості з кредиторами щодо реструктуризації державного боргу.

    Особливо помітно змінилася ціна українських облігацій із погашенням у 2029 році. Наразі вони торгуються приблизно по 85 центів за $1 номіналу, тоді як у червні 2025 року їх можна було придбати приблизно за 58 центів.

    Дохідність цих паперів становить близько 13%.

    Український борг продовжує дорожчати

    За даними індексу Bloomberg, який відстежує дев’ять доларових випусків суверенних облігацій України, протягом 2025 року їхня вартість зросла приблизно на 10%. Від початку 2026 року приріст становить уже близько 12%.

    Водночас скорочується різниця між дохідністю українських паперів та казначейських облігацій США. Спред зменшився приблизно до 7,4 процентного пункта — на 2,5 пункта менше, ніж на початку року.

    Для ринку це свідчить про те, що інвестори оцінюють ризики українського боргу дещо нижче, ніж раніше, хоча вони все ще залишаються значними.

    Одним із ключових факторів стало посилення підтримки з боку Європи. На початку 2026 року європейські партнери погодили для України кредитний пакет на €90 млрд.

    Заробляють і власники корпоративних облігацій

    Зростання не обмежилося державними паперами. Український корпоративний борг також демонструє високу дохідність.

    Зокрема, облігації Metinvest NV від початку року принесли інвесторам близько 31%, а папери «Нафтогазу» — приблизно 23%.

    Таким чином, українські боргові інструменти залишаються надзвичайно ризиковими, але потенційно прибутковими активами для інвесторів, готових приймати ризики, пов’язані з війною.

    Ризики залишаються величезними

    Попри потужне зростання українських паперів, Bloomberg звертає увагу на низку факторів, здатних швидко змінити ситуацію.

    Насамперед це продовження війни. Переговори щодо її завершення поки не дали результату, а російські удари по енергетичній, промисловій та портовій інфраструктурі створюють додаткові ризики для української економіки.

    Особливо важливим залишається стан чорноморських портів, від яких залежить значна частина українського експорту та валютних надходжень.

    Серйозним викликом є і рівень державного боргу. За оцінкою Київської школи економіки, він уже перевищує річний ВВП України. До 2027 року співвідношення державного боргу до ВВП може сягнути приблизно 110%.

    Україні можуть знову знадобитися боргові домовленості

    Додатковим фактором для інвесторів залишається позиція Міжнародного валютного фонду.

    МВФ затвердив для України чотирирічну програму фінансування обсягом $8,1 млрд. Фонд наразі не вимагає негайної нової реструктуризації, однак допускає, що надалі країні може знадобитися додаткове врегулювання боргового навантаження.

    За негативного сценарію МВФ оцінює сукупну потребу України у фінансуванні протягом чотирьох років у $146,3 млрд.

    Тому подальша вартість українських облігацій залежатиме одразу від кількох ключових факторів: ситуації на фронті, масштабів фінансової допомоги партнерів, стану економіки та перспектив завершення війни.

    Поки ж інвестори, які зробили ставку на український борг у найбільш ризиковий період, отримали значний прибуток: з початку 2023 року індекс українських облігацій зріс приблизно на 150%.

  • Квартири продавали двічі: у Києві викрили аферу на 175 млн грн, ЗМІ назвали відомого забудовника

    Квартири продавали двічі: у Києві викрили аферу на 175 млн грн, ЗМІ назвали відомого забудовника

    У Києві правоохоронці розслідують масштабну справу про ймовірне шахрайство з нерухомістю у житловому комплексі на Печерську. За версією слідства, учасники схеми повторно продавали квартири, майнові права на які вже належали державному банку та приватним інвесторам. Загальна сума встановлених збитків перевищує 175 млн гривень, а йдеться щонайменше про 58 квартир.

    Про нові подробиці справи 14 серпня повідомив генеральний прокурор Руслан Кравченко. За його інформацією, підозри отримали дев’ять осіб — ймовірний організатор та ще вісім учасників схеми. Слідство вважає організатором колишнього депутата Дніпровської міської ради, який свого часу отримав корпоративні права групи компаній, пов’язаних із кількома недобудованими об’єктами у центрі Києва.

    Імені підозрюваного в офіційному повідомленні правоохоронців не називали. Водночас українські ЗМІ повідомили, що йдеться про бізнесмена та колишнього депутата Дніпровської міськради Олександра Турчина. Цю інформацію варто відокремлювати від офіційної позиції слідства: остаточно винуватість будь-якої особи може встановити лише суд.

    Дані з відкритих джерел підтверджують політичний та будівельний бекграунд Олександра Турчина. Рух ЧЕСНО вказує, що він був депутатом Дніпровської міської ради кількох скликань: уперше обрався ще 2002 року, згодом представляв «Нашу Україну», Партію регіонів та «Опозиційний блок». На виборах 2020 року він балотувався знову, але депутатом не став.

    У центрі справи — квартири у ЖК Delmar

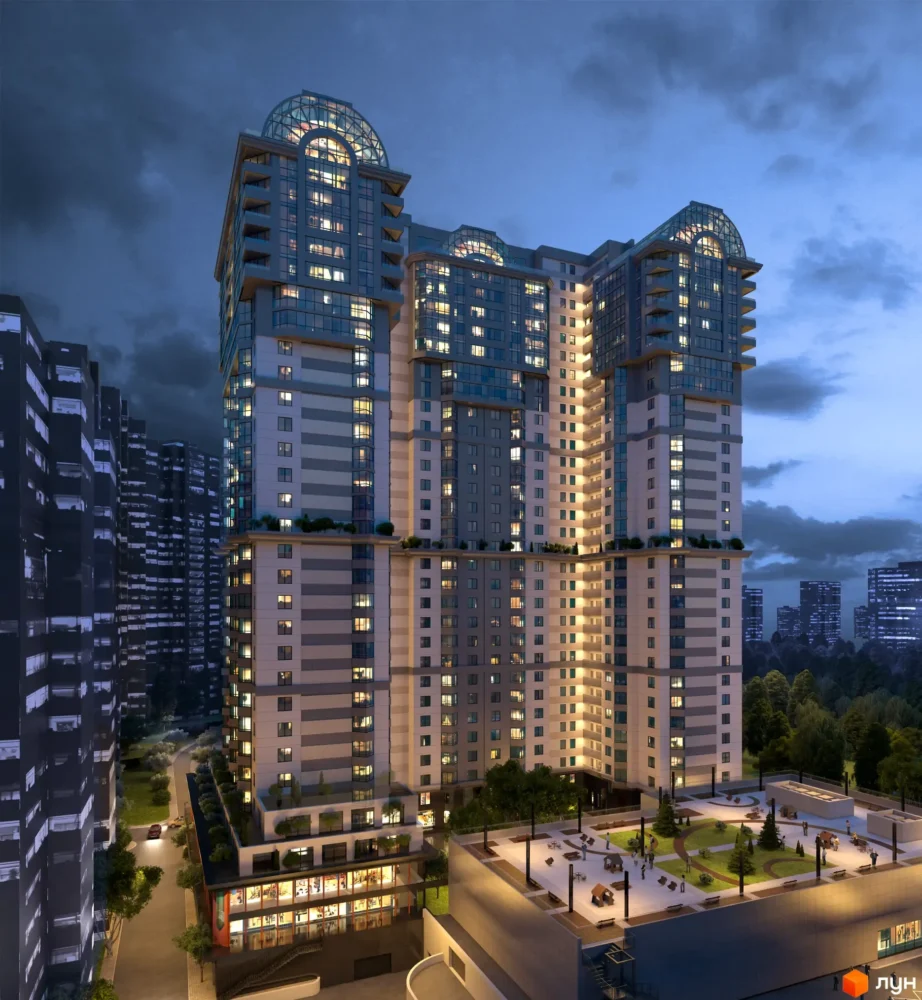
    За даними «Економічної правди» та інших українських медіа, справа стосується житлового комплексу Delmar на Печерську. Відкриті каталоги нерухомості вказують адресу комплексу — вулиця Андрія Верхогляда, 4б, колишня вулиця Михайла Драгомирова. ЖК належить до преміального сегмента, складається з двох секцій і налічує понад 400 квартир. ЛУН наразі вказує для комплексу 32 поверхи та 426 квартир.

    Історія самого будинку почалася задовго до нинішнього кримінального провадження. У старіших матеріалах про будівництво зазначалося, що первинний проєкт змінювався: свого часу йшлося про 22 поверхи, пізніше — про 27, а після зміни концепції висотність збільшилася до 32 поверхів.

    Саме зміна параметрів об’єкта тепер фігурує і в описі ймовірної шахрайської схеми. За версією слідства, після отримання контролю над компаніями, пов’язаними з недобудовами, учасники схеми почали розпоряджатися квартирами, хоча права на значну частину житла вже належали іншим особам.

    Найбільший епізод стосується 50 квартир. Майнові права на них, як стверджують правоохоронці, на підставі судового рішення належали одному з державних банків. Однак квартири нібито повторно відчужили на користь інших покупців.

    Для цього, за матеріалами слідства, могли змінювати технічні характеристики приміщень, використовувати документи з неправдивими відомостями та проводити нову реєстрацію майнових прав. Збитки лише державному банку оцінюють у понад 164 млн гривень.

    Ще вісім квартир, за версією правоохоронців, раніше придбали фізичні особи. Попри це, житло нібито повторно продали іншим людям. Таким чином, у справі наразі фігурують щонайменше 58 об’єктів нерухомості.

    При цьому правоохоронці не виключають, що встановлена кількість квартир — не остаточна. Слідство продовжує перевіряти можливі інші епізоди подвійних продажів і встановлювати повне коло потерпілих.

    Навіщо могли змінювати характеристики квартир

    Одна з найцікавіших деталей справи стосується маніпуляцій із самим об’єктом нерухомості. За даними прокуратури, для ускладнення ідентифікації квартир могли змінювати їхні технічні параметри та використовувати підроблені документи.

    Окремо повідомляється про зміну юридичної адреси житлового комплексу. У відкритих джерелах справді зустрічаються різні варіанти адреси Delmar — зокрема Верхогляда, 4б та 14а. На різних майданчиках нерухомості відрізняються навіть дані щодо поверховості будинку: частина каталогів вказує 30 поверхів, інші — 32.

    Сам факт таких розбіжностей не доводить кримінальної схеми, однак демонструє, наскільки складною може бути історія документації цього об’єкта.

    ЖК при цьому давно введений в експлуатацію. За даними ЛУН, будівництво завершили та будинок ввели в експлуатацію у другому кварталі 2019 року. Комплекс має підземний паркінг приблизно на 300 автомобілів і розташований у престижній частині Печерського району.

    Хто такий Олександр Турчин

    Олександр Турчин має багаторічний досвід у будівельній сфері. За даними ЧЕСНО, він здобув освіту у Придніпровській державній академії будівництва та архітектури за спеціальністю «Теплогазопостачання і вентиляція».

    Відкриті реєстрові дані також пов’язують його з низкою юридичних осіб у будівельній та суміжних сферах. Зокрема, у реєстрах він фігурує серед керівників або власників компаній та громадських організацій, пов’язаних із будівництвом.

    Окремо столичні медіа раніше писали про Турчина як засновника Dema Development. У портфелі компанії згадувалися проєкти у Києві та інших містах. У публікаціях також простежувалися зв’язки Турчина з юридичними особами, назви яких містили Delmar. Зокрема, повідомлялося, що у 2014–2015 роках він був заступником директора ТОВ «Дельмар Арена».

    Ці відомості самі по собі не свідчать про причетність до злочину, але пояснюють, чому саме його ім’я з’явилося в медійних публікаціях про нинішнє розслідування.

    Слідство перевіряє рух грошей

    Окремий напрям кримінального провадження стосується коштів, отриманих від операцій із квартирами. За версією правоохоронців, гроші могли переводити в готівку та проводити через підконтрольні підприємства, а згодом спрямовувати на придбання іншого майна та фінансування будівельних проєктів.

    Саме тому справа не обмежується лише ймовірним шахрайством із квартирами. Повідомлені фігурантам підозри стосуються також легалізації майна, одержаного злочинним шляхом, і використання підроблених документів.

    Правоохоронці тепер мають простежити весь ланцюг операцій — від первинних майнових прав на квартири до їх повторного оформлення, руху отриманих від покупців грошей та подальшого використання цих коштів.

    Паралельно слідство встановлює можливих нових потерпілих. Це особливо важливо у випадку подвійних продажів, адже в результаті на один і той самий об’єкт можуть претендувати одразу кілька сторін, кожна з яких має власний пакет документів.

    Наразі вирішується питання щодо запобіжних заходів підозрюваним. Остаточні висновки щодо їхньої вини може зробити лише суд. До набрання обвинувальним вироком законної сили всі фігуранти відповідно до презумпції невинуватості вважаються невинуватими.

    Розслідування водночас може виявитися значно масштабнішим, ніж уже оголошені 58 квартир і понад 175 млн грн збитків. Правоохоронці продовжують перевіряти документацію, рух коштів та інформацію про можливі інші подвійні продажі.

  • Мінус 5% за день: ціни на нафту впали після несподіваного розвороту США щодо Ірану

    Мінус 5% за день: ціни на нафту впали після несподіваного розвороту США щодо Ірану

    Світові ціни на нафту різко впали до мінімальних рівнів за останні місяці після заяв президента США Дональда Трампа про те, що Вашингтон і Тегеран нібито наблизилися до укладення угоди, яка може зупинити новий виток конфлікту на Близькому Сході та відновити повноцінне судноплавство через Ормузьку протоку.

    На тлі цих сигналів нафта сорту Brent подешевшала приблизно на 5% — до 85,8 долара за барель. Американська WTI також втратила близько 5% і опустилася до 83,2 долара за барель. Для ринку це стало різким розворотом після періоду тривожного зростання, спричиненого ризиком нової війни США з Іраном та загрозою блокування одного з найважливіших нафтових маршрутів світу, пише FT.

    Ключовим тригером для падіння котирувань стала заява Трампа про те, що фінальні умови домовленості з Іраном уже майже погоджені. Американський президент дав зрозуміти, що Вашингтон відмовився від планів негайних ударів по Ірану після прогресу в переговорах. Ще напередодні він погрожував «дуже сильним ударом» по Тегерану, однак згодом заявив, що військового сценарію наразі вдалося уникнути.

    За даними іранських медіа, сторони обговорюють 14-пунктний меморандум про врегулювання конфлікту. Серед його ключових положень — повне припинення бойових дій, відновлення судноплавства через Ормузьку протоку, часткове послаблення санкцій проти Ірану, доступ до частини заморожених іранських активів та запуск окремого переговорного процесу щодо ядерної програми.

    Саме пункт про Ормузьку протоку став найбільш важливим для нафтового ринку. Через цю вузьку морську артерію проходить значна частина світових поставок нафти та скрапленого газу. Будь-які погрози її закриття традиційно призводять до стрибків цін, адже ринок одразу закладає у вартість ризик перебоїв із постачанням енергоносіїв.

    Останніми тижнями саме ситуація навколо Ормузу тримала трейдерів у напрузі. Іран погрожував обмежити або заблокувати рух суден у відповідь на дії США та їхніх союзників. У разі повної зупинки судноплавства світовий ринок міг би зіткнутися з різким дефіцитом поставок, що потенційно штовхнуло б нафту до значно вищих цінових рівнів.

    Однак новини про можливе дипломатичне врегулювання різко змінили настрої інвесторів. Ринок відреагував миттєво: премія за геополітичний ризик почала зникати з цін, а трейдери стали закладати сценарій поступової нормалізації поставок.

    Аналітики попереджають, що нинішнє падіння цін ще не означає повного завершення кризи. Іран, за даними місцевих джерел, остаточно не затвердив текст угоди та не готовий поступатися власними «червоними лініями». До того ж питання ракетної програми Ірану та підтримки союзних Тегерану сил у регіоні, за повідомленнями медіа, не включені до проєкту меморандуму. Це означає, що навіть після можливого підписання документа ризики нового загострення збережуться.

    Водночас фінансові ринки вже почали відігравати сценарій деескалації. Європейські та американські фондові індекси пішли вгору. Загальноєвропейський Stoxx Europe 600 зріс, британський FTSE 100 також додав у ціні. У США індекси S&P 500 та Nasdaq продовжили зростання після сильного підйому напередодні.

    Позитивна реакція була помітна і в Азії. Південнокорейський Kospi та японський Nikkei 225 продемонстрували суттєве зростання, додатково підтримане інтересом інвесторів до виробників мікрочипів та компаній, пов’язаних із розвитком інфраструктури штучного інтелекту.

    Падіння нафтових цін також вплинуло на очікування щодо політики центральних банків. Інвестори почали менше закладати ризик швидкого підвищення ставок, адже дешевша нафта може знизити інфляційний тиск. Ринки деривативів тепер очікують, що Федеральна резервна система США може перейти до підвищення ставки пізніше, ніж прогнозувалося раніше.

    Для споживачів нижчі ціни на нафту потенційно можуть означати послаблення тиску на вартість пального, транспортування та логістики. Водночас для нафтовидобувних країн падіння котирувань створює нові бюджетні ризики, особливо якщо тенденція збережеться.

    Окрему увагу ситуація має і для України. Нижчі світові ціни на нафту можуть послабити енергетичні доходи Росії, яка продовжує фінансувати війну за рахунок експорту сировини. Проте ефект залежатиме від того, наскільки довго триватиме зниження цін і чи не повернеться ринок до зростання у разі зриву переговорів між США та Іраном.

    Поки що інвестори отримали сигнал, на який чекали: ризик великої війни на Близькому Сході зменшився, а перспектива відкриття Ормузької протоки стала реальнішою. Але остаточна розв’язка ще попереду. Якщо угоду буде підписано, нафтовий ринок може отримати новий імпульс до стабілізації. Якщо ж переговори зірвуться, ціни здатні швидко повернутися до зростання.

  • Нафта зросла на тлі сумнівів у переговорах США та Ірану

    Нафта зросла на тлі сумнівів у переговорах США та Ірану

    Світові ціни на нафту 22 травня зросли на тлі зростаючих сумнівів інвесторів у можливості швидкого дипломатичного прориву між Сполученими Штатами та Іраном. Ринок продовжує реагувати на суперечливі сигнали з переговорного процесу, балансуючи між очікуваннями потенційного пом’якшення санкцій і ризиками загострення напруги на Близькому Сході. Про це повідомляє Reuters.

    Ф’ючерси на нафту еталонного сорту Brent зросли на 1,66 долара, або на 1,6%, до 104,24 долара за барель. Американська нафта марки West Texas Intermediate (WTI) подорожчала на 1,11 долара, або на 1,2%, до 97,46 долара за барель. Таким чином, ринок зафіксував помірне денне зростання після попередніх коливань, які були викликані заявами політиків і змінами у геополітичних очікуваннях.

    Водночас аналітики звертають увагу, що попри денне зростання, тижнева динаміка залишається негативною: Brent втратила близько 4,6% вартості, тоді як WTI подешевшала на 7,6%. Це свідчить про те, що ринок перебуває у стані підвищеної нестабільності, де короткострокові новини часто змінюють напрям руху цін, але не формують сталого тренду.

    Ключовим фактором впливу на котирування залишається ситуація навколо переговорів між Вашингтоном і Тегераном щодо іранської ядерної програми. За даними Reuters, інвестори сумніваються, що сторони зможуть швидко досягти компромісу, попри окремі сигнали про зближення позицій.

    Зокрема, високопоставлені іранські джерела, на які посилаються журналісти, заявляють про певне зменшення розбіжностей у переговорах. Водночас Сполучені Штати продовжують наполягати на жорстких умовах контролю за ядерною програмою Ірану, що включає питання рівня збагачення урану та механізмів міжнародного нагляду.

    Окремим чутливим елементом переговорів залишається ситуація навколо Ормузької протоки — стратегічного морського маршруту, через який проходить значна частина світових постачань нафти. Будь-які ризики блокування або обмеження судноплавства в цьому регіоні традиційно викликають різке зростання цін на енергоносії, оскільки ринок закладає можливі перебої у постачанні.

    Державний секретар США Марко Рубіо заявив, що в переговорах фіксуються «деякі позитивні сигнали», однак наголосив на збереженні суттєвих розбіжностей між сторонами. За його словами, ключові питання залишаються невирішеними, а прогрес залежить від готовності Тегерана до поступок у сфері ядерної програми.

    Ринкові аналітики зазначають, що нинішнє зростання цін на нафту має переважно реактивний характер і пов’язане з оцінкою ризиків, а не з фундаментальним дефіцитом пропозиції. Інвестори закладають у ціни сценарій, за якого переговори можуть або зірватися, або затягнутися, що зберігатиме санкційний тиск на Іран і обмежуватиме його експорт нафти.

    Водночас додатковий вплив на ринок мають і короткострокові фактори, зокрема дані про запаси нафти у США та рівень видобутку. Обмежена пропозиція та скорочення запасів у США в попередні періоди також підтримували ціни, створюючи додатковий баланс на ринку.

    Напередодні, 21 травня, котирування нафти вже зростали більш ніж на 1% на тлі обережного оптимізму щодо переговорів між США та Іраном. Тоді інвестори частково відіграли попередні втрати, зважаючи на можливі сигнали деескалації.

    Ще днем раніше ціни на нафту знижувалися приблизно на 1% після заяви президента США Дональда Трампа про те, що конфлікт на Близькому Сході може завершитися найближчим часом. Ця заява тоді посилила очікування можливого пом’якшення геополітичної напруги, що тимчасово знизило премію за ризик у ціні нафти.

    Таким чином, нафтовий ринок залишається надзвичайно чутливим до політичних заяв та дипломатичних сигналів. Будь-які зміни у переговорах між США та Іраном, а також ескалація або деескалація на Близькому Сході продовжують відігравати ключову роль у формуванні цінової динаміки, тоді як інвестори утримуються від довгострокових прогнозів через високу невизначеність.

  • Ціни на нафту знижуються на тлі невизначеності між США та Іраном

    Ціни на нафту знижуються на тлі невизначеності між США та Іраном

    Світові ціни на нафту продовжили зниження на тлі підвищеної геополітичної невизначеності та очікувань щодо розвитку ситуації навколо крихкого перемир’я між США та Іраном. Додатковим фактором для ринку стали очікування ключового міжнародного саміту в Китаї за участю президента США Дональда Трампа та голови КНР Сі Цзіньпіна, який може вплинути на глобальну енергетичну політику. Про це повідомляє Reuters.

    Інвестори уважно стежать за розвитком подій на Близькому Сході, де ситуація залишається нестабільною після тривалого періоду військової ескалації. Ринок нафти реагує на будь-які сигнали щодо можливого припинення вогню або, навпаки, відновлення конфлікту, оскільки це безпосередньо впливає на постачання енергоносіїв через один із найважливіших світових логістичних маршрутів — Ормузьку протоку.

    Ф’ючерси на нафту марки Brent знизилися на 1,22 долара, або 1,1%, до 106,55 долара за барель. Американська нафта West Texas Intermediate (WTI) подешевшала на 1,16 долара, або 1,1%, до 101,02 долара за барель. Попри це, обидва еталонні сорти залишаються на високих рівнях, утримуючись поблизу позначки у 100 доларів за барель, що свідчить про збереження структурно напруженого ринку.

    Аналітики відзначають, що ринок нафти перебуває в стані підвищеної чутливості до політичних і військових новин. Після початку ескалації між США, Ізраїлем та Іраном наприкінці лютого, а також на тлі часткових перебоїв у роботі Ормузької протоки, інвестори закладають у ціни премію за геополітичний ризик. Через це навіть короткострокові заяви або дипломатичні сигнали здатні спричиняти різкі коливання котирувань.

    За словами старшої ринкової аналітикині Phillip Nova Пріянки Сачдеви, нинішня ситуація на ринку характеризується відсутністю чіткого тренду, оскільки трейдери балансують між ризиком ескалації та потенційною деескалацією конфлікту. Вона зазначає, що невизначеність навколо Близького Сходу продовжує підтримувати ціни на підвищених рівнях, навіть попри короткострокові корекції.

    Експертка також підкреслила, що будь-яке нове загострення або загроза для постачання нафти через Ормузьку протоку може швидко повернути ринок до стрімкого зростання цін як на Brent, так і на WTI. Через цей стратегічний морський шлях проходить близько п’ятої частини світових поставок нафти та скрапленого природного газу, що робить його критично важливим для глобальної енергетичної стабільності.

    Окремо на ринок впливають і санкційні кроки США. Управління з контролю за іноземними активами (OFAC) нещодавно запровадило санкції проти 12 фізичних та юридичних осіб, які, за даними Вашингтона, сприяли експорту іранської нафти до Китаю. Це посилює тиск на іранський енергетичний сектор і додає додаткову невизначеність щодо подальших постачань.

    Водночас попередні торгові сесії демонстрували протилежну динаміку: напередодні ціни на нафту зросли більш ніж на 3%, продовживши ралі, яке було підтримане ослабленням очікувань щодо стабільного припинення вогню між США та Іраном. Це, своєю чергою, знову підняло ризики перебоїв із постачанням через Ормузьку протоку та посилило побоювання щодо дефіциту енергоносіїв на глобальному ринку.

    Таким чином, нафтовий ринок залишається у фазі високої волатильності, де ключовими драйверами виступають геополітичні події, дипломатичні процеси та ризики для глобальної логістики енергоносіїв. Інвестори продовжують уважно стежити за розвитком ситуації на Близькому Сході та сигналами з великих економічних центрів, які можуть визначити подальший рух цін у коротко- та середньостроковій перспективі.

  • SpaceX виходить на біржу: Маск збереже повний контроль

    SpaceX виходить на біржу: Маск збереже повний контроль

    Майбутній вихід компанії SpaceX на біржу може стати одним із наймасштабніших і водночас найбільш суперечливих первинних публічних розміщень акцій в історії світового фінансового ринку. Як повідомляє Reuters, журналісти агентства ознайомилися з проєктними документами майбутнього IPO, які розкривають надзвичайно жорстку модель корпоративного управління, що фактично закріплює одноосібний контроль засновника компанії Ілон Маск навіть після залучення публічних інвесторів.

    Згідно з матеріалами, які аналізує Reuters, структура IPO SpaceX побудована таким чином, щоб максимально обмежити вплив нових акціонерів на ухвалення рішень. Йдеться про систему акцій із різним обсягом голосів, жорсткі юридичні обмеження для інвесторів та фактичне усунення класичних механізмів корпоративного контролю, які зазвичай супроводжують публічні компанії. Така модель, як зазначається, створює унікальний випадок навіть для технологічного сектору США, де контроль засновників часто зберігається, але не в настільки концентрованій формі.

    Ключовим елементом майбутньої структури є поділ акцій на два класи. Акції класу A отримають звичайні інвестори, однак вони матимуть лише один голос на акцію. Водночас акції класу B, які залишаться у Маска та обмеженого кола інсайдерів, забезпечуватимуть десять голосів на одну акцію. Це дозволяє сформувати ситуацію, за якої навіть після виходу на біржу контроль над компанією залишиться у вузької групи осіб, а сам Маск збереже вирішальний вплив на стратегічні рішення.

    За даними документів, Маск нині володіє приблизно 42,5% акцій SpaceX, однак через систему суперголосів контролює близько 83,8% голосів у компанії. Після IPO цей показник, як очікується, залишиться вище 50%, що означає збереження фактичного контролю над радою директорів, ключовими призначеннями та стратегічними напрямками розвитку компанії. Фактично саме Маск визначатиме склад ради директорів, матиме право призначати або звільняти її членів і контролюватиме ухвалення рішень щодо великих угод, включно зі злиттями та поглинаннями.

    У документах також зазначається, що акції класу B будуть автоматично конвертовані в звичайні акції у разі їх продажу, що унеможливлює передачу розширених прав голосу зовнішнім інвесторам. Доступ до таких акцій буде суттєво обмежений і фактично залишиться за Маском, його родиною та окремими визначеними структурами. Це додатково посилює концентрацію контролю всередині компанії та мінімізує ризики розмивання впливу засновника.

    Окремий резонанс викликали юридичні положення, які регулюють права майбутніх акціонерів. У проєкті статуту передбачено, що інвестори автоматично відмовляються від права на суд присяжних у будь-яких спорах із компанією. Крім того, їм забороняється ініціювати колективні позови проти SpaceX, її керівництва, директорів або фінансових консультантів, залучених до IPO. Усі потенційні конфлікти мають вирішуватися через обов’язковий арбітраж, що суттєво звужує можливості судового захисту для акціонерів.

    Фахівці з корпоративного права зазначають, що подібна конструкція практично виключає класичні механізми акціонерного впливу. Юристи наголошують, що поєднання суперголосів, обмеження судових позовів та жорсткого контролю інсайдерів формує модель, яка мінімізує підзвітність керівництва перед ринком. Саме тому частина експертів уже називає запропоновану систему однією з найзакритіших серед великих публічних компаній.

    Показовим є й те, що SpaceX реєструється у штаті Техас, який останніми роками активно конкурує з іншими юрисдикціями США за лояльність великих корпорацій. Техаське корпоративне право дозволяє значно обмежувати можливості активних інвесторів впливати на управління компаніями, ускладнює процедури ініціювання акціонерних резолюцій та захищає керівництво від так званих ворожих поглинань. Саме після юридичних суперечок у Делавер, де суд скасував компенсаційний пакет Маска в 55,8 млрд доларів для Tesla, низка компаній, пов’язаних із Маском, почала переходити до техаської юрисдикції.

    Аналітики зазначають, що цей крок має стратегічний характер і спрямований на зменшення регуляторних ризиків та судового тиску на керівництво компанії. Водночас така модель викликає дискусії у фінансовій спільноті, оскільки вона суттєво змінює баланс між інтересами засновників і публічних інвесторів.

    Попри жорсткі умови, інтерес до IPO SpaceX залишається надзвичайно високим. За оцінками, компанія може залучити до 75 мільярдів доларів і отримати ринкову оцінку на рівні приблизно 1,75 трильйона доларів. Це може зробити розміщення найбільшим в історії фондового ринку, випередивши всі попередні технологічні IPO.

    Експерти пояснюють високий інтерес інвесторів масштабом впливу SpaceX на глобальну індустрію. Компанія є ключовим гравцем у космічних запусках, розвиває супутниковий інтернет Starlink і активно працює над програмою надважкої ракети Starship, яка має стати основою майбутніх міжпланетних місій, зокрема до Марс. Саме потенціал цих проєктів змушує інвесторів розглядати участь в IPO навіть попри суттєве обмеження їхніх корпоративних прав.

    Водночас частина експертів попереджає, що така модель може створити прецедент для інших технологічних гігантів, які також можуть прагнути залучати капітал, зберігаючи при цьому максимальний контроль засновників. У цьому контексті SpaceX може стати прикладом нового типу публічних компаній, де інвестори отримують доступ до капіталізації зростання, але мінімальний вплив на управління.

    Аналітики підкреслюють, що попри всі юридичні та корпоративні обмеження, саме очікування стрімкого зростання SpaceX і її домінування у стратегічних секторах економіки робить компанію однією з найпривабливіших для глобальних інвесторів, навіть за умов безпрецедентного рівня концентрації влади в руках засновника.

  • Після років зростання: у Дубаї вперше з 2020-го падають ціни на житло

    Після років зростання: у Дубаї вперше з 2020-го падають ціни на житло

    На ринку нерухомості Дубаю зафіксовано перше суттєве зниження цін із 2020 року. За даними аналітичних компаній та медіа, у березні 2026 року індекс житла знизився на 5,9% у місячному вимірі. Це стало сигналом зміни багаторічного тренду зростання, який тривав після пандемії COVID-19.

    Як повідомляє Bloomberg із посиланням на дані ValuStrat, падіння не є обвальним, однак воно свідчить про охолодження ринку. Фактично ціни повернулися приблизно до рівня піврічної давності, що поки не розглядається як повноцінна криза, але вже викликає занепокоєння серед інвесторів.

    Аналітики пояснюють зміну тренду насамперед геополітичними факторами. Напруженість у регіоні, зокрема конфлікти на Близькому Сході, вплинули на настрої інвесторів і зменшили приплив капіталу. Дубай тривалий час позиціонувався як «тиха гавань» для міжнародних інвестицій, але нинішня ситуація підриває цю репутацію.

    Водночас ринок реагує і на внутрішні чинники. Після стрімкого зростання більш ніж на 70% з 2020 року ціни досягли рівня, який для багатьох покупців став психологічно високим. Це призвело до природного уповільнення попиту.

    Генеральний директор компанії Betterhomes Луїс Гардінг зазначає, що ринок входить у фазу корекції:
    «Ми очікуємо, що ціни почнуть поступово знижуватися, оскільки попит слабшає».

    Ще одним фактором стала невизначеність. Інвестори стали обережнішими, довше приймають рішення, а девелопери змушені адаптуватися до нових умов. Зокрема, забудовники вже пропонують більш гнучкі умови — знижені авансові платежі та вигідніші розстрочки.

    Падіння цін супроводжується зменшенням активності на ринку. За даними REIDIN, загальна вартість угод із житлом у березні скоротилася майже на 20% — до 37,2 млрд дирхамів. Кількість угод також знизилася: з приблизно 16 тисяч до 13 тисяч за місяць.

    Найбільш вразливим виявився сегмент житла на стадії будівництва, який становить близько 75% усіх угод. Саме він найбільше залежить від очікувань інвесторів і швидко реагує на зміну настроїв. У березні продажі в цьому сегменті впали приблизно на 13%.

    Однак експерти наголошують: попри спад, ринок не зупинився. Девелопери продовжують запускати нові проєкти, а попит хоч і зменшився, але не зник. Покупцями залишаються як резиденти Об’єднаних Арабських Еміратів, так і іноземні інвестори, зокрема з Індії та Єгипту.

    Варто враховувати й сезонні фактори. У березні активність традиційно знижується через релігійні свята, зокрема Ід аль-Фітр, а також погодні умови — цього року на ринок вплинули сильні опади в ОАЕ.

    Додатковим сигналом змін у регіоні стало рішення про тимчасове закриття одного з найвідоміших готелів світу — Бурдж-аль-Араб. Його закривають на масштабну реконструкцію, яка триватиме близько півтора року. Формально це плановий ремонт, однак він відбувається на тлі зниження туристичного потоку та загальної невизначеності в регіоні.

    Економісти зазначають, що ринок нерухомості Дубая завжди був чутливим до глобальних змін. Його розвиток значною мірою залежить від іноземних інвесторів, які формують основний попит. За оцінками, понад 85% населення міста — експати, що робить економіку особливо залежною від міжнародних потоків капіталу.

    У короткостроковій перспективі аналітики прогнозують подальшу стабілізацію або помірне зниження цін. У довгостроковій — багато залежатиме від геополітичної ситуації, рівня довіри інвесторів і загального стану світової економіки.

    Ринок нерухомості Дубая входить у нову фазу після кількох років стрімкого зростання. Поки що йдеться не про кризу, а про корекцію, яка може створити нові можливості для покупців, але водночас стане викликом для девелоперів та інвесторів.

  • Забудовник Максим Микитась знову опинився в центрі скандалу через погрози суддям у Telegram

    Забудовник Максим Микитась знову опинився в центрі скандалу через погрози суддям у Telegram

    Скандальний забудовник Максим Микитась знову опинився у центрі суспільного резонансу — цього разу через публічні погрози суддям. У своєму Telegram-каналі він звернувся до судді Апеляційного господарського суду з прізвищем Барсук, звинувативши її у нібито зв’язках із росіянами та пообіцявши «з’ясувати все особисто на суді».

    «Пані суддя апеляційного суду — Барсук! Завтра особисто на суді з’ясую, скільки ти грошей у росіян узяла, що за це маєш зробити, і в очі твої подивлюся», — писав Микитась.

    Хоча дописи згодом були видалені, скандал набув публічності. Забудовник навіть натякнув на власні «зв’язки» у Вищій раді правосуддя, через які він нібито може впливати на вручення підозр суддям.

    Цей випадок особливо показовий з огляду на минуле Микитася. У 2019 році він став фігурантом справ про махінації, рейдерство та викрадення, зокрема юриста у центрі Києва. Його ім’я нерозривно пов’язане з історією занепаду державної компанії «Укрбуд». Під його керівництвом один із найбільших забудовників країни перетворився на приклад масштабних зловживань, залишивши десятки тисяч інвесторів без житла.

    У 2024 році «Укрбуд» було приватизовано — 100% акцій придбала компанія «ТЕХНО-ОНЛАЙН», яка має мінімальні фінансові обіги, але, за журналістськими розслідуваннями, пов’язана з російським бізнесом. Це породило нові питання про прозорість процесу та вплив олігархічних груп.

    Ключову роль у схемах відчуження активів відіграє юрист Тарковський, представник дружини Микитася. Через компанії-прокладки «Метробуд», T&A Industries та «Київметробуд» простежується зв’язок із російським бізнесменом Кияшком, колишнім керівником «Вагонмашу», прописаним у Москві до 2017 року.

    Приватизація «Укрбуду», публічний тиск на суддів та залучення осіб із впливом у вищих ешелонах влади створюють враження про цілеспрямовану кампанію Микитася з уникнення відповідальності. Тим часом тисячі ошуканих інвесторів залишаються без житла, а стратегічні активи фактично відходять у руки людей зі сумнівною репутацією.

  • Інвестори «Патріарх Хол» роками чекають на квартири через рейдерську схему

    Інвестори «Патріарх Хол» роками чекають на квартири через рейдерську схему

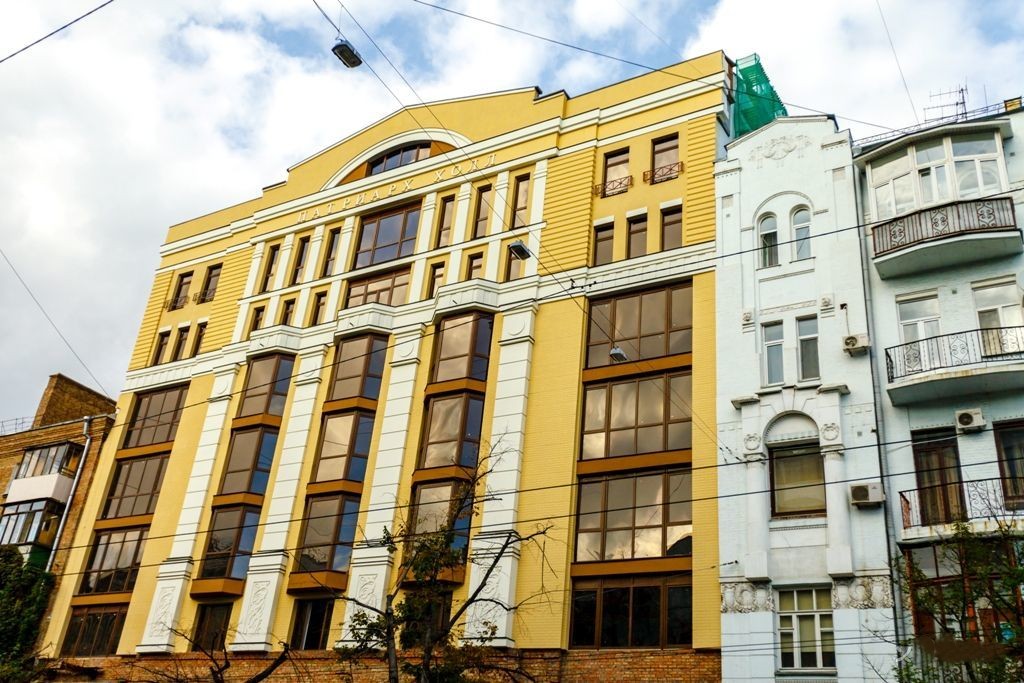
    У центрі Києва, на вулиці Саксаганського, 80, розташований преміальний житловий комплекс «Патріарх Хол», вартість якого перевищує 20 мільйонів доларів. Будівництво завершено ще на початку 2021 року, а інвестори отримали всі документи, що підтверджують їхні права власності. Проте квартири досі не передані законним власникам.

    Як повідомляють джерела, житловий комплекс став об’єктом багаторічної рейдерської атаки. У центрі схеми — голова Одеської обласної військової адміністрації Олег Кіпер, який через зв’язки у силових структурах нібито забезпечує “дах” незаконним діям забудовника та реєстраторів.

    Після смерті первинного забудовника Ксенофонтова у 2020 році, спадкоємці продали компанію-забудовника ТОВ «СП АТАД К» бізнесмену Сергію Шапрану. Замість того, щоб передати квартири інвесторам, Шапран перереєстрував право власності на себе. Об’єкти нерухомості були перепродані компаніям «Глобал Ентерпрайзіс» та ТОВ «Веб-дизайн енд софт солюшнз».

    За даними джерел, Кіпер відіграє ключову роль у схемі легалізації незаконних дій забудовника і реєстраторів. До слова, і Кіпер, і Шапран брали участь у справі з виведенням з-під санкцій майна російського олігарха Ігоря Наумця.

    Хоча Офіс Генерального прокурора веде розслідування у межах провадження № 42025000000000269 за ч. 1 ст. 366 КК України, вплив Кіпера, за оцінками експертів, дозволяє зупиняти слідчі дії та уникати фігурування у списках офіційних підозрюваних.

    Ситуація викликає серйозне занепокоєння серед інвесторів та експертів ринку нерухомості, адже преміальні квартири в центрі столиці залишаються невідданими роками, а рейдерські схеми демонструють слабкість системи захисту прав інвесторів.