Позначка: НБУ

  • Голова НБУ Пишний попередив про можливе прискорення інфляції в Україні

    Голова НБУ Пишний попередив про можливе прискорення інфляції в Україні

    Інфляція в Україні найближчими місяцями може перевищити попередні прогнози через стрімке зростання цін на енергоносії на світових ринках.

    Про це заявив голова Національного банку України Андрій Пишний, коментуючи актуальну економічну ситуацію.

    За його словами, війна на Близькому Сході вже призвела до суттєвого подорожчання нафтопродуктів і газу, що почало відображатися на внутрішніх цінах в Україні.

    «Траєкторія інфляції у найближчі місяці з високою ймовірністю буде дещо вищою, ніж передбачалося січневим прогнозом НБУ», — зазначив Пишний.

    За даними регулятора, у лютому річна інфляція зросла до 7,6%, тоді як базова інфляція залишилася на рівні 7%. При цьому темпи зростання цін на пальне, послуги та сирі продукти виявилися вищими за очікування.

    «Зростання цін на пальне, послуги та сирі продукти було дещо швидшим, ніж очікувалося», — уточнив голова НБУ.

    Додатковий тиск на ціни формує ситуація на світових енергетичних ринках. На тлі загострення на Близькому Сході ціни на нафту підскочили до 117 доларів за барель, що приблизно на чверть більше попередніх рівнів. Водночас вартість дизельного пального зросла майже на 18%.

    Серед ключових факторів — напруження навколо Ормузької протоки, яка є одним із головних маршрутів постачання енергоресурсів, а також скорочення видобутку в країнах Близького Сходу, зокрема в Іраку, Катарі та Кувейті.

    У НБУ визнають, що навіть незначне відхилення від прогнозу може впливати на очікування бізнесу та населення, а також на вартість товарів і послуг.

    Таким чином, ситуація з енергоносіями залишається ключовим ризиком для цінової стабільності в Україні, а подальша динаміка інфляції значною мірою залежатиме від розвитку подій на глобальних ринках.

  • Власник “Автостради” Шкіль претендує на PINbank і планує вкласти $30 млн

    Власник “Автостради” Шкіль претендує на PINbank і планує вкласти $30 млн

    Власник інфраструктурної компанії “Автострада” та групи MS Capital Максим Шкіль підтвердив участь у конкурсі на придбання PINbank, який Фонд гарантування вкладів виставив на продаж після виведення установи з ринку.

    Йдеться про банк зі складною історією. Раніше PINbank опинився у центрі дискусій щодо його подальшої долі після націоналізації та виведення з ринку. Детальніше про ситуацію з банком можна прочитати у матеріалі.

    За словами Шкіля, у разі погодження угоди регуляторами він планує розвивати банк як роздрібну фінансову установу для малого і середнього бізнесу та фізичних осіб. У розвиток банківського напрямку бізнесмен готовий інвестувати близько 30 мільйонів доларів протягом двох років.

    Остаточне рішення щодо допуску потенційного інвестора має ухвалити Національний банк України. Регулятор перевіряє ділову репутацію покупця та джерела походження коштів.

    Водночас бізнес-діяльність Максима Шкіля раніше також опинялася у центрі публічних дискусій. Зокрема, повідомлялося про проблеми з фінансуванням окремих інфраструктурних проектів компанії “Автострада”, пов’язаних із будівництвом Подільсько-Воскресенського мосту. Про це раніше писало наше видання у матеріалі.

    Чи зможе новий інвестор перезапустити PINbank після фінансових проблем — залежатиме від рішення регулятора та майбутньої стратегії розвитку установи.

  • Нацбанк запустив сервіс відстеження платежів і пояснив, як ним користуватися

    Нацбанк запустив сервіс відстеження платежів і пояснив, як ним користуватися

    Національний банк України запровадив новий сервіс відстеження платежів у системі електронних платежів. Тепер клієнти українських банків можуть у режимі 24/7 перевіряти, на якому етапі перебуває їхній платіж.

    Про запуск трекінгу повідомили у Національному банку. У регуляторі зазначили, що сервіс почав працювати з 1 грудня 2025 року та доступний як для відправників, так і для отримувачів коштів.

    Основою системи є універсальний унікальний ідентифікатор платіжної операції — UETR. Саме цей код дозволяє користувачам відстежувати рух коштів у системі.

    У Нацбанку пояснили, що після введення UETR у сервісі ТрекСЕП користувач може отримати інформацію про статус платежу. При цьому система не розкриває персональних даних учасників операції.

    Регулятор також повідомив, що з 1 квітня 2026 року всі банки та інші учасники системи електронних платежів будуть зобов’язані формувати UETR для кожної операції, проведеної через СЕП. Окрім цього, фінансові установи повинні передавати інформацію про статус платежу до системи ТрекСЕП та надавати відповідний ідентифікатор клієнту, який ініціює переказ.

    Завдяки новому сервісу користувачі зможуть перевірити кілька ключових етапів проходження платежу. Зокрема, система покаже, чи був платіж ініційований, чи його вже опрацював банк платника, чи перебуває він у черзі на обробку в СЕП, а також чи зараховані кошти на рахунок отримувача.

    Щоб скористатися сервісом, необхідно ввести у відповідне поле UETR та суму платежу в гривнях. Після цього користувач може обрати повний або скорочений формат відповіді та отримати інформацію про статус операції.

    Водночас Національний банк повідомив і про інші рішення на фінансовому ринку. Регулятор визнав неплатоспроможними два банки — “Перший інвестиційний банк” та “Мотор-Банк”. Причиною такого рішення стала ризикована діяльність цих установ, яка призвела до порушення нормативу мінімального розміру регулятивного капіталу.

    У НБУ запевнили, що вкладники цих банків отримають компенсацію в повному обсязі. Виплати включатимуть як суму депозиту, так і відсотки, нараховані станом на день, що передує початку процедури виведення банків з ринку.

  • Скандал із monobank: дівчина вимагає від Гороховського вибачень і компенсації

    Скандал із monobank: дівчина вимагає від Гороховського вибачень і компенсації

    Дівчина, чиє фото опублікував співзасновник monobank Олег Гороховський, вимагає від нього публічних вибачень, компенсації моральної шкоди та розблокування банківського рахунку. Про це заявили її адвокати.

    За словами юристів, до Гороховського та monobank вже готуються досудові вимоги. Якщо врегулювати ситуацію мирним шляхом не вдасться, вони готові звертатися до суду та інших інституцій.

    У заяві адвокатів йдеться, що серед вимог — публічні персональні вибачення, спростування поширеної інформації, виплата грошової компенсації моральної шкоди, а також розблокування банківського рахунку клієнтки.

    Юристи також стверджують, що після скандалу дівчина зазнала значного психологічного тиску. За їхніми словами, через це її стан здоров’я погіршився, і вона була змушена звернутися по медичну допомогу.

    Передісторія скандалу

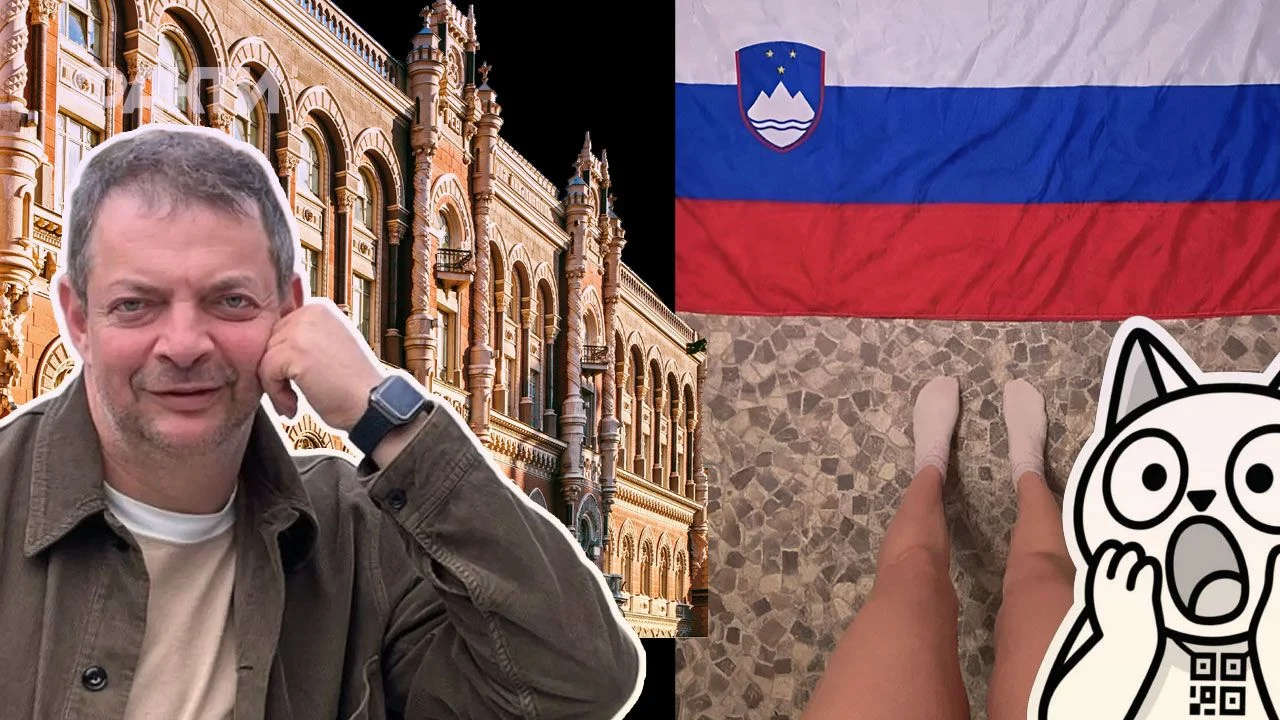
    Скандал навколо monobank виник після того, як 9 березня Олег Гороховський опублікував у соцмережі Threads фото клієнтки банку, зроблене під час процедури відеоверифікації.

    На знімку за спиною дівчини був прапор, який спочатку прийняли за російський триколор. Через це клієнтку публічно звинуватили у проросійській позиції та заблокували її рахунок.

    Згодом з’ясувалося, що на фото був прапор Словенії, а сама дівчина заперечила будь-які проросійські симпатії.

    Після хвилі критики Гороховський визнав помилку та перепросив, заявивши, що в майбутньому подібна інформація передаватиметься лише правоохоронним органам.

    Інцидент привернув увагу державних органів. Повідомлялося, що Національний банк України вимагав пояснень щодо ситуації, а уповноважений з прав людини розпочав перевірку щодо можливого порушення прав клієнтки та банківської таємниці.

    Наразі сторони публічно не повідомляли про досягнення будь-якого врегулювання. Адвокати клієнтки заявляють, що у разі відмови виконати їхні вимоги справа може перейти у судову площину.

  • Гривня знову слабшає: курс долара наблизився до 44 грн

    Гривня знову слабшає: курс долара наблизився до 44 грн

    В Україні продовжується девальвація національної валюти. За підсумками торгів 11 березня Національний банк України підвищив офіційний курс долара з 43,8627 до 43,9776 грн за долар. Новий показник став історичним максимумом і почне діяти з 12 березня.

    Водночас на міжбанківському валютному ринку у другій половині дня угоди з купівлі долара вже проходили вище психологічної позначки 44 грн. На піку торгів американська валюта піднімалася до рівня 44,22 грн за долар.

    Банкіри зазначають, що поточне ослаблення гривні відбувається не випадково. На їхню думку, Національний банк України може свідомо допускати поступову девальвацію, зокрема для збільшення бюджетних надходжень під час конвертації фінансової допомоги міжнародних партнерів.

    За словами представників банківського сектору, у таких умовах експортери не поспішають продавати валютну виручку, очікуючи подальшого зростання курсу долара. Водночас імпортери опинилися у складній ситуації через невизначеність щодо майбутнього курсу. Багато компаній уже почали закладати у вартість імпортних товарів курс на рівні 45,5–46 грн за долар, хоча у державному бюджеті середній показник передбачений на рівні близько 45,6 грн.

    Додатковим фактором невизначеності називають затримку з виділенням великого фінансового пакета допомоги від Європейський Союз, а також загальне погіршення економічної ситуації через зростання цін на енергоносії після початку війни між Іран та іншими країнами регіону.

    Коливання на міжбанку швидко відобразилися і на готівковому ринку. Максимальний курс продажу долара у відділеннях банків піднявся до 44,65 грн. Такий показник, зокрема, фіксувався у МетаБанк. Середній діапазон купівлі та продажу становив приблизно 43,68–44,31 грн за долар.

    У сегменті карткових операцій пікова ціна продажу долара для клієнтів сягнула 44,55 грн. Такий курс пропонували Сенс Банк та Юнекс Банк. Середній картковий курс купівлі та продажу перебував у межах 43,75–44,17 грн.

    Щодо європейської валюти, офіційний курс гривні до євро трохи змінився — з 51,0386 до 50,9349 грн за євро. У банківських касах готівковий євро продавали в діапазоні від 51,35 до 51,75 грн, а середній курс купівлі та продажу становив приблизно 50,87–51,56 грн.

    У картковому сегменті середній курс операцій з євро коливався в межах 50,76–51,42 грн, а максимальний показник досягав 51,80 грн, зокрема у Аккордбанк.

    Експерти не виключають, що у разі збереження нинішніх економічних факторів курс долара може й надалі залишатися під тиском і поступово рухатися до показників, закладених у державному бюджеті.

  • В Україні змінили правила грошових переказів: що потрібно знати

    В Україні змінили правила грошових переказів: що потрібно знати

    В Україні набули чинності нові правила здійснення грошових переказів через банки та фінансові компанії без відкриття рахунку. Відповідні зміни запровадив Національний банк України, ухваливши постанову №20. Нові вимоги почали діяти з 3 березня і спрямовані на підвищення прозорості фінансових операцій та зручності для користувачів.

    Згідно з новими правилами, сервіси переказу коштів зобов’язані показувати клієнту всі реквізити платіжної інструкції перед підтвердженням операції. Це дозволить користувачам перевірити правильність введених даних і переконатися, що кошти будуть надіслані саме тому отримувачу, якому вони призначені.

    Після завершення операції клієнт обов’язково має отримати підтвердження платежу. Це може бути паперовий чек, квитанція або електронне повідомлення про успішне проведення переказу.

    У Державній податковій службі пояснюють, що нові вимоги мають зробити процедуру переказу грошей більш прозорою і зрозумілою. Вони також допоможуть уникнути помилок під час оформлення платежів та пришвидшать зарахування коштів.

    Ще однією важливою зміною стало те, що у платіжних документах тепер можна зазначати фактичного платника навіть у випадках, коли сам переказ здійснює інша особа. Наприклад, бухгалтер може оплатити податки за фізичну особу-підприємця, а керівник підприємства — за компанію. Завдяки цьому платежі будуть зараховуватися коректно і не затримуватимуться через технічні неточності.

    Крім того, Національний банк дозволив сервісам автоматично підставляти частину реквізитів у платіжні документи. Це означає, що користувачам не доведеться щоразу вручну вводити однакові дані під час регулярних платежів, наприклад під час оплати комунальних послуг або податків.

    Водночас банки та фінансові компанії отримали перехідний період для адаптації до нових вимог. Надавачі послуг з переказу коштів мають шість місяців, щоб повністю привести свою діяльність у відповідність до оновлених правил.

    Також залишаються чинними обмеження на міжнародні перекази. Українці можуть переказувати за кордон до 100 тисяч гривень на місяць. Крім того, продовжує діяти заборона на фінансові операції з низкою країн, зокрема Росією, Білоруссю, Сирією, Іраном, Іраком та Північною Кореєю.

    Фахівці також нагадують, що переказ коштів на рахунок фізичної особи-підприємця не вважається доходом, якщо це сімейні гроші і платіж правильно оформлений із чітким призначенням.

  • НБУ втрутився у валютний ринок: на підтримку гривні пішло $3 млрд

    НБУ втрутився у валютний ринок: на підтримку гривні пішло $3 млрд

    У Національному банку України заявляють, що підстав для різкого зростання курсу долара наразі немає. Про це повідомив перший заступник голови НБУ Сергій Ніколайчук.

    За його словами, поточний стан міжнародних резервів дозволяє утримувати стабільність валютного ринку. На початку 2026 року вони становили майже 60 млрд доларів, що приблизно удвічі більше, ніж було на початку повномасштабного вторгнення у 2022 році.

    «Ми не бачимо підстав для того, щоб курс “вилітав у космос”», — зазначив Ніколайчук.

    У Нацбанку також прогнозують подальше зростання резервів. Очікується, що у 2026 році їх обсяг може збільшитися до 65 млрд доларів, а у 2027 році — до 73 млрд.

    За словами Ніколайчука, поточний рівень резервів забезпечує приблизно 120% від композитної міри адекватності міжнародних резервів за методологією Міжнародного валютного фонду.

    Водночас Нацбанк продовжує активно втручатися у валютний ринок, щоб утримувати стабільність гривні. Зокрема, у січні 2026 року регулятор провів значні валютні інтервенції.

    Протягом місяця НБУ не купив до резервів жодного долара або євро, натомість продав валюти на понад 3 млрд доларів у еквіваленті.

    Окрім цього, у Нацбанку наголошують на поступовому зниженні інфляції. За словами Ніколайчука, після пікового рівня майже 16% у травні інфляція знизилася до 7,4% у січні.

    Головною метою монетарної політики НБУ залишається досягнення цільового показника інфляції на рівні 5%.

  • З 1 червня можливе підвищення тарифів на воду, світло і тепло

    З 1 червня можливе підвищення тарифів на воду, світло і тепло

    В Україні найближчим часом можливий перегляд вартості комунальних послуг. Перші зміни у платіжках можуть з’явитися вже з початку літа. Про це заявив народний депутат Андрій Жупанин.

    За його словами, питання підвищення тарифів на водопостачання фактично стало неминучим. Крім того, можливі корективи вартості електроенергії та тепла. Ймовірною датою змін називають 1 червня, однак конкретні розрахунки наразі не оприлюднюються.

    Жупанин пояснює, що українська влада перебуває під тиском міжнародних партнерів, які наполягають на приведенні тарифів до економічно обґрунтованого рівня. За його словами, це є однією з умов подальшої фінансової підтримки.

    Найбільш складна ситуація спостерігається у невеликих громадах, де місцеві водоканали працюють зі збитками. У деяких населених пунктах Чернігівської, Рівненської та Львівської областей уже повідомили про намір підвищити тарифи на воду.

    У Національному банку України також зазначають, що після завершення опалювального сезону питання коригування тарифів стане актуальним. Регулятор вказує, що енергетична система потребує значних фінансових ресурсів для відновлення після масштабних пошкоджень.

    У звіті НБУ наголошується, що тривале утримання тарифів на заниженому рівні створює дисбаланси в енергетиці. Водночас різке підвищення може посилити інфляційний тиск та збільшити потребу у видатках на субсидії.

    Наразі чинні тарифи залишаються незмінними. Вартість газу зафіксована на рівні 7,96 грн за кубометр до квітня 2026 року, електроенергія коштує 4,32 грн за кВт-год. Однак механізми стримування цін на тепло та воду поступово втрачають ефективність через бюджетні обмеження.

    Експерти прогнозують, що владі доведеться шукати баланс між вимогами міжнародних кредиторів та можливостями населення оплачувати рахунки. Літо 2026 року може стати періодом непростих рішень у сфері тарифної політики.

  • Обмінники-лідери і кримінальні провадження: історія «Преміум фінанс»

    Обмінники-лідери і кримінальні провадження: історія «Преміум фінанс»

    У січні 2026 року Національний банк України вперше оприлюднив перелік значущих фінансових установ. До нього увійшли 53 компанії, серед яких — ТОВ «Преміум фінанс», один із найбільших операторів ринку обміну валют.

    Бенефіціарними власниками компанії є киянин Віктор Кисільов та уродженка Донецької області Олена Бондар. Підприємство було створене у 2015 році та спеціалізується на валютному обміні. Юридично фірма зареєстрована у багатоповерховому будинку в Голосіївському районі Києва. За тією ж адресою зареєстрований і Кисільов.

    Фінансові показники компанії демонструють стрімке зростання. У 2023 році дохід «Преміум фінанс» збільшився більш ніж на 500%, у 2024-му — майже на 290%. За перші три квартали 2025 року оборот сягнув близько 534 мільйонів гривень. Якщо за даними НБУ у першому півріччі 2025 року мережа налічувала 244 пункти обміну, то нині, згідно з інформацією на сайті компанії, їх понад 450.

    Втім, паралельно зі зростанням доходів компанія неодноразово ставала фігурантом кримінальних проваджень. З грудня 2022 року Офіс Генерального прокурора за підтримки Бюро економічної безпеки здійснює розслідування за статтями про незаконні дії з платіжними документами, легалізацію коштів, отриманих злочинним шляхом, та ухилення від сплати податків.

    За матеріалами слідства, у 2023–2025 роках могла діяти схема конвертації криптовалюти у готівку без відповідних дозволів Нацбанку та без відображення операцій у податковій звітності. Слідчі вважають, що для прикриття операцій використовувалися реквізити низки юридичних осіб, у тому числі ТОВ «Преміум фінанс». Замовлення на обмін, за версією правоохоронців, приймалися через Telegram-боти.

    У липні 2025 року під час обшуків у пункті обміну, адреса якого збігалася з даними на сайті компанії, вилучили готівку, техніку та документацію. У серпні суд наклав арешт на вилучене майно. Раніше обшуки відбувалися також у Києві та місті Берегове.

    Окрему увагу привернули справи, пов’язані зі спробами вплинути на перебіг розслідувань. В одному з проваджень фігурує співробітник державного підприємства Міністерства оборони «Агенція оборонних закупівель», який раніше працював у Бюро економічної безпеки. За версією слідства, він пропонував за 700 тисяч доларів сприяти закриттю справ проти «Преміум фінанс». У липні 2024 року після передачі частини коштів у розмірі 100 тисяч доларів його затримала Служба безпеки України.

    Ще одна справа стосується подій 2019 року, коли компанія намагалася поновити валютну ліцензію. Тоді Нацбанк відмовив у продовженні через зафіксовані 81 суттєве порушення валютного законодавства. За матеріалами слідства, Віктор Кисільов намагався вирішити це питання через знайомого, який мав зв’язки в НБУ. До процесу був залучений менеджер одного з департаментів регулятора. За свої послуги він вимагав 50 тисяч доларів. У жовтні 2019 року частину коштів у розмірі 40 тисяч доларів було передано, після чого посадовця затримали. Провадження закрили у квітні 2025 року у зв’язку зі смертю фігуранта.

    Регулятор також застосовував до компанії санкції. У червні 2025 року НБУ оштрафував «Преміум фінанс» на 200 тисяч гривень за порушення правил валютної торгівлі під час воєнного стану.

    У медіа згадувалося можливе перетинання діяльності компанії з криптовалютним підприємцем Ігорем Туником, затриманим у Польщі. Однак офіційних судових рішень, які б прямо встановлювали вину компанії у цих епізодах, наразі не оприлюднено.

    Таким чином, компанія Віктора Кисільова та Олени Бондар одночасно входить до переліку значущих фінансових установ НБУ та залишається фігурантом кількох резонансних розслідувань. Попри це, її мережа обмінників продовжує розширюватися, а фінансові показники — зростати.

  • Банк вимагає декларацію після податкової: що потрібно знати бізнесу про фінмоніторинг

    Банк вимагає декларацію після податкової: що потрібно знати бізнесу про фінмоніторинг

    Банки в Україні зобов’язані перевіряти джерела походження коштів клієнтів, аналізувати їхні операції та оцінювати відповідність транзакцій фінансовому профілю. Це прямо передбачено законодавством про фінансовий моніторинг. Одна з ключових норм — частина 7 статті 11 профільного закону: банк має право витребувати документи, а клієнт зобов’язаний їх подати.

    Про це розповів адвокат, доктор юридичних наук, голова Ради громадського контролю при Бюро економічної безпеки Яків Воронін.

    За його словами, підприємці часто дивуються, чому після подання декларації до податкової служби банк знову просить ті самі документи. Однак податкова і банк виконують різні функції. ДПС перевіряє правильність нарахування податків та відповідність форми декларації, тоді як банк оцінює ризики походження коштів і можливу підозрілість операцій.

    Прийняття декларації податковою не означає підтвердження достовірності всіх даних. Камеральна перевірка стосується переважно формальних аспектів, тоді як банк має самостійно переконатися, що кошти клієнта мають законне походження.

    Останніми роками банки стали значно обережнішими. Причина — регулярні штрафи з боку Національного банку за порушення правил фінмоніторингу. Деякі фінансові установи вже сплатили десятки мільйонів гривень санкцій. У таких умовах банки схильні діяти максимально обережно, навіть якщо це створює додаткове навантаження на клієнтів.

    Водночас повноваження банків не є безмежними. За словами адвоката, фінансові установи можуть вимагати лише ті документи, які необхідні для виконання вимог фінмоніторингу. Наприклад, фізична особа-підприємець на спрощеній системі оподаткування не зобов’язана вести класичний бухгалтерський облік, тому вимога надати баланс або фінансову звітність може виходити за межі закону.

    Також заходи перевірки мають бути пропорційними. Якщо підприємець із невеликим оборотом отримує вимоги, аналогічні великій компанії з мільйонними транзакціями, це може порушувати принцип пропорційності.

    Ще одне важливе питання — строки блокування операцій. Банк має право зупинити операцію максимум на два робочі дні. Далі ініціативу може перехопити Держфінмоніторинг — спочатку на сім, а потім на тридцять днів. Подальше блокування можливе лише за рішенням суду. Верховний Суд неодноразово підтверджував, що ці строки є остаточними.

    Якщо банк перевищує строки без судового рішення, клієнт має право оскаржити такі дії. Судова практика свідчить, що за процедурних порушень суди дедалі частіше стають на бік підприємців.

    Експерт радить не ігнорувати запити банку. Відсутність відповіді майже гарантовано призводить до блокування рахунку. Надавати слід лише ті документи, які запитуються, і в разі неможливості подання певного документа — письмово пояснювати причину з посиланням на норму закону.

    У разі блокування рахунку алгоритм дій такий: спочатку письмова претензія до банку, потім скарга до НБУ, і лише після цього — суд. Порушення цієї послідовності може призвести до відмови в розгляді звернення регулятором.

    Крім того, інформація про клієнтів, яким відмовлено в обслуговуванні, може передаватися іншим банкам. Це суттєво ускладнює відкриття рахунків у майбутньому.

    Національний банк тим часом рекомендує фінансовим установам посилити виявлення компаній-оболонок та операцій із підвищеним ризиком. Регулятор наголошує на необхідності комплексного аналізу діяльності клієнтів, перевірки реальності господарської діяльності та відповідності обсягів операцій задекларованим показникам.

    Особливу увагу банки мають приділяти новоствореним ФОП, у яких обсяги операцій за короткий час значно перевищують задекларовані плани або встановлені податковим законодавством ліміти.

    Фахівці зазначають: система фінмоніторингу залишається складною і часто незручною для бізнесу. Проте в умовах посиленого регуляторного контролю підприємцям важливо знати свої права й обов’язки та діяти в межах закону, щоб уникнути блокування рахунків і тривалих судових спорів.