Позначка: платежі

  • Гроші зникають, а покупки не оплачені: у ПриватБанку стався масштабний збій

    Гроші зникають, а покупки не оплачені: у ПриватБанку стався масштабний збій

    У суботу, 15 серпня, клієнти державного ПриватБанку зіткнулися з масштабними проблемами під час проведення безготівкових платежів. Користувачі з різних регіонів України повідомляють, що не можуть нормально розрахуватися банківськими картками у магазинах та інших торговельних точках. В окремих випадках ситуація виявилася ще неприємнішою: кошти з рахунку списуються, однак продавець не отримує підтвердження успішної транзакції. Сам банк уже визнав наявність технічних труднощів і заявив, що фахівці працюють над їх усуненням.

    Перші масові повідомлення про проблеми почали надходити в першій половині дня 15 серпня. За інформацією користувачів, труднощі виникають передусім із безготівковою оплатою: платежі через банківські картки та платіжні термінали або не здійснюються взагалі, або проходять із суттєвою затримкою. Повідомлення про проблеми надходять із різних регіонів, тому йдеться не про несправність окремого термінала чи локальну проблему конкретного магазину.

    У ПриватБанку підтвердили, що проблема існує, однак поки не розкрили її технічних причин. Фінустанова повідомила про складнощі в роботі одразу кількох сервісів та запевнила, що команда вже займається відновленням їхньої нормальної роботи. Водночас банк не назвав повного переліку систем, яких торкнувся збій, і не повідомив точного часу, коли всі операції знову працюватимуть у штатному режимі.

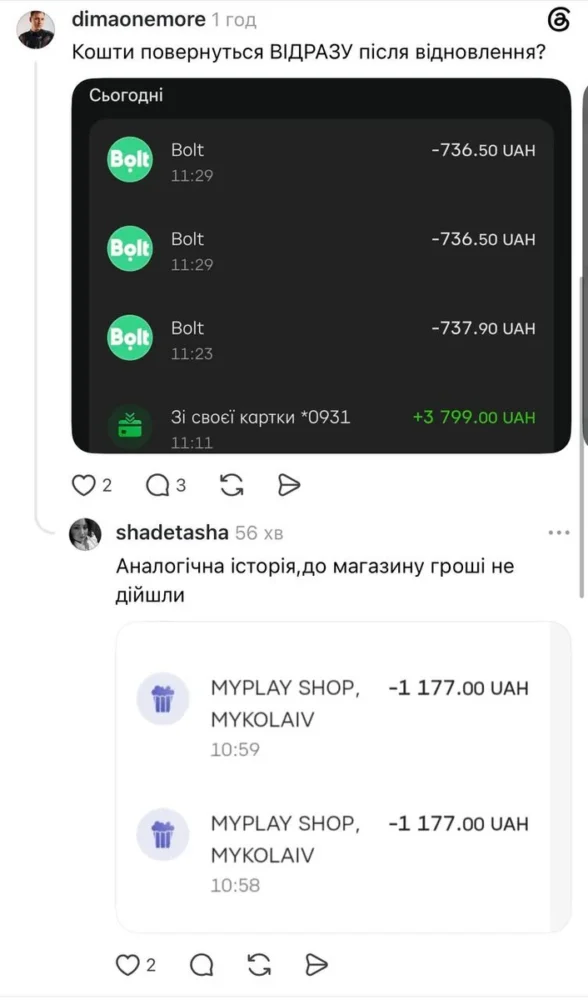
    Особливе занепокоєння клієнтів викликають повідомлення про операції, за яких гроші відображаються як списані з банківського рахунку, але сама покупка не підтверджується. Подібні випадки описують користувачі у соцмережах, а про них повідомляють одразу кілька українських видань. Наразі ПриватБанк окремо не пояснював механізм таких операцій і не повідомляв, скільки саме клієнтів могли з ними зіткнутися. Тому стверджувати, що кожне таке списання є остаточним або що гроші втрачені, підстав немає.
    Проблема вже позначилася і на роботі торговельних точок. Зокрема, надходять повідомлення про труднощі з оплатою у супермаркетах та інших магазинах. У Кривому Розі місцеві жителі повідомляли, що платежі картками не проходять або виконуються із затримкою, а через проблеми з безготівковими розрахунками біля кас почали виникати черги.

    За даними РБК-Україна, труднощі з безготівковою оплатою вранці 15 серпня фіксувалися по всій країні. Видання також повідомляє про ситуації, коли кошти списувалися, хоча сам платіж не завершувався. ПриватБанк зі свого боку наразі обмежився підтвердженням проблем із частиною сервісів та повідомленням про роботу над їх відновленням.

    Водночас на момент появи перших повідомлень немає підтвердженої інформації про кібератаку, втручання сторонніх осіб чи іншу надзвичайну причину збою. Сам банк причину технічних труднощів не називав. Тому пов’язувати нинішні проблеми з хакерською атакою або іншими зовнішніми чинниками без офіційного підтвердження не варто.

    Це вже не перший помітний технічний збій у роботі сервісів найбільшого українського банку протягом останніх місяців. 5 червня клієнти ПриватБанку також масово зіткнулися з проблемами, однак тоді характер несправності був дещо іншим. Не працювали мобільний застосунок Приват24 і сайт банку, а користувачі скаржилися насамперед на неможливість авторизуватися та отримати доступ до онлайн-банкінгу.

    Тоді під час спроби відкрити Приват24 у частини користувачів з’являлося повідомлення про помилку, а банк так само підтвердив технічні труднощі й повідомив про роботу фахівців над відновленням сервісів. Згодом їхню роботу вдалося відновити.

    Ще один збій фіксували 11 травня. Тоді також виникали проблеми із завантаженням мобільного застосунку та вебверсії банкінгу. Таким чином, нинішній інцидент став щонайменше черговим помітним випадком технічних проблем у роботі цифрової інфраструктури ПриватБанку протягом останніх кількох місяців.

    Нинішня ситуація, однак, відрізняється тим, що труднощі безпосередньо зачепили повсякденні розрахунки українців у торговельних точках. Якщо неможливість зайти до мобільного банкінгу можна тимчасово обійти, то відмова платежу безпосередньо біля каси створює значно більше незручностей. Особливо це стосується випадків, коли клієнт бачить списання коштів, але магазин не отримує підтвердження оплати.

    Клієнтам у такій ситуації варто насамперед перевіряти статус операції в історії платежів і не поспішати багаторазово повторювати одну й ту саму оплату, якщо попередня транзакція має невизначений статус. Остаточну інформацію щодо конкретної операції та можливого повернення коштів може надати лише банк після перевірки транзакції.

    Станом на останні доступні повідомлення ПриватБанк не назвав ані конкретної причини нинішнього збою, ані точного часу повного відновлення роботи всіх сервісів. Фінустанова запевняє, що її команда працює над проблемою. Тож ключовим залишається питання, коли безготівкові платежі остаточно повернуться до нормального режиму та як банк опрацює операції клієнтів, у яких кошти були списані без успішного завершення покупки.
  • NovaPay отримала нового керівника: компанію очолив ветеран ЗСУ Ігор Приходько

    NovaPay отримала нового керівника: компанію очолив ветеран ЗСУ Ігор Приходько

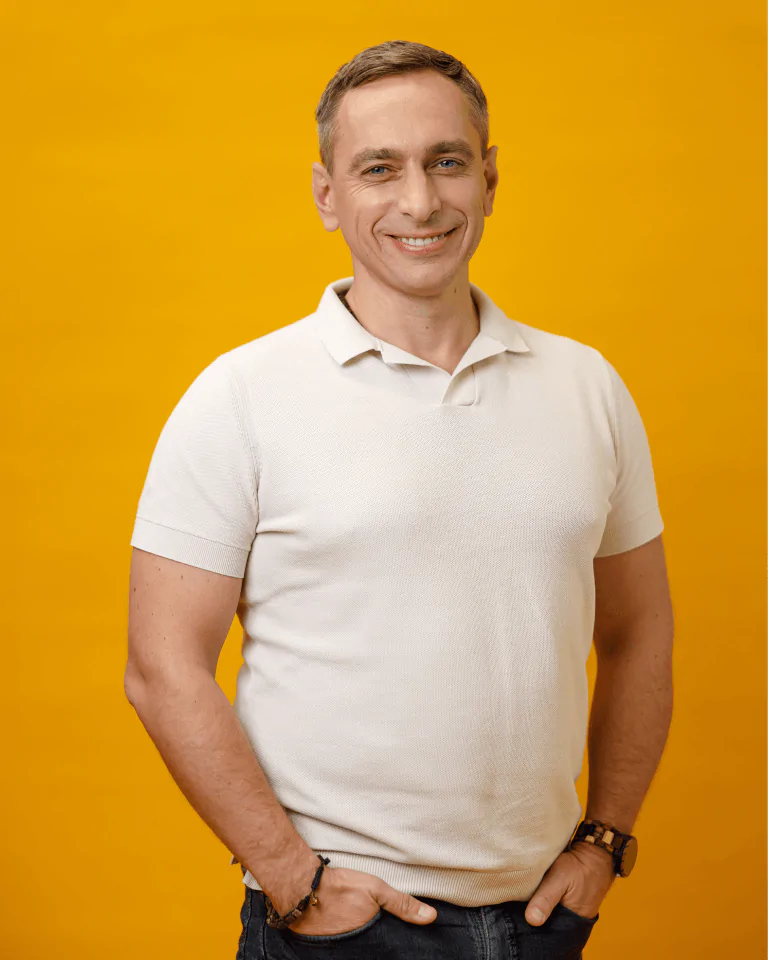
    Українська фінтех-компанія NovaPay, що входить до групи NOVA, отримала нового генерального директора. З 11 серпня 2026 року компанію офіційно очолив Ігор Приходько — управлінець із понад 23-річним досвідом у банківському та небанківському фінансовому секторі, який працює в NovaPay майже десять років. У 2022 році Приходько добровільно вступив до лав Збройних сил України, брав участь у бойових діях, а після завершення служби повернувся до компанії.

    Призначення фактично завершує перехідний період у керівництві NovaPay, який розпочався навесні. Ще наприкінці березня компанія повідомила про завершення роботи попереднього CEO Ігоря Сироватка. Тоді саме Приходька, який обіймав посаду фінансового директора, призначили виконувачем обов’язків генерального директора. Відтоді він фактично керував компанією, а тепер отримав повноцінний статус CEO.

    Кар’єра нового керівника NovaPay у фінансовому секторі налічує понад 23 роки. Керівні посади він обіймає з 2005 року. У різні періоди Приходько працював у низці українських банків та фінансових установ, серед яких Надра Банк і ТАСкомбанк. За цей час він отримав досвід у фінансовому управлінні, управлінні ризиками, розвитку бізнесу та комерційних напрямах.

    До NovaPay Приходько приєднався в листопаді 2016 року як фінансовий директор. Таким чином, на момент призначення генеральним директором він уже майже десять років працював усередині компанії та безпосередньо брав участь у її трансформації.

    У NovaPay зазначають, що за цей період Приходько став одним із ключових учасників розвитку бізнесу, зокрема був залучений до створення та запуску фінансових продуктів і сервісів, які зараз становлять частину екосистеми компанії.

    Співзасновник групи NOVA Вячеслав Климов, коментуючи кадрове рішення, наголосив саме на досвіді нового CEO всередині компанії. За його словами, Приходько пройшов разом із NovaPay десятирічний період розвитку та був безпосередньо залучений до ключових трансформацій бізнесу. У NOVA розраховують, що його досвід та розуміння внутрішніх процесів допоможуть компанії перейти до наступного етапу розвитку.

    Особливою частиною біографії нового керівника став 2022 рік. Після початку повномасштабного вторгнення Росії Ігор Приходько добровільно вступив до Збройних сил України. Він брав участь у бойових діях та отримав статус ветерана. Після завершення військової служби Приходько повернувся до NovaPay і продовжив роботу в компанії.

    Що Приходько планує робити з NovaPay

    Новий генеральний директор уже окреслив основні напрями роботи. Серед його пріоритетів — подальший розвиток цифрових продуктів, розширення платіжної інфраструктури в Україні та за кордоном і запуск нових фінансових рішень.

    За словами Приходька, NovaPay зараз перебуває на етапі активного розвитку, а його завданням стане збереження набраного темпу та перетворення стратегії компанії на конкретні щоденні рішення.

    «Моє завдання – зберегти цей темп і зробити так, щоб стратегія компанії не залишалася на папері, а втілювалася в щоденних рішеннях команди», — заявив новий CEO.

    Окремий акцент він зробив на міжнародному напрямі. NovaPay має намір масштабувати свою платіжну інфраструктуру не лише всередині країни, а й за її межами. Компанія також планує продовжувати розробку цифрових фінансових продуктів та працювати над клієнтським досвідом.

    Приходько вже кілька місяців фактично керував компанією

    Хоча офіційне призначення відбулося 11 серпня, для NovaPay це не прихід зовнішнього менеджера. Після відставки Ігоря Сироватка наприкінці березня Приходько став виконувачем обов’язків генерального директора. Офіційні документи компанії за червень також уже містили його ім’я саме в цій ролі.

    Попереднього керівника Ігоря Сироватка NovaPay призначила CEO у вересні 2025 року. У грудні його кандидатуру на посаді генерального директора погодив Національний банк України. Однак уже 23 березня 2026 року NovaPay повідомила, що Сироватко залишає посаду за взаємною згодою сторін після обговорення майбутнього формату управління компанією. До кінця березня він мав передати ключові процеси та зони відповідальності команді.

    Таким чином, Приходько мав кілька місяців для входження в нову роль ще до формального призначення.

    NovaPay активно виходить за межі звичайних грошових переказів

    Призначення нового CEO відбувається на тлі трансформації самого бізнесу NovaPay. Компанія вже давно позиціонує себе не просто як платіжний сервіс, пов’язаний із доставкою «Нової пошти», а як повноцінну фінтех-платформу.

    Серед доступних продуктів компанії — платіжні та карткові сервіси, післяплата, перекази, рахунки для підприємців і бізнесу, інтернет-еквайринг, зарплатні проєкти, кредитні продукти, розстрочка та корпоративні облігації.

    Сам Приходько ще як фінансовий директор був помітно залучений до розвитку інвестиційного напряму. Наприклад, восени 2025 року компанія повідомляла, що понад 6480 інвесторів придбали її облігації, вклавши більш ніж 2,2 млрд грн.

    У 2026 році цей напрям продовжив розвиватися. У квітні рейтингове агентство «Стандарт-Рейтинг» присвоїло облігаціям NovaPay серії М кредитний рейтинг uaAA. Коментував це рішення уже Приходько як виконувач обов’язків генерального директора.

    Компанія також повідомляла про погашення облігацій серії А загальною номінальною вартістю 100 млн грн. Цей випуск був для NovaPay дебютним публічним випуском корпоративних облігацій. За даними компанії, починаючи з 2023 року вона здійснила вже 13 випусків облігацій.

    Тобто Приходько отримує керівництво NovaPay у момент, коли компанія дедалі активніше працює одразу в кількох сегментах фінансового ринку — від повсякденних платежів і обслуговування підприємців до кредитування та інвестиційних продуктів.

    Чому це призначення важливе

    Кадрове рішення NovaPay вирізняється насамперед тим, що компанія не запросила нового керівника ззовні. CEO став менеджер, який майже десять років працював усередині бізнесу, був фінансовим директором, брав участь у створенні продуктів і трансформації компанії, а після відставки попереднього генерального директора вже кілька місяців виконував його обов’язки.

    Саме тому різкої зміни стратегії після призначення наразі не анонсовано. Навпаки, заявлені Приходьком пріоритети передбачають продовження вже розпочатого курсу: цифровізацію сервісів, розширення продуктової лінійки, розвиток платіжної інфраструктури та міжнародне масштабування.

    Для самого Приходька це водночас завершення майже десятирічного кар’єрного шляху всередині NovaPay — від фінансового директора до першої особи компанії. А для NovaPay призначення 11 серпня означає завершення кількамісячного перехідного періоду в керівництві та початок нового етапу під управлінням людини, яка була безпосередньо залучена до попередніх трансформацій фінтех-бізнесу.

  • Спека “поклала” Ощадбанк: клієнтів попередили про перебої в роботі сервісів

    Спека “поклала” Ощадбанк: клієнтів попередили про перебої в роботі сервісів

    Державний Ощадбанк попередив клієнтів про можливі тимчасові перебої в роботі окремих сервісів через аномально високу температуру повітря та нестабільну ситуацію з енергопостачанням. У банку запевняють, що технічні спеціалісти вже працюють над усуненням проблем і планують повністю відновити стабільну роботу до кінця дня.

    Про це 29 червня повідомила пресслужба Ощадбанку.

    У банку пояснили, що через екстремальну спеку та підвищене навантаження на енергетичну інфраструктуру виникла потреба у проведенні додаткових технічних робіт. Саме це тимчасово вплинуло на роботу окремих банківських сервісів.

    «Через аномально високу температуру повітря та нестабільну роботу систем енергопостачання виникла необхідність у проведенні додаткових технічних робіт, що тимчасово вплинуло на роботу окремих сервісів Ощадбанку», – йдеться в офіційному повідомленні.

    Які саме сервіси працюють із перебоями, у банку не уточнили. Водночас клієнтів запевнили, що технічні команди працюють у посиленому режимі, щоб якнайшвидше відновити повноцінну роботу всіх систем.

    За попередньою інформацією, завершити необхідні роботи та усунути наслідки технічних проблем фахівці планують до кінця понеділка, 29 червня.

    Ощадбанк рекомендує клієнтам у разі виникнення труднощів із проведенням платежів, переказів або використанням окремих цифрових сервісів повторити операцію трохи пізніше. Також користувачам радять стежити за офіційними повідомленнями банку, де оперативно інформуватимуть про завершення технічних робіт.

    Проблеми виникли на тлі аномальної спеки, яка останніми днями охопила значну частину України. Високі температури призводять до зростання навантаження на енергосистему через масове використання кондиціонерів та іншого охолоджувального обладнання. Це може впливати на стабільність електропостачання окремих об’єктів критичної інфраструктури, зокрема й дата-центрів та серверного обладнання фінансових установ.

    Попри тимчасові труднощі, в Ощадбанку наголошують, що ситуація перебуває під контролем, а всі необхідні заходи для відновлення роботи вже здійснюються.

    Водночас банк нагадав клієнтам про актуальні умови валютних операцій. Станом на кінець червня, за оцінками фінансових експертів, Ощадбанк пропонує один із найвигідніших курсів продажу іноземної валюти, тоді як купувати готівкові долари та євро наразі вигідніше в окремих інших банках.

    Також експерти вкотре звернули увагу на питання обміну старих доларових банкнот. Українські банки не здійснюють прямий обмін старих купюр на нові. Якщо клієнт бажає отримати банкноти нового зразка, він має спочатку продати старі долари за гривню, а вже потім придбати нові за чинним курсом.

    Ощадбанк є одним із найбільших державних банків України та обслуговує мільйони фізичних і юридичних осіб. Саме тому навіть короткочасні технічні перебої можуть впливати на значну кількість користувачів. У банку запевнили, що роблять усе можливе для якнайшвидшої стабілізації роботи сервісів і вибачилися перед клієнтами за тимчасові незручності.

  • Нацбанк запустив сервіс відстеження платежів і пояснив, як ним користуватися

    Нацбанк запустив сервіс відстеження платежів і пояснив, як ним користуватися

    Національний банк України запровадив новий сервіс відстеження платежів у системі електронних платежів. Тепер клієнти українських банків можуть у режимі 24/7 перевіряти, на якому етапі перебуває їхній платіж.

    Про запуск трекінгу повідомили у Національному банку. У регуляторі зазначили, що сервіс почав працювати з 1 грудня 2025 року та доступний як для відправників, так і для отримувачів коштів.

    Основою системи є універсальний унікальний ідентифікатор платіжної операції — UETR. Саме цей код дозволяє користувачам відстежувати рух коштів у системі.

    У Нацбанку пояснили, що після введення UETR у сервісі ТрекСЕП користувач може отримати інформацію про статус платежу. При цьому система не розкриває персональних даних учасників операції.

    Регулятор також повідомив, що з 1 квітня 2026 року всі банки та інші учасники системи електронних платежів будуть зобов’язані формувати UETR для кожної операції, проведеної через СЕП. Окрім цього, фінансові установи повинні передавати інформацію про статус платежу до системи ТрекСЕП та надавати відповідний ідентифікатор клієнту, який ініціює переказ.

    Завдяки новому сервісу користувачі зможуть перевірити кілька ключових етапів проходження платежу. Зокрема, система покаже, чи був платіж ініційований, чи його вже опрацював банк платника, чи перебуває він у черзі на обробку в СЕП, а також чи зараховані кошти на рахунок отримувача.

    Щоб скористатися сервісом, необхідно ввести у відповідне поле UETR та суму платежу в гривнях. Після цього користувач може обрати повний або скорочений формат відповіді та отримати інформацію про статус операції.

    Водночас Національний банк повідомив і про інші рішення на фінансовому ринку. Регулятор визнав неплатоспроможними два банки — “Перший інвестиційний банк” та “Мотор-Банк”. Причиною такого рішення стала ризикована діяльність цих установ, яка призвела до порушення нормативу мінімального розміру регулятивного капіталу.

    У НБУ запевнили, що вкладники цих банків отримають компенсацію в повному обсязі. Виплати включатимуть як суму депозиту, так і відсотки, нараховані станом на день, що передує початку процедури виведення банків з ринку.

  • В Україні зростає кількість блокувань банківських рахунків через фінансовий моніторинг

    В Україні зростає кількість блокувань банківських рахунків через фінансовий моніторинг

    В Україні зростає кількість випадків тимчасового блокування банківських рахунків громадян через підозрілі фінансові операції. Як повідомляє Асоціація платіжних провайдерів України, банки мають право обмежувати доступ до рахунків навіть за операціями з сумами близько 100 тисяч гривень, якщо вони викликають підозру щодо можливих порушень фінансового законодавства.

    Згідно з даними Асоціації, найчастіше блокування відбуваються через регулярні перекази на нові рахунки, нестандартні суми або часті транзакції між різними банківськими установами. Банки у таких випадках зобов’язані провести перевірку, щоб запобігти фінансовим ризикам та шахрайству.

    Громадяни, чиї рахунки заблоковані, можуть звернутися до банку для уточнення причин та подати документи, що підтверджують легітимність операцій. Експерти радять уважно контролювати власні фінансові потоки, уникати підозрілих переказів і зберігати документацію про походження коштів.

    Фінансові консультанти зазначають, що підвищена увага до операцій громадян пов’язана зі зростанням ризиків шахрайства, відмиванням коштів та фінансуванням незаконної діяльності, тому банки змушені діяти обережно.

  • В Україні змінили правила грошових переказів: що потрібно знати

    В Україні змінили правила грошових переказів: що потрібно знати

    В Україні набули чинності нові правила здійснення грошових переказів через банки та фінансові компанії без відкриття рахунку. Відповідні зміни запровадив Національний банк України, ухваливши постанову №20. Нові вимоги почали діяти з 3 березня і спрямовані на підвищення прозорості фінансових операцій та зручності для користувачів.

    Згідно з новими правилами, сервіси переказу коштів зобов’язані показувати клієнту всі реквізити платіжної інструкції перед підтвердженням операції. Це дозволить користувачам перевірити правильність введених даних і переконатися, що кошти будуть надіслані саме тому отримувачу, якому вони призначені.

    Після завершення операції клієнт обов’язково має отримати підтвердження платежу. Це може бути паперовий чек, квитанція або електронне повідомлення про успішне проведення переказу.

    У Державній податковій службі пояснюють, що нові вимоги мають зробити процедуру переказу грошей більш прозорою і зрозумілою. Вони також допоможуть уникнути помилок під час оформлення платежів та пришвидшать зарахування коштів.

    Ще однією важливою зміною стало те, що у платіжних документах тепер можна зазначати фактичного платника навіть у випадках, коли сам переказ здійснює інша особа. Наприклад, бухгалтер може оплатити податки за фізичну особу-підприємця, а керівник підприємства — за компанію. Завдяки цьому платежі будуть зараховуватися коректно і не затримуватимуться через технічні неточності.

    Крім того, Національний банк дозволив сервісам автоматично підставляти частину реквізитів у платіжні документи. Це означає, що користувачам не доведеться щоразу вручну вводити однакові дані під час регулярних платежів, наприклад під час оплати комунальних послуг або податків.

    Водночас банки та фінансові компанії отримали перехідний період для адаптації до нових вимог. Надавачі послуг з переказу коштів мають шість місяців, щоб повністю привести свою діяльність у відповідність до оновлених правил.

    Також залишаються чинними обмеження на міжнародні перекази. Українці можуть переказувати за кордон до 100 тисяч гривень на місяць. Крім того, продовжує діяти заборона на фінансові операції з низкою країн, зокрема Росією, Білоруссю, Сирією, Іраном, Іраком та Північною Кореєю.

    Фахівці також нагадують, що переказ коштів на рахунок фізичної особи-підприємця не вважається доходом, якщо це сімейні гроші і платіж правильно оформлений із чітким призначенням.

  • Фізособам обмежать перекази через NovaPay з 1 червня

    Фізособам обмежать перекази через NovaPay з 1 червня

    Сервіс NovaPay, який обслуговує платіжну систему компанії «Нова пошта», з 1 червня 2025 року вводить нові правила для онлайн-оплат і грошових переказів. Як повідомляє видання 7eminar, усім користувачам буде встановлено індивідуальні ліміти, які можна буде переглянути в мобільному додатку.

    За інформацією з відкритих джерел і соцмереж, частина користувачів уже отримала відповідні повідомлення та дзвінки. Згідно з новими умовами, фізичні особи зможуть здійснювати не більше 5 післяплатних відправлень на місяць із загальною сумою до 30 тисяч гривень.

    NovaPay пояснює такі зміни посиленням контролю з боку державних органів, зокрема Національного банку України, Міністерства фінансів і Державної податкової служби. В компанії наголошують, що квартальні ліміти скасовуються, але вводяться нові підходи до виявлення підприємницької активності серед звичайних користувачів.

    У разі, якщо система зафіксує регулярні або підозрілі перекази, схожі на бізнес-діяльність, NovaPay залишає за собою право запитати пояснення або документи, що підтверджують походження коштів. Якщо користувач не надасть відповідь або компанія запідозрить приховану підприємницьку діяльність, доступ до рахунку може бути тимчасово обмежений.

    Для уникнення обмежень NovaPay радить офіційно зареєструватися як ФОП і підключити систему «Контроль-Оплата» (КО), що дозволяє працювати в межах податкового поля, приймати платежі без ризику блокування та виконувати податкові зобов’язання.

    Водночас у компанії підкреслили, що нові правила не є способом обмеження, а радше спробою адаптуватися до державного регулювання фінансових потоків і запобігти зловживанням у сфері грошових переказів.

  • Чому затримали “Національний кешбек” за грудень та січень? Роз’яснення від “Дії”

    Чому затримали “Національний кешбек” за грудень та січень? Роз’яснення від “Дії”

    Станом на 5 березня 2025 року українці досі не отримали “Національний кешбек” за грудень та січень, хоча уряд обіцяв здійснити платіж до кінця лютого. В офіційному повідомленні “Дії” заявили, що кошти вже виділені урядом, але для завершення операційних процесів знадобилося більше часу.

    Згідно з повідомленням на офіційній сторінці “Дії” в Telegram, уряд уже виділив кошти, але процес обробки платежів зайняв більше часу, ніж очікувалося. “Платежі обробляють, і 3,4 млн українців отримають 714 млн грн кешбеку за грудень і січень зовсім скоро”, — йдеться в повідомленні.

    Як зазначено в повідомленні, Міністерство економіки є координатором програми “Національний кешбек”, а також у реалізації програми беруть участь Міністерство цифрової трансформації, Державна податкова служба, Ощадбанк та інші вповноважені банки України. Технологічними партнерами виступають міжнародні платіжні системи Mastercard і Visa.

    Незважаючи на ці заяви, в коментарях до повідомлення на Telegram українці висловлюють незадоволення тим, що розраховували отримати кешбек до кінця лютого, як це було обіцяно раніше. “Я чекала і не встигла купити книжку по акції”, — пише одна з користувачок.

    Як отримати кешбек і як використовувати гроші

    1. Купуйте товари від українських виробників у магазинах, що підтримують кешбек (список товарів буде публікуватися на офіційному сайті програми “Зроблено в Україні”).
    2. Сплатіть покупку банківською карткою, для якої був оформлений дозвіл на передачу даних.
    3. Отримайте 10% кешбеку від покупки українського товару на спеціальний рахунок.

    Кешбек діє на товари українського виробництва, що беруть участь у програмі, окрім підакцизних товарів (пальне, тютюн, міцний алкоголь). Також кешбек поширюється на ліки українського виробництва, вино без додавання спирту і медові напої.

  • ПриватБанк призупиняє проведення платежів

    ПриватБанк призупиняє проведення платежів

    ПриватБанк повідомив про тимчасове призупинення платежів через платформу Приват24 для фізичних осіб у ніч на 26 січня 2025 року. Це пов’язано із плановими регламентними роботами, які банк виконає задля забезпечення стабільної роботи своїх сервісів.

    За офіційною заявою, технічні роботи розпочнуться опівночі (00:00) і триватимуть до 5 ранку. У цей період всі платежі клієнтів через Приват24 будуть недоступні.

    ПриватБанк пояснює, що такі роботи є необхідними для безперебійного функціонування цифрового банку та безпеки операцій. Банк навмисно проводить ці оновлення у нічний час, коли активність клієнтів найнижча, аби мінімізувати незручності.

    Що робити клієнтам?
    Банк радить тим, хто планує здійснювати платежі, подбати про це заздалегідь — до початку технічних робіт або після їх завершення.

    Подібні технічні перерви є звичною практикою для банківських установ у всьому світі. Вони гарантують, що клієнти отримують якісний і безпечний сервіс.

  • Що потрібно зробити, щоб закрити платіжну банківську карту

    Що потрібно зробити, щоб закрити платіжну банківську карту

    Закриття платіжної картки може здаватися простим процесом, але важливо дотримуватися певних кроків, щоб не накопичити борги перед банком. Ось кілька рекомендацій, які допоможуть вам правильно закрити платіжну картку та уникнути непередбачених витрат.

    Якщо ви вирішили припинити користуватися платіжною карткою, її необхідно закрити. Недостатньо просто перестати користуватися карткою та не здійснювати нею платежі.

    Про це пише Національний банк.

    Банки можуть нараховувати комісію за обслуговування незакритого рахунку (моніторинг неактивного рахунку). Таку комісію буде або автоматично списано з карткового рахунку за наявності на ньому коштів, або її обліковуватимуть як борг перед банком.

    Пам’ятайте, навіть якщо на вашій картці немає коштів та минув термін її дії, поточний рахунок, до якого її прив’язано, продовжує функціонувати та обліковуватися в системі банку.

    Банк може стягувати комісійний збір, якщо:

    • ви зняли усі гроші з картки та зберігаєте на рахунку менше встановленої банком суми;
    • ви витрачаєте менше певної суми на місяць, тобто перестали користуватися карткою на умовах, визначених договором;
    • якщо закінчився пільговий період обслуговування.

    Якщо ви не користуєтеся карткою, за якою наявна комісія за обслуговування, без закриття рахунку банк продовжить нараховувати плату за таке обслуговування і у вас виникне заборгованість перед банком. Погашати заборгованість доведеться з відсотками.

    Платіжна картка завжди прив’язана до поточного рахунку. Якщо ви бажаєте припинити обслуговування в банку, закрийте поточний рахунок. Це можна зробити у відділенні банку, написавши заяву, або дистанційно – через платіжний/мобільний застосунок чи зателефонувавши до контакт-центру.

    Як закрити поточний рахунок та завершити обслуговування в банку

    Не користуєтеся платіжною карткою – подбайте про закриття рахунку.

    1. Відмовтеся від усіх платних послуг та регулярних платежів, що здійснювалися з вашого рахунку. Наприклад, плата за СМС-інформування, відкладені комісії за послуги, регулярний платіж з поповнення мобільного телефону тощо. У разі зняття коштів за такі послуги, ба більше, в рахунок вашого кредитного ліміту, може виникнути заборгованість.
    2. Погасіть всю заборгованість, якщо вона є. Уточніть у менеджера банку, чи буде стягнуто комісію під час закриття рахунку, якщо так, то залиште на рахунку необхідну суму.
    3. Повідомте банк про намір закрити рахунок та здійсніть процедури, визначені вашим банком. Деякі установи пропонують закрити рахунок онлайн, інші – прийти до відділення з необхідним пакетом документів. Якщо термін дії вашої платіжної картки ще не закінчився, здайте її до банку або виконайте з нею дії, рекомендовані банком.
    4. Очікуйте на закриття рахунку (період часу визначено договором). Річ у тім, що банку для запобігання виникнення заборгованості за рахунком потрібно перевірити, чи не підлягають сплаті відкладені комісії або регулярні платежі.

    Після того, як поточний рахунок буде закрито, візьміть довідку від банку про закриття рахунку, щоб убезпечити себе від можливих непорозумінь у майбутньому (претензій щодо сплати заборгованості за рахунком).

    Якщо у вас кілька платіжних карток, оформлених до одного поточного рахунку, і ви хочете припинити користуватися лише однією з них, закривати сам поточний рахунок не потрібно. Достатньо закрити ту платіжну картку, яку ви не плануєте більше використовувати.

    Нагадаємо, Національний банк України ввів ліміти на операції з валютними картами. Обмеження на купівлю коштовностей та операції з нерухомістю запроваджені з 10 вересня.