Позначка: промисловість

  • Стратегічна сировина та європейські гранти: естонський завод Silmet отримав фінансування від ЄС попри залежність від рідкісноземельних металів із РФ

    Стратегічна сировина та європейські гранти: естонський завод Silmet отримав фінансування від ЄС попри залежність від рідкісноземельних металів із РФ

    Європейська комісія офіційно відібрала проєкт канадської корпорації Neo Performance Materials для надання цільового фінансування з Інноваційного фонду ЄС. Ця транснаціональна компанія володіє ключовими промисловими активами в балтійському регіоні — заводом із переробки рідкісноземельних металів Silmet у місті Сілламяе, а також сучасним підприємством із випуску високопотужних постійних магнітів у Нарві. Виділення значних європейських субсидій спрямоване на розвиток високотехнологічного сектору, однак це рішення привернуло пильну увагу громадськості та експертних кіл через тривалу технологічну прив’язку виробничих ліній підприємства до сировинних постачань із території Російської Федерації.

    Влада Естонії, коментуючи рішення Брюсселя, виступила з чіткими вимогами до керівництва промислового гіганта. Офіційний Таллінн наголосив, що отримання потужної європейської фінансової підтримки накладає на Silmet пряме зобов’язання щодо негайного та безповоротного пошуку альтернативних каналів постачання рідкісноземельних елементів замість російських джерел. Естонські урядовці підкреслили, що в умовах повномасштабної війни та курсу Євросоюзу на повну економічну деізоляцію держави-агресора неприпустимо, аби європейські бюджетні кошти опосередковано підтримували гірничодобувні структури Росії, які сплачують податки до кремлівського військового бюджету.

    Для Європейського Союзу завод у Сілламяе та нарвський магнітний кластер є об’єктами виняткової стратегічної ваги в межах нещодавно ухваленого Акта про критичну сировину. Наразі це єдиний на континенті повноцінний виробничий вузол, здатний переробляти рідкісноземельні елементи для потреб виробництва вітрогенераторів, електромобілів та військової мікроелектроніки, що покликано знизити тотальну залежність Заходу від домінування Китаю. Проте історично Silmet роками використовував сировинні концентрати з російських родовищ, таких як Ловозерський комбінат. Надання фінансування з Інноваційного фонду покликане стати каталізатором переорієнтації технологічних ліній на руду з Північної Америки, Австралії чи африканських країн, що дозволить повністю розірвати небезпечні зв’язки з російським постачанням без зупинки європейських конвеєрів.

    Цей прецедент оголює складний компроміс між нагальною потребою досягнення промислової незалежності та жорсткими вимогами санкційної політики. Поки Єврокомісія робить ставку на стимулювання зелених інновацій та захист критичних ланцюгів доданої вартості, уряди прикордонних держав ЄС посилюють тиск на корпоративний сектор, вимагаючи прозорості ланцюгів постачання. Подальша доля проєкту в Нарві та Сілламяе залежатиме від здатності інвесторів у найкоротші терміни продемонструвати повну відмову від російського імпорту на користь надійних та безпечних міжнародних партнерів.


  • Цілеспрямований удар по європейських інвестиціях: польська група Cersanit повністю зупиняє виробництво на заводі в Звягелі через руйнівні російські атаки

    Цілеспрямований удар по європейських інвестиціях: польська група Cersanit повністю зупиняє виробництво на заводі в Звягелі через руйнівні російські атаки

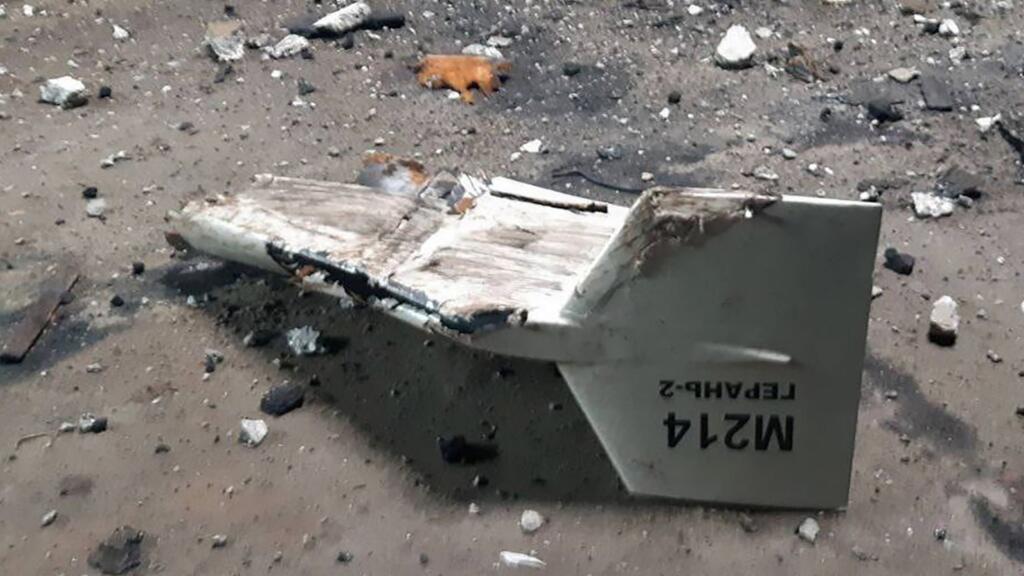
    Міжнародна група компаній Cersanit — один із провідних європейських виробників керамічної плитки та сантехніки — ухвалила офіційне рішення про повне припинення роботи свого великого виробничого комплексу в місті Звягель на Житомирщині. Причиною такого кардинального кроку стали катастрофічні наслідки двох масованих ударів російських безпілотників, здійснених у ніч на 12 вересня та в ніч на 16 жовтня. Керівництво польського холдингу оприлюднило роз’яснення, в якому наголосило, що масштаб отриманих підприємством руйнувань виробничих потужностей, цехів і складської інфраструктури, а також постійна загроза повторних обстрілів створюють критичні й неприйнятні ризики для життя та безпеки сотень українських працівників. Продовжувати роботу промислового гіганта в умовах регулярного прицільного повітряного терору стало фізично неможливо.

    Завод у Звягелі тривалий час був одним із флагманів іноземних прямих інвестицій у промисловий сектор України. Це підприємство не лише забезпечувало робочими місцями значну частину місцевої громади та формувало левову частку доходів міського бюджету, але й було ключовим експортером високоякісної сантехнічної продукції на ринки Європейського Союзу. Повторні удари по цивільному об’єкту, позбавленому будь-якого військового значення, експерти називають свідомою стратегією Москви щодо методичного знищення промислового та економічного потенціалу України. Атакуючи великі заводи з європейським капіталом, Кремль намагається змусити міжнародний бізнес повністю згорнути діяльність на українській території, спровокувати хвилю безробіття, розірвати виробничі ланцюги та збільшити фінансове навантаження на державний бюджет України напередодні нового фінансового року.

    Зупинка підприємства Cersanit завдає відчутного удару по будівельній галузі України, яка й без того зазнає дефіциту матеріалів під час відновлення пошкодженого житла та соціальних об’єктів. Представники компанії зазначають, що наразі проводяться масштабні експертні оцінки завданих матеріальних збитків і технічного стану вцілілого обладнання, проте про будь-які терміни чи перспективи відновлення виробничих процесів говорити передчасно. Ситуація навколо Звягельського заводу вкотре актуалізує питання потреби надання Україні сучасних систем протиповітряної оборони для надійного прикриття тилових промислових вузлів, а також створення дієвих міжнародних механізмів страхування іноземних інвестицій від воєнних ризиків за рахунок заморожених російських суверенних активів.

  • Масований удар по Кропивницькому: троє загиблих та шестеро поранених унаслідок російської атаки на промисловість і логістику

    Масований удар по Кропивницькому: троє загиблих та шестеро поранених унаслідок російської атаки на промисловість і логістику

    Російські окупаційні війська здійснили масовану комбіновану атаку по місту Кропивницький та території Кіровоградської області, унаслідок чого загинули троє людей, а ще шестеро мирних жителів дістали поранення різного ступеня тяжкості. Ворожі удари були цілеспрямовано спрямовані на цивільний сектор, знищення виробничих потужностей та ключових логістичних вузлів центрального регіону країни. Про трагічні наслідки ворожого нальоту повідомив начальник Кіровоградської обласної військової адміністрації Андрій Райкович.

    Основними мішенями ворога стали об’єкти транспортної інфраструктури, складські термінали та промислові підприємства обласного центру. На тлі триваючих ударів та ліквідації загорянь керівництво області звернулося до мешканців із закликом суворо дотримуватися інформаційної тиші, не викладати фото чи відео з місць влучань у соціальні мережі та перебувати в безпечних укриттях до повного відбою небезпеки.

    «Кіровоградська область та її обласний центр досі перебувають під масованою ворожою атакою. Логістика, транспортні та промислові підприємства. Прошу нічого не публікувати в мережі, подбати про безпеку», – заявив очільник ОВА під час ворожого обстрілу.

    Кількість жертв зростала в міру розбору завалів та обстеження пошкоджених територій. Спочатку місцева влада підтвердила загибель двох людей, проте ближче до першої години ночі стало відомо про виявлення тіла третього загиблого. Ще шестеро осіб зазнали травм унаслідок вибухових хвиль та розльоту уламків боєприпасів: п’ятьох постраждалих госпіталізували до міських медичних закладів для надання кваліфікованої хірургічної допомоги, тоді як один потерпілий відмовився від перебування у стаціонарі після первинного огляду лікарями.

    Цілеспрямоване ураження транспортних та логістичних вузлів Кіровоградщини вкотре демонструє спроби агресора паралізувати життєдіяльність центральних областей України, які слугують важливими розподільчими центрами для гуманітарних і цивільних вантажів. Рятувальні та комунальні служби продовжують ліквідовувати наслідки пожеж і руйнувань, а правоохоронні органи фіксують чергові воєнні злочини окупантів проти цивільного населення для передачі доказів міжнародним інстанціям.


  • Українська металургія на межі колапсу: заводи зупиняються, збитки сягають $100 млн

    Українська металургія на межі колапсу: заводи зупиняються, збитки сягають $100 млн

    Українська металургія переживає один із найважчих періодів від початку повномасштабної війни. Після серії російських ударів найбільші підприємства країни були змушені зупиняти виробництво, а сама галузь одночасно стикається з дорогими перевезеннями, проблемами морської логістики та новими торговельними обмеженнями ЄС.

    За оцінкою президента «Укрметалургпрому» Олександра Каленкова, лише останні атаки могли коштувати виробникам сталі майже $100 млн. Із серпня металургійні підприємства щонайменше дев’ять разів ставали цілями балістичних ударів. Під вогнем опинялося критичне обладнання — доменні печі, енергетичні системи та внутрішня логістика.

    Через пошкодження виробництво були змушені призупиняти «Метінвест», Interpipe та ArcelorMittal Кривий Ріг. 22 вересня після балістичного удару також зупинилося виробництво на одному з промислових об’єктів Interpipe у Дніпрі.

    На цьому тлі представники галузі пропонують створити спеціальний Фонд відновлення металургії, подібний до Фонду підтримки енергетики України. Через нього міжнародні партнери могли б фінансувати закупівлю критичного обладнання в Європі, аварійні ремонти та відновлення пошкоджених потужностей.

    Ще одна проблема — логістика. Через обмежену роботу чорноморських маршрутів частину вантажів доводиться перевозити залізницею або через порти Польщі та Румунії. Для окремих вантажів, зокрема коксівного вугілля, такі перевезення стали дорожчими приблизно на 50–60%.

    Окремим викликом залишається європейський ринок. Українські виробники стикаються з новими сталевими квотами та механізмом CBAM, який збільшує витрати на постачання вуглецевоємної продукції до ЄС. Представники галузі закликають Брюссель переглянути умови для України з огляду на війну та постійне руйнування виробничої інфраструктури.

    «Ненька інфо» вже писала про стрімке погіршення ситуації в галузі. Після серії атак у серпні виробництво сталі в Україні впало до рівнів, близьких до найважчих місяців 2022 року. Лише на «Запоріжсталі» випуск сталі за місяць скоротився більш ніж у чотири рази.

    Українська сталь провалилася до рівнів 2022 року: за місяць виробництво обвалилося на 57%

    Також видання повідомляло, що після удару 11 серпня «Запоріжсталь» повністю зупинила виробництво, а вже 27 серпня підприємство зазнало повторної атаки п’ятьма ракетами.

    Росія добиває «Запоріжсталь»: п’ять ракет влучили в те саме місце

    Ще кілька днів тому «Ненька інфо» окремо писала, що криза вже охопила «Запоріжсталь», «Каметсталь», Дніпровський металургійний завод та ArcelorMittal Кривий Ріг.

    Українська металургія на межі: заводи зупиняються, сталь обвалилася на 57% — чого вимагають від Кабміну

    У галузі попереджають, що наслідки можливого колапсу відчує не лише металургія. Україні доведеться більше імпортувати сталі для будівництва, що може підвищити вартість відновлення, посилити інфляційний тиск і скоротити валютну виручку від експорту.

    Тому зараз металурги говорять уже не стільки про розвиток, скільки про збереження заводів, персоналу та можливості відновити виробництво після стабілізації безпекової ситуації.

  • Українська металургія на межі: заводи зупиняються, сталь обвалилася на 57% — чого вимагають від Кабміну

    Українська металургія на межі: заводи зупиняються, сталь обвалилася на 57% — чого вимагають від Кабміну

    Українська металургія опинилася в одній із найскладніших ситуацій від початку повномасштабної війни. Російські удари по великих комбінатах, проблеми з морським експортом, дорожча електроенергія та залізничні перевезення, нові торговельні обмеження на європейському ринку й складнощі зі страхуванням воєнних ризиків одночасно тиснуть на підприємства. На цьому тлі представники галузі закликають Кабінет Міністрів перейти від окремих рішень до комплексного плану підтримки металургії.

    Масштаб проблеми вже видно у статистиці. У серпні 2026 року українські підприємства виплавили лише 277 тисяч тонн сталі. Це на 57,3% менше, ніж у серпні 2025 року, та на 39,4% менше, ніж у липні. За оцінками GMK Center, нижчими місячні показники під час повномасштабної війни були лише у квітні та грудні 2022 року. Про різке падіння виробництва раніше детально писала «Ненька інфо».

    «Українська сталь провалилася до рівнів 2022 року: за місяць виробництво обвалилося на 57%» — Ненька інфо

    За даними «Укрметалургпрому», за підсумками восьми місяців 2026 року Україна виробила близько 4,3 млн тонн сталі проти 4,912 млн тонн за аналогічний період минулого року. Виробництво чавуну скоротилося з 5,109 млн до 4,35 млн тонн, а прокату — з 4,256 млн до 3,592 млн тонн. Тобто проблеми виходять далеко за межі невдалого одного місяця й охоплюють практично весь основний виробничий ланцюг галузі.

    Російські ракети зупиняють великі заводи

    Однією з причин різкого погіршення ситуації стала серія російських ударів по великих металургійних підприємствах.

    У серпні та вересні атаки серйозно вплинули на роботу «Запоріжсталі», «Каметсталі», Дніпровського металургійного заводу та «АрселорМіттал Кривий Ріг».

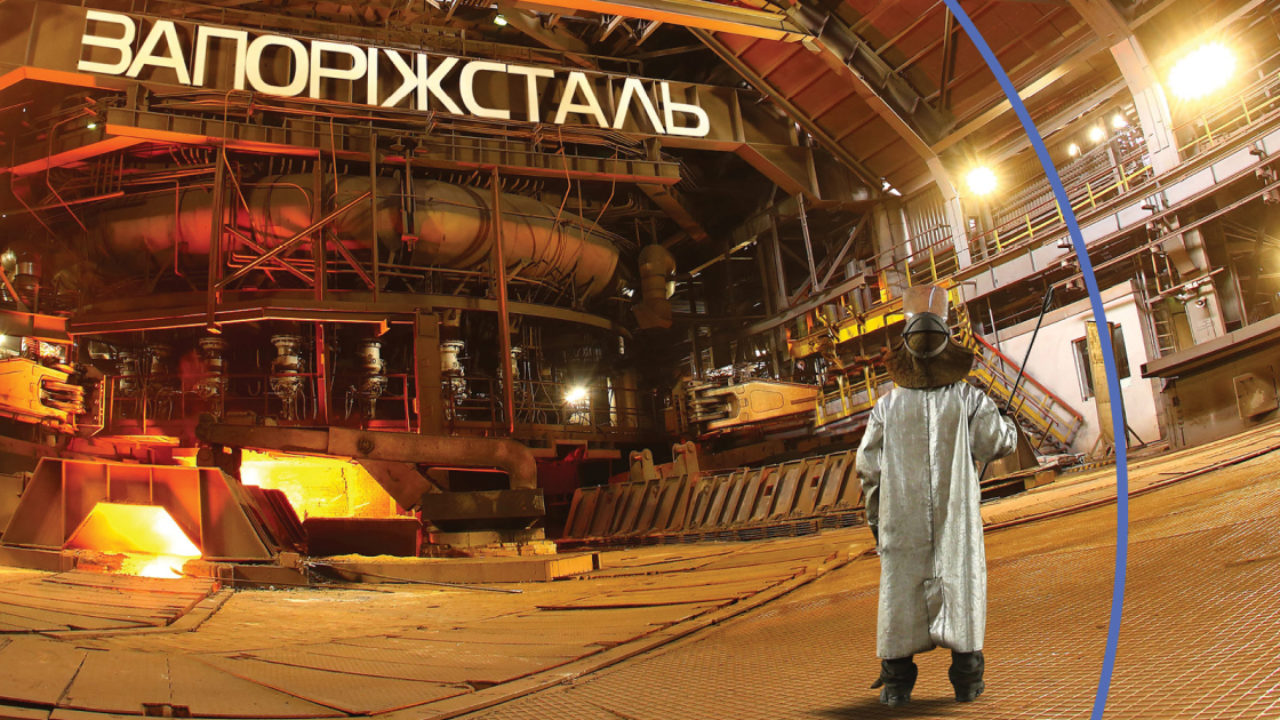
    Особливо складна ситуація склалася на «Запоріжсталі». За даними, які раніше наводила «Ненька інфо», після російського удару 11 серпня підприємство не змогло повернутися до повноцінної роботи. 27 серпня по промисловому майданчику знову вдарили — цього разу п’ятьма балістичними ракетами. Були пошкоджені обладнання доменного цеху, енергетична та транспортна інфраструктура. 12 вересня підприємство зазнало ще однієї атаки.

    Наслідки практично одразу відобразилися у виробничих показниках. Якщо в липні «Запоріжсталь» виплавила 192,7 тисячі тонн сталі, то в серпні — лише 46,2 тисячі тонн. Таким чином, лише на одному великому підприємстві місячне виробництво скоротилося більш ніж учетверо.

    Не менш серйозного удару зазнала «Каметсталь» у Кам’янському. Після російського ракетного удару 5 вересня були пошкоджені агломераційне та доменне виробництво, енергетична й транспортна інфраструктура. Підприємство зупинило виробничі процеси. П’ятеро людей загинули, ще четверо були поранені.

    Критична ситуація і на найбільшому металургійному підприємстві країни — «АрселорМіттал Кривий Ріг». Компанія ArcelorMittal офіційно повідомляла про черговий ракетний удар 12 вересня. Він став уже другим ударом по підприємству приблизно за п’ять тижнів. Двоє працівників підрядної організації загинули, ще двоє співробітників підприємства були поранені. Після атаки первинне виробництво сталі зупинили на час ремонтних робіт, а інші потужності або простоювали, або працювали на мінімальному рівні.

    Морський експорт став ще одним ударом

    Проблема для металургів не завершується біля заводських воріт. Навіть якщо підприємство може виробити продукцію, її потрібно доставити покупцеві.

    Морська логістика для металургійної галузі має особливе значення через великі обсяги й відносно низьку маржу на тонну продукції. За даними GMK Center, які наводила «Ненька інфо», у першій половині 2026 року морем експортували приблизно половину української сталі, 95% чавуну та близько половини залізної руди.

    «Запасу міцності вже немає»: «Метінвест» готує скорочення через удари РФ і кризу експорту — Ненька інфо

    Через системні російські атаки на портову інфраструктуру та цивільне судноплавство робота морського коридору залишається нестабільною. 14 вересня Міністерство розвитку громад та територій повідомляло про окрему нараду в Одесі за участі військових, адміністрації морських портів, «Укрзалізниці» та портового бізнесу. На ній обговорювали безпеку судноплавства, захист портів і рішення, необхідні для збереження української логістики.

    Переорієнтація металопродукції на залізницю та автомобільні переходи через західний кордон суттєво збільшує витрати. Для продукції, яку перевозять мільйонами тонн, навіть порівняно невелике збільшення тарифу на одну тонну може істотно погіршити рентабельність експорту.

    Європейський ринок теж став складнішим

    Ще один виклик для українських виробників — зміна умов доступу сталі на ринок Європейського Союзу.

    З 1 липня 2026 року в ЄС почав діяти новий режим захисту сталевого ринку. Загальна річна квота становить 18,3 млн тонн, що на 47% менше, ніж квоти, які діяли у 2024 році. На продукцію, ввезену понад визначений обсяг квоти, встановлено адвалерне мито у розмірі 50%.

    Паралельно українські виробники мають враховувати дію європейського механізму вуглецевого коригування CBAM. Для українських металургійних підприємств, які через війну не мають достатнього доступу до капіталу для швидкої модернізації та декарбонізації, це стає додатковим фактором конкурентного тиску.

    Проблеми з CBAM виникли не сьогодні. Ще навесні «АрселорМіттал Кривий Ріг» повідомляв про скорочення частини виробництва на тлі складної економічної ситуації та нових умов доступу до європейського ринку. Про це також писала «Ненька інфо».

    Найбільший металургійний комбінат України призупиняє роботу одного з цехів — Ненька інфо

    Чого металурги хочуть від Кабміну

    У галузі вважають, що окремих рішень різних міністерств уже недостатньо. Генеральний директор «АрселорМіттал Кривий Ріг» Мауро Лонгобардо пропонує Кабміну ухвалити окрему комплексну постанову, яка б визначила завдання для різних органів влади, відповідальних та строки виконання.

    Серед запропонованих заходів — переговори з Європейською комісією щодо умов роботи CBAM і розширення доступу української металопродукції до європейського ринку. Також пропонується проводити антидемпінгові розслідування щодо імпорту металопродукції з Китаю та Туреччини, стабілізувати тарифи «Укрзалізниці» та іншу логістику.

    Ще один блок стосується енергетики. Металургія є одним із найбільших промислових споживачів електроенергії, тому її вартість безпосередньо впливає на собівартість української сталі. Представники галузі пропонують розвивати довгострокові договори на закупівлю електроенергії та забезпечити передбачувані умови для промислових споживачів.

    Серед інших пропозицій — спеціальні умови бронювання працівників критично важливих металургійних підприємств, доступ промисловості до інструментів декарбонізації та перегляд кредитних лімітів відповідного фонду, щоб підприємства могли фінансувати масштабні проєкти модернізації й відновлення після російських атак.

    Окремою проблемою залишається страхування воєнних ризиків. Великі промислові об’єкти потребують сотень мільйонів доларів інвестицій, однак залучити такі кошти важко, якщо потенційний інвестор не може застрахувати підприємство від ракетної або дронової атаки.

    Уряд уже готує додаткові механізми підтримки бізнесу, який потерпає від російських ударів. Зокрема, Кабмін повідомляв про розробку пільгової кредитної програми, за якою підприємство або група компаній зможуть отримувати до 1 млрд гривень оборотного фінансування із компенсацією частини ринкової процентної ставки.

    Однак представники металургії наполягають саме на системному документі, який одночасно охопить логістику, електроенергію, експорт, страхування, кадрові питання та доступ до фінансування.

    Причина такого поспіху зрозуміла: металургійні заводи — це не лише виробництво сталі. Від них залежать залізничні перевезення, морські порти, видобуток руди, енергетика, тисячі постачальників, валютна виручка, податкові надходження та десятки тисяч робочих місць.

    Тому серпневі 277 тисяч тонн сталі — це не просто невдала цифра в галузевій статистиці. На тлі зупинки великих підприємств, ударів по виробничих майданчиках і проблем із морським експортом вересневі результати можуть залишитися надзвичайно слабкими.

    Для української металургії головним питанням стає вже не лише конкурентоспроможність на світовому ринку, а можливість фізично зберегти виробництво та пройти період системних російських атак. Саме тому галузь очікує від Кабміну єдиного антикризового плану замість набору розрізнених рішень.

  • Українська сталь провалилася до рівнів 2022 року: за місяць виробництво обвалилося на 57%

    Українська сталь провалилася до рівнів 2022 року: за місяць виробництво обвалилося на 57%

    Українська металургія у серпні пережила один із найгірших місяців від початку повномасштабної війни. Підприємства виплавили лише 277 тис. тонн сталі — на 57,3% менше, ніж у серпні минулого року, і на 39,4% менше, ніж у липні. За оцінкою GMK Center, нижчими місячні показники за весь період великої війни були лише у квітні та грудні 2022 року — у моменти, коли галузь фактично перебудовувалася після втрати частини виробничих потужностей, окупації Маріуполя та розриву традиційної логістики.

    Падіння охопило не тільки виплавку сталі. За даними ОП «Укрметалургпром», виробництво чавуну у серпні становило 257,1 тис. тонн. Це на 65,6% менше, ніж роком раніше, та на 40,5% нижче липневого рівня. Виробництво товарного металопрокату скоротилося до 269,5 тис. тонн — мінус 57,4% у річному вимірі та мінус 29,6% лише за місяць. Таким чином, різке просідання одночасно відбулося практично на всіх ключових етапах металургійного виробництва.

    Якщо дивитися на перші вісім місяців року, картина поки що виглядає менш драматичною, але тенденція також негативна. У січні–серпні українські підприємства виробили 4,3 млн тонн сталі, що на 12,5% менше, ніж за аналогічний період 2025 року. Випуск чавуну впав на 14,8% — до 4,35 млн тонн, товарного прокату — на 15,6%, до 3,59 млн тонн. Ще після семи місяців року падіння сталі становило лише 5,6%, тобто саме серпень суттєво погіршив загальну статистику.

    Одним із головних ударів для галузі стала зупинка «Запоріжсталі». У ніч на 11 серпня промисловий майданчик у Запоріжжі атакувала російська балістика. За даними «Метінвесту», загинули семеро працівників підприємства, ще 21 людина дістала поранення. Компанія повідомляла, що удар стався фактично відразу після оголошення повітряної тривоги, коли частина працівників прямувала до укриттів. Після атаки виробництво на комбінаті було зупинене.

    На цьому удари не припинилися. Вранці 27 серпня російські війська знову атакували «Запоріжсталь» — цього разу, за інформацією підприємства, одразу п’ятьма балістичними ракетами. Влучання припали на обладнання доменного цеху, енергетичну й транспортну інфраструктуру та відкриті території комбінату. На той момент завод ще не відновив повноцінної роботи після першої серпневої атаки.

    Наслідки видно безпосередньо у виробничих цифрах. У серпні «Запоріжсталь» встигла випустити лише 46,2 тис. тонн сталі, 42,4 тис. тонн чавуну та 45 тис. тонн прокату. Для порівняння: ще у липні підприємство виробило 192,7 тис. тонн сталі, 217,3 тис. тонн чавуну та 171,4 тис. тонн прокату. Тобто лише на одному з найбільших металургійних підприємств країни виробництво сталі за місяць скоротилося більш ніж у чотири рази.

    І серпнем проблеми не закінчилися. У ніч на 5 вересня кілька російських балістичних ракет вдарили по комбінату «Каметсталь» у Кам’янському. П’ятеро людей загинули, ще четверо працівників дістали поранення. Було пошкоджено агломераційне виробництво, системи енергопостачання та транспортну інфраструктуру, після чого підприємство повністю зупинило виробничі процеси. Терміни відновлення на момент останніх повідомлень залишалися невідомими.

    Масштаб цієї зупинки особливо відчутний, якщо врахувати потужність підприємства. За підсумками 2025 року «Каметсталь» випустила близько 2 млн тонн сталі. Комбінат виробляє квадратну заготовку, арматуру та фасонний прокат. Тому повна зупинка такого активу вже у вересні створює ризик нового просідання загальноукраїнської статистики — навіть нижче серпневого мінімуму.

    Головний аналітик GMK Center Андрій Тарасенко вже попередив, що вересневі цифри можуть виявитися ще гіршими. За його словами, серпневі 277 тис. тонн — один із найнижчих результатів за весь період повномасштабної війни. Експерт називає одразу кілька факторів: проблеми з морською логістикою, обмеження експорту до Євросоюзу та прямі російські удари по виробничих потужностях.

    Проблеми з портами для металургії мають подвійний ефект. Через море підприємства не лише експортують готову продукцію, а й отримують частину необхідної сировини. У серпні, наприклад, «Запоріжкокс» скоротив виробництво доменного коксу майже на 40% порівняно з липнем — до 38,1 тис. тонн. У GMK Center пояснювали падіння, серед іншого, скороченням поставок вугільного концентрату через атаки Росії на торговельні судна та фактичне ускладнення роботи чорноморської логістики. У річному вимірі випуск коксу на підприємстві впав більш ніж наполовину.

    Для металургійного комбінату дефіцит коксу чи вугілля — це не просто дорожча доставка. Це ризик скорочення завантаження доменних печей і, як наслідок, падіння випуску чавуну та сталі. Саме тому удари по портах, енергетиці, залізниці та безпосередньо по металургійних підприємствах складаються для галузі в один ланцюг проблем.

    Додатковий тиск у 2026 році прийшов із боку європейського ринку, який після початку повномасштабної війни став особливо важливим для українських експортерів. Від 1 січня в ЄС почав діяти основний режим механізму CBAM — вуглецевого коригування імпорту. Він охоплює, зокрема, залізо та сталь і має зрівняти вуглецеву ціну імпортної продукції з тією, яку несуть виробники всередині ЄС.

    Для українських заводів проблема полягає в тому, що значна частина металургійних потужностей побудована на традиційній доменно-конвертерній технології з високими викидами CO₂. Модернізація потребує мільярдних інвестицій, тоді як підприємства одночасно витрачають кошти на ремонти після атак, резервне енергозабезпечення та воєнну логістику. Українська влада ще раніше зверталася до Єврокомісії щодо можливості застосувати для України спеціальні умови через форс-мажор, пов’язаний із російською агресією. Водночас станом на 2026 рік країна готує підприємства до виконання вимог CBAM.

    З липня з’явився ще один бар’єр. Євросоюз запровадив новий механізм захисту власної сталеливарної промисловості: загальна тарифна квота на безмитний імпорт сталі встановлена на рівні 18,3 млн тонн на рік — приблизно на 47% нижче рівня квот 2024 року. За постачання понад визначені квоти діє мито у 50%. Єврокомісія пояснює це глобальним надлишком сталеливарних потужностей та необхідністю захищати європейських виробників. Для партнерів ЄС за угодами про вільну торгівлю передбачено сприятливіший розподіл квот, однак сам режим усе одно означає жорсткіші рамки доступу на європейський ринок.

    Особливо контрастно нинішні цифри виглядають на довшому часовому горизонті. У 2021 році, до повномасштабного вторгнення, Україна виплавила 21,4 млн тонн сталі і посідала 14-те місце серед найбільших виробників світу. У 2025 році виробництво становило вже лише 7,4 млн тонн, а Україна опустилася на 23-тє місце світового рейтингу.

    При цьому 2025 рік ще давав галузі обережну надію на стабілізацію: виплавка чавуну збільшилася на 11,2% — до 7,88 млн тонн, виробництво товарного прокату зросло на 4,8% — до 6,52 млн тонн, хоча випуск сталі скоротився на 2,2% — до 7,41 млн тонн. Серпень 2026 року фактично показав, наскільки швидко ця крихка стабілізація може бути зруйнована кількома великими атаками та логістичними проблемами.

    І це важливо далеко не лише для самих металургів. За оцінкою GMK Center, якщо враховувати пов’язані ланцюги постачання, гірничо-металургійний комплекс забезпечує близько 5,5% українського ВВП та приблизно 15% експортних доходів країни. У 2025 році експортна виручка галузі перевищувала $6 млрд. Тому тривала зупинка найбільших комбінатів означає менший експорт, менше валютної виручки, скорочення вантажів для залізниці та портів, нижчі податкові надходження і ризики для десятків тисяч робочих місць не лише безпосередньо на заводах.

    Ситуація на початку вересня виглядає ще складнішою, ніж серпнева статистика. «Запоріжсталь» після двох балістичних атак залишається одним із головних факторів падіння виробництва, а до неї додалася повна зупинка «Каметсталі». Крім того, у ніч на 5 вересня російський удар пошкодив виробничі потужності Дніпровського металургійного заводу.

    Тому серпневі 277 тис. тонн можуть виявитися не дном, а лише попередженням. Якщо великі підприємства швидко не повернуться до роботи, а проблеми з портами та експортом до ЄС збережуться, у вересні українська металургія ризикує отримати ще слабший результат. Після чотирьох із половиною років великої війни галузь, яка колись виплавляла понад 20 млн тонн сталі на рік, знову опинилася в ситуації, коли обсяги виробництва визначають не стільки попит і ціни на світовому ринку, скільки можливість заводів фізично пережити наступний російський удар.

  • Український авіапром після війни, відновлення галузі і місце у світовій авіації

    Український авіапром після війни, відновлення галузі і місце у світовій авіації

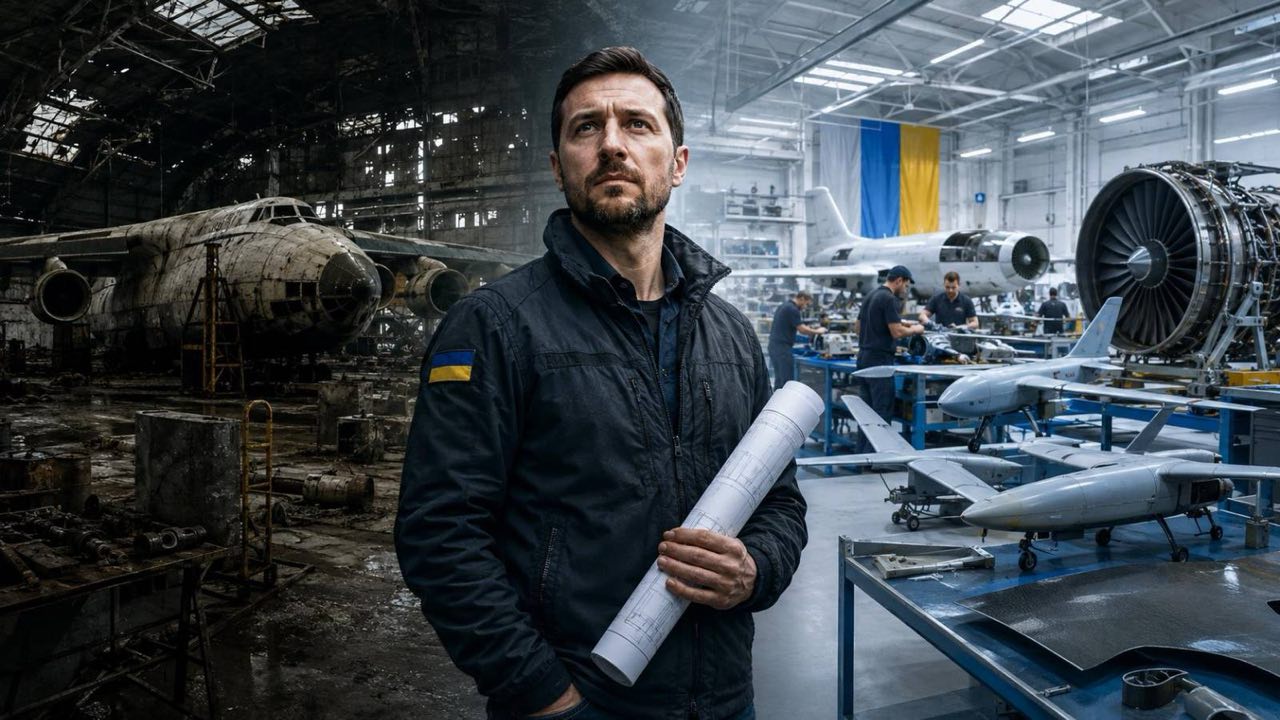
    До середини 2010-х серійне літакобудування в Україні фактично зупинилося. За шість років до повномасштабного вторгнення країни вже не було потокової авіаційної промисловості: літаки збирали рідко і невеликими серіями. Війна вдарила не по працюючому конвеєру, вона вдарила по галузі, яка десятиліттями не могла перетворити конструкторські розробки на стійке виробництво.

    Формально напередодні 2022 року набір підприємств залишався значним: «Антонов», «Мотор Січ», «Івченко-Прогрес», Харківський авіазавод, FED і ремонтні підприємства. За назвами це все ще виглядало як повноцінна авіапромисловість. За економікою — вже ні.

    Після 1991 року зникли єдиний замовник, радянський ринок і колишня кооперація. Наприкінці 1980-х потужності «Антонова» ще працювали великими серіями. У незалежній Україні рахунок швидко пішов на одиниці. У 2016-му керівництво говорило, що за перші 25 років незалежності побудували близько десяти літаків. Сама компанія в ті самі дні називала 16 нових машин, зібраних на серійному заводі від початку незалежності. Різниця в цифрах тут важливіша за саму цифру, стабільної серійної програми вже не існувало.

    Економіка теж не сходилась. За роки після приєднання серійного заводу підприємство виробило 16 літаків — шість Ан-32, чотири Ан-148 і шість Ан-158. Це було вже не промисловий потік, а штучне виробництво. При цьому галузь лишалася глибоко пов’язаною з пострадянською кооперацією. На програмах Ан-148, Ан-158 і Ан-178 частка російських комплектуючих оцінювалася у 50–60%. Після 2014 року ця система зруйнувалася, а заміну довелося створювати майже з нуля. Повноцінного інвестиційного циклу так і не відбулося. Навіть Ан-178, на якому підприємство заявляло повне заміщення російських вузлів, не став серійною програмою.

    Та сама проблема проявлялася в інших частинах галузі. «Мотор Січ» зберігала сильну двигунну школу, але була тісно пов’язана з російським ринком. Після розриву зв’язків колишня господарська модель почала розсипатися. «Івченко-Прогрес» утримував компетенції, яких дедалі менше лишалося у серійних заводів, але конструкторська школа сама по собі не замінює масового виробництва.

    Харківський авіазавод до 2021 року фактично зупинив серійне складання: за офіційної чисельності близько 1580 осіб на виробництво виходило близько ста осіб. Галузь втрачала не лише замовлення, а й людей. За оцінкою колишнього генерального конструктора Дмитра Ківи, з 2015 по 2020 рік з «Антонова» пішли понад 4,5 тисячі фахівців. Чисельність скоротилася приблизно з 13,5 тисячі до менш ніж дев’яти тисяч. Причини були системними: низька серійність, відсутність довгих програм і проблеми управління. Війна лише прискорила цей процес.

    До 2022 року галузь втрачала здатність виробляти. Після лютого 2022-го вона почала втрачати ще й фізичну інфраструктуру. Гостомель, де базувалися «Авіалінії Антонова» і була значна частина виробничої та льотної бази, опинився в центрі боїв. Єдину збудовану Ан-225 «Мрію» знищили в ангарі, пошкодили інші літаки, постраждали ангари й об’єкти. Частину флоту вдалося вивести, але виробнича база виявилася відрізаною від комерційної експлуатації.

    Для «Мотор Січ» у Запоріжжі війна означала вже не просто втрату ринків, а постійний ризик фізичного знищення. Держава відчужила компанію у свою власність, але зміна власника сама по собі не створила нової промислової моделі. Головний підсумок довоєнного і воєнного періоду в цьому. Україна втратила не просто будівлі, верстати чи окремі літаки. Вона втратила і без того крихку зв’язку між конструкторським бюро, серійним заводом, постачальниками, ремонтною мережею, замовником і ринком. Після 2014 року система трималася на незавершеному заміщенні імпорту і рідкісних експортних контрактах. Після 2022-го зруйнувалася і вона.

    Масове виробництво дронів і перевтілення українського авіапрому

    Війна не «оживила» український авіапром у звичному сенсі. Вона збудувала поруч із ним іншу галузь: не конструкторське бюро з багаторічним циклом і штучною машиною, а мережу з сотень компаній, яка вчиться випускати вироби тисячами і змінювати конструкцію за тижні. Це вже не побічний ефект фронту. Це нова промислова реальність. Від неї залишиться лише те, що зуміє пережити зникнення військового замовлення, яке зараз тримає всю систему на плаву.

    Цифри тут легко обманюють, бо в одному реченні змішують потужність, план закупівлі, фактичний випуск і постачання у війська. Президент Володимир Зеленський у липні 2026 року заявив, що Україна «робить 10 мільйонів дронів на рік» і що буде 20. Це політична рамка, а не перевірена звітність. Заступник міністра оборони Сергій Боєв оголосив, що у 2026 році Україна планує виробити більше 7 мільйонів дронів. Заступник директора американського Управління оборонних інновацій Тревіс Метц у липні оцінив, що Україна цього року випустить 6–7 млн малих ударних дронів із видом від першої особи, тоді як програма Drone Dominance на $1,1 млрд до лютого замовить менше ніж 200 тисяч апаратів, а шість українських компаній на випробуваннях Gauntlet II ідуть у спільні підприємства з американськими заводами як умова майбутніх замовлень. Це різні величини. Потужність — скільки цехів теоретично можуть зібрати. Закупівля — скільки держава готова оплатити. Випуск — скільки реально зійшло з лінії. Постачання у війська — скільки доїхало.

    До 2022 року в країні було кілька виробників безпілотників і випуск у тисячі одиниць. З початку 2026 року до середини липня Міністерство оборони кодифікувало 413 безпілотних авіаційних комплексів — більше ніж два нові типи на день, майже всі українські. Це вже не гаражні майстерні. Це конвеєр пристосування: апарати з видом від першої особи, перехоплювачі, розвідники середнього класу, далекобійні ударні машини, крилаті вироби на кшталт FP-5, морські безекіпажні катери. Fire Point заявляла про масштаб FP-1 близько 100 одиниць на добу, морська лінійка Magura вийшла за рамки катера-камікадзе і на День Незалежності показала носій MV11.

    Змагальна перевага тут не в тому, що Україна «вміє літати». Вона в промисловому темпі. Виріб допрацьовують за бойовим відгуком, а не за п’ятирічним технічним завданням. Виробництво розподілене: цехи рознесені, складання дроблять, постачальника можна відключити за тиждень, якщо його дрон гірше працює під радіоелектронним придушенням.

    Електроніка, автопілоти, канали зв’язку, композитні корпуси, дешеві електродвигуни і гвинти стали масовим ремеслом. З’явилося вітчизняне виробництво частини критичних вузлів, але формула про частку українського складання в постачаннях армії каже про те, хто збирає готовий виріб, а не про те, що мікросхеми, оптика і блоки керування стали національними. Унікальність досвіду реальна, але її легко переоцінити. Magura підписала меморандум про ліцензійне складання в США. Це вже не лише український цех.

    Окремий і цінніший шар нової галузі — не корпус дрона, а двигун. Україна вміє не «двигуни взагалі», а конкретні класи: малі турбогвинтові AI-450 / AI-450S / AI-450T для безпілотників і легкої авіації, навчально-бойові та безпілотні двоконтурні турбореактивні машини лінійки AI-25 / AI-322, важчі машини радянської спадщини, які сьогодні живуть радше як ремонтна і модернізаційна компетенція. Ринок уже показав, де це працює. Bayraktar Akıncı літає з українським турбогвинтовим серцем. Серійний Kızılelma-B і пов’язані турецькі реактивні безпілотники спираються на AI-322F. Індонезія замовила 12 Kızılelma з поставками з 2028 року — і в цій конфігурації йдеться про той самий український двигун. Це не «український літак на світовому ринку». Це український вузол усередині чужого експортного літака.

    Турецькі виробники прямо ставлять завдання замінити український вузол власним двигуном. Поки він не в серії, Україна тримає рідкісний козир: робочий двоконтурний турбореактивний двигун для важкого ударного безпілотника. Щойно він з’явиться у партнера, козир стискається до ціни, обслуговування і готовності відвантажити швидше. Щоб перевага стала довгою, потрібні не промови про «школу Івченка», а три речі: стійке виробництво поза зоною постійного удару, міжнародна ремонтна мережа і сертифікація бодай частини лінійки під правила, які розуміє не лише військовий замовник.

    Україна у світовій авіаційній промисловості

    Airbus, Boeing, Embraer, Safran, GE Aerospace і Rolls-Royce сидять усередині піраміди постачальників. Кінцеве складання — видима вершина. Гроші розподілені нижче: двигун, стійка, гідросистема, композитна панель, блок бортового обладнання, програма обслуговування, запасна частина на двадцятому році життя машини. Airbus вказує, що близько 80% вартості його продукції закуповується у постачальників. Група працює приблизно з 19 тисячами постачальників, а обсяг зовнішніх закупівель у 2023 році становив близько €49 млрд. Навіть найбільший виробник літаків не виробляє сам усе, що продає.

    Власний пасажирський літак повного циклу — найдорожчий спосіб відповісти на це. Родина Embraer 170/190 на межі 1990-х — початку 2000-х вимагала сотень мільйонів доларів розробки, частину яких узяли на себе партнери з розподілом ризиків. Сьогодні планка вища. Це не «ще один Ан-148». Це капітал, зіставний із вартістю самої компанії-розробника. До цього додаються роки до стійкої серії, сертифікація типу в європейському й американському нагляді, стартовий замовник із твердим слотом, лізингова компанія, яка погодиться вважати машину активом, і мережа обслуговування в десятках країн.

    Двигун стоїть на іншому поверсі. Бар’єр входу все ще високий, але це інший клас висоти. Україна вже присутня у вузькому, зате реальному вікні: турбогвинтові машини на 400–650 к.с. і малі двоконтурні турбореактивні двигуни для безпілотників і легких бойових платформ. Додана вартість двигуна вища, ніж у планера: він продається не один раз, а через ремонт, гарячу секцію, модулі й години нальоту. Aviation Week оцінює десятирічний попит на комерційне технічне обслуговування і ремонт приблизно в $1,4 трлн. Річний ринок цього обслуговування в середині 2020-х оцінюють більш ніж у $130 млрд, а двигуни становлять його найбільший сегмент. Хто робить двигун, сидить у найжирнішій частині цієї ренти. Ризики теж зрозумілі: Туреччина, Корея та інші партнери будують свої машини саме для того, щоб не платити ренту чужому конструкторському бюро. Українська відповідь — не «закрити повний цикл літака», а втримати нішу, де власний двигун партнера ще дорожчий і пізніший.

    Компоненти — третій поверх, часто раціональніший і за перший, і за другий. Один складний вузол для Airbus чи Leonardo може дати стійкий експорт без потреби продавати весь літак. Мають сенс не «заводи взагалі», а конкретні компетенції, які війна вже змусила масштабувати: механообробка корпусів і кронштейнів, композитні панелі й обтічники, джгути, приводи, блоки керування, антенні системи, елементи шасі, теплообмінники. Помилка в одному вузлі другого-третього рівня коштує партію і перевірку постачальника. Помилка у власному лайнері коштує програму. Кількість замовників для вузла більша, ніж для цілого літака. Націнка нижча, ніж у марки-складальника, але капіталомісткість і сертифікаційний поріг теж нижчі, якщо входити як допущений постачальник, а не як держатель сертифіката типу.

    Технічне обслуговування, ремонт і ринок супроводу часто привабливіші за нове виробництво саме тому, що ринок уже існує. Літаки, які літають сьогодні, треба обслуговувати незалежно від того, хто завтра випустить новий тип. Для України природні ніші — не вузькофюзеляжний Boeing, а те, де ще жива інженерна пам’ять і парк: транспортні машини родини Ан, вертолітні редуктори і турбогвинтові двигуни, мотори, які вже стоять на чужих безпілотниках, потенційно — східноєвропейський і близькосхідний парк, якому потрібні дешеві слоти, а не преміальна марка Lufthansa Technik. Перевага тут не романтична. Вона у вартості праці, в умінні працювати з «незручною» технікою і в тому, що ринок супроводу не вимагає доводити світові новий тип. Він вимагає довести якість ремонту і наявність запасної частини через десять років.

    Ринок, який не встиг відновитися після ковіду

    Українська авіація перед повномасштабною війною була набагато більшою, ніж «Антонов» і кілька авіазаводів. Це був повноцінний комерційний ринок: авіакомпанії брали літаки в лізинг, відкривали десятки маршрутів, конкурували за пасажирів, укладали контракти з туроператорами і намагалися будувати власні хаби.

    У 2019 році аеропорти України обслужили 24,3 млн пасажирів — майже в півтора раза більше, ніж у 2017-му. Міжнародні перевезення давали основну частину цього потоку. Головним гравцем залишалися Міжнародні авіалінії України. У 2019 році МАУ перевезла близько 8 млн пасажирів і завершила рік із чистим прибутком 1,649 млрд грн. На папері це виглядало як національний перевізник, який нарешті навчився заробляти на українському ринку. Але за цією цифрою була важлива застереження: двома попередніми роками МАУ отримала сукупний збиток близько 3 млрд грн. Компанія залежала від транзитного пасажиропотоку через Київ і дорогої міжнародної мережі, а конкуренція з європейськими лоукостерами постійно тиснула на маржу.

    Навколо МАУ формувався вже інший ринок. Windrose будувала модель чартерних, корпоративних і внутрішніх перевезень. У компанії був парк Airbus, а в 2019 році вона навіть отримала контракт на виконання спеціальних рейсів для держави вартістю 35,1 млн грн.

    Dniproavia і Donbassaero лишилися радше частиною колишньої структури ринку, ніж його майбутнього. Bravo Airways працювала на чартерному напрямі. YanAir намагалася розвивати регулярні та туристичні маршрути. На ринок вийшов SkyUp — лоукостер, який за другий рік роботи виконав майже 11 тис. рейсів і перевіз понад 1,7 млн пасажирів. Це був важливий зсув. Українська авіація поступово переходила від кількох великих компаній до більш конкурентного ринку, де пасажира ділили між МАУ, SkyUp, Windrose і іноземними перевізниками. В українському небі 2019 року літали не лише вітчизняні компанії: Wizz Air, Ryanair, LOT, Turkish Airlines та інші перевізники забирали дедалі більшу частку міжнародного попиту.

    У 2020 році українські авіакомпанії виконали вже на 54,7% менше рейсів, ніж роком раніше, а загальний обсяг польотів в українському повітряному просторі впав на 57,6%. COVID ударив по ринку саме в момент його зростання. У 2020 році аеропорти України обслужили лише 8,7 млн пасажирів. У 2021 році потік відновився до 16,2 млн, тобто майже повернувся до докризової траєкторії, але не досяг її.

    МАУ виявилася одним із головних прикладів того, наскільки болісним виявився цей розрив. У 2020 році компанія виконала близько 17 тис. рейсів — на 72% менше, ніж роком раніше, і перевезла 1,787 млн пасажирів. Вантажні перевезення теж скоротилися в кілька разів. Компанія звільнила близько тисячі співробітників і була змушена скорочувати маршрутну мережу.

    У першому півріччі 2021 року МАУ перевезла понад 1 млн пасажирів, хоча структура перевезень уже змінилася: регулярний потік лишався значно нижчим за докризовий, а частка чартерів зростала. За перші шість місяців компанія повернула пасажирам понад $23 млн, а з квітня 2020-го по червень 2021-го — понад $44 млн.

    SkyUp відновлювався швидше. У травні 2021 року компанія виконала рекордні для себе 1 419 рейсів і перевезла майже 210 тис. пасажирів за один місяць. До жовтня вона вже перевезла понад 2 млн пасажирів за рік і розраховувала закінчити 2021-й приблизно з 3 млн. Windrose тим часом зробила ставку на внутрішню мережу: у 2021 році компанія запустила додаткові рейси з Києва до Ужгорода, Чернівців і Кривого Рогу.

    Але відновитися до довоєнної моделі ринок уже не встиг. У лютому 2022 року українське небо закрилося для цивільних рейсів. МАУ фактично припинила операційну діяльність, а потім увійшла в процедуру банкрутства: у 2023 році компанія отримала статус банкрута на тлі зобов’язань перед кредиторами більш ніж на 20 млрд грн. Bees Airline, яка лише почала розгортатися після пандемії, також не змогла пережити війну і надалі припинила існування. Інші перевізники втратили українську базу або були змушені переносити літаки й роботу за кордон.

    Але тут з’являється важливий контрприклад — SkyUp. Замість того щоб просто чекати відкриття українського неба, компанія винесла операційну модель у Європу і перейшла на ACMI: літак, екіпаж, обслуговування і страховка надаються іншим перевізникам. У 2023 році SkyUp перевіз понад 1,5 млн пасажирів і увійшов до двадцятки найбільших постачальників ACMI в Європі. Windrose і Skyline Express також почали шукати роботу за межами України.

    Умови повернення українського авіапрому на світовий ринок

    Інші країни показують інший шлях. Туреччина не стала чекати моменту, коли зможе самостійно створити всю авіаційну промисловість від двигуна до пасажирського лайнера. Вона десятиліттями нарощувала виробництво через ліцензії, спільні проєкти, іноземних партнерів, власні авіакомпанії і поступово збільшувала частку локальних компонентів. Сьогодні Turkish Airlines і Pegasus формують величезний ринок для літаків і послуг, а турецькі компанії водночас виробляють безпілотники, вертольоти, двигуни і авіаційні компоненти. У 2023 році Turkish Airlines перевезла 83,4 млн пасажирів, Pegasus перевіз 31,9 млн. Разом це понад 115 млн — приблизно на 10% більше їхнього сукупного результату 2019 року.

    Для України особливо важливий інший приклад — Польща. Польща не намагається стати ще одним Airbus. Вона поступово перетворюється на частину європейської авіаційної промисловості. Embraer розглядає країну як майданчик для центру компетенцій, виробництва компонентів, обслуговування шасі, конверсії пасажирських літаків у вантажні і навіть можливої фінальної збірки KC-390.

    Потенційний комплекс проєктів Embraer оцінює більш ніж у $2 млрд інвестицій за десять років і понад 4 400 робочих місць. У грудні 2025 року Embraer і польські підприємства додатково домовилися вивчати виробництво компонентів, MRO, технологічний трансфер, сертифікацію, контроль якості і спільну розробку авіаційної продукції. Тобто Польща отримує місце в глобальному ланцюгу не тому, що сама виробляє повністю власний пасажирський літак. Вона стає необхідною частиною чужих програм.

    Якби Україна після війни захотіла робити «все сама» — завод повного циклу, свій пасажирський або транспортний літак, усі деталі, двигун, авіоніку, шасі, сертифікацію і сервіс лише на своїй території — вона повторила б саме ту пастку, з якої галузь так і не вийшла до 2022 року. Повний літак — це не одна збірка в ангарі. Це тисячі постачальників, десятиліття випробувань, страховий і лізинговий ринок, який має визнати машину активом, і гроші масштабу самої компанії-розробника. Навіть якби корпуси вдалося відбудувати, один великий конвеєр у зоні постійного удару знову зробив би всю програму вразливою: достатньо однієї ракети, одного розриву кооперації чи однієї відмови західного сертифікатора — і зупиняється не деталь, а весь літак.

    Не повернення до 1990-х і не спроба воскресити радянську промислову систему в нових корпусах. Україна може повернутися у світову авіацію не як ще один самостійний виробник усього літака, а як країна, без якої окремі елементи міжнародного авіаційного ланцюга стають дорожчими, повільнішими або складнішими. І тоді головний результат відновлення вимірюватиметься не кількістю літаків із написом «Антонов», що зійшли з українського конвеєра. Він вимірюватиметься тим, скільки іноземних літаків, двигунів, авіакомпаній і авіаційних програм залежатимуть від українських інженерів, деталей, двигунів і сервісів. Це набагато менш ефектна мета. Але саме вона виглядає економічно досяжною.
     

  • Росія добиває «Запоріжсталь»: п’ять ракет влучили в те саме місце

    Росія добиває «Запоріжсталь»: п’ять ракет влучили в те саме місце

    Російські війська в ніч проти 27 серпня знову атакували металургійний комбінат «Запоріжсталь» у Запоріжжі. За інформацією народного депутата та голови підкомітету Верховної Ради з питань промислової політики Муси Магомедова, по підприємству влучили п’ять ракет — причому саме в ту частину промислового майданчика, яка вже зазнала руйнівного удару 11 серпня.

    Наслідки нової атаки Магомедов назвав надзвичайно серйозними. За його словами, наразі неможливо навіть точно спрогнозувати, скільки часу знадобиться для відновлення виробничих потужностей.

    «Росіяни буквально знищують українську металургію», — заявив депутат, коментуючи повторний удар.

    Нічна атака на «Запоріжсталь» стала частиною масштабного комбінованого удару Росії по Україні 27 серпня. За даними Повітряних сил, РФ застосувала дві протикорабельні ракети «Онікс», балістичні ракети «Іскандер-М»/KN-23 та 258 безпілотників різних типів. Українська протиповітряна оборона збила або подавила 233 повітряні цілі, однак влучання були зафіксовані щонайменше на 15 локаціях. Під ударом опинилися також Київ, Одеса, Кривий Ріг, Полтавщина та інші регіони.

    Для «Запоріжсталі» ця атака стала вже другою надзвичайно важкою за неповні три тижні.

    У ніч проти 11 серпня російські війська завдали балістичного удару по виробничих потужностях групи «Метінвест» у Запоріжжі, серед яких був і металургійний комбінат «Запоріжсталь».

    Тоді удар мав трагічні наслідки.

    За офіційною інформацією підприємства, балістична ракета влучила в момент, коли працівники після оголошення повітряної тривоги прямували до укриття.

    Загинули семеро співробітників «Запоріжсталі», ще 21 працівник дістав поранення.

    Після атаки підприємство повністю припинило роботу. Було пошкоджено енергетичні підрозділи та інфраструктуру запорізьких підприємств «Метінвесту», а також основні й допоміжні потужності коксового та доменного виробництва. Інші виробничі майданчики групи в Запоріжжі змушені були перейти на роботу зі зниженими потужностями.

    Таким чином, новий удар 27 серпня припав по підприємству, яке фактично ще не встигло оговтатися від попередньої атаки.

    Саме це робить нинішній обстріл особливо небезпечним для подальшої роботи комбінату: йдеться не просто про нові пошкодження, а про повторне ураження вже пошкодженої промислової інфраструктури.

    Причому між двома великими атаками минуло лише 16 днів.

    Додатково 13 серпня російські війська вже атакували ще один промисловий об’єкт у Запоріжжі. Тоді начальник Запорізької ОВА Іван Федоров повідомляв про удар без постраждалих.

    Тобто протягом серпня російські атаки на промислову інфраструктуру Запоріжжя фактично набули системного характеру.

    «Запоріжсталь» при цьому є не рядовим заводом, а одним із найбільших металургійних підприємств України.

    Комбінат входить до групи «Метінвест» і є частиною великого виробничого ланцюга української гірничо-металургійної галузі. Саме такі підприємства забезпечують роботою тисячі людей, формують значну частину промислового виробництва та експорту і генерують валютну виручку для держави.

    Тому масштабні руйнування «Запоріжсталі» можуть мати наслідки далеко за межами самого Запоріжжя.

    Проблеми комбінату почали накопичуватися ще до серпневих ракетних ударів.

    За підсумками першого півріччя 2026 року «Запоріжсталь» отримала 1,06 млрд гривень чистого збитку, тоді як за аналогічний період 2025 року підприємство показувало 1,37 млрд гривень чистого прибутку.

    Водночас виручка підприємства за перші шість місяців 2026 року становила близько 38,7 млрд гривень.

    Ці цифри показують, наскільки великим економічним активом є комбінат навіть у воєнних умовах.

    І кожен тиждень простою означає не лише прямі збитки для підприємства, а й менше виробництва сталі, менше експорту, нижчі податкові надходження та скорочення замовлень для компаній, які працюють із металургійним сектором.

    Ситуація стає ще складнішою через загальну кризу української металургії.

    Муса Магомедов заявив, що повторний удар по «Запоріжсталі» відбувається в момент, коли гірничо-металургійний комплекс одночасно стикається одразу з кількома важкими викликами.

    Серед них він назвав проблеми з роботою портів Великої Одеси, можливе зростання вантажних тарифів «Укрзалізниці», нові європейські обмеження та квоти на імпорт сталі, а також запровадження європейського механізму вуглецевого коригування CBAM.

    За словами депутата, поєднання військових ударів і економічних обмежень створює для української металургії критичну ситуацію.

    Магомедов навіть попередив, що без термінових рішень уряду Україна ризикує втратити значну частину галузі вже до весни.

    При цьому йдеться не лише про «Запоріжсталь».

    За роки повномасштабної війни українська металургія вже втратила частину своїх найбільших активів.

    Після захоплення Маріуполя Україна фактично втратила металургійні комбінати «Азовсталь» та ММК імені Ілліча. Авдіївський коксохімічний завод був зруйнований унаслідок тривалих бойових дій і російської окупації міста.

    Тепер під постійною загрозою перебувають підприємства, які продовжують працювати на контрольованій Україною території.

    Саме тому удари по «Запоріжсталі» мають не лише військовий або локальний економічний вимір.

    Фактично Росія завдає ударів по одному з небагатьох великих металургійних центрів, які Україна зберегла після втрати промислових потужностей Донбасу та Приазов’я.

    Офіційно російська сторона під час масштабних атак традиційно заявляє, що атакує військові або військово-промислові об’єкти. Однак «Метінвест» після удару 11 серпня окремо наголошував, що його запорізькі підприємства є цивільними промисловими об’єктами, які виробляють металургійну та коксохімічну продукцію й забезпечують роботою десятки тисяч людей.

    Після нового удару головним питанням залишається, чи зможе «Запоріжсталь» відновити виробництво і скільки часу для цього знадобиться.

    Після атаки 11 серпня підприємство вже перебувало в режимі повної зупинки, а фахівці оцінювали масштаби пошкоджень та можливості ремонту.

    Тепер п’ять нових ракет, за словами Магомедова, влучили саме в район попереднього удару.

    Якщо інформація про повторне ураження одних і тих самих виробничих вузлів підтвердиться остаточними технічними оцінками підприємства, це може суттєво ускладнити і здорожчити відновлення.

    Водночас точний тип усіх п’яти ракет, масштаби пошкоджень окремих агрегатів та конкретні строки можливого запуску виробництва станом на момент публікації офіційно не розкриті.

    Тому говорити про повне знищення комбінату наразі неправильно.

    Але вже відомі факти достатньо серйозні: після балістичного удару 11 серпня «Запоріжсталь» втратила сімох працівників, понад два десятки людей були поранені, а виробництво повністю зупинилося. Через 16 днів підприємство отримало новий удар — цього разу, за даними Магомедова, п’ятьма ракетами в район попереднього влучання.

    На тлі збитків у понад мільярд гривень за перше півріччя, проблем із логістикою та експортом і загального падіння стійкості металургійної галузі новий удар може стати для комбінату одним із найважчих за весь час повномасштабної війни.

    І саме тому історія «Запоріжсталі» сьогодні — це вже не просто новина про ще один обстріл Запоріжжя.

    Це питання про те, чи зможе Україна зберегти одну зі своїх ключових промислових галузей під системними російськими ударами.

  • Для частини бізнесу не буде обмежень електропостачання: уряд визначив умови

    Для частини бізнесу не буде обмежень електропостачання: уряд визначив умови

    Кабінет Міністрів України ухвалив рішення, за яким промислові та комерційні споживачі зможуть уникати обмежень електропостачання, якщо щонайменше 80% власного споживання покриватимуть за рахунок імпортованої електроенергії або власної генерації. Про це повідомив перший віцепрем’єр-міністр — міністр енергетики Денис Шмигаль.

    За його словами, урядове рішення має одночасно стимулювати бізнес активніше інвестувати у власні джерела живлення, розподілену генерацію та імпорт електроенергії.

    Шмигаль зазначив, що новий механізм ухвалили за ініціативи Міністерства енергетики.

    «Створюємо додаткові стимули для розвитку розподіленої генерації та збільшення імпорту електроенергії», — повідомив він.

    Кого не стосуватимуться обмеження

    Відповідно до рішення уряду, заходи з обмеження електропостачання не застосовуватимуться до промислових і комерційних споживачів, які самостійно забезпечують не менше 80% свого споживання електроенергії.

    Йдеться про два основні джерела: власне виробництво електроенергії та імпорт електроенергії.

    Тобто підприємство, яке, наприклад, більшу частину необхідної електрики отримує від власної генерації або купує за кордоном, може не підпадати під графіки обмежень.

    Окремо уряд передбачив можливість уникнення обмежень для підприємств, які забезпечують 80% власного споживання за рахунок об’єктів розподіленої генерації в межах одного оператора системи розподілу.

    Йдеться про газопоршневі та газотурбінні установки

    Механізм поширюватиметься, зокрема, на газопоршневі та газотурбінні установки розподіленої генерації електроенергії.

    Ключовою умовою є те, що така генерація має працювати в межах території одного оператора системи розподілу.

    Фактично уряд намагається створити додатковий стимул для підприємств та інвесторів встановлювати локальні генеруючі потужності, які можуть забезпечувати бізнес електроенергією незалежно від загального стану енергосистеми.

    Особливо це актуально для енергодефіцитних регіонів, де ризик нестачі потужності та введення обмежень є вищим.

    Чому уряд пішов на такий крок

    Шмигаль пояснив, що рішення має стимулювати будівництво нових генеруючих потужностей і одночасно збільшити імпорт електроенергії на ринкових умовах.

    Для держави це означає зниження навантаження на централізовану енергосистему.

    Якщо великі промислові чи комерційні споживачі значну частину потреб покривають самостійно, в енергосистемі залишається більше ресурсу для населення, критичної інфраструктури та інших споживачів.

    Уряд таким чином фактично пропонує бізнесу просту логіку: хто інвестує у власну енергетичну стійкість або імпорт, той отримує більше гарантій стабільної роботи навіть у періоди дефіциту.

    Як це працюватиме на практиці

    Для реалізації механізму уряд також врегулював порядок взаємодії між основними учасниками енергетичного ринку.

    Йдеться про «Укренерго», операторів систем розподілу, електропостачальників, виробників розподіленої генерації та безпосередньо споживачів.

    Це необхідно для того, щоб можна було технічно підтверджувати, який саме обсяг електроенергії підприємство забезпечує самостійно, скільки імпортує та чи виконує воно вимогу у 80%.

    Без такого обліку новий механізм було б складно застосовувати під час можливих обмежень.

    Чому саме 80%

    Пороговий показник у 80% означає, що підприємство повинно фактично майже повністю забезпечувати себе електроенергією самостійно.

    При цьому 20% можуть надходити із загальної енергосистеми.

    Такий підхід дозволяє бізнесу зберігати певну залежність від мережі, але водночас суттєво скорочує його навантаження на неї.

    Для великих виробництв це може бути особливо важливо, оскільки повністю автономна генерація часто потребує значних інвестицій.

    Бізнес отримує стимул інвестувати у генерацію

    Нові правила можуть суттєво змінити підхід великих підприємств до енергетичної безпеки.

    Після масштабних російських атак на українську енергетичну інфраструктуру багато компаній уже почали вкладати кошти у генератори, газопоршневі установки, когенераційні системи, сонячні станції та накопичувачі електроенергії. Тепер така генерація отримує ще одну економічну перевагу — можливість уникнути примусових обмежень електропостачання.

    Для підприємств із безперервними виробничими циклами це може мати критичне значення. Навіть короткострокове відключення іноді призводить до зупинки технологічного процесу, пошкодження обладнання або значних фінансових втрат.

    Імпорт електроенергії також стає вигіднішим

    Другий напрям — імпорт. Підприємства, які купуватимуть за кордоном щонайменше 80% необхідної їм електроенергії, також зможуть розраховувати на відсутність обмежень.

    Уряд розраховує, що це збільшить обсяги комерційного імпорту та допоможе Україні проходити періоди дефіциту електроенергії. Особливо актуальним це може стати взимку, коли споживання традиційно зростає, а російські атаки створюють додаткові ризики для генерації та мереж.

    Наразі обмежень немає

    Водночас у Міністерстві енергетики наголошують, що станом на 20 серпня заходи обмеження електропостачання в Україні не застосовуються.

    Отже, нове рішення уряду має передусім превентивний характер.

    Влада готується до сценарію, за якого через дефіцит потужності або пошкодження енергетичної інфраструктури може виникнути потреба знову вводити обмеження для промислових та комерційних споживачів.

    У такому випадку підприємства, які виконають умову щодо 80% власного забезпечення, матимуть перевагу.

    Що це означає для економіки

    Для української економіки новий механізм може бути важливим одразу з кількох причин.

    По-перше, він підвищує енергетичну автономність бізнесу.

    По-друге, стимулює інвестиції в малу та середню генерацію.

    По-третє, зменшує ризик масових зупинок підприємств під час можливого дефіциту електрики.

    І по-четверте, збільшує потенціал імпорту електроенергії з європейського ринку.

    Фактично уряд пропонує бізнесу нову модель: чим більше підприємство може забезпечити себе електроенергією самостійно, тим менше воно залежатиме від можливих аварійних або планових обмежень у загальній системі.

  • Українська металургія на межі зупинки: блокування портів і тарифи УЗ створили логістичну кризу

    Українська металургія на межі зупинки: блокування портів і тарифи УЗ створили логістичну кризу

    Гірничо-металургійний комплекс України опинився в критичній ситуації через проблеми з логістикою. Блокування доступу до чорноморських портів, обмежені можливості альтернативних маршрутів та різке зростання вартості залізничних перевезень створюють загрозу подальшої зупинки українських гірничо-збагачувальних комбінатів і скорочення експорту металопродукції.

    Про це йдеться у колонці президента ОП «Укрметалургпром» Олександра Каленкова для GMK Center.

    За його словами, українська металургійна галузь фактично втратила можливість повноцінно використовувати традиційні експортні маршрути через чорноморські порти. Спроби переорієнтувати поставки на західні напрямки наразі не дають можливості компенсувати втрати, оскільки альтернативна логістика виявилася надто дорогою та обмеженою за пропускною спроможністю.

    Одним із головних проблемних напрямків залишається доставка залізної руди та окатків до Польщі. Каленков зазначив, що транспортування окатків до Гданська нині коштує близько 50–60 доларів за тонну. За таких витрат експорт за цим маршрутом стає економічно невигідним для українських підприємств.

    Ситуацію не можуть повною мірою виправити й дунайські порти. Наразі їхня робота додатково ускладнена низьким рівнем води. Навіть після нормалізації умов вони, за оцінкою представника галузі, зможуть забезпечити лише близько 10% тих обсягів перевезень, які українська промисловість могла здійснювати раніше.

    Ще одним потенційним маршрутом є румунський порт Констанца. Однак і він не здатен повністю замінити чорноморські порти України. Порт уже стикається з перевантаженістю, а логістика через нього залишається дорогою, що суттєво обмежує можливості українських експортерів.

    «За відсутності доступу до чорноморських портів гірничо-збагачувальні комбінати продовжать зупинятися, оскільки реальної альтернативи немає», — заявив Каленков.

    Проблеми з логістикою вже позначаються на роботі підприємств. Полтавський гірничо-збагачувальний комбінат працює на мінімальних потужностях, Південний ГЗК зупинений, а Інгулецький ГЗК тривалий час перебуває у простої.

    За таких умов українська металургія ризикує втратити значну частину своїх експортних можливостей. За оцінкою Каленкова, втрати експорту металопродукції можуть перевищити 50% нинішніх обсягів.

    Окремим фактором, який посилює тиск на галузь, стало підвищення вантажних тарифів «Укрзалізниці». Йдеться про збільшення тарифів на 30%, що безпосередньо впливає на собівартість транспортування української продукції до західних кордонів.

    Президент «Укрметалургпрому» закликав уряд скасувати це рішення та повернути попередні ставки на західному напрямку. На його думку, в умовах, коли українські виробники вже змушені використовувати дорожчі та складніші альтернативні маршрути, додаткове збільшення залізничних тарифів лише погіршує їхнє становище.

    За оцінкою Каленкова, сукупне зростання витрат на транспортування до західних прикордонних переходів уже становить 80–90% у межах України. Для підприємств, які працюють на експорт і залежать від великих обсягів перевезень сировини та готової продукції, таке збільшення витрат може зробити частину поставок економічно невигідними.

    У галузі наголошують, що проблема має комплексний характер. На роботу ГМК одночасно впливають обмеження морської логістики, дорожчі залізничні перевезення, висока вартість електроенергії та нові торговельні квоти Європейського Союзу.

    Каленков назвав поєднання цих факторів «ідеальним штормом» для української гірничо-металургійної галузі. За його словами, уникнути масштабнішого падіння виробництва та експорту можна лише завдяки оперативним рішенням українського уряду та підтримці міжнародних партнерів.

    Особливо критичною ситуація є для гірничо-збагачувальних комбінатів, оскільки їхня робота безпосередньо залежить від можливості регулярно експортувати вироблену продукцію. Якщо підприємства не матимуть доступного маршруту для поставок, скорочення або повна зупинка виробництва можуть стати неминучими.

    Представники галузі вже зверталися до уряду із закликом невідкладно переглянути рішення про підвищення вантажних тарифів залізницею. На їхню думку, за нинішніх умов державна політика має бути спрямована не на збільшення логістичного навантаження на експортерів, а на збереження конкурентоспроможності української промисловості.

    Для України проблема має значення не лише для окремих металургійних підприємств. ГМК є одним із ключових секторів української економіки та важливим джерелом валютних надходжень від експорту. Тривале скорочення виробництва може вплинути на податкові надходження, зайнятість, роботу суміжних підприємств і загальні обсяги українського експорту.

    Таким чином, без відновлення доступних морських маршрутів або створення економічно конкурентної альтернативи українська металургія ризикує й надалі скорочувати виробництво. У галузі очікують від уряду рішень, які дозволять знизити логістичне навантаження та не допустити подальшої зупинки підприємств.