Позначка: валютні вклади

  • Поки триває війна, на рахунках українців — трильйони: банки зафіксували новий рекорд

    Поки триває війна, на рахунках українців — трильйони: банки зафіксували новий рекорд

    Українці продовжують збільшувати обсяги коштів на банківських рахунках навіть в умовах повномасштабної війни. Станом на 1 жовтня 2026 року загальна сума вкладів фізичних осіб, включно з фізичними особами-підприємцями, досягла 1 трильйона 779,6 мільярда гривень. За дев’ять місяців поточного року цей показник збільшився майже на 162 мільярди гривень. Водночас лише протягом вересня залишки на рахунках зросли ще на 19,4 мільярда гривень.

    Такі дані оприлюднили Українські Новини з посиланням на Фонд гарантування вкладів фізичних осіб.

    Згідно з опублікованою статистикою, зростання банківських заощаджень триває попри економічні труднощі, інфляційні ризики та невизначеність, пов’язану з війною.

    На початку 2026 року українці зберігали в банках приблизно 1,618 трильйона гривень. Уже на початку жовтня ця сума наблизилася до психологічної позначки у 1,8 трильйона.

    Таким чином, за дев’ять місяців обсяг коштів населення та фізичних осіб-підприємців у банківській системі збільшився приблизно на 10%.

    Особливо помітним стало зростання протягом вересня.

    Якщо на 1 вересня загальна сума вкладів становила 1 трильйон 760,2 мільярда гривень, то на початку жовтня вона досягла 1 трильйона 779,6 мільярда.

    Це означає, що лише за один місяць обсяг коштів збільшився на 19,4 мільярда гривень.

    Причому найбільша частина заощаджень українців традиційно зберігається саме в національній валюті.

    За інформацією Фонду гарантування, станом на 1 жовтня обсяг гривневих вкладів сягнув 1 трильйона 172,4 мільярда гривень.

    За вересень цей показник збільшився на 14,5 мільярда гривень.

    Водночас вклади в іноземній валюті в гривневому еквіваленті становили 607,2 мільярда гривень, збільшившись за місяць на 4,9 мільярда.

    Отже, приблизно дві третини загального обсягу банківських коштів припадають на гривню, а решта — на валютні рахунки.

    Така структура свідчить про значну роль національної валюти в українській банківській системі.

    Водночас важливо розуміти, що статистика охоплює не лише класичні строкові депозити, які відкривають для отримання процентного доходу.

    До загальної суми включаються також кошти на поточних рахунках, карткові залишки та інші банківські вклади, що підпадають під відповідне визначення.

    Тому зростання загального показника не обов’язково означає, що українці масово відкривають нові довгострокові депозити.

    Частина коштів може залишатися на звичайних рахунках, які використовують для отримання заробітної плати, пенсій, соціальних виплат, переказів або розрахунків.

    Крім того, на гривневий еквівалент валютних вкладів впливають зміни обмінного курсу.

    Саме тому показник приросту на 162 мільярди гривень не слід ототожнювати виключно з обсягом нових грошей, які громадяни фізично принесли до банків.

    Окрему роль у банківській статистиці відіграють фізичні особи-підприємці.

    Станом на 1 жовтня 2026 року сума їхніх вкладів становила 207,4 мільярда гривень.

    Попри те, що ФОПи становлять лише 3,2% від загальної кількості вкладників, на їхні рахунки припадає 11,7% усіх коштів фізичних осіб у банківській системі.

    Це пояснюється тим, що підприємці використовують банківські рахунки не лише для особистих заощаджень, а й для отримання виручки, розрахунків із контрагентами та забезпечення поточної господарської діяльності.

    Водночас порівняно з початком вересня сума вкладів ФОПів дещо скоротилася.

    За попередніми даними Фонду гарантування, на 1 вересня підприємці зберігали в банках 208,2 мільярда гривень, тоді як на 1 жовтня — 207,4 мільярда.

    Таким чином, загальне збільшення банківських залишків у вересні відбувалося на тлі незначного скорочення коштів саме цієї категорії вкладників.

    Однак найбільшу увагу привертає не лише абсолютний обсяг банківських заощаджень, а й питання їхньої захищеності.

    Після початку повномасштабного вторгнення держава суттєво змінила систему гарантування вкладів.

    Із 13 квітня 2022 року в Україні діє механізм повного гарантування вкладів фізичних осіб у банках на період воєнного стану.

    Це означає, що в разі виведення банку з ринку Фонд гарантування відшкодовує вкладникам кошти відповідно до законодавства без звичайного обмеження максимальною сумою гарантованого відшкодування.

    Дія цієї гарантії поширюється також на фізичних осіб-підприємців.

    Водночас повне гарантування має визначений законом строк дії.

    Воно зберігатиметься протягом усього воєнного стану, а також трьох місяців після його припинення або скасування.

    Після завершення цього перехідного періоду максимальна сума гарантованого відшкодування становитиме 600 тисяч гривень на одного вкладника в одному банку, якщо законодавство не буде змінено.

    Ця сума охоплює кошти на рахунках вкладника в межах одного банку відповідно до встановлених правил.

    Водночас гарантії Фонду не поширюються автоматично на всі фінансові продукти, які пропонують небанківські установи.

    Наприклад, придбання корпоративних облігацій чи інших інвестиційних інструментів не є тотожним розміщенню гарантованого банківського вкладу.

    Тому громадянам варто звертати увагу не лише на обіцяну дохідність фінансових продуктів, а й на їхній правовий статус та механізм захисту коштів.

    Раніше «Ненька інфо» повідомляла про плани «Нової пошти» вийти на банківський ринок.

    У матеріалі йшлося про можливість розширення фінансових послуг компанії, зокрема через отримання банківської ліцензії.

    Саме банківська ліцензія та участь установи у відповідній системі гарантування мають принципове значення для захисту депозитних коштів.

    За даними Фонду гарантування, станом на 1 жовтня 2026 року в реєстрі його учасників налічувалося 59 банків.

    Усі українські банки є учасниками системи гарантування вкладів фізичних осіб.

    На обсяги заощаджень також впливає процентна політика Національного банку.

    Облікова ставка НБУ є одним із ключових орієнтирів для банків під час встановлення процентів за кредитами та депозитами.

    Вищі ставки за гривневими вкладами можуть підвищувати їхню привабливість для населення, тоді як зниження ставок здатне зменшувати стимул тримати гроші на строкових депозитах.

    Раніше «Ненька інфо» розповідала про рішення Національного банку щодо облікової ставки та його можливий вплив на гривню, інфляцію і банківські продукти.

    Водночас рекордний обсяг коштів на рахунках не варто автоматично трактувати як свідчення загального зростання добробуту українців.

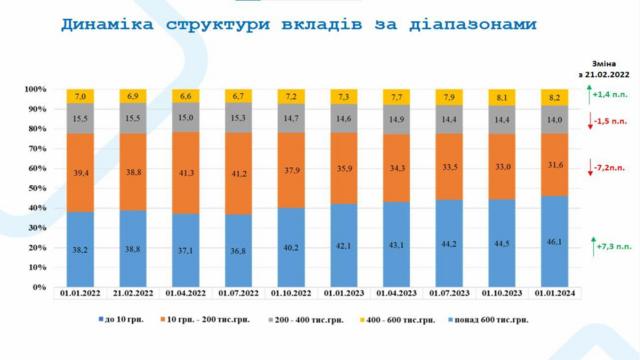
    Статистика Фонду гарантування показує сукупні залишки коштів, але не демонструє, наскільки рівномірно вони розподілені між вкладниками.

    Зростання загальної суми може поєднуватися з фінансовими труднощами окремих домогосподарств.

    Крім того, кошти підприємців, великі залишки на рахунках забезпечених громадян та повсякденні карткові баланси інших українців враховуються в загальному показнику.

    Тому для повної оцінки фінансового становища населення необхідно аналізувати також рівень доходів, інфляцію, реальну купівельну спроможність і розподіл банківських вкладів за розмірами.

    Попри ці застереження, статистика свідчить, що українська банківська система продовжує акумулювати значні обсяги коштів населення та підприємців навіть в умовах війни.

    Станом на початок жовтня обсяг вкладів сягнув майже 1,8 трильйона гривень, а приріст із початку року становив близько 162 мільярдів.

    Це один із важливих показників стану банківської системи, хоча сам по собі він не дає підстав робити однозначні висновки про рівень життя всіх українців.

  • Інтерес українців до валютних вкладів у банках знижується

    Інтерес українців до валютних вкладів у банках знижується

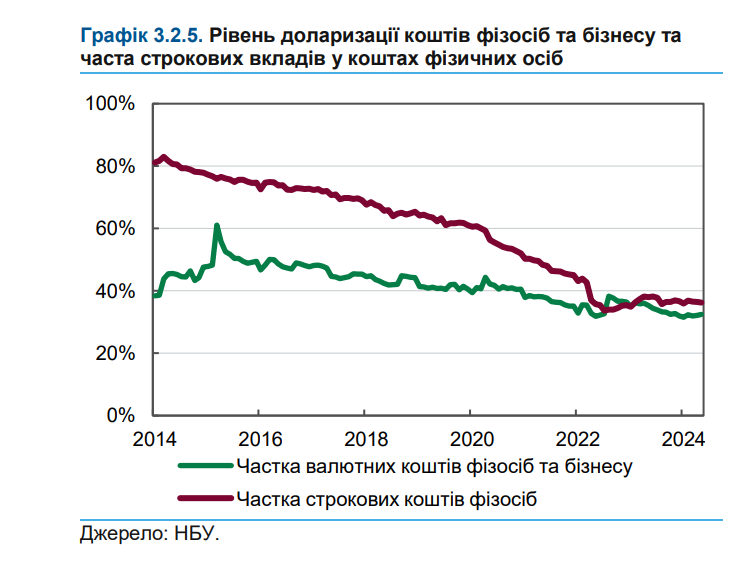
    У червневому звіті про макроекономічну стабільність Національного банку України вказано, що після послаблення обмежень на обмін валюти і подальше розміщення на депозити, попит на послугу обміну гривні на іноземну валюту значно зменшився.

    На фоні цього спостерігається зменшення обсягів строкових депозитів населення в іноземній валюті, що підтверджується даними НБУ.

    За період з початку поточного року частка валютних коштів у клієнтських вкладах становить приблизно 32%, що є низьким історичним показником. Банки продовжують утримуватися від активного залучення валютних вкладів через обмежені можливості їхнього ефективного інвестування.

    У зв’язку з високими ставками за активами в іноземній валюті, банки забезпечують додатковий дохід, розміщуючи кошти в низькоризикових інструментах, таких як депозити в іноземних банках та облігаціях інвестиційного класу. Однак прогнозується, що очікуване зниження ключових ставок у розвинених країнах знизить ці можливості в майбутньому.

    Тому, за даними Національного банку України, банки і надалі не матимуть стимулів активно пропагувати здійснення валютних вкладень серед клієнтів.Українці втрачають інтерес до банківських вкладів у валюті — НБУ

  • Чому з початку року обсяги банківських вкладів українців скорочуються

    Чому з початку року обсяги банківських вкладів українців скорочуються

    Від початку цього року українці заходилися знімати свої гроші з банків. Хоча йдеться лише про кілька відсотків порівняно із тим, що залишається на банківських депозитах, та відтік грошей вимірюється десятками мільярдів гривень.

    Серед причин називають як сезонність, яка незабаром мине, так і монетизацію усіх негативних прогнозів щодо ситуації на фронті та в економіці.

    Наскільки серйозною є проблема?

    Від початку війни українська банківська система показала себе з найкращого боку, – її стабільна та надійна робота заслужила довіру українців, які в ці складні часи продовжували нести гроші до банків.

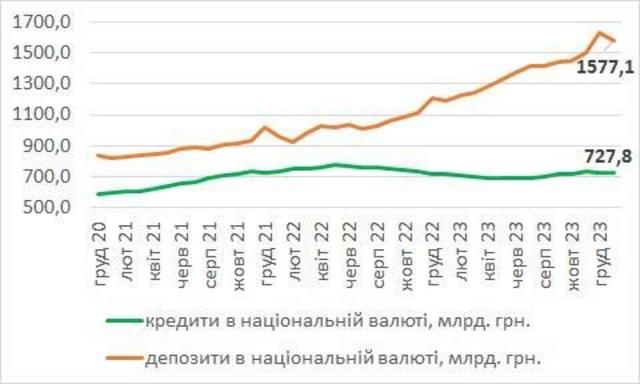
    Але у січні 2024 року, за оперативними даними НБУ, обсяги депозитів скоротилися. При цьому гривневі вклади – як населення, так і бізнесу – скоротилися на близько 50 млрд грн (або на понад 3%). А в населення зменшилися ще й валютні вклади, хоча й меншими темпами.

    Одним із перших цю оперативну статистику оприлюднив Данило Гетманцев, голова парламентського комітету з питань фінансів та податкової політики.

    “Це найбільші темпи і обсяги скорочення депозитів у гривні з початку війни”, – прокоментував він цифри, одразу ж наголосивши, що “ніякої зради тут немає”, і що українська банківська система і надалі є стійкою, а дії НБУ – ефективними.

    Проте і в лютому скорочення депозитів тривало. За підрахунками колишнього міністра економіки Богдана Данилишина, враховуючи, що лише за перший тиждень лютого депозити скоротилися ще на 10 млрд грн, загальне скорочення гривневих вкладів за підсумками двох перших місяців року може становити близько 100 млрд грн.

    Сезонність?

    Оприлюднюючи дані про рекордне скорочення банківських вкладів під час війни Данило Гетманцев відзначив, що загалом ця тенденція – хоч і з меншими обсягами – властива першому місяцю року.

    “Ця тенденція спостерігалась у дев’ять з десяти останніх років. Хоча звісно для кожного року є своя специфіка, як це було, наприклад, на початку 2015 року або 2022 року”, – написав він у Телеграм.

    Проте графік, наведений депутатом у тому ж повідомленні, свідчить, що такого відтоку вкладів з банків, наприклад, минулого року не було – попри масовані російські атаки на енергетику та блекаути. А от на початку 2022 – перед російським вторгненням – гроші забирали з банків так само активно, як і цього року.

    кредити і депозити в банках

    АВТОР ФОТО,ДАНИЛО ГЕТМАНЦЕВ/TELEGRAM

    Богдан Данилишин також частково погоджується із версією про “сезонність”.

    “Висока база порівняння грудня, як правило, пов’язана з виконанням бюджетних контрактів. В січні натомість надходження на рахунки клієнтів є меншими на тлі традиційно високих для зими витрат на імпорт. Це призводить до зменшення залишків коштів на рахунках бізнесу та населення”, – пояснює економіст.

    Приблизно так само пояснюють січневу статистику щодо депозитів і у Фонді гарантування вкладів.

    Зокрема, як заявила заступниця директора-розпорядника фонду Ольга Білай, відтік вкладів є традиційним сезонним явищем, характерним для цього періоду і в попередні роки. В інший час у банківській системі навіть під час війни відбувається зростання кількості вкладів – не в останню чергу завдяки тому, що на час воєнного стану вони на 100% гарантовані державою.

    банківські вклади

    АВТОР ФОТО,ФОНД ГАРАНТУВАННЯ ВКЛАДІВ

    А останні дані Нацбанку, наведені у лютневому огляді банківського сектора, свідчать: за 2023 рік обсяги гривневих коштів фізичних осіб на банківських депозитах збільшилися на понад 20%.

    То через що іще, крім сезонності, вони почали знижуватися на початку 2024?

    Мобілізація по-новому та інші законодавчі ініціативи?

    Кінець 2023 і початок 2024 відзначилися кількома ініціативами уряду та парламенту, запровадження яких може посилити контроль держави над доходами та рахунками громадян, а то й взагалі означатимуть їх блокування.

    Про одну із таких ініціатив згадав Данило Гегманцев, який припустив, що відтік депозитів міг бути пов’язаний з новим законопроєктом про мобілізацію.

    Зокрема, йдеться про норми щодо блокування банківських рахунків “ухилянтів”. При цьому голова фінансового комітету парламенту одразу ж наголосив: ці норми не будуть підтримані.

    Втім, економісти та оглядачі, коментуючи відтік депозитів, звертають увагу, що посилення контролю чи блокування не обов’язково може бути пов’язано із мобілізацією до війська. Натомість може йтися про економічну чи податкову мобілізацію, задля якої держава може захотіти більшого контролю за рахунками громадян.

    Наприклад, уряду вже довелося спростовувати плани оподаткувати усі карткові перекази громадян, начебто передбачених Національною стратегією доходів. Але “осад” залишився.

    Оглядачі також звернули увагу і на повідомлення Нацбанку про запропоновані зміни до правил зберігання, захисту, використання та розкриття банківської таємниці, серед яких і можливість доступу податкової до повних номерів банківських карток українців та операцій по них. Це дозволить повністю ідентифікувати особу, яка має рахунок в банку, – а отже і проконтролювати, звідки вона отримує кошти і куди переказує.

    “Наприклад, якщо людина здає квартиру, то цей дохід має оподатковуватись. Квартиранти, як відомо, в багатьох випадках перераховують гроші на картку”, – пояснив ТСН можливі наслідки запропонованих змін економіст Олег Пендзин.

    Поки що це лише плани, але навіть їхня наявність у влади і те, що подібні ініціативи продовжують з’являтися, може впливати на бажання українців “світити” свої доходи на банківських рахунках.

    Втім, вони можуть керуватися і більш зрозумілою та перевіреною десятиліттями криз і нестабільності тактикою – перевести гривню у валюту.

    Купівля валюти?

    обмін валют

    АВТОР ФОТО,GETTY IMAGES

    “Основний напрям спрямування відтоку депозитів – купівля готівкової іноземної валюти та оплата імпорту”, – припускає Богдан Данилишин.

    Тобто, на початку 2024 населення та бізнес зняли зі своїх банківських рахунків гривні та купили на них долари та євро. Людям так звично зберігати від знецінення зайву копійку на “чорний день”, а бізнесу валюта потрібна для імпорту.

    Данилишин звертає увагу на ще один рекорд – у січні 2024 чисте придбання готівкової іноземної валюти населенням (різниця між продажем та покупкою) становило рекордні 0,9 млрд доларів. Економіст пояснює: бажання обміняти гривню на долари посилилося з грудня – після появи невизначеності щодо зовнішньої допомоги. Та й курс долара почав зростати з кінця минулого року.

    кордон

    АВТОР ФОТО,GETTY IMAGES

    Одночасно більше валюти потрібно і бізнесу. У січні 2024 Україна імпортувала товарів на понад 5 млрд доларів, що на 1% більше 2023, – але тоді довелося терміново завозити велику кількість генераторів та іншого енергетичного обладнання, нагадує Богдан Данилишин.

    Загалом, за даними Державної митної служби, у 2023 році Україна імпортувала майже удвічі більше, ніж експортувала. А у 2024 вартість імпорту може зрости й через проблеми з проходженням товарів на західних кордонах України, передусім із Польщею.

    Як заявили в Асоціації ритейлерів України (RAU), блокада кордону з боку Польщі змушує шукати альтернативні маршрути для імпорту, що збільшує вартість кожного рейсу на 600-1000 євро. Це призведе до зростання цін на низку товарів для кінцевих споживачів, кажуть в RAU. Більша вартість (і вищий курс долара та євро, які також почали зростати з початку року) вимагає більше коштів.

    Просто треба гроші?

    магазин

    АВТОР ФОТО,GETTY IMAGES

    За всіма цими міркуваннями не варто відкидати і найпростіше пояснення: людям просто потрібні гроші.

    За опитуванням Центру Разумкова, у січні 2024 року 57% українців оцінювали економічну ситуацію в країні як погану, і понад третина так само погано оцінювали матеріальний стан своєї родини. Кожен десятий каже, що ледве зводить кінці з кінцями.

    Втім, ці показники навіть трохи покращилися порівняно із груднем 2023, і нині є приблизно на тому рівні, що були до війни.

    Але відповідаючи на запитання, як змінився матеріальний стан родини від початку російського вторгнення, 58% опитаних кажуть, що він погіршився.

    А у січні 2024 частка тих, хто вважає, що ситуація в українській економіці ще більше погіршиться, зросла до 33%. Рік тому таких було 23%. Погіршення для власної родини очікує кожен четвертий.

    Ще у 2022, за оцінками Світового банку, за межею бідності опинилося близько 7 млн українців, а рівень бідності зріс із 5,5% до 24%. Водночас в Інституті демографії підрахували, що у 2023 році до 20 мільйонів українців із 30-31 млн, які нині перебувають на підконтрольній Україні території, живуть у бідності і на менш ніж 5000 грн на місяць.