Позначка: банки

  • Банкопад на горизонті: українці масово знімають заощадження

    Банкопад на горизонті: українці масово знімають заощадження

    На тлі зростаючого ризику ескалації воєнного конфлікту українці почали активно виводити свої заощадження з банківських рахунків у готівкову форму. Невизначеність у фінансовій системі та страх перед потенційним “банкопадом” змушують людей готуватися до найгіршого сценарію.

    Багато громадян побоюються, що у разі серйозної ескалації або економічної кризи банки можуть стати недоступними, а їхні рахунки замороженими. В умовах, коли довіра до фінансових установ залишається крихкою, готівка стає ключовим інструментом виживання.

    “Сьогодні в банку я бачив чергу з десятків людей, які знімали гроші. Говорили між собою про ризик закриття банків. Люди вже розуміють: заощадження краще мати на руках, ніж у віртуальному доступі,” – поділився клієнт одного зі столичних банків.

  • В Україні за все платять бідні

    В Україні за все платять бідні

    В Україні готуються до чергового підвищення податків на працю та підприємництво, що викликало хвилю обурення серед бізнесменів та простих громадян. Економіст Олексій Кущ стверджує, що нові податкові заходи могли бути менш болісними для населення, якби уряд звернувся до непопулярних, але ефективних рішень, таких як оподаткування надприбутків банків та розкішних товарів.

    Що краще — 57 млрд грн чи 30 млрд грн?

    Дивлячись, як рахувати.

    У парламенті хочуть проштовхнути новий законопроєкт щодо податків. Усе, як і раніше: збільшення військового збору з 1,5% до 5%. Плюс 1% збору для ФОП-ів третьої групи. Ну і там по дрібницях: збір із заправок тощо.

    Але знову починається битва за додатковий податок на прибуток банків у розмірі 50%. Щось на кшталт податку на “доходи, надуті вітром” — такі застосовувалися іноді на Заході.

    Цей податок може дати 27 млрд грн, тобто майже стільки ж, скільки й підвищення податків на працю (військовий збір) і підприємництво.

    А якщо подивитися з іншого ракурсу, то підвищивши податок на надприбуток банків, можна взагалі відмовитися від додаткових податків на зарплату і малий бізнес.

    Але нібито не так.

    НБУ і Мінфін виступили категорично ПРОТИ підвищення податків на надприбуток банків.

    Ба більше, пригрозили внести пункт про неможливість такого оподаткування до меморандуму з МВФ (потім це подадуть як вимогу самого фонду — відома практика наших урядовців із камуфлювання своїх негативних рішень під вимоги МВФ).

    Уявляєте рівень цинізму, цей вищий левел безпринципності.

    У країні немає грошей, але є надприбуток банків, надутий за рахунок дотацій НБУ в розмірі 227 млрд грн відсотків за депозитними сертифікатами за час війни. Так цей прибуток не можна навіть оподаткувати за підвищеною ставкою.

    Рентабельність капіталу в банках (ROE) зараз понад 30%, а НБУ з Мінфіном вважають, що якщо її знизити до 15-20%, то банки сильно постраждають.

    Вони що, всіх тримають за ідіотів?

    Про інші джерела наповнення бюджету ніхто навіть не думає: гроші шукають не там, де вони є, а там, де їх простіше взяти.

    Про які реальні джерела йдеться?

    Наприклад, запровадження прогресивного прибуткового податку для фізичних осіб із високими доходами (25% за базової ставки у 18%).

    Мова тут, звісно, не про військових. Адже навіть сам НБУ у своїй аналітиці відзначив зростання прошарку багатих в Україні за час війни з 5% до 8%.

    Прогресивний прибутковий податок дозволив би не запроваджувати підвищений військовий збір на мінімальну зарплату для найбідніших.

    Про такі резерви податків, як підвищений ПДВ на лакшері-товари, скорочення відшкодування ПДВ при експорті сировини та експортні мита на сировину я взагалі мовчу. У сировинній країні мита на експорт приносять…. 500 млн грн на рік, або еквівалент 12 млн дол.

    Там резерви дуже великі. Їх задіяння дало б змогу взагалі відмовитися від зростання податків на доходи простих громадян.

    От тільки кому вони потрібні, ці прості громадяни?

    Мінфін і НБУ дбають про прибутки банків, МВФ слухає, що скаже Мінфін і НБУ, і освячує сказане своїми меморандумами, які для керівників цих відомств важливіші за Конституцію.

    Крім того, здерти податки з простих громадян під час виплати зарплати, особливо з бюджетників, набагато простіше. Ніхто навіть і не писне за якісь там 5%.

    З миру по нитці — багатому сорочка бріоні..

  • Українські банки почали нарощувати прибутки

    Українські банки почали нарощувати прибутки

    За сім місяців 2024 року українські банки продемонстрували вражаючі фінансові результати, заробивши майже 120 мільярдів гривень. Ці дані, оприлюднені аналітичним ресурсом Опендатабот, свідчать про зростання прибутків на 22% порівняно з аналогічним періодом минулого року. ПриватБанк знову підтвердив своє лідерство, на його долю припадає 40% всього прибутку банківського сектору, а найбільший приріст серед фінансових установ продемонстрував МТБ Банк, збільшивши свої прибутки у 13 разів.

    Зростання прибутків та податків

    У 2024 році банки в Україні сплатили в 1,8 разів більше податку на прибуток, порівняно з попереднім роком. За цей період фінансові установи внесли до бюджету 25,83 млрд грн, що підтверджує загальне зростання прибутковості банківського сектора. Незважаючи на збільшення податкового навантаження, чистий прибуток після сплати податків зріс на 13%, досягнувши 93,61 млрд грн проти 83,18 млрд грн торік.

    ПриватБанк: непохитний лідер

    Державні банки продовжують відігравати ключову роль у фінансовій системі України, займаючи 63% ринку за обсягом прибутків. ПриватБанк, як головний гравець серед державних банків, демонструє стабільний приріст своїх доходів, згенерувавши 37,16 млрд грн прибутку після сплати податків — на 8% більше, ніж у 2023 році. Його витрати на податки також суттєво зросли, збільшившись в 1,5 рази, до 12,13 млрд грн.

    Загалом п’ять із шести державних банків за перші сім місяців року показали сукупний прибуток у 58,84 млрд грн, вкладаючи значний внесок у фінансову стабільність країни.

    МТБ Банк: несподіваний стрибок

    Найбільший приріст у 2024 році серед українських банків продемонстрував МТБ Банк, який збільшив свої прибутки в 13 разів, до 539,8 млн грн. Цей вражаючий результат свідчить про те, що фінансова установа активно використовує нові можливості на ринку та покращує ефективність своєї діяльності.

    Іноземний капітал та приватні банки

    Банки з іноземним капіталом теж продемонстрували позитивні результати, заробивши 21,4 млрд грн — на 9% більше, ніж у попередньому році. Лідером цієї групи є Райффайзен Банк, який за цей період отримав 4,87 млрд грн прибутку, що на 28% більше, ніж торік. Варто зазначити, що витрати Райффайзен Банку на податки збільшилися вдвічі, склавши 1,63 млрд грн.

    Приватні банки теж не залишилися осторонь загальної тенденції зростання прибутків. Їхній сукупний прибуток зріс на 29%, досягнувши 13,39 млрд грн. Лідером серед цієї групи став ПУМБ, який заробив 4,24 млрд грн.

  • Банки не мають права штрафувати українців за порушення фінансового моніторингу – НБУ

    Банки не мають права штрафувати українців за порушення фінансового моніторингу – НБУ

    Національний банк України (НБУ) спростував чутки про те, що банки нібито почали штрафувати своїх клієнтів за порушення у сфері фінансового моніторингу. Інформація про можливість накладення штрафів у розмірі 20% від суми коштів на банківських рахунках не відповідає дійсності. Про це йдеться в офіційному повідомленні пресслужби НБУ.

    Нещодавно в мережі з’явилися повідомлення, що банки в Україні начебто почали вводити штрафи для клієнтів, які порушують правила фінансового моніторингу. Зокрема, йшлося про можливе стягнення 20% від суми на рахунках клієнтів. Однак Нацбанк категорично заперечив такі заяви, підкреслюючи, що чинне законодавство не передбачає жодних фінансових санкцій з боку банків щодо порушників фінансового моніторингу.

    Пресслужба НБУ наголосила, що законодавство України чітко регламентує, що банки не мають права застосовувати штрафні санкції до громадян через порушення у сфері фінансового моніторингу. Водночас, відповідно до закону, банки мають право і зобов’язані припинити обслуговування клієнта, включаючи закриття його рахунків, у випадках, передбачених законодавством.

    У випадках припинення співпраці з клієнтом через порушення правил фінансового моніторингу, банки зобов’язані повернути кошти клієнту. Це може бути здійснено як через видачу готівки, так і шляхом переказу на інший рахунок, зазначений клієнтом. При цьому банк має право стягнути стандартну комісію за проведення такої операції.

    Національний банк України також не застосовує жодних штрафних санкцій до громадян за порушення у сфері фінансового моніторингу. Всі заходи впливу з боку НБУ спрямовані виключно на фінансові установи, а не на фізичних осіб.

  • Україна впроваджує безвідсоткові кредити на енергообладнання

    Україна впроваджує безвідсоткові кредити на енергообладнання

    Український уряд активно реагує на енергетичні виклики країни за допомогою нових програм підтримки, спрямованих на підвищення сталості електропостачання та розвиток децентралізованої енергетики. Важливим кроком у цьому напрямку стане впровадження безвідсоткових кредитів для бізнесу та населення, призначених для фінансування сонячних панелей та інших відновлюваних джерел енергії.

    Кабінет міністрів презентував програми підтримки децентралізованої енергетики для громадян та бізнесу.

    Про це розповів Прем’єр-міністр України Денис Шмигаль під час засідання Президії Конгресу місцевих та регіональних влад при Президентові України.

    Він, зокрема, окреслив п’ять головних напрямків роботи Уряду в енергетичній сфері.

    «Швидке відновлення енергооб’єктів. Тут Міністерством енергетики затверджені усі плани та ремонтні програми як в тепловій, так і в гідро- й атомній генерації. Другий напрямок – захист об’єктів та збільшення ППО. Третій напрямок – це розвиток децентралізованої енергосистеми. Це нові можливості для людей, бізнесу та громад. Четвертий напрямок – збільшення імпорту електроенергії з Європи до 2,2 ГВт. П’ятий напрямок – залучення коштів та обладнання від партнерів», – повідомив Шмигаль.

    Прем’єр-міністр детально розповів про програми для населення та бізнесу, які вже діють і які запрацюють найближчим часом.

    • Безвідсоткові кредити для громадян на сонячні панелі та вітрові установки до 10 кВт потужності. Кредит до 480 тис. грн на 10 років без застави, під 0% річних;
    • за програмою «ГрінДІМ» держава компенсує співвласникам житла 1 млн грн на сонячні панелі та 2 млн грн на теплові насоси. Це покриває до 70% вартості проекту. Уряд також напрацював рішення про кредитування ОСББ на суму до 5 млн грн;
    • кредити «5-7-9» для малого та середнього бізнесу на встановлення газових електрогенераційних установок. До 150 млн грн на строк до 10 років під 5-9% з кредитними «канікулами» 6-12 місяців. На прифронтових територіях діятимуть ще більш пільгові умови;
    • Кредитування великого бізнесу на 5-7 років з процентною ставкою 14-16% для розбудови альтернативної генерації;
    • звільнення енергообладнання від ввізного мита та ПДВ. У Парламенті зареєстровані відповідні зміни до законодавства. Норми діятимуть для громадян і для бізнесу до початку 2026 року;
    • з 10 до 2 днів скорочені терміни отримання технічних умов на приєднання до електромереж, зменшена кількість документів з 7 до 2, до 1 місяця знижений термін надання послуги приєднання до газорозподільчої системи, не потрібно проходити процедури відведення землі та оцінку впливу на довкілля;
    • буде запущена “гаряча лінія” та сайт з інформацією про нові можливості.

    Денис Шмигаль відзначив, що увесь цей комплекс заходів почне діяти не пізніше 25 липня.

  • НБУ вимагає активніше перевіряти карткові перекази та блокувати рахунки

    НБУ вимагає активніше перевіряти карткові перекази та блокувати рахунки

    НБУ вимагає від банків активніше перевіряти карткові перекази українців і блокувати рахунки.

    Національний банк вимагає від фінустанов пильніше і ретельніше перевіряти невеликі перерахування між рахунками фізосіб – P2P-перекази, особливо в частині зарахування на картки невеликих сум. Вимога міститься в листі НБУ №25-0005/42076.

    Регулятор висловлює своє невдоволення тим, що більшість банків робить акцент на аналізі загального обсягу P2P-переказів, і менше заглиблюється в невеликі транзакції, в яких НБУ також вбачає проблеми, особливо, коли йдеться про надходження на картку великої кількості невеликих переказів від різних осіб.

    Такий підхід у Нацбанку вважають формальним виконанням вимог фінансового моніторингу, і банкірів штрафуватимуть, якщо вони його не змінять.

    НБУ хоче, щоб банки аналізували численні дрібні зарахування на картки, а потім зажадали в людей пояснення щодо них. Це може бути перекидання навіть по 100-200 грн, але по 10-20 або більше разів на день.

    «Регулятор підозрює, що численні перерахування на карту можуть свідчити про участь у схемі з нелегальним гральним бізнесом. А також про отримання неофіційних доходів або про приховану підприємницьку діяльність. Наприклад, на продовольчих та інших ринках у Києві вже поширеною практикою стала передача номерів карток покупцям – коли в людини бракує готівки, вона може швидко закинути гроші на картку продавцю, і так розрахуватися за товар. Що не подобається владі, яка зацікавлена, щоб дрібний бізнес відкривав ФОПи (фізособа-підприємець), і платив відповідні податки”, – пояснив  заступник голови правління одного з банків.

    Водночас у Нацбанку не хочуть слухати відмовок про те, що банк не зміг зв’язатися з клієнтом і поставити йому запитання, бо з людиною немає зв’язку, через те, що та, наприклад, перебуває за кордоном. Чиновники вважають, що фінансисти можуть знаходити людей у віддаленому форматі через свої мобільні додатки.

    НБУ зажадав від банків жорсткіше перевіряти операції клієнтів за картками, частіше запитувати пояснення і підтверджувальні документи. Якщо українці не будуть їх надавати – то блокуватимуть людям рахунки і розриватимуть відносини – тобто примусово закриватимуть рахунок в односторонньому порядку.

    При цьому регулятор зажадав від банків складати ризик-профіль кожного клієнта, куди входить повторна перевірка людини та її операцій. Не раз на 6 місяців, як зараз робить більшість банків. А щокварталу – раз на 3 місяці. Це означає, що банкіри частіше зв’язуватимуться з людьми, запитуватимуть інформацію про походження їхніх грошей і, можливо, закриватимуть рахунки (якщо не отримають усієї потрібної інформації).

    У листі №25-0005/42076 Національний банк дав кілька нових вказівок щодо фінансового моніторингу:

    1. Виявляти нетипову активність за рахунком, у тому числі за P2P-переказами – нетипове збільшення кількості та обсягу фінансових операцій.

    2. Вивчати web-ресурси, через які люди отримують товари і послуги, гроші. З’ясовуючи доменні зони реєстрації сайтів і звіряючи їх із переліками нелегальних учасників грального ринку.

    3. Аналізувати фінансові операції клієнта на відповідність його профілю і сфері діяльності, з’ясовувати джерела походження коштів.

    Додаткові вимоги з’явилися, зокрема, в рамках того, що Нацбанк називає «боротьбою з дропами» – коли українці відкривають рахунки на своє ім’я, а потім продають право користуватися ними іншим людям. НБУ і банки намагаються боротися з цим явищем. У зв’язку з чим, банкіри навіть думають час від часу під виглядом покупців вибірково купувати такі карти на чорному ринку. Мета – виявляти імена людей, які активно відкривають рахунки під перепродаж, і формувати чорні списки таких осіб. Щоб тим часом закривали картки та відмовляли у відкритті рахунків в інших банках.

  • Дії НБУ по відношенню до курсу гривні ризикують підняти інфляцію

    Дії НБУ по відношенню до курсу гривні ризикують підняти інфляцію

    Національний банк України (НБУ) за останній місяць здійснив значний підйом курсу долара, що може викликати неспокій серед населення та економічних експертів. Відповідно до останніх даних, цього тижня безготівковий курс долара на міжбанку досягав 40,67 грн/$ і відходив на 40,47 грн/$, а закінчилася торгівля на майданчику Bloomberg на рівні 40,55 грн/$. Таке рішення НБУ викликає опитування щодо можливих наслідків для української економіки та споживчої інфляції.

    За місяць офіційний курс долара зріс майже на 1 грн (на 99 копійок): 1 травня був на 39,5151 грн/$, а 31-го – уже 40,5001 грн/$.

    Також майже на 1 гривню американська валюта подорожчала в травні, якщо дивитися на динаміку безготівкових котирувань на Bloomberg – з 39,57 грн/$ до 40,55 грн/$.

    Усе це сталося на помітному збільшенні попиту на долар.

    Сьогодні обсяг торгів на Bloomberg склав $178,7 млн, за цей тиждень – $1,3 млрд, за місяць – $4,2 млрд. Більшу частину цього попиту, як і раніше, покривав Національний банк зі своїх резервів. За попередньою оцінкою, у травні він продав на міжбанку понад $3 млрд, хоча у квітні було тільки $2,3 млн. Тож за підсумками місяця ми можемо побачити нове скорочення золотовалютних резервів НБУ, загальний обсяг яких у квітні просів на 3,1% – до $42,4 млрд.

    Кілька разів протягом травня на безготівковому ринку проводилися великі валютні купівлі на військові цілі України, але також збільшувався попит з боку бізнесу – як на поточні потреби з імпорту, так і через зняття низки валютних обмежень. Насамперед тих, що дають змогу компаніям вільніше гасити старі кредити перед іноземними партнерами/фінустановами, що було заборонено одразу на початку великої війни (постановою Нацбанку №18 від 24 лютого 2022 року).

    В останній тиждень банки також відзначають зростання попиту на долар з боку населення. Українці стали активніше скуповувати готівковий долар у касах у міру його подорожчання і безготівковий на картки. Одночасно активніше пішли конвертації в інвалюту гривневих депозитів у міру закінчення їхніх термінів.

    У банках вважають, що НБУ може постаратися закріпити гривню на нинішніх значеннях у червні, посилаються на середньорічний курс 40,7 грн/$, закладений в українському держбюджеті на 2024 рік.

    «40,7 грн/$ – це середній курс на рік, а не граничний, і в теорії міжбанк може навіть переходити позначку 41 грн/$, але цінник все одно має відкочуватися назад. Ми спостерігаємо девальвацію ривками: спочатку курс довго тупцює на місці, а потім його обвалюють за лічені тижні. Усе відбувається під контролем Нацбанку, а отже, з його схвалення. Кажуть, що це робиться для збільшення податкових зборів з експортерів, вигіднішої конвертації міжнародної допомоги та під тиском МВФ, який зажадав від нашого Кабміну не тільки чекати вливань від зовнішніх донорів, а й активно задіювати внутрішні джерела. Зокрема за допомогою девальвації. Однак усе це потрібно робити збалансовано, щоб сильно не розігнати інфляцію, оскільки зростання курсу долара переростає в зростання цін, за які відповідальний НБУ, а разом із підвищенням тарифів на електроенергію, ми можемо побачити помітне погіршення цього показника. Тому Нацбанк у червні, ймовірно, постарається уповільнити подорожчання долара, інакше потім буде важко пригальмувати інфляцію”, – проаналізував “Стране” ситуацію голова правління одного з банків.

    На чорному ринку курс продажу долара сьогодні піднявся з 41,0 грн/$ до 41,04 грн/$, а купівлі – з 40,3 до 40,5 грн/$. Тут з початку травня валюта подорожчала на 1,2 грн, адже 1 травня її ще можна було купити за 39,8 грн/$.

    У касах банків середня ціна продажу готівкового долара на початку травня становила 39,90 грн/$, а максимальна сягала 40,1 грн/$. Сьогодні ж, 31 травня, середній курс становив 41,11 грн/$, а максимальний – 41,40 грн/$, викуп же валюти відбувався в рамках 39,40-41 грн/$.

    Два найбільших держбанки Приватбанк і Ощадбанк ставили курси купівлі/продажу, відповідно, на 40,50-41,10 грн/$ і 40,50-41,15 грн/$.

    Максимальний картковий курс продажу у банків цієї п’ятниці досяг 41,55 грн/$, його ставив Акордбанк, а мінімальний був на 40,85 грн/$ в Укргазбанку. На купівлі сформувався діапазон 39,90-40,95 грн/$.

  • Міжбанківський курс гривні пробив позначку 40 грн/$

    Міжбанківський курс гривні пробив позначку 40 грн/$

    Українська гривня різко втратила вартість на валютному ринку, і курс долара США на міжбанківському ринку перевищив позначку 40 гривень. Готівковий курс долара досяг 40,40 грн/$, а картковий курс рухається до 41 грн/$.

    Сьогодні, 23 травня, на валютному міжбанку було встановлено новий курсовий максимум – вперше в історії гривні курс подолав 40-й рівень. Фактичні угоди на майданчику Bloomberg (основний) фіксувалися на рівні 40,01 грн/$, чого до цього не відбувалося.

    Минулий тиждень завершився на міжбанку на 39,52 грн/$, а цей стартував із 39,67 грн/$.

    Сьогоднішня ж торгівля на Bloomberg починалася досить спокійно і навіть мляво – по 39,84 грн/$, до полудня фіксувався зовсім невеликий обсяг торгів – близько $50 млн. Усе змінилося перед обідньою перервою, коли курс уперше сягнув 40 грн/$. Після цього активізувалися експортери і спекулянти, обсяг торгів зріс удвічі і досяг $161,2 млн. Хвилин за 20 до закриття угоди проходили по 40,01 грн/$, а офіційне закриття ринку відбулося трохи нижче – на 39,98 грн/$.

    За підсумками дня Нацбанк встановив свій офіційний курс на 39,92 грн/$ (на 23 травня) – це новий історичний максимум. Так високо нацбанківський курс ще жодного разу не був.

    Раніше Національний банк пояснював курсові стрибки великими продажами долара зі своїх золотовалютних резервів. Скарбники навіть виробили правило: що більше НБУ продасть валюти – то вищим буде валютний курс. Говорили, що на цьому правилі тримається секретна формула, за якою регулятор щодня формує вартість долара на міжбанку. Однак сьогодні цього не спостерігалося.

    Продажі Нацбанку на Bloomberg оцінили на рівні $85-88 млн із загального обсягу $161,2 млн, тобто 53-55% ринку. Тому у банкірів виникла інша версія того, що відбувається, – що НБУ намагається високим курсом заманити на міжбанк експортерів, і водночас намагається вручну підняти долар до показників, закладених до держбюджету.

    «Усі пам’ятають, що до держбюджету 2024 року закладено курс 40,7 грн/$, від його виконання залежать податкові надходження, яких постійно не вистачає. Це те, за що постійно критикують Нацбанк – за невиконання курсу, за яким рахували бюджет, а зараз проблема стоїть особливо гостро. Адже дефіцит бюджету знову зріс, і Мінфін днями сказав, що йому бракує на 2024-й приблизно $5 млрд. Тепер зрозуміло, що якусь частину цього дефіциту перекриватимуть за рахунок девальвації гривні, яку ми зараз спостерігаємо. Вона буде благом для уряду. Та й для НБУ теж – адже чим вищим буде курс долара, тим більшою буде мотивація для експортерів повертати валютну виручку в Україну. Зараз більше долара заводиться під сільгоспроботи, і подорожчання долара буде ще сильніше мотивувати аграріїв на продаж валюти”, – пояснив “Стране” ситуацію голова правління одного з банків.

    Слідом за міжбанком долар подорожчав сьогодні і на чорному ринку. День починався валютними продажами по 40,09 грн/$, а закінчився на 40,33 грн/$. Ціна купівлі піднялася з 39,04 грн/$ до 39,5 грн/$.

    У касах банків максимальний курс продажу готівкового долара сягнув 40,40 грн/$, цей цінник ставив державний Сенс Банк і ще чотири структури – А-Банк, Акордбанк, МетаБанк і Кристалбанк. Середня вартість – 40,21 грн/$, а середній робочий діапазон – від 40,05 грн/$ до 40,35 грн/$. Купівля американської валюти перебувала в широкому діапазоні – 39,15-40,10 грн/$.

    Картковий же долар рухається вже до 41 грн/$. Сьогодні карткові курси банків були від 39,65 грн/$ (Укрсиббанк) до 40,85 грн/$ (Акордбанк) на продажі та діапазоні 38,86-40,04 грн/$ на купівлі.

    Середня ціна долара при купівлі фізособами на поточні рахунки (з правом миттєвого зняття) до 50 тис. грн на місяць склала 40,08 грн/$. Мінімальний цінник тут був на 39,97 грн/$ (Мотор Банк), а максимальний – 40,95 грн/$ (Банк Авангард).

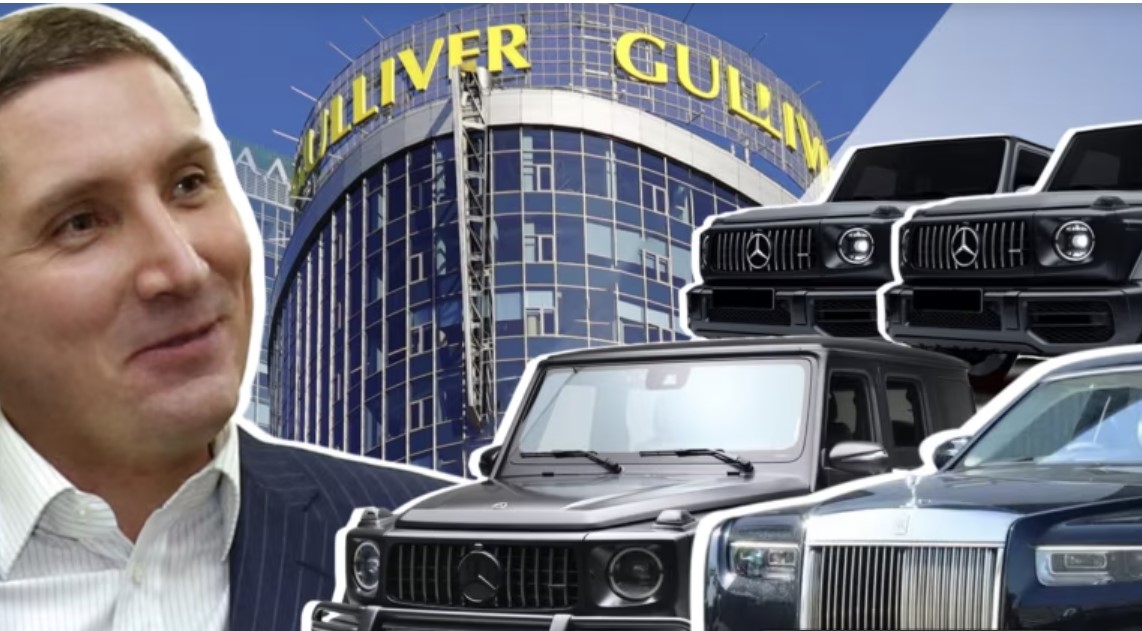
  • Власник “Гуліверу” розширював автопарк, не дотримуючись виплат за боргами перед державними банками

    Власник “Гуліверу” розширював автопарк, не дотримуючись виплат за боргами перед державними банками

    Структури бізнесу Віктора Поліщука, пов’язані з керівництвом Російської Федерації, у 2022 році не виконали повернення боргів перед державними банками України, стверджуючи, що мають фінансові труднощі. Протягом року до них не застосовувалися жодні штрафні санкції. У цей же період компанії, пов’язані з Поліщуком, продовжували купувати розкішні автомобілі на мільйони гривень, один з яких використовувався самим бізнесменом для подорожей за кордон.

    За розслідуванням журналістів з «Схем», Віктор Поліщук, власник торговельно-офісного центру “Гулівер” у Києві, залишився з боргами перед “Ощадбанком” та “Укрексімбанком” на суму близько 14 мільярдів гривень, які мав повернути до 2044 року. Однак у зв’язку з вторгненням, державні банки не отримали від його структур близько 500 мільйонів гривень. Тим часом, власник “Гуліверу” продовжував поповнювати свій автопарк елітними автомобілями.

    Журналісти виявили, що компанія, яка має зв’язок з Поліщуком, витратила значну суму на покупку авто, тоді як борги перед державними банками лишалися невідшкодованими. Зазначається, що автомобільна флотиля “Карпе ренталс” оцінюється приблизно в три мільйони доларів. Деякі автомобілі з цього флоту використовувались особисто Поліщуком для подорожей за кордон під час воєнного стану.

    Поліщук відмовився коментувати, чи є купівля розкішних авто на фірму, записану на його сестру, методом приховування реальних прибутків в умовах великої заборгованості перед державою.

    Бізнес Поліщука розцвів за часів президентства Віктора Януковича, коли його вважали одним із “гаманців” політичного клану колишнього президента. Тоді він отримав значні активи у фінансовій та роздрібній торгівлі, а також нерухомості. Його дружина також має родинні зв’язки з Кремлем. На сьогодні Поліщук залишається боржником перед “Ощадбанком” та “Укрексімбанком” на 14 мільярдів гривень.

    Однак, керівництво державних банків протягом цілого року не застосувало до нього жодних штрафних санкцій і не розпочало примусове стягнення боргів або застави за кредитом, навіть у світлі зв’язків бізнесмена з Росією. У розслідуванні зазначається, що менеджмент державних банків виявив велику послідовність у відносинах з Поліщуком, хоча той систематично ускладнював виконання фінансових зобов’язань.

    “Здається, менеджмент державних банків просто закрив очі на майже річну зупинку виконання фінансових зобов’язань позичальником та не скористався жодними з механізмів примусового стягнення, хоча мав такі в арсеналі”, – зазначено в статті.

    Під час запитання у менеджмент “Гуліверу” про причини зупинки виплат, журналісти не отримали відповіді, навіть після тижня очікування на запитання.

    У “Ощадбанку” пояснили свою неготовність наразі розпочинати примусове стягнення з Поліщука тим, що це може спричинити фактичне припинення співпраці з боржником, який виразив готовність співпрацювати. Також було відзначено, що в умовах широкомасштабної військової агресії Росії та пандемії COVID-19, негативний вплив на український бізнес важко уникнути. Щодо пільгових умов реструктуризації боргу, банк вказав, що вони були прийняті з огляду на критичний фінансовий стан боржника.

    В “Укрексімбанку” також наголошено, що умови реструктуризації залежать від багатьох факторів, включаючи фінансовий стан боржника та перспективи його бізнесу.

    На інші питання про борги Поліщука перед державними банками і можливі наслідки для нього не було надано відповідей, посилаючись на банківську таємницю. Віктор Поліщук також не відповів на запитання журналістів щодо цього питання.

  • Нацбанк наложив штрафи на п’ять банків на суму понад 66 млн грн

    Нацбанк наложив штрафи на п’ять банків на суму понад 66 млн грн

    У грудні Національний банк України (НБУ) наложив штрафи на п’ять банків, зазначаючи загальну суму понад 66,74 млн грн. Специфічно, Оксі Банк отримав найвищий штраф у розмірі 20,05 млн грн за порушення в проведенні перевірок клієнтів, фінансового моніторингу, валютного контролю та невикористання ризик-орієнтованого підходу.

    Акордбанк повинен сплатити 18,84 млн грн за неналежну систему управління ризиками та невірну перевірку платника коштів, а також надання регулятору недостовірної інформації та порушення валютного законодавства.

    Універсал Банк отримав штраф в розмірі 10,45 млн грн за неправильні перевірки клієнтів, недостатній онлайн-моніторинг та невикористання ризик-орієнтованого підходу.

    МТБ Банк був оштрафований на 10,40 млн грн за аналогічні порушення.

    Комінбанк отримав штраф у розмірі 10 млн грн через несвоєчасне та неповне подання регулятору документів, що стосуються дотримання банком законодавства у сфері запобігання легалізації коштів, одержаних злочинним шляхом.