Позначка: банки

  • Попелище замість застави: знищення 90% складів поставило банки та бізнес на межу боргової кризи

    Попелище замість застави: знищення 90% складів поставило банки та бізнес на межу боргової кризи

    Внаслідок масованих російських атак в Україні було знищено або суттєво пошкоджено близько 90% сучасних товарних складів та спеціалізованих місць зберігання продукції. Ця масштабна руйнація завдала колосального удару по вітчизняному комерційному сектору: підприємці одночасно втратили приміщення, товарні запаси та базове забезпечення, під яке залучалися кредитні ресурси. Водночас самі фінансові зобов’язання бізнесу перед фінансовими установами нікуди не зникли, поставивши кредиторів перед безпрецедентною дилемою щодо подальшої оцінки ризиків та умов видачі коштів на відновлення.

    Значна частина знищеної логістичної інфраструктури виступала прямим заставним майном за довгостроковими інвестиційними та комерційними позиками. Тепер фінансові установи зіткнулися із ситуацією, коли ліквідні активи позичальників фізично перестали існувати, перетворившись на руїни. За стандартними нормативами банківської безпеки втрата застави вимагає негайного перегляду кредитного договору, підвищення відсоткових ставок або вимоги щодо надання іншого ліквідного забезпечення. Проте для більшості компаній, які зазнали прямих ударів, знайти рівноцінну заміну нерухомому майну в нинішніх умовах фактично неможливо.

    Для бізнесу ситуація ускладнюється тим, що для відновлення зруйнованих потужностей та запуску операційної діяльності потрібне термінове додаткове фінансування. Водночас банківські установи не можуть безконтрольно роздавати незабезпечені позики, адже це загрожує стабільності всієї фінансової системи та порушує регуляторні вимоги. Банки змушені докорінно змінювати підходи до аналізу клієнтів. Замість класичної оцінки вартості матеріального майна на перший план виходить здатність бізнес-моделі генерувати реальний грошовий потік, збереження контрактів, ділова репутація власників та історія своєчасного обслуговування боргу в минулому.

    Безвихідь із заставами створює загрозу масового заморожування кредитних ліній та хвилі технічних дефолтів серед провідних логістичних операторів. Навіть найуспішніші компанії без допомоги банківського сектору не здатні самостійно профінансувати відбудову терміналів з нуля, особливо на тлі дефіциту дієвих механізмів страхування від воєнних загроз. Фінансові аналітики зазначають, що вирішення цієї проблеми вимагатиме запровадження комплексних програм реструктуризації, мораторіїв на стягнення боргів за знищені об’єкти та активнішого залучення державних гарантій або міжнародних донорських портфелів для розподілу воєнних ризиків.

    Масштабна руйнація дев’яноста відсотків сучасних місць зберігання неминуче вдарить і по кінцевих споживачах. Брак якісних площ уже створює логістичний колапс для ритейлу, аграрного сектору та дистриб’юторів, різко здорожчуючи вартість доставки та зберігання товарів першої необхідності. Якщо банківська система та уряд не знайдуть компромісного рішення щодо підтримки постраждалих підприємств, економіка може зіткнутися з банкрутством системних компаній, які залишилися сам на сам із попелищем замість застави та невиплаченими кредитами.

  • Штучний інтелект на службі кіберкриміналу: хакери за допомогою китайського ШІ зламали провідні банки Південної Кореї та викрали дані десятків тисяч людей

    Штучний інтелект на службі кіберкриміналу: хакери за допомогою китайського ШІ зламали провідні банки Південної Кореї та викрали дані десятків тисяч людей

    Кіберзлочинці здійснили масштабну атаку на фінансовий сектор Південної Кореї, використавши для зламу новітнього наступального ШІ-агента. Унаслідок скоординованого цифрового вторгнення постраждали щонайменше сім провідних банківських установ країни. Зловмисникам вдалося отримати несанкціонований доступ до конфіденційних досьє понад 68 тисяч осіб — як клієнтів, так і співробітників фінансових організацій. Серед викрадених масивів інформації опинилися відомості про річні доходи, персональні реквізити та встановлені кредитні ліміти.

    Під час розслідування у скомпрометованих банківських системах зафіксували сліди спеціалізованого програмного інструменту Artex AI, розробленого китайським інженером Лі Пухуа. Цей автономний агент здатен підключатися до передових мовних моделей від OpenAI, Anthropic або DeepSeek. Його ключова загроза полягає у високому рівні автономності: система спроможна самостійно сканувати мережеві периметри, виявляти приховані вразливості та розробляти складні сценарії атак без прямого керування з боку людини.

    Підрозділ із боротьби з кібертероризмом Національного агентства поліції Південної Кореї відкрив кримінальне провадження та ініціював процедуру залучення іноземних партнерів. Слідство встановило, що удари завдавалися щонайменше з 20 різних IP-адрес, розташованих у кількох країнах світу, включаючи Сполучені Штати Америки, Японію та Німеччину. Застосування автономного штучного інтелекту для проникнення в захищені фінансові вузли свідчить про зміну тактики кіберзлочинності та виводить загрози для банківської безпеки на принципово новий рівень.


  • НБУ вже перевіряє банки у справі Мудрої, хоча ухвала ВАКС офіційно не надійшла

    НБУ вже перевіряє банки у справі Мудрої, хоча ухвала ВАКС офіційно не надійшла

    Національний банк України заперечив звинувачення в тому, що нібито ігнорує рішення Вищого антикорупційного суду щодо перевірки банків, які відмовлялися проводити платежі для внесення застави за ексзаступницю керівника Офісу президента Ірину Мудру.

    У НБУ заявили, що офіційно ухвала ВАКС до регулятора досі не надходила. За процедурою документ має направити безпосередньо суд. Водночас Нацбанк уже отримав копію рішення від адвокатів Мудрої та почав перевіряти ситуацію.

    Регулятор надіслав запити до банків, на які вказав захист, і отримав від них пояснення щодо причин проведення або відхилення операцій. Тепер НБУ аналізує ці відповіді та перевіряє, чи дотримувалися фінустанови вимог платіжного законодавства.

    У Нацбанку наголошують, що не давали банкам вказівок автоматично блокувати внесення застави. Кожна фінансова установа, за позицією регулятора, повинна самостійно оцінювати конкретну операцію з урахуванням вимог фінансового моніторингу та ризиків.

    24 вересня ВАКС зобов’язав НБУ перевірити причини відмов банків проводити платежі для внесення застави за Мудру. Після цього її адвокати заявили, що Нацбанк не виконав рішення суду у визначений термін.

    Водночас у НБУ повідомили, що станом на кінець минулого тижня банки вже перерахували на депозитний рахунок ВАКС понад половину визначеної судом суми застави. Тому твердження про повне блокування всіх платежів регулятор називає некоректними.

    Повний текст ухвали ВАКС очікується 29 вересня. Після його офіційного надходження Нацбанк пообіцяв забезпечити виконання рішення в установленому законом порядку.

    Раніше «Ненька інфо» вже писала про конфлікт навколо заставних платежів. 25 вересня видання повідомляло, що НБУ окремо звернув увагу банків на неприпустимість автоматичного блокування платежів для внесення застави на рахунки ВАКС лише через сам характер такої операції. Фінансовий моніторинг проти правосуддя: НБУ заборонив автоматично блокувати заставні платежі для ВАКС — «Ненька інфо»

    Сама Мудра перебуває під вартою з альтернативою внесення 20 млн грн застави. Апеляційна палата ВАКС 15 вересня залишила відповідний запобіжний захід без змін. Водночас суд окремо наголошує на презумпції невинуватості: підозра не означає доведення вини особи.

    Отже, суперечка зараз стосується не лише самої застави, а й того, чи були відмови банків законними та чи не перетворився фінмоніторинг на фактичну перешкоду виконанню судового рішення. Остаточні висновки НБУ очікуються після аналізу відповідей банків і повного тексту ухвали ВАКС.

  • Фінансовий моніторинг проти правосуддя: Національний банк заборонив автоматично блокувати заставні платежі для «ВАКС» – регулятор вимагає змін

    Фінансовий моніторинг проти правосуддя: Національний банк заборонив автоматично блокувати заставні платежі для «ВАКС» – регулятор вимагає змін

    Національний банк України здійснив рішуче втручання у конфліктну ситуацію, що виникла між вітчизняною банківською системою та органами антикорупційної інфраструктури, видавши суворе застереження комерційним фінансовим установам щодо неприпустимості безпідставного блокування судових платежів. Головний фінансовий регулятор країни офіційно попередив банки, що внесення грошової застави в рамках кримінального провадження на спеціальні казначейські рахунки не може автоматично кваліфікуватися як підозріла фінансова операція. Каталізатором для такого жорсткого роз’яснення стала низка системних скарг від адвокатів, підозрюваних та поручителів, які масово стикалися з безапеляційними відмовами банківських установ переказувати визначені суддями кошти на офіційні рахунки Вищого антикорупційного суду. Спрацьовування жорстких алгоритмів внутрішнього контролю призводило до штучного паралічу виконання судових ухвал, створюючи небезпечний прецедент, коли внутрішні інструкції приватних установ ставали вищими за рішення державної судової влади.

    Корінь цієї системної проблеми криється у надмірно консервативному трактуванні банками правил фінансового моніторингу та законодавства про запобігання легалізації доходів, одержаних злочинним шляхом. Сучасні банківські системи налаштовані на автоматичне виявлення ризиків, і великі суми переказів, особливо якщо вони пов’язані з політично значущими особами або фігурантами гучних кримінальних розслідувань, миттєво потрапляють під червоні прапорці комплаєнс-контролю. Однак регулятор чітко наголосив, що сам по собі факт виконання ухвали слідчого судді про застосування запобіжного заходу у вигляді застави є абсолютно легальною та законодавчо регламентованою дією, яка апріорі не несе терористичних чи відмивальних загроз. Переказ коштів на рахунки Державної казначейської служби України є максимально прозорим процесом, де кінцевим отримувачем виступає держава, тому використання формальних алгоритмів для блокування таких транзакцій є проявом професійної некомпетентності та бюрократичної перестраховки банківського менеджменту.

    Наслідки подібної надмірної пильності фінансових установ мають прямий і вкрай негативний вплив на дотримання базових конституційних прав громадян та загальну ефективність системи кримінальної юстиції. Грошова застава є ключовим альтернативним запобіжним заходом, який дозволяє особі, чия провина ще не доведена в суді, перебувати на волі, продовжувати працювати та готувати повноцінний юридичний захист замість перебування у слідчому ізоляторі. Коли банк безпідставно відмовляється провести платіж у встановлений законом короткий термін, підозрюваний фізично позбавляється можливості виконати рішення суду, що автоматично дає прокурорам формальні підстави вимагати зміни запобіжного заходу на більш жорсткий – тримання під вартою. Таким чином, комерційні банки своїми діями фактично втручалися у здійснення правосуддя, штучно обмежуючи свободу людей та підриваючи авторитет Вищого антикорупційного суду, який не міг вчасно отримати визначені ним же фінансові гарантії.

    Своєю категоричною заявою Національний банк України зобов’язав усі піднаглядні фінансові установи негайно переглянути свої внутрішні протоколи ризик-менеджменту та адаптувати їх до реалій функціонування антикорупційної вертикалі. Відтепер банки повинні забезпечити гнучкий, ручний та оперативний розгляд транзакцій, пов’язаних із внесенням судових застав, уникаючи шаблонних автоматичних відмов, які дискредитують саму ідею справедливого судочинства. Регулятор надіслав чіткий сигнал всьому ринку: боротьба з тіньовими капіталами не повинна перетворюватися на абсурдний інструмент саботажу легальних державних процедур, а банківський комплаєнс зобов’язаний діяти в синергії із законом, гарантуючи безперешкодний рух коштів, коли йдеться про виконання прямих рішень іменем України.


  • На тлі ударів по інфраструктурі готівка може стати основним способом розрахунку у разі перебоїв зі зв’язком та банківською системою

    На тлі ударів по інфраструктурі готівка може стати основним способом розрахунку у разі перебоїв зі зв’язком та банківською системою

    На тлі російських ударів по інфраструктурі українцям варто мати запас готівки на випадок перебоїв із безготівковими розрахунками. За словами джерела, у разі посилення ударів по процесинговій інфраструктурі та операторах зв’язку, а також нових хакерських атак на банки, можуть виникнути серйозні проблеми з оплатою картками.

    Йдеться не лише про можливі проблеми з банківськими сервісами. Якщо через удари триватимуть перебої зі зв’язком та інтернетом, частина терміналів також може перестати працювати, навіть якщо самі рахунки клієнтів і банківська система функціонуватимуть.

    Водночас окремі збої вже фіксувалися. Після останніх обстрілів у Києві виникали проблеми з інтернетом, а банки повідомляли про тимчасову недоступність окремих сервісів. Однак повного збою карткових розрахунків наразі немає.

    Можливі проблеми з оплатою також можуть бути пов’язані з логістикою. Якщо великим торговельним мережам стане складніше доставляти товари до магазинів, постачання можуть більшою мірою концентруватися у великих хабах.

    У такому разі частина торгівлі може переміститися на ринки та до невеликих торговельних точок. Там частіше використовують готівку, тому за одночасних проблем зі зв’язком і терміналами саме цей спосіб оплати може виявитися доступнішим.

    Джерело наголошує, що йдеться саме про необхідність заздалегідь мати готівку під рукою. У разі тривалих перебоїв із картками, терміналами та зв’язком це дозволить продовжувати оплачувати базові покупки навіть за недоступності безготівкових розрахунків.

  • Рублі, ріали та заморожені мільярди: США завдали нового санкційного удару по ВТБ

    Рублі, ріали та заморожені мільярди: США завдали нового санкційного удару по ВТБ

    Сполучені Штати запровадили додаткові санкції проти російського державного банку ВТБ через його співпрацю з Іраном та сприяння обходу американських обмежень. Нове рішення стосується одного з найбільших фінансових інститутів Росії, який уже перебуває під західними санкціями. Тепер Вашингтон додав окрему підставу для обмежень — діяльність банку в іранському фінансовому секторі, що також посилює ризики для його закордонних партнерів.

    Про рішення Управління з контролю за іноземними активами Міністерства фінансів США, відомого як OFAC, американське відомство повідомило 14 вересня 2026 року. За його даними, ВТБ допомагав Тегерану підтримувати міжнародні фінансові зв’язки попри санкційні обмеження. У центрі уваги американської сторони опинилися відносини російського банку з підсанкційними іранськими установами, операції із замороженими активами та механізми двосторонніх розрахунків.

    Як стверджує Мінфін США, протягом останніх трьох років ВТБ встановлював кореспондентські відносини з іранськими банками, які перебувають під санкціями. Такі відносини дозволяють фінансовим установам проводити платежі одна через одну та обслуговувати міжнародні операції клієнтів. Для банків, доступ яких до звичних каналів розрахунків обмежений, подібна співпраця може мати особливе значення.

    Окремо американське відомство вказало на розширення присутності ВТБ у Тегерані. За його інформацією, відповідні кроки банк почав здійснювати в січні 2025 року. Також у повідомленні йдеться про дії, спрямовані на переміщення мільярдів доларів заморожених іранських активів. Водночас оприлюднене формулювання не дає підстав стверджувати, що всю згадану суму вже вдалося переказати або повністю вивести з-під обмежень.

    Ще одним напрямом співпраці стали розрахунки в національних валютах. ВТБ створив механізм використання російських рублів та іранських ріалів для підтримки торгівлі між двома країнами. Американський Мінфін розглядає цю діяльність у контексті фінансової підтримки Ірану. Саме сукупність зазначених зв’язків та операцій стала підставою для нового санкційного рішення щодо російської установи.

    Цього разу ВТБ потрапив під обмеження на підставі президентського указу США №13902, який дозволяє застосовувати санкції за діяльність у визначених секторах іранської економіки. Рішення ухвалене в межах кампанії Operation Economic Outcast. Мінфін США оголосив про її початок 24 серпня 2026 року. Кампанія передбачає економічний тиск на іранську владу та структури, які допомагають їй отримувати фінансування й обходити обмеження.

    Практичні наслідки для ВТБ включають блокування його майна та майнових інтересів, які перебувають у США або у володінні чи під контролем американських осіб. Операції американських громадян і компаній із банком за загальним правилом заборонені, якщо немає відповідного дозволу OFAC або передбаченого винятку. Йдеться саме про блокування активів у межах американської юрисдикції; це рішення саме собою не означає конфіскації всього майна банку в різних країнах.

    Додатковий ризик виникає для іноземних фінансових установ, які продовжують обслуговувати значні операції на користь ВТБ. У Мінфіні США попередили про можливість вторинних санкцій. Зокрема, для таких банків можуть заборонити відкриття або встановити суворі умови ведення кореспондентських рахунків у США. Отже, наслідки нового рішення потенційно виходять за межі безпосередніх відносин між ВТБ та американськими контрагентами. Водночас санкції щодо кожного іноземного партнера не виникають автоматично лише через сам факт його співпраці з російським банком.

    ВТБ уже тривалий час перебуває під американськими обмеженнями. 24 лютого 2022 року США запровадили проти нього повні блокувальні санкції. Тоді американський Мінфін назвав ВТБ другим за величиною банком Росії та одним із ключових учасників її фінансової системи. У тому ж рішенні були окремо зазначені 20 дочірніх структур банку. Це стало частиною масштабного санкційного пакета, ухваленого після початку повномасштабного російського вторгнення в Україну.

    Наступне розширення санкційних підстав відбулося 15 січня 2025 року, коли ВТБ включили до відповідного переліку за діяльність у фінансовому секторі Росії. Таким чином, вересневе рішення 2026 року додає до вже наявних обмежень іранський напрям. Для оцінки його значення важлива саме ця послідовність: банк був заблокований раніше, а тепер США окремо реагують на його допомогу іншій підсанкційній державі.

    Масштаб установи пояснює увагу до її міжнародних операцій. За даними, наведеними Forbes Ukraine, ВТБ поступається в Росії за розміром активів лише Сбербанку, а понад 74,4% його акцій належать державі. Наприкінці 2025 року активи групи становили 36,88 трлн рублів. За підсумками першого кварталу 2026 року цей показник зріс до 38,02 трлн рублів.

    Кредитний портфель банку на початок 2026 року становив близько 24,9 трлн рублів. Із цієї суми приблизно 17,7 трлн рублів припадало на корпоративних позичальників, ще 7,2 трлн рублів — на фізичних осіб. Кошти клієнтів становили близько 27,9 трлн рублів. Ці показники відображають значну роль банку в обслуговуванні російського бізнесу та населення.

    Водночас прибуток установи скорочується. Як зазначає Forbes, після рекордних 551,4 млрд рублів у 2024 році ВТБ отримав 502,1 млрд рублів чистого прибутку у 2025-му — на 8,9% менше. За січень–липень 2026 року показник становив 265,6 млрд рублів, знизившись на 12,7% у річному вимірі. Наведені дані передують новому санкційному рішенню, тому пов’язувати це скорочення саме з вересневими обмеженнями немає підстав.

    Після запровадження західних санкцій та відключення від SWIFT ВТБ переорієнтував частину міжнародної діяльності на країни, які не приєдналися до обмежень, зокрема Іран і Китай. Нове рішення США показує, що операції на цих альтернативних напрямках також можуть ставати предметом санкційного контролю. Оприлюднене повідомлення не містить оцінки майбутніх фінансових втрат ВТБ: головний оголошений наслідок — додаткова санкційна підстава та посилення ризиків для установ, які допомагають проводити значні операції на його користь.

  • Велике перезавантаження ЄЦБ: країни єврозони готують пакетну зміну керівництва та шукають наступника Лагард

    Велике перезавантаження ЄЦБ: країни єврозони готують пакетну зміну керівництва та шукають наступника Лагард

    Країни єврозони готуються до наймасштабніших кадрових перестановок у Європейському центральному банку за всю 28-річну історію інституції. Попри заперечення самої посадовиці, від чинної президентки ЄЦБ Крістін Лагард очікують дострокового складання повноважень напередодні президентських виборів у Франції. Окрім цього, у 2027 році спливають восьмирічні терміни повноважень головного економіста Філіпа Лейна та членкині виконавчої ради Ізабель Шнабель. Уряди європейських держав мають намір узгодити великий кадровий пакет щодо всіх трьох ключових посад до кінця грудня поточного року.

    Головними претендентами на заміну Крістін Лагард вважаються очільник Банку міжнародних розрахунків Пабло Ернандес де Кос та колишній голова Центрального банку Нідерландів Клаас Кнот. Інтерес до найвищої посади виявляє і керівник Бундесбанку Йоахім Нагель, проте його шанси оцінюються як низькі, оскільки одночасне перебування двох представників Німеччини на чолі ЄЦБ та Єврокомісії стало б безпрецедентним випадком. Водночас аналітики не виключають появи несподіваного кандидата, яким може стати колишній голова Центрального банку Франції Франсуа Віллеруа де Гало, котрий достроково залишив свою посаду влітку.

    Паралельно розгортається жорстка конкуренція між Берліном та Парижем за крісло головного економіста, яке є другою за значущістю посадою в ЄЦБ. Німеччина просуває кандидатури професора Прінстонського університету Маркуса Бруннермаєра, професорки Стенфордського університету Моніки П’яццезі та колишнього старшого економіста МВФ Тобіаса Адріана. Натомість Франція висуває віцепрезидентку Банку Франції Аньєс Бенассі-Кере та колишню головну економістку Організації економічного співробітництва та розвитку Лоранс Бун.

    Політичний пазл ускладнюється тим, що Берлін категорично не сприйме комбінацію з іспанським президентом та французьким головним економістом, тоді як Париж, зі свого боку, заблокує тандем нідерландського президента та німецького головного економіста. Утім, фінальні домовленості можуть кардинально змінитися в останню мить. Подібний прецедент уже відбувся у 2019 році, коли президент Франції Емманюель Макрон несподівано висунув на посаду нинішню очільницю банку Крістін Лагард.


  • Валютні гойдалки та стійкість гривні: скільки коштують долар і євро в банках, обмінниках та на міжбанку

    Валютні гойдалки та стійкість гривні: скільки коштують долар і євро в банках, обмінниках та на міжбанку

    Ситуація на українському та світовому валютних ринках за підсумками минулого тижня відзначилася динамічними коливаннями, проте національна валюта продовжує впевнено утримувати позиції. Попри зовнішні та внутрішні виклики, курсові показники готівкового й безготівкового сегментів демонструють відносну стабільність без різких девальваційних стрибків.

    Готівковий ринок: коридори курсів та робота «з обороту»

    За оцінкою фінансового аналітика Олексія Козирева, у вихідні дні більшість обмінних пунктів та чергових банківських відділень зосередилися на роботі у форматі максимального торговельного обороту, утримуючи помірну різницю між купівлею та продажем. Спред склав від 15 до 25 копійок за доларом та від 20 до 50 копійок за євро, із можливим ситуативним коригуванням на 5–10 копійок залежно від попиту на конкретних точках.

    У касах фінансових установ та обмінниках зафіксовано такі цінові діапазони:

    • Долар США: купівля — 44,30–44,65 грн, продаж — 44,70–45,05 грн;
    • Євро: купівля — 51,40–51,90 грн, продаж — 52,10–52,45 грн.

    Офіційні орієнтири НБУ та міжбанківські торги

    Національний банк України визначив офіційний курс на понеділок, 14 вересня, зафіксувавши вартість американської валюти на позначці 44,55 гривні за долар. Офіційний курс європейської валюти на початок нового банківського тижня регулятор встановив на рівні 51,64 гривні за одне євро.

    Своєю чергою, на міжбанківському валютному ринку котирування демонструють мінімальну волатильність. Безготівкові угоди щодо долара закрилися у межах 44,56/44,59 грн/дол., тоді як торги за парою євро/гривня стабілізувалися в діапазоні 51,67/51,69 грн/євро, що свідчить про наявність достатнього балансу між попитом та пропозицією на міжбанківських торгах.

  • Військовим можуть пробачити весь кредит: у Раді зробили важливий крок до списання боргів

    Військовим можуть пробачити весь кредит: у Раді зробили важливий крок до списання боргів

    В Україні наблизилися до створення нового механізму списання кредитів військовослужбовців та їхніх сімей. Комітет Верховної Ради з питань фінансів, податкової та митної політики 10 вересня рекомендував парламенту прийняти за основу законопроєкт №15458, який дозволяє кредиторам добровільно пробачати до 100% заборгованості окремих захищених категорій громадян без податкових наслідків для боржника та додаткових податкових втрат для банку. Однак ключове уточнення: закон ще не ухвалений, а навіть після його прийняття банк не буде зобов’язаний автоматично списати кредит.

    Законопроєкт зареєстрували ще 30 липня, а 1 вересня його включили до порядку денного Верховної Ради. Тепер профільний комітет запропонував депутатам підтримати документ у першому читанні та вдвічі скоротити строк подання поправок до другого читання. Станом на 11 вересня картка законопроєкту на сайті парламенту має статус «очікує розгляду». Тобто жодного права вимагати від банку негайного списання боргу у позичальників наразі не виникло.

    Йдеться не просто про чергові «кредитні канікули». Механізм має дозволити банку ухвалити рішення про повне або часткове прощення основного боргу, а не лише припинити нарахування процентів чи штрафів.

    Законопроєкт передусім стосується військовослужбовців, які загинули, померли, зникли безвісти, перебувають у полоні або отримали інвалідність унаслідок війни, а також їхніх сімей та представників. Окремі норми поширюються на цивільних, позбавлених особистої свободи внаслідок збройної агресії або зниклих безвісти за особливих обставин. Представники чи родичі таких людей зможуть самостійно звернутися до кредитора із проханням врегулювати або списати заборгованість.

    Формулювання «списати до 100%» тут принципове. Це означає, що кредитор зможе пробачити як увесь залишок боргу, так і певну його частину. Автоматичного списання всіх кредитів усім військовим законопроєкт не передбачає. Рішення в кожному випадку залишатиметься за банком або іншим кредитодавцем.

    Саме тому заголовки про те, що «Рада спише кредити військовим», були б некоректними. Держава не бере на себе погашення цих позик із бюджету. Вона фактично прибирає юридичні та податкові перешкоди, через які банку зараз може бути невигідно добровільно пробачити проблемний борг.

    Проблема виявилася масштабною. За даними, використаними під час підготовки законопроєкту, лише на балансах опитаних банків перебуває понад 13,75 млрд грн кредитної заборгованості військовослужбовців, військових-ФОП та членів їхніх сімей. І це не загальна цифра по всій банківській системі, а лише дані установ, які були опитані під час підготовки документа.

    Національна асоціація банків України наводила ще одну цифру: від початку повномасштабного вторгнення банки вже самостійно списали понад 11 млн грн боргів за кредитами військовослужбовців, які загинули, зникли безвісти, перебувають у полоні або втратили працездатність через отриману внаслідок війни інвалідність.

    Однак парадокс нинішньої системи полягає в тому, що добровільне прощення кредиту може створити новий податковий обов’язок.

    У звичайних умовах анульована кредитором основна сума боргу за певних умов розглядається як додаткове благо позичальника. Податкова служба ще на початку 2026 року роз’яснювала, що прощена банком основна сума кредиту може входити до оподатковуваного доходу фізичної особи.

    У випадку родини загиблого військового це створює очевидну проблему: банк може пробачити кредит, але в людини виникає податковий тягар через сам факт цього списання.

    Законопроєкт №15458 пропонує прибрати цей ефект. Якщо кредит захищеної категорії буде списаний у передбаченому законом порядку, до оподатковуваного доходу позичальника не входитимуть ані основна сума боргу, ані проценти, ані комісії.

    Для розуміння масштабу авторка законопроєкту Ольга Василевська-Смаглюк наводила показову статистику. З 24 лютого 2022 року банки власним коштом сплатили понад 4,9 млн грн податків, пов’язаних із добровільним прощенням проблемної заборгованості. Із них понад 2,5 млн грн припали на списання 523 кредитів загиблих, зниклих безвісти, полонених та військових з інвалідністю, а ще близько 2,4 млн грн — на 1704 випадки списання за власними програмами банків.

    Тобто нові правила мають працювати одразу в обидва боки: родина не отримує податковий рахунок після прощення кредиту, а банк не зазнає додаткового фіскального навантаження лише через те, що погодився списати безнадійну заборгованість.

    Окремий блок документа стосується вже відкритих виконавчих проваджень. Якщо кредитор і боржник врегулювали заборгованість або банк її пробачив за запропонованим механізмом, примусове стягнення має припинятися, навіть якщо воно було розпочате на підставі судового рішення. Для відповідних захищених категорій також пропонується вирішити питання виконавчого збору.

    Це важливо для сімей, щодо яких банк уже отримав рішення суду про стягнення. Самого списання боргу недостатньо, якщо паралельно продовжує існувати активне виконавче провадження, арешт рахунків або інші заходи примусового виконання.

    При цьому військовослужбовці вже мають низку кредитних пільг, але вони принципово відрізняються від запропонованого механізму.

    Чинний Закон «Про соціальний і правовий захист військовослужбовців та членів їх сімей» передбачає для визначених категорій військових та їхніх чоловіків або дружин ненарахування штрафів, пені та процентів за кредитами. Водночас закон містить винятки, зокрема щодо кредитів на придбання житла та автомобілів.

    Головна різниця полягає в тому, що ненарахування процентів не прибирає тіло кредиту. Якщо людина заборгувала банку, наприклад, 300 тисяч гривень, пільга може зупинити появу нових процентів і штрафів, але сама сума боргу нікуди не зникає.

    Саме цю проблему і намагається вирішити №15458 для найбільш вразливих випадків.

    Національна асоціація банків України звертала увагу, що в нинішній системі борг загиблого чи зниклого безвісти військовослужбовця може залишатися проблемою для спадкоємців і родини. Особливо гостро це відчувають сім’ї, які втратили годувальника, або родини військових, які внаслідок поранення отримали інвалідність і втратили частину доходу.

    Законопроєкт також містить зміну, яка стосується не лише військових. Для інших позичальників депутати пропонують збільшити неоподатковуваний поріг прощеного основного боргу: із нинішньої прив’язки до 25% мінімальної заробітної плати — до розміру однієї мінімальної зарплати у річному розрахунку.

    Водночас проєкт ще може суттєво змінитися. Головне науково-експертне управління Верховної Ради вже висловило до документа зауваження, а між першим і другим читанням депутати можуть переписати окремі положення. Профільний комітет саме тому рекомендував скоротити строк подання поправок, але не відмовлятися від доопрацювання.

    Тому військовим і членам їхніх сімей зараз не потрібно масово звертатися до банків із вимогою «списати кредит за новим законом» — такого закону поки немає.

    Подальша процедура передбачає голосування Верховної Ради у першому читанні, підготовку тексту до другого читання, ще одне голосування, підпис голови парламенту та президента і офіційне опублікування. Лише після набрання законом чинності можна буде говорити про практичне застосування нового механізму.

    Якщо ж парламент збереже ключову конструкцію законопроєкту, зміна може стати однією з найбільш помітних кредитних пільг для військових за час повномасштабної війни. Банки отримають законний і податково нейтральний шлях списувати безнадійні кредити, а сім’ї загиблих, полонених, зниклих безвісти та військові з інвалідністю — можливість позбутися не лише процентів і штрафів, а в окремих випадках і всього залишку кредиту.

    Головне ж обмеження залишається незмінним: це буде право банку, а не його обов’язок. Тому навіть після ухвалення закону фраза «військовим автоматично спишуть усі кредити» залишатиметься неправильною.
  • Вже завтра українцям почнуть видавати нові 2000 гривень: хто на банкноті та як вона виглядає

    Вже завтра українцям почнуть видавати нові 2000 гривень: хто на банкноті та як вона виглядає

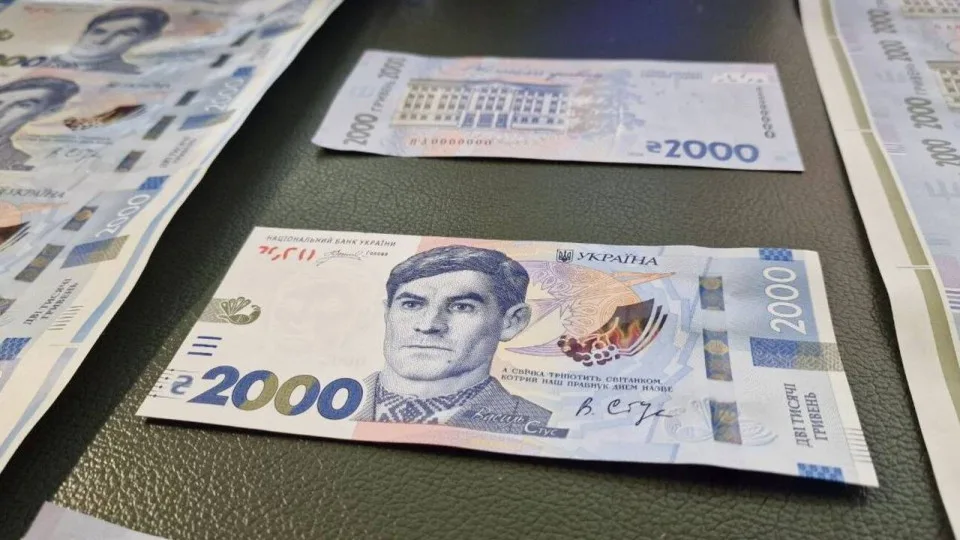
    Вже 4 вересня 2026 року в Україні офіційно з’явиться нова банкнота найвищого номіналу — 2000 гривень. Національний банк вводить її у готівковий обіг як доповнення до чинного банкнотного ряду, де досі найбільшою купюрою була 1000 гривень. На лицьовому боці нової банкноти розміщено портрет Василя Стуса — українського поета, правозахисника, дисидента та політв’язня СРСР.

    У Нацбанку наголошують, що поява нового номіналу не означає запуск додаткової емісії чи збільшення кількості грошей в економіці. Нові 2000-гривневі банкноти надходитимуть в обіг у межах звичайного готівкового обігу — через обмін на безготівкові кошти або інші номінали. Тому сам факт появи нової купюри, за поясненням регулятора, не має створювати додаткового інфляційного тиску.

    Головною причиною введення нового номіналу НБУ називає зміни, які відбулися в українській економіці після 2019 року, коли в обіг запустили банкноту 1000 гривень. Відтоді зросли зарплати, ціни, обсяги готівки в обігу та попит на готівкові розрахунки, особливо в умовах повномасштабної війни. За даними НБУ, станом на 1 липня 2026 року в готівковому обігу перебувало вже понад 970 млрд гривень, тоді як у 2019 році цей показник становив близько 390 млрд гривень.

    Ще один аргумент Нацбанку — структура готівки. Частка банкнот номіналом 1000 гривень за сумою вже перевищила 55%. У центральному банку вважають, що це один із сигналів, які свідчать про необхідність введення вищого номіналу. Водночас НБУ підкреслює, що безготівкові платежі залишаються домінуючими: 96 зі 100 операцій із платіжними картками в Україні здійснюються без використання готівки. Але під час війни готівка залишається критично важливою там, де нестабільний зв’язок або є перебої з електроенергією.

    Нова банкнота має не лише економічне, а й символічне значення. На її лицьовому боці зображено Василя Стуса — одного з найвідоміших представників українського дисидентського руху ХХ століття. Він був поетом-шістдесятником, перекладачем, літературним критиком, членом Української Гельсінської групи та правозахисником. За відкриту громадянську позицію і захист української культури радянська влада переслідувала Стуса, його твори забороняли, а самого поета двічі засуджували до ув’язнення. Він загинув у радянському таборі у вересні 1985 року.

    Дата введення банкноти в обіг — 4 вересня — обрана невипадково. Саме 4 вересня 1965 року під час прем’єри фільму «Тіні забутих предків» у київському кінотеатрі «Україна» Василь Стус разом із В’ячеславом Чорноволом та Іваном Дзюбою виступив проти масових політичних репресій української інтелігенції. А рівно через 20 років — 4 вересня 1985 року — Стус загинув у таборі особливого режиму.

    Зворотний бік банкноти також пов’язаний із життям і творчістю поета. На ньому розміщено будівлю Донецького національного університету, де навчався Василь Стус. У дизайні використані й інші символи, пов’язані з його біографією та творчістю, зокрема образ сосни. Український інститут національної пам’яті пояснював, що сосна неодноразово з’являлася в поезіях Стуса, написаних в ув’язненні, і стала символом незламності, самотності, болю та зв’язку зі світом.

    Особливу увагу НБУ приділив захисту нової купюри. Банкнота номіналом 2000 гривень має понад 20 захисних елементів. Серед них — водяні знаки, занурена та віконна захисні стрічки, рельєфні елементи, мікротексти, наскрізний елемент, латентне зображення та SPARK-елемент, який змінює колір під різними кутами нахилу.

    НБУ окремо наголошує на новій «віконній» захисній стрічці синьо-жовтого кольору Anima™ Colour. За інформацією регулятора, це перше у світі застосування такої поліхромної анімованої стрічки на банкноті. Під час нахилу купюри можна побачити ефект руху та зміну зображення: Тризуб переходить у знак гривні.

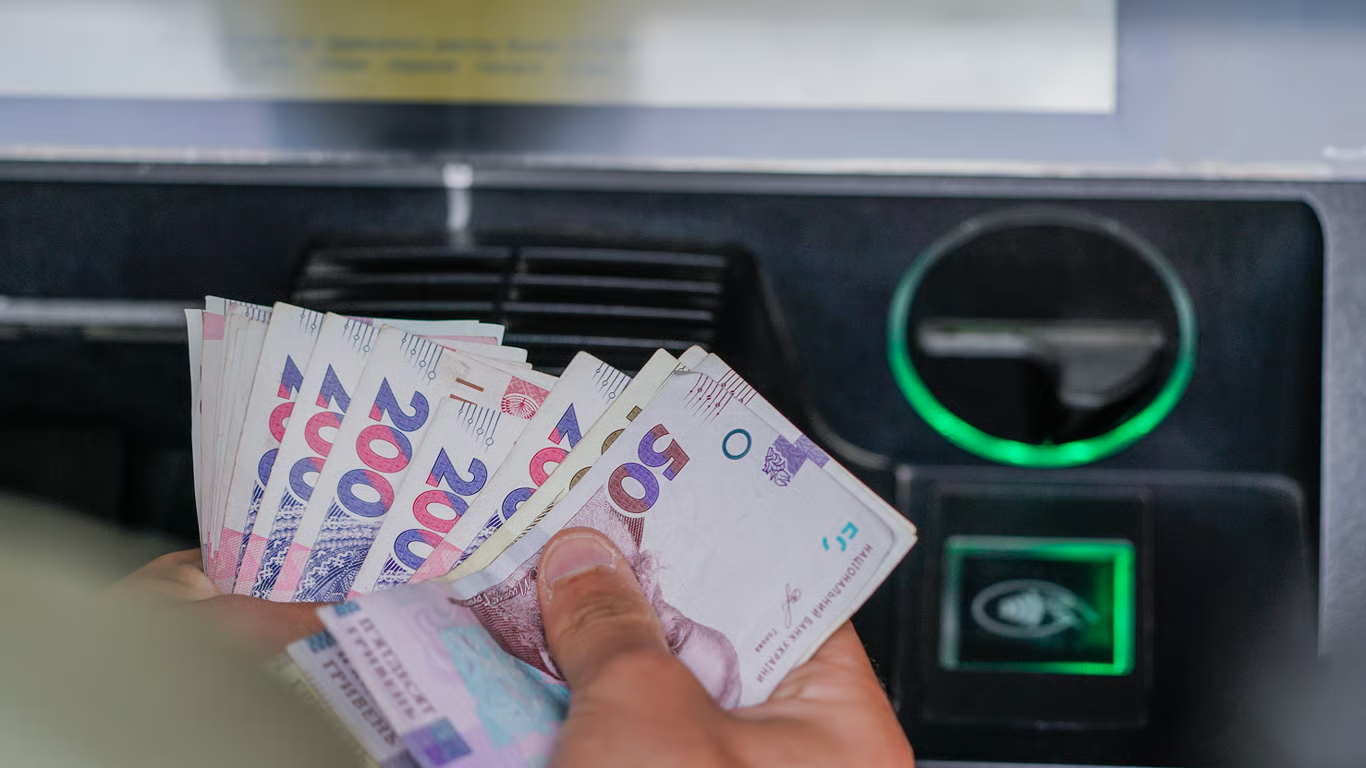
    Банки зможуть отримувати нові банкноти від Національного банку вже з 4 вересня та видавати їх клієнтам. Водночас це не означає, що кожен банкомат по всій Україні вже в перший день буде наповнений 2000-гривневими купюрами. НБУ ще під час презентації у липні дав банкам, інкасаторським компаніям та операторам платіжної інфраструктури час для переналаштування банкоматів, терміналів самообслуговування та обладнання для обробки готівки.

    Для першочергового введення в обіг Національний банк планує виготовити декілька мільйонів банкнот. Загальний обсяг надалі залежатиме від потреб готівкового обігу. При цьому НБУ заявляє, що випуск нового номіналу не потребуватиме додаткових витрат понад уже заплановані: банкноти виготовлятимуть, зокрема, на заміну зношеним купюрам інших номіналів. Одна банкнота 2000 гривень фактично може замінити дві банкноти по 1000 або чотири по 500 гривень, що має зменшити витрати на транспортування, зберігання, інкасацію та сортування готівки.

    Водночас варіант із купюрою номіналом 5000 гривень НБУ поки не обрав. У регуляторі пояснюють, що за нинішніх економічних умов оптимальним найвищим номіналом для України є саме 2000 гривень.

    Рішення розмістити на банкноті портрет Василя Стуса Правління НБУ ухвалило 6 січня 2026 року — у день народження поета. Кандидатуру Стуса, за інформацією Нацбанку, пропонували різні експертні та державні установи, серед яких Український інститут національної пам’яті, Міністерство культури та Інститут історії України НАН України. Правління НБУ зрештою підтримало цю кандидатуру одностайно.

    Після презентації банкноти влітку довкола її дизайну виникла й публічна дискусія, зокрема щодо використання образу та спадщини поета. У липні голова НБУ Андрій Пишний зустрівся із сином Василя Стуса Дмитром Стусом. «СтусЦентр» після зустрічі повідомив, що Дмитро Стус підтримав рішення присвятити нову банкноту його батькові, а сторони домовилися про можливі спільні проєкти з популяризації творчої спадщини поета.

    Таким чином, уже завтра 2000 гривень офіційно стануть частиною українського готівкового обігу. Купюра стане найвищим номіналом гривні, але не скасовує і не замінює банкноти 1000, 500 чи інших номіналів — усі вони продовжать залишатися законними платіжними засобами.

    Для пересічних українців головна практична зміна проста: з 4 вересня банкноту 2000 гривень можна буде отримати в банках і надалі дедалі частіше бачити в касах та банкоматах. А її головною візуальною особливістю стане портрет Василя Стуса — поета, який став одним із символів українського спротиву радянській системі та боротьби за свободу.