Позначка: банки

  • Долар знову нижче 45 гривень: де 25 серпня купити валюту найдешевше

    Долар знову нижче 45 гривень: де 25 серпня купити валюту найдешевше

    Курс долара та євро в Україні 25 серпня змінився переважно у бік зниження. В окремих банках американську валюту продають дешевше за 45 гривень, а євро також трохи втратило у вартості. Офіційний курс Національного банку України встановлено на рівні 44,7064 грн за долар та 52,1594 грн за євро.

    На готівковому ринку середній курс долара в обмінниках становить 44,73 грн за купівлю та 44,85 грн за продаж. Євро в середньому купують по 52,07 грн, а продають по 52,25 грн. Таким чином, готівковий долар утримується нижче позначки 45 гривень.

    Де найдешевше купити долар

    Серед великих банків найнижчий курс продажу долара 25 серпня пропонує ПУМБ за комерційним курсом – 44,80 грн. Трохи дорожче американська валюта коштує в monobank – 44,83 грн.

    У ПриватБанку долар у відділеннях можна придбати за 44,85 грн, а в «Мобільному Ощаді» курс продажу також становить 44,85 грн. Для карткових операцій у ПриватБанку встановлено курс 44,84 грн.

    Найдорожче серед наведених варіантів долар продають по 45 грн – саме такий курс діє для карток в Ощадбанку та у відділеннях ПУМБ.

    Отже, за 100 доларів за найвигіднішим курсом доведеться заплатити 4480 гривень у ПУМБ за комерційним курсом. У monobank це буде 4483 грн, у ПриватБанку у відділенні та «Мобільному Ощаді» – по 4485 грн.

    Де дешевше купити євро

    Найнижчий курс продажу євро серед наведених банків становить 52,50 грн. За такою ціною валюту можна придбати у відділеннях ПриватБанку та ПУМБ. У monobank курс продажу становить 52,52 грн.

    В Ощадбанку через «Мобільний Ощад» євро продають по 52,55 грн, у ПриватБанку для карткових операцій – по 52,63 грн. Найвища ціна серед наведених варіантів – 52,70 грн за євро в Ощадбанку для карток.

    За яким курсом вигідніше продати валюту

    Тим, хто планує продавати долари, найбільш вигідний курс серед зазначених банків пропонує ПУМБ за комерційним курсом – 44,50 грн. В Ощадбанку та ПУМБ у відділеннях курс купівлі становить 44,60 грн, у monobank – 44,43 грн, а в ПриватБанку – 44,40 грн за долар для карток та 44,25 грн у відділеннях.

    Євро найвигідніше продавати через «Мобільний Ощад» – 52,00 грн. В Ощадбанку для карток курс купівлі становить 51,95 грн, у monobank – 51,83 грн, у ПУМБ – 51,80 грн. У ПриватБанку євро приймають по 51,75 грн для карткових операцій та по 51,50 грн у відділеннях.

    Таким чином, 25 серпня долар залишається нижче психологічної позначки 45 гривень у частині банків та обмінників. Водночас різниця між курсами купівлі та продажу залишається суттєвою, тому перед обміном варто враховувати не лише ціну продажу валюти, а й умови конкретного банку чи пункту обміну.

  • Банкір Сергій Дядечко продовжує обслуговувати операції підсанкційного Іванющенко в Європі

    Банкір Сергій Дядечко продовжує обслуговувати операції підсанкційного Іванющенко в Європі

    За інформацією наших джерел, біглий банкір Сергій Дядечко, структури якого фігурують в десятках кримінальних проваджень, продовжує обслуговувати операції з відмивання та легалізації коштів Юрія Іванющенко (Юри Єнакієвського) на території ЄС.

    Як ми писали раніше, становлення Сергія Дядечко пов’язане з обслуговуванням інтересів Юрія Іванющенко в Україні. Зокрема, з “слід Юри Єнакієвського” був помічений в розграбуванні та банкрутстві Родовід Банку, де одним з виконавців був Сергій Дядечко.

    ас, коли саме відбулося тісне знайомство Сергія Дядечка та Юрія Іванющенка, точно невідомо. За однією інформацією, ще тоді, коли Дядечко працював у податковій службі. За іншою — коли він займався вугіллям і шахтним обладнанням, і бізнес Дядечка та Іванющенка перетнувся. Юрій Іванющенко відомий тим, що помічав «спритних хлопців», роблячи їх своїми молодшими бізнес-партнерами та помічниками.

    Так, наприклад, ним був «піднятий» і призначений особистим бухгалтером та «наглядачем» одесит Іван Аврамов. Точно так само одним із менеджерів Іванющенка називали й Сергія Дядечко: мовляв, будучи формальним власником підприємств і банків, він здійснював через них схеми, за якими значна частина прибутку через підставні фірми та осіб йшла до Іванющенка.

    Тобто крах «Родовіда», його подальше використання у фінансових аферах, а також діяльність банку «Союз» — усе це працювало, зокрема, на Юру Єнакієвського.

    Також існує думка, що Сергія Дядечка та Юрія Іванющенка звела разом згадана вище Лідія Чепурко. Окрім «Корпорації Дон», вона пов’язана з родиною Дядечка через фірми «Іонія» (ЄДРПОУ 41735963) та садівниче товариство «Тропинка» (35040335). А її фірми «Інвестбудсервіс» та «Спецпромсервіс» (ЄДРПОУ 30277707) були частиною схем банку «Родовід».

    Крім того, через фірму «Фармадон» і ПАТ «Українські промислові інвестиції» Чепурко була пов’язана з Геннадієм Піскуном — одним із учасників афер і ключовим свідком у справі «Родовіда», який викинувся з вікна одразу після допиту в СБУ у жовтні 2011 року.

    Також в березні 2009 року Сергій Дядечко став директором фірми «Adan Trade Limited», зареєстрованої в Лондоні за адресою 122–126 Tooley Street.

    За цією ж адресою були зареєстровані фірми «Goodlight Capital», «Gazoil Corporation Limited», «Impool Limited», «Keenor Ltd», «Pallace Limited» та «Rollexa Limited» — що належать людині Іванющенко – Івану Аврамову, Даяні та Ірині Іванющенко (дружині та дочці).

    З цього ж моменту українські фірми Іванющенка та Аврамова почали відкривати свої рахунки в банку «Союз», яким володів Дядечко.

    Нагадаємо, Президент України Володимир Зеленський підписав укази про запровадження санкцій проти російського воєнного комплексу та осіб, які зберігають зв’язки з Росією, серед них – колишній депутат Верховної Ради від нині забороненої Партії регіонів Юрій Іванющенко.

    Водночас, Сергій Дядечко, який після втечі з України зумів увійти до ближнього кола князя Монако Альберта II через покупку єдиний у Князівстві баскетбольний клубу, продовжує обслуговувати оборудки Іванющенко в Європі.


  • Угорщина закрила справу проти українських інкасаторів Ощадбанку: складу злочину не знайшли

    Угорщина закрила справу проти українських інкасаторів Ощадбанку: складу злочину не знайшли

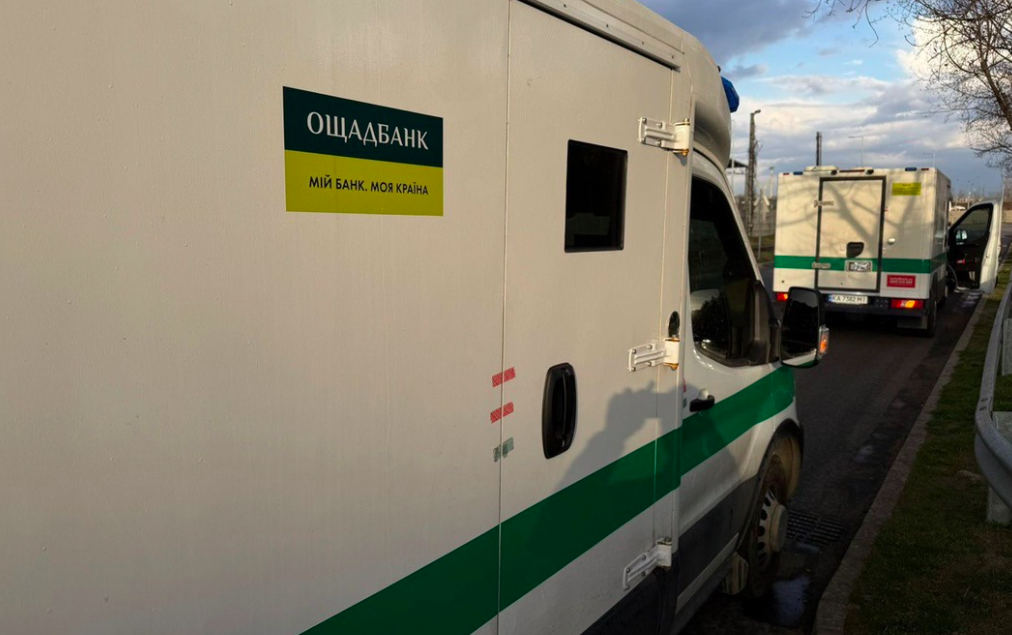
    Угорські правоохоронці припинили розслідування щодо українських інкасаторів Ощадбанку, яких у березні затримали під час перевезення великих сум готівки та золота. Слідство встановило законне походження вилучених цінностей і дійшло висновку, що відмивання грошей не було.

    Про закриття провадження 19 серпня повідомив адвокат українських інкасаторів Лорант Горват.

    За його словами, Центральний слідчий відділ Головного управління у справах злочинів Національної податкової та митної адміністрації Угорщини (NAV) припинив розслідування через відсутність складу злочину.

    «Відмивання грошей не відбувалося», — наголосив адвокат.

    Угорське слідство встановило походження грошей і золота

    Одним із ключових питань розслідування було походження готівки, золота та банкнот, які угорські правоохоронці вилучили під час затримання українців.

    За інформацією Горвата, у рішенні про припинення справи NAV зазначила, що походження цінностей вдалося встановити.

    Слідство з’ясувало, що вони були пов’язані з міжбанківською операцією між Raiffeisen Bank International AG та українським державним Ощадбанком. Законність походження коштів і цінностей була підтверджена відповідними банківськими документами.

    Таким чином, підозри, через які угорська сторона розпочала кримінальне провадження, підтвердження не отримали.

    Що сталося з українськими інкасаторами в Угорщині

    Інцидент стався 5 березня 2026 року. Угорські правоохоронці затримали працівників українського Ощадбанку та вилучили вміст двох інкасаторських автомобілів.

    У машинах перевозили мільйони доларів та євро, а також золото. Угорська сторона запідозрила можливе відмивання грошей і розпочала розслідування.

    Ситуація швидко переросла в дипломатичний конфлікт між Києвом і Будапештом. Українська сторона наполягала, що перевезення було законним, а походження коштів та цінностей можна підтвердити документально.

    Особливе обурення викликали обставини затримання українців. За оприлюдненою раніше інформацією, інкасаторів тривалий час утримували в наручниках, а під час перевезення їм зав’язували очі.

    Міністр закордонних справ України Андрій Сибіга тоді різко розкритикував дії угорської сторони та назвав ситуацію «рекетом».

    Згодом затриманих українців звільнили, і вони повернулися в Україну.

    Гроші та цінності повернули ще у травні

    Поступово угорська сторона почала повертати вилучене майно.

    6 травня Угорщина повернула Україні кошти та цінності Ощадбанку, які були вилучені під час березневого затримання.

    Однак саме кримінальне провадження на той момент ще залишалося відкритим. Тепер угорські правоохоронці поставили у справі крапку: після перевірки документів вони не виявили підстав для подальшого розслідування.

    Таким чином, приблизно через п’ять місяців після гучного затримання українських інкасаторів угорська сторона офіційно визнала, що підстав для звинувачень у відмиванні коштів немає.

  • Гроші зникають, а покупки не оплачені: у ПриватБанку стався масштабний збій

    Гроші зникають, а покупки не оплачені: у ПриватБанку стався масштабний збій

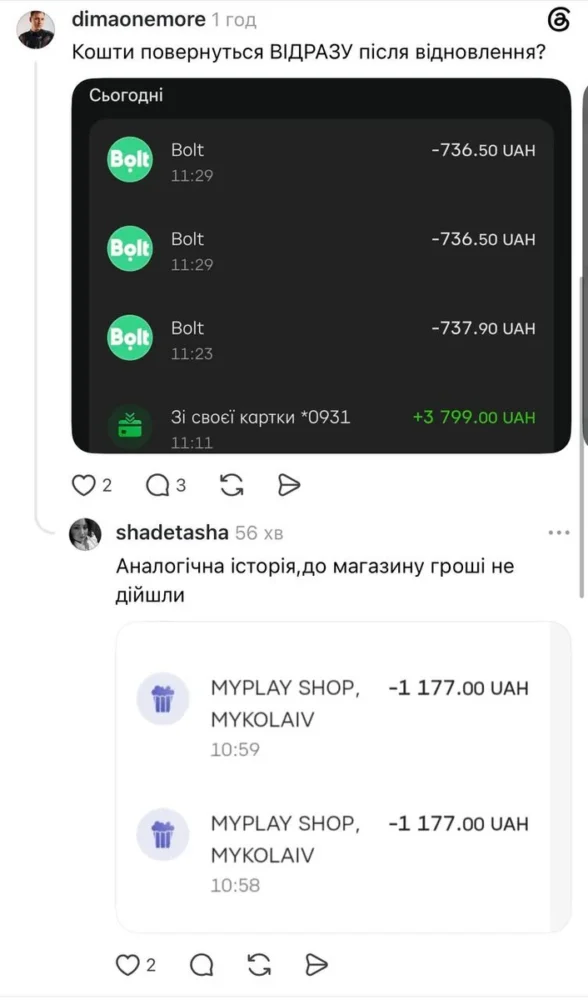
    У суботу, 15 серпня, клієнти державного ПриватБанку зіткнулися з масштабними проблемами під час проведення безготівкових платежів. Користувачі з різних регіонів України повідомляють, що не можуть нормально розрахуватися банківськими картками у магазинах та інших торговельних точках. В окремих випадках ситуація виявилася ще неприємнішою: кошти з рахунку списуються, однак продавець не отримує підтвердження успішної транзакції. Сам банк уже визнав наявність технічних труднощів і заявив, що фахівці працюють над їх усуненням.

    Перші масові повідомлення про проблеми почали надходити в першій половині дня 15 серпня. За інформацією користувачів, труднощі виникають передусім із безготівковою оплатою: платежі через банківські картки та платіжні термінали або не здійснюються взагалі, або проходять із суттєвою затримкою. Повідомлення про проблеми надходять із різних регіонів, тому йдеться не про несправність окремого термінала чи локальну проблему конкретного магазину.

    У ПриватБанку підтвердили, що проблема існує, однак поки не розкрили її технічних причин. Фінустанова повідомила про складнощі в роботі одразу кількох сервісів та запевнила, що команда вже займається відновленням їхньої нормальної роботи. Водночас банк не назвав повного переліку систем, яких торкнувся збій, і не повідомив точного часу, коли всі операції знову працюватимуть у штатному режимі.

    Особливе занепокоєння клієнтів викликають повідомлення про операції, за яких гроші відображаються як списані з банківського рахунку, але сама покупка не підтверджується. Подібні випадки описують користувачі у соцмережах, а про них повідомляють одразу кілька українських видань. Наразі ПриватБанк окремо не пояснював механізм таких операцій і не повідомляв, скільки саме клієнтів могли з ними зіткнутися. Тому стверджувати, що кожне таке списання є остаточним або що гроші втрачені, підстав немає.

    Проблема вже позначилася і на роботі торговельних точок. Зокрема, надходять повідомлення про труднощі з оплатою у супермаркетах та інших магазинах. У Кривому Розі місцеві жителі повідомляли, що платежі картками не проходять або виконуються із затримкою, а через проблеми з безготівковими розрахунками біля кас почали виникати черги.

    За даними РБК-Україна, труднощі з безготівковою оплатою вранці 15 серпня фіксувалися по всій країні. Видання також повідомляє про ситуації, коли кошти списувалися, хоча сам платіж не завершувався. ПриватБанк зі свого боку наразі обмежився підтвердженням проблем із частиною сервісів та повідомленням про роботу над їх відновленням.

    Водночас на момент появи перших повідомлень немає підтвердженої інформації про кібератаку, втручання сторонніх осіб чи іншу надзвичайну причину збою. Сам банк причину технічних труднощів не називав. Тому пов’язувати нинішні проблеми з хакерською атакою або іншими зовнішніми чинниками без офіційного підтвердження не варто.

    Це вже не перший помітний технічний збій у роботі сервісів найбільшого українського банку протягом останніх місяців. 5 червня клієнти ПриватБанку також масово зіткнулися з проблемами, однак тоді характер несправності був дещо іншим. Не працювали мобільний застосунок Приват24 і сайт банку, а користувачі скаржилися насамперед на неможливість авторизуватися та отримати доступ до онлайн-банкінгу.

    Тоді під час спроби відкрити Приват24 у частини користувачів з’являлося повідомлення про помилку, а банк так само підтвердив технічні труднощі й повідомив про роботу фахівців над відновленням сервісів. Згодом їхню роботу вдалося відновити.

    Ще один збій фіксували 11 травня. Тоді також виникали проблеми із завантаженням мобільного застосунку та вебверсії банкінгу. Таким чином, нинішній інцидент став щонайменше черговим помітним випадком технічних проблем у роботі цифрової інфраструктури ПриватБанку протягом останніх кількох місяців.

    Нинішня ситуація, однак, відрізняється тим, що труднощі безпосередньо зачепили повсякденні розрахунки українців у торговельних точках. Якщо неможливість зайти до мобільного банкінгу можна тимчасово обійти, то відмова платежу безпосередньо біля каси створює значно більше незручностей. Особливо це стосується випадків, коли клієнт бачить списання коштів, але магазин не отримує підтвердження оплати.

    Клієнтам у такій ситуації варто насамперед перевіряти статус операції в історії платежів і не поспішати багаторазово повторювати одну й ту саму оплату, якщо попередня транзакція має невизначений статус. Остаточну інформацію щодо конкретної операції та можливого повернення коштів може надати лише банк після перевірки транзакції.

    Станом на останні доступні повідомлення ПриватБанк не назвав ані конкретної причини нинішнього збою, ані точного часу повного відновлення роботи всіх сервісів. Фінустанова запевняє, що її команда працює над проблемою. Тож ключовим залишається питання, коли безготівкові платежі остаточно повернуться до нормального режиму та як банк опрацює операції клієнтів, у яких кошти були списані без успішного завершення покупки.

  • NovaPay отримала нового керівника: компанію очолив ветеран ЗСУ Ігор Приходько

    NovaPay отримала нового керівника: компанію очолив ветеран ЗСУ Ігор Приходько

    Українська фінтех-компанія NovaPay, що входить до групи NOVA, отримала нового генерального директора. З 11 серпня 2026 року компанію офіційно очолив Ігор Приходько — управлінець із понад 23-річним досвідом у банківському та небанківському фінансовому секторі, який працює в NovaPay майже десять років. У 2022 році Приходько добровільно вступив до лав Збройних сил України, брав участь у бойових діях, а після завершення служби повернувся до компанії.

    Призначення фактично завершує перехідний період у керівництві NovaPay, який розпочався навесні. Ще наприкінці березня компанія повідомила про завершення роботи попереднього CEO Ігоря Сироватка. Тоді саме Приходька, який обіймав посаду фінансового директора, призначили виконувачем обов’язків генерального директора. Відтоді він фактично керував компанією, а тепер отримав повноцінний статус CEO.

    Кар’єра нового керівника NovaPay у фінансовому секторі налічує понад 23 роки. Керівні посади він обіймає з 2005 року. У різні періоди Приходько працював у низці українських банків та фінансових установ, серед яких Надра Банк і ТАСкомбанк. За цей час він отримав досвід у фінансовому управлінні, управлінні ризиками, розвитку бізнесу та комерційних напрямах.

    До NovaPay Приходько приєднався в листопаді 2016 року як фінансовий директор. Таким чином, на момент призначення генеральним директором він уже майже десять років працював усередині компанії та безпосередньо брав участь у її трансформації.

    У NovaPay зазначають, що за цей період Приходько став одним із ключових учасників розвитку бізнесу, зокрема був залучений до створення та запуску фінансових продуктів і сервісів, які зараз становлять частину екосистеми компанії.

    Співзасновник групи NOVA Вячеслав Климов, коментуючи кадрове рішення, наголосив саме на досвіді нового CEO всередині компанії. За його словами, Приходько пройшов разом із NovaPay десятирічний період розвитку та був безпосередньо залучений до ключових трансформацій бізнесу. У NOVA розраховують, що його досвід та розуміння внутрішніх процесів допоможуть компанії перейти до наступного етапу розвитку.

    Особливою частиною біографії нового керівника став 2022 рік. Після початку повномасштабного вторгнення Росії Ігор Приходько добровільно вступив до Збройних сил України. Він брав участь у бойових діях та отримав статус ветерана. Після завершення військової служби Приходько повернувся до NovaPay і продовжив роботу в компанії.

    Що Приходько планує робити з NovaPay

    Новий генеральний директор уже окреслив основні напрями роботи. Серед його пріоритетів — подальший розвиток цифрових продуктів, розширення платіжної інфраструктури в Україні та за кордоном і запуск нових фінансових рішень.

    За словами Приходька, NovaPay зараз перебуває на етапі активного розвитку, а його завданням стане збереження набраного темпу та перетворення стратегії компанії на конкретні щоденні рішення.

    «Моє завдання – зберегти цей темп і зробити так, щоб стратегія компанії не залишалася на папері, а втілювалася в щоденних рішеннях команди», — заявив новий CEO.

    Окремий акцент він зробив на міжнародному напрямі. NovaPay має намір масштабувати свою платіжну інфраструктуру не лише всередині країни, а й за її межами. Компанія також планує продовжувати розробку цифрових фінансових продуктів та працювати над клієнтським досвідом.

    Приходько вже кілька місяців фактично керував компанією

    Хоча офіційне призначення відбулося 11 серпня, для NovaPay це не прихід зовнішнього менеджера. Після відставки Ігоря Сироватка наприкінці березня Приходько став виконувачем обов’язків генерального директора. Офіційні документи компанії за червень також уже містили його ім’я саме в цій ролі.

    Попереднього керівника Ігоря Сироватка NovaPay призначила CEO у вересні 2025 року. У грудні його кандидатуру на посаді генерального директора погодив Національний банк України. Однак уже 23 березня 2026 року NovaPay повідомила, що Сироватко залишає посаду за взаємною згодою сторін після обговорення майбутнього формату управління компанією. До кінця березня він мав передати ключові процеси та зони відповідальності команді.

    Таким чином, Приходько мав кілька місяців для входження в нову роль ще до формального призначення.

    NovaPay активно виходить за межі звичайних грошових переказів

    Призначення нового CEO відбувається на тлі трансформації самого бізнесу NovaPay. Компанія вже давно позиціонує себе не просто як платіжний сервіс, пов’язаний із доставкою «Нової пошти», а як повноцінну фінтех-платформу.

    Серед доступних продуктів компанії — платіжні та карткові сервіси, післяплата, перекази, рахунки для підприємців і бізнесу, інтернет-еквайринг, зарплатні проєкти, кредитні продукти, розстрочка та корпоративні облігації.

    Сам Приходько ще як фінансовий директор був помітно залучений до розвитку інвестиційного напряму. Наприклад, восени 2025 року компанія повідомляла, що понад 6480 інвесторів придбали її облігації, вклавши більш ніж 2,2 млрд грн.

    У 2026 році цей напрям продовжив розвиватися. У квітні рейтингове агентство «Стандарт-Рейтинг» присвоїло облігаціям NovaPay серії М кредитний рейтинг uaAA. Коментував це рішення уже Приходько як виконувач обов’язків генерального директора.

    Компанія також повідомляла про погашення облігацій серії А загальною номінальною вартістю 100 млн грн. Цей випуск був для NovaPay дебютним публічним випуском корпоративних облігацій. За даними компанії, починаючи з 2023 року вона здійснила вже 13 випусків облігацій.

    Тобто Приходько отримує керівництво NovaPay у момент, коли компанія дедалі активніше працює одразу в кількох сегментах фінансового ринку — від повсякденних платежів і обслуговування підприємців до кредитування та інвестиційних продуктів.

    Чому це призначення важливе

    Кадрове рішення NovaPay вирізняється насамперед тим, що компанія не запросила нового керівника ззовні. CEO став менеджер, який майже десять років працював усередині бізнесу, був фінансовим директором, брав участь у створенні продуктів і трансформації компанії, а після відставки попереднього генерального директора вже кілька місяців виконував його обов’язки.

    Саме тому різкої зміни стратегії після призначення наразі не анонсовано. Навпаки, заявлені Приходьком пріоритети передбачають продовження вже розпочатого курсу: цифровізацію сервісів, розширення продуктової лінійки, розвиток платіжної інфраструктури та міжнародне масштабування.

    Для самого Приходька це водночас завершення майже десятирічного кар’єрного шляху всередині NovaPay — від фінансового директора до першої особи компанії. А для NovaPay призначення 11 серпня означає завершення кількамісячного перехідного періоду в керівництві та початок нового етапу під управлінням людини, яка була безпосередньо залучена до попередніх трансформацій фінтех-бізнесу.
  • 4,5 млн грн за місяць: скільки у липні заробив голова державного ПриватБанку

    4,5 млн грн за місяць: скільки у липні заробив голова державного ПриватБанку

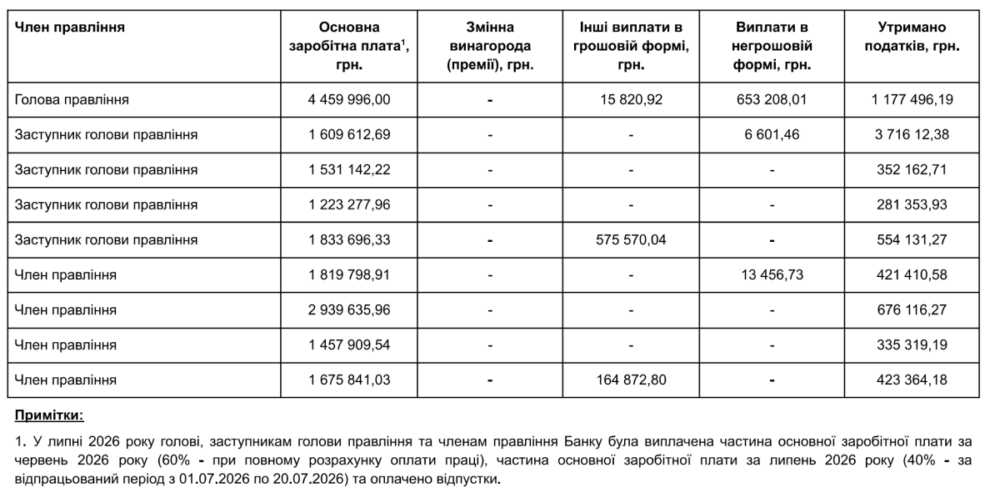
    Голова правління державного ПриватБанку Мікаель Бьоркнерт у липні 2026 року отримав майже 4,46 млн грн заробітної плати. Окрім цього, банк відобразив ще 653 тис. грн винагороди у негрошовій формі. Таким чином, сукупна вартість виплат керівнику найбільшого українського банку лише за один місяць перевищила 5,1 млн грн.

    Про це свідчать матеріали ПриватБанку про винагороду членів правління. Банк регулярно публікує таку інформацію у розділі для акціонерів та стейкхолдерів, де також доступні положення про винагороду керівників і щомісячні дані щодо виплат членам органів управління.

    ПриватБанк на 100% належить державі в особі Міністерства фінансів України, тому рівень винагороди його топменеджменту традиційно привертає особливу увагу.

    Скільки отримали інші члени правління

    Правління ПриватБанку наразі складається з дев’яти осіб.

    Окрім голови правління Мікаеля Бьоркнерта, до нього входять чотири заступники голови — Наталія Савчук, Лариса Чернишова, Марк Краббенборг та Олексій Філіпов, а також члени правління Солвіта Деглава, Дмитро Мусієнко, Євген Заіграєв і Антон Разумний.

    За оприлюдненими даними, у липні заступники голови правління отримали зарплати у розмірах:

    1,223 млн грн, 1,531 млн грн, 1,609 млн грн та 1,833 млн грн.

    Ще чотири члени правління отримали відповідно 1,819 млн грн, 2,939 млн грн, 1,457 млн грн та 1,675 млн грн.

    Таким чином, навіть найнижча зарплата серед оприлюднених виплат членам правління перевищила 1,2 млн грн за місяць.

    А найбільшою після виплати голові правління стала винагорода одному з членів правління — 2,939 млн грн.

    Понад 19 млн грн лише зарплат за місяць

    Якщо скласти наведені ПриватБанком суми зарплат усіх дев’яти членів правління, загальна сума становить близько 19,5 млн грн лише за липень.

    При цьому сюди не входять можливі додаткові негрошові виплати іншим членам правління, якщо такі були передбачені звітністю.

    Для порівняння, 4,459 млн грн зарплати керівника банку — це приблизно 144 тис. грн у розрахунку на один календарний день липня. Якщо додати 653 тис. грн негрошової винагороди, сукупний місячний пакет перевищує 5 млн грн.

    Водночас важливо розрізняти поняття зарплати та повної винагороди.

    У банківському секторі компенсаційний пакет топменеджера може включати не лише базову заробітну плату, а й додаткові виплати, страхування, компенсації витрат, бонуси чи інші негрошові складові, передбачені внутрішньою політикою банку.

    ПриватБанк має окреме положення про винагороду членів правління та впливових осіб, затверджене наглядовою радою.

    Хто такий Мікаель Бьоркнерт

    Мікаель Бьоркнерт — шведський банкір, який очолив ПриватБанк на початку 2025 року.

    До роботи в Україні він мав тривалий досвід у великих скандинавських фінансових установах, зокрема SEB та Swedbank.

    За даними The Times, Бьоркнерт підписав п’ятирічний контракт із ПриватБанком. Він прийшов до установи з завданням посилити корпоративне управління, підготувати банк до повоєнного розвитку та можливого майбутнього виходу держави з капіталу банку.

    Сам Бьоркнерт в одному з інтерв’ю зазначав, що його головна роль у ПриватБанку — змусити установу мислити довгостроково, а не лише реагувати на постійні кризи.

    Це особливо важливо з огляду на масштаб банку.

    За даними The Times, ПриватБанк обслуговує понад 18 млн роздрібних клієнтів і близько 1 млн бізнес-клієнтів та проводить приблизно половину всіх платежів у країні.

    ПриватБанк залишається найбільшим банком країни

    Попри війну, державний банк у 2026 році демонструє дуже високі фінансові результати.

    За підсумками першого півріччя 2026 року прибуток ПриватБанку до оподаткування становив 49,5 млрд грн, що на 7,6% більше, ніж за аналогічний період минулого року.

    Чистий прибуток після сплати 50-відсоткового податку на прибуток склав 24,6 млрд грн.

    Окрім цього, у другому кварталі банк сплатив державі 20,36 млрд грн дивідендів за результатами роботи у 2025 році.

    Фактично це означає, що держава як єдиний акціонер отримує значну частину прибутку банку назад до бюджету.

    За перший квартал прибуток перевищив 25 млрд грн

    Ще більш показовими були результати за перші три місяці року.

    ПриватБанк повідомляв, що у першому кварталі 2026-го його прибуток до оподаткування досяг 25,9 млрд грн, що на 17% перевищило показник за той самий період 2025 року.

    Чистий прибуток становив 12,8 млрд грн.

    Банк також заявляв про значне зростання клієнтських коштів. На кінець першого кварталу їхній обсяг був на 19% більшим, ніж роком раніше.

    Тому мільйонні винагороди топменеджменту формуються на тлі дуже високої прибутковості самої установи.

    ПриватБанк — один із найбільших платників податків

    За підсумками 2025 року ПриватБанк сплатив до бюджету 58,2 млрд грн податку на прибуток.

    У першому кварталі 2026 року банк перерахував 44,1 млрд грн податків, причому 42,1 млрд грн із цієї суми припали на податок на прибуток за четвертий квартал попереднього року.

    Сам банк називає себе найбільшим платником податків серед українських банків.

    Саме ця обставина часто є одним з аргументів у дискусії щодо рівня зарплат його керівництва: ПриватБанк фактично працює як велика комерційна фінансова структура, яка одночасно повністю належить державі.

    Чому зарплати в держбанках настільки високі

    Великі українські державні банки конкурують за керівників не лише між собою, а й із приватними українськими та міжнародними фінансовими групами.

    Керівники такого рівня відповідають за установи з сотнями мільярдів гривень активів, мільйонами клієнтів та системним значенням для всієї економіки.

    Для ПриватБанку цей фактор особливо важливий, адже збій у його роботі може вплинути на платіжну систему всієї країни.

    Крім того, Україна після націоналізації банку запровадила модель корпоративного управління, яка передбачає незалежну наглядову раду та ринкові підходи до найму топменеджменту.

    Саме наглядова рада затверджує політику винагороди правління. Документи щодо цієї політики банк публікує відкрито.

    Банк був націоналізований у 2016 році

    ПриватБанк перейшов у державну власність наприкінці 2016 року.

    До цього він належав Ігорю Коломойському та Геннадію Боголюбову.

    Націоналізацію провели після того, як Національний банк заявив про значний дефіцит капіталу та ризики для стабільності фінансової системи.

    Відтоді єдиним акціонером установи є держава в особі Міністерства фінансів.

    Після націоналізації ПриватБанк перетворився на один із головних активів державного банківського сектору та регулярно перераховує значні дивіденди до бюджету.

    Дискусія про винагороду нікуди не зникає

    Сума у 4,459 млн грн за один місяць неминуче привертає увагу, особливо в умовах війни та обмежених можливостей державного бюджету.

    Водночас сама цифра без контексту не дає повної картини.

    З одного боку, ПриватБанк належить державі, тож питання ефективності витрат і винагороди керівництва є суспільно значущим.

    З іншого — банк залишається прибутковою комерційною установою, яка лише за перше півріччя 2026 року заробила майже 50 млрд грн до оподаткування та перерахувала десятки мільярдів гривень податків і дивідендів державі.

    Саме тому оцінювати винагороду керівництва коректніше не лише через абсолютну цифру зарплати, а й у контексті фінансових результатів, масштабу установи та відповідальності менеджменту.

    У липні ж цей показник був однозначно великим: 4,459 млн грн зарплати голови правління та ще 653 тис. грн виплат у негрошовій формі.

    А сукупні зарплати дев’яти членів правління за місяць, виходячи з оприлюднених даних, перевищили 19 млн грн.

  • Долар і євро подешевшали: де 5 серпня найвигідніше купити та продати валюту

    Долар і євро подешевшали: де 5 серпня найвигідніше купити та продати валюту

    Українські банки та обмінні пункти оновили курси валют на 5 серпня. Долар США подешевшав у більшості великих банків, а євро продовжив корекцію після попереднього зростання. Найвигідніші пропозиції для купівлі та продажу валюти сьогодні пропонує Ощадбанк через сервіс “Мобільний Ощад”.

    За даними порталу Minfin, станом на ранок 5 серпня середній курс долара в обмінниках становить 44,75 грн при продажу та 44,63 грн при купівлі. Порівняно з попереднім днем обидва показники знизилися на 7 копійок.

    Євро в обмінниках також подешевшав. Середній курс продажу становить 51,55 грн, а купівлі — 51,35 грн, що відповідно на 8 та 5 копійок нижче, ніж днем раніше.

    У банках середній курс продажу долара становить 44,97 грн, а купівлі — 44,49 грн. Євро банки продають у середньому по 51,84 грн, а купують по 51,18 грн.

    У ПриватБанку долар у відділеннях можна придбати за 44,90 грн, тоді як картковий курс становить 44,84 грн. Євро продається по 51,90 грн у відділеннях та по 51,81 грн за картковим курсом.

    Найнижчу ціну на долар серед найбільших банків сьогодні пропонує Ощадбанк через сервіс “Мобільний Ощад” — 44,77 грн. Євро в мобільному застосунку банку можна придбати за 51,59 грн, що також є найвигіднішою пропозицією серед найбільших фінансових установ.

    У ПУМБ комерційний курс продажу долара становить 44,90 грн, а євро — 51,90 грн. Monobank пропонує долар по 44,83 грн, а євро — по 51,80 грн.

    Якщо йдеться про продаж валюти, найвигідніше сьогодні здавати долари до Ощадбанку через “Мобільний Ощад” або за комерційним курсом ПУМБ — по 44,60 грн за долар. Євро найдорожче купує Ощадбанк — по 51,35 грн, тоді як Monobank пропонує 51,23 грн, ПУМБ — 51,20 грн, а ПриватБанк — до 51,22 грн залежно від способу обміну.

    Таким чином, станом на 5 серпня саме Ощадбанк через “Мобільний Ощад” пропонує найвигідніші умови як для купівлі, так і для продажу долара та євро серед найбільших українських банків.

  • Gulliver виставлять на продаж: держбанки оцінили один із найбільших ТРЦ України у $207 млн

    Gulliver виставлять на продаж: держбанки оцінили один із найбільших ТРЦ України у $207 млн

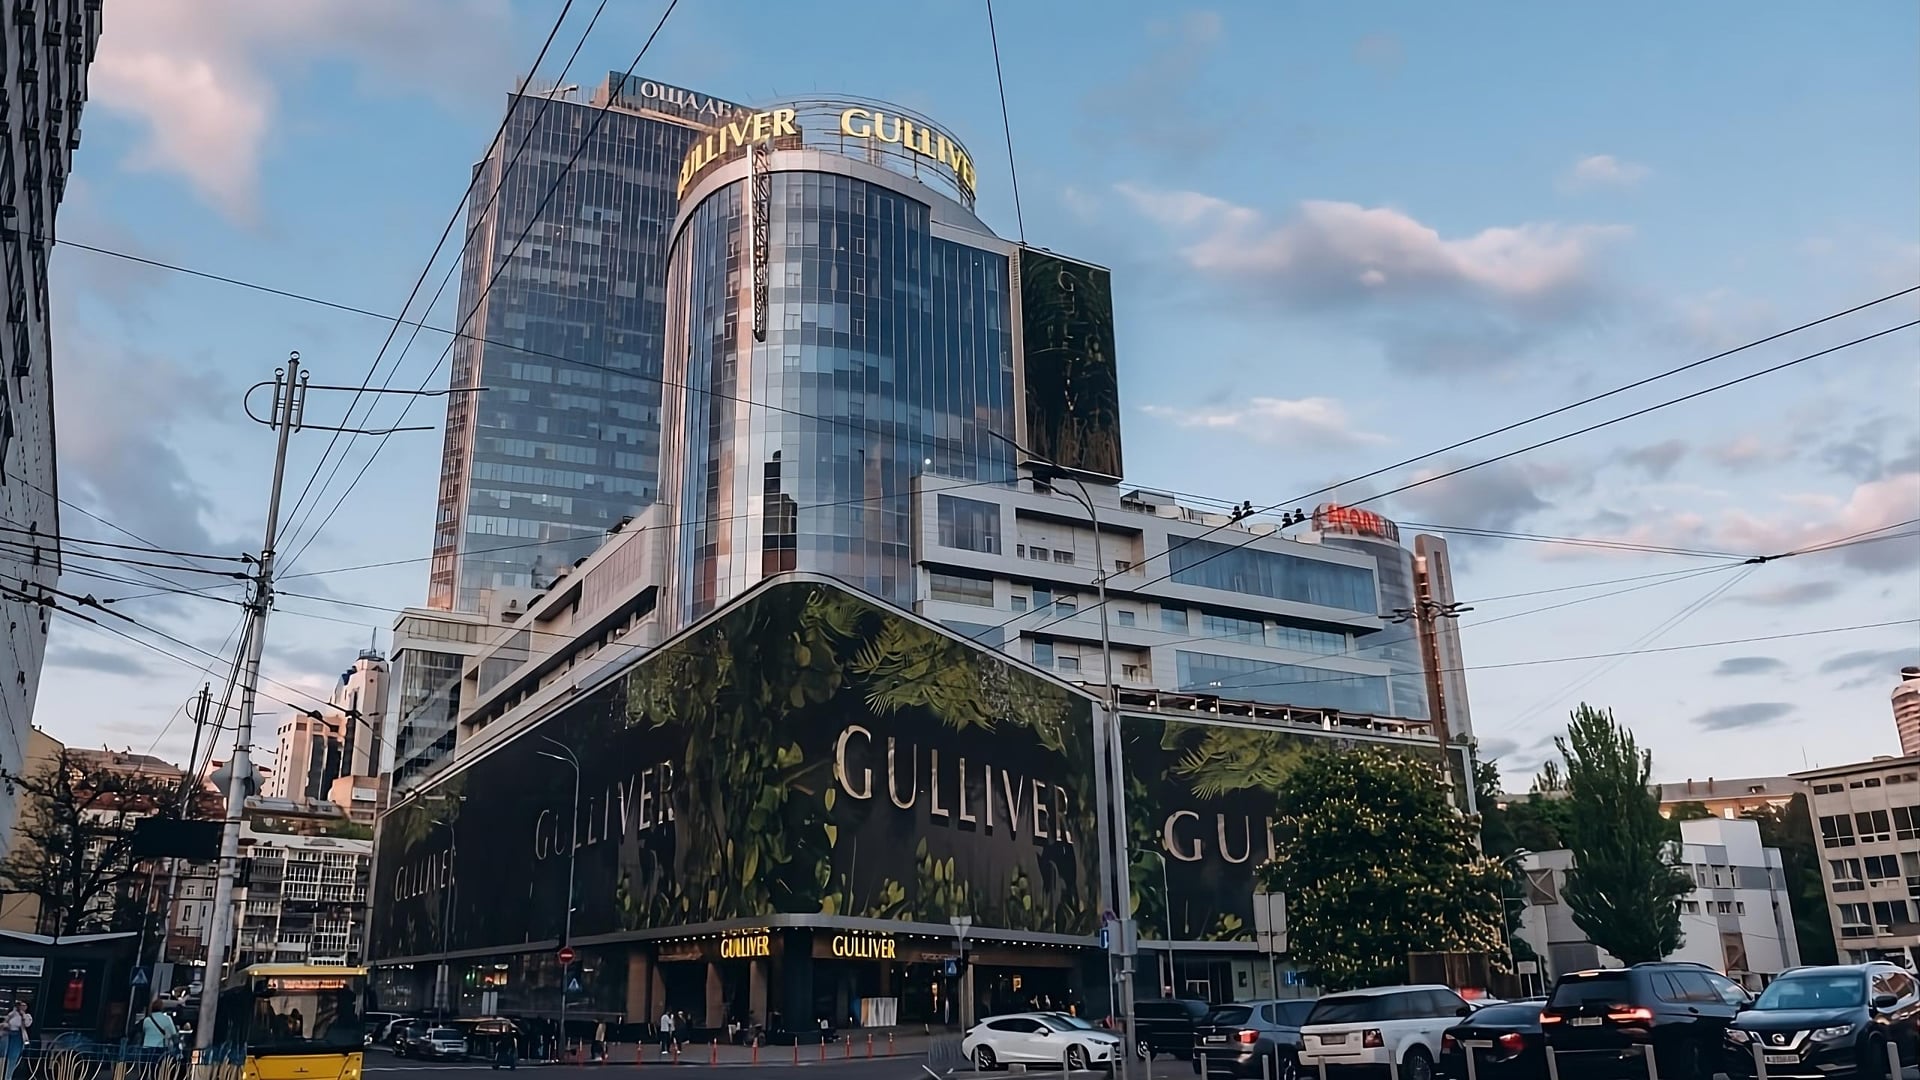
    Один із найбільших торговельно-офісних комплексів України — київський багатофункціональний комплекс Gulliver — офіційно готують до продажу. Державні Ощадбанк та Укрексімбанк, які після багаторічного кредитного спору стали співвласниками об’єкта, погодили проведення відкритого аукціону через систему Prozorro.Продажі. Стартова вартість комплексу становитиме 207 млн доларів США, а самі торги планують оголосити вже на початку вересня 2026 року.

    Про рішення повідомила пресслужба Ощадбанку. У банку наголосили, що продаж стане фінальним етапом врегулювання одного з найбільших проблемних корпоративних кредитів в історії української банківської системи.

    Продаж через відкритий аукціон

    Наприкінці липня наглядові ради двох державних банків погодили реалізацію комплексу Gulliver через електронну систему Prozorro.Продажі. Саме ця платформа використовується для відкритих аукціонів державного майна та забезпечує рівний доступ усім потенційним покупцям.

    Наразі відомо, що стартова ціна активу становитиме 207 млн доларів. Повний пакет документів, умови участі, дату проведення торгів та вимоги до потенційних інвесторів банки оприлюднять одночасно з офіційною публікацією лота у вересні.

    За словами представників банків, відкритий формат аукціону має забезпечити максимальну прозорість продажу та залучити як українських, так і міжнародних інвесторів.

    Один із найбільших торговельно-офісних комплексів країни

    Gulliver є одним із найвідоміших багатофункціональних комплексів столиці. Загальна площа об’єкта перевищує 157 тисяч квадратних метрів. До його складу входять сучасний торговельно-розважальний центр і бізнес-центр класу «А».

    Комплекс розташований у самому центрі Києва поруч одразу з трьома станціями метро, що забезпечує надзвичайно високий потік відвідувачів. За оцінками банків, щодня територією Gulliver проходить понад 150 тисяч людей.

    У будівлі працюють десятки українських та міжнародних компаній, торговельних мереж, ресторанів, сервісних підприємств і офісів. Саме тому комплекс залишається одним із ключових комерційних об’єктів столиці навіть попри складну економічну ситуацію останніх років.

    Як Gulliver опинився у власності державних банків

    Історія комплексу тягнеться ще з середини 2000-х років.

    Будівництво Gulliver фінансувалося за рахунок кредитів, які надали державні Ощадбанк та Укрексімбанк. Кредитування інвестиційного проєкту стартувало ще у 2006 році, а в експлуатацію комплекс ввели у 2014 році.

    Позичальником виступало ТОВ «Три О», яке юридично володіло комплексом. Водночас у ділових колах фактичним власником активу тривалий час називали бізнесмена Віктора Поліщука. За інформацією Forbes Ukraine, саме він надавав особисту поруку за кредитними зобов’язаннями компанії та безпосередньо брав участь у переговорах щодо реструктуризації боргу.

    Попри кілька реструктуризацій кредиту, домовитися про остаточне врегулювання заборгованості сторонам не вдалося.

    Чому банки почали стягнення майна

    Ситуація суттєво загострилася у 2024 році.

    За інформацією державних банків, із червня 2024 року компанія «Три О» почала скорочувати платежі за кредитом, а згодом повністю припинила виконувати свої боргові зобов’язання.

    У листопаді 2024 року банки розпочали підготовку до звернення стягнення на заставне майно, а вже у березні 2025 року офіційно стартувала процедура переходу комплексу у власність кредиторів.

    Особливістю процесу стало те, що він відбувався без судового рішення. Банки скористалися механізмом іпотечного застереження, передбаченим Законом України «Про іпотеку», який дозволяє кредитору отримати право власності на заставний об’єкт у разі невиконання позичальником своїх зобов’язань.

    26 липня 2025 року право власності на Gulliver було зареєстровано за консорціумом державних банків.

    Згідно з домовленостями:

    • Ощадбанк отримав 80% комплексу;
    • Укрексімбанк — 20%.

    Конфлікт навколо передачі комплексу

    Передача комплексу новим власникам проходила непросто.

    Після реєстрації права власності банки заявили, що зіткнулися з перешкодами з боку колишнього власника під час передачі критично важливих систем управління об’єктом.

    Йшлося про диспетчеризацію, системи енергопостачання, охорони, технічну документацію та інші інженерні елементи, необхідні для повноцінної експлуатації будівлі.

    В Ощадбанку тоді зазначали, що така ситуація створювала потенційні ризики для безпеки орендарів і відвідувачів комплексу.

    Саме через це наприкінці жовтня 2025 року Gulliver тимчасово припинив роботу.

    Після завершення передачі необхідної інфраструктури та стабілізації роботи комплекс відновив діяльність із 1 лютого 2026 року.

    Компанія «Три О» не погоджується із рішенням

    Попри перехід права власності до державних банків, компанія «Три О» не визнає ситуацію завершеною.

    28 липня представники компанії заявили, що мають намір використати всі передбачені українським законодавством механізми для відновлення своїх прав на комплекс.

    Чи вплинуть можливі судові процеси на майбутній аукціон, наразі невідомо. Водночас державні банки продовжують підготовку до продажу активу відповідно до затвердженого графіка.

    Чому продаж Gulliver важливий для банківської системи

    Для Ощадбанку та Укрексімбанку реалізація комплексу має не лише комерційне, а й системне значення.

    У банках наголошують, що продаж дозволить завершити історію одного з найбільших проблемних корпоративних кредитів в історії державного банківського сектору та частково компенсувати кошти, які були видані на фінансування масштабного інвестиційного проєкту ще майже двадцять років тому.

    Водночас майбутній аукціон стане одним із найбільших продажів комерційної нерухомості в Україні за останні роки. Якщо комплекс вдасться реалізувати за стартовою або вищою ціною, це може стати знаковою подією для українського ринку нерухомості та сигналом про готовність великих інвесторів вкладати кошти у стратегічні комерційні активи навіть в умовах воєнного часу.

    Найближчим кроком стане публікація лота у системі Prozorro.Продажі, після чого потенційні покупці отримають можливість ознайомитися з усіма умовами придбання одного з найвідоміших торговельно-офісних комплексів України.

  • Рекорд за всю історію: українці інвестували в державні облігації понад 150 млрд гривень

    Рекорд за всю історію: українці інвестували в державні облігації понад 150 млрд гривень

    Українці встановили новий історичний рекорд за обсягом інвестицій у облігації внутрішньої державної позики (ОВДП). Станом на кінець червня 2026 року портфель державних цінних паперів, що перебуває у власності фізичних осіб, досяг найвищого показника за всю історію функціонування цього ринку. У Міністерстві фінансів зазначають, що громадяни дедалі активніше використовують ОВДП як інструмент збереження та примноження заощаджень, а також підтримки державного бюджету в умовах війни.

    За інформацією Мінфіну, станом на 24 червня 2026 року портфель ОВДП у власності фізичних осіб становив 153,6 млрд гривень, що стало абсолютним рекордом за всю історію українського ринку державних облігацій. Станом на 1 липня обсяг вкладень населення оцінювався приблизно у 150 млрд гривень, що на 59% більше, ніж за аналогічний період минулого року, і на 33,9% більше, ніж на початку 2026 року.

    Завдяки такому зростанню частка фізичних осіб серед усіх власників ОВДП за рік збільшилася з 5,1% до 7,6%. Це свідчить про стале зростання інтересу українців до державних цінних паперів як одного з найбільш надійних фінансових інструментів. Інвестори можуть придбати військові та класичні ОВДП через банки або ліцензованих брокерів, а отримані державою кошти спрямовуються на фінансування бюджету та забезпечення потреб країни.

    Зростання зафіксували й серед інших категорій інвесторів. Портфель страхових компаній за рік збільшився майже на 30% і досяг 24,6 млрд гривень. Вкладення юридичних осіб зросли на 14,7%, до 213,4 млрд гривень. Найбільшими власниками державних облігацій залишаються українські банки, портфель яких зріс на 8,1% і становить 916,3 млрд гривень, або 46,3% від загального обсягу всіх ОВДП в обігу.

    Водночас частка Національного банку України у структурі власників державних облігацій продовжує скорочуватися. Якщо рік тому НБУ володів 36,6% усіх ОВДП, то станом на 1 липня 2026 року цей показник знизився до 33,2%. Обсяг портфеля регулятора за рік скоротився на 2,5% — до 655,8 млрд гривень. Така динаміка пов’язана з поступовим переходом до ринкової моделі фінансування державного бюджету, коли дедалі більшу роль відіграють приватні інвестори та фінансові установи.

    Частка іноземних інвесторів залишається відносно невеликою. Станом на початок липня нерезиденти володіли ОВДП на суму 17,8 млрд гривень, що становить 0,9% від загального обсягу ринку. У річному вимірі їхній портфель скоротився на 10,5%, хоча з початку 2026 року він зріс на 11,7%, що може свідчити про поступове відновлення інтересу іноземних інвесторів до українських державних цінних паперів.

    У Міністерстві фінансів наголошують, що розвиток внутрішнього ринку ОВДП залишається одним із ключових джерел фінансування державного бюджету. На 2026 рік уряд планує залучити через розміщення облігацій до 420 млрд гривень. Кошти від продажу державних цінних паперів спрямовуються на фінансування соціальних видатків, підтримку економіки та інших потреб держави, тоді як основні оборонні витрати покриваються як за рахунок внутрішніх доходів бюджету, так і міжнародної фінансової допомоги.

    Раніше Міністерство енергетики України вперше майже за два десятиліття також повідомило про інвестування коштів власного фінансового резерву в ОВДП. Уже вкладено близько 400 млн гривень, а загальний обсяг таких інвестицій протягом 2026 року має сягнути приблизно 785 млн гривень. Крім того, міжнародні кредитори погодилися відтермінувати виплати за державним боргом України до 2030 року, що має додатково підтримати фінансову стійкість країни в умовах війни.

    Фахівці пояснюють зростання популярності ОВДП одразу кількома чинниками: конкурентною дохідністю порівняно з банківськими депозитами, державними гарантіями повернення коштів, звільненням доходу фізичних осіб від оподаткування військовим збором та податком на доходи фізичних осіб, а також можливістю безпосередньо підтримати фінансову стійкість держави в умовах повномасштабної війни. Саме ці фактори сприяли тому, що за останній рік інвестиції українців у державні облігації зросли майже на 60% і досягли найвищого рівня за всю історію функціонування ринку ОВДП.

  • Спека “поклала” Ощадбанк: клієнтів попередили про перебої в роботі сервісів

    Спека “поклала” Ощадбанк: клієнтів попередили про перебої в роботі сервісів

    Державний Ощадбанк попередив клієнтів про можливі тимчасові перебої в роботі окремих сервісів через аномально високу температуру повітря та нестабільну ситуацію з енергопостачанням. У банку запевняють, що технічні спеціалісти вже працюють над усуненням проблем і планують повністю відновити стабільну роботу до кінця дня.

    Про це 29 червня повідомила пресслужба Ощадбанку.

    У банку пояснили, що через екстремальну спеку та підвищене навантаження на енергетичну інфраструктуру виникла потреба у проведенні додаткових технічних робіт. Саме це тимчасово вплинуло на роботу окремих банківських сервісів.

    «Через аномально високу температуру повітря та нестабільну роботу систем енергопостачання виникла необхідність у проведенні додаткових технічних робіт, що тимчасово вплинуло на роботу окремих сервісів Ощадбанку», – йдеться в офіційному повідомленні.

    Які саме сервіси працюють із перебоями, у банку не уточнили. Водночас клієнтів запевнили, що технічні команди працюють у посиленому режимі, щоб якнайшвидше відновити повноцінну роботу всіх систем.

    За попередньою інформацією, завершити необхідні роботи та усунути наслідки технічних проблем фахівці планують до кінця понеділка, 29 червня.

    Ощадбанк рекомендує клієнтам у разі виникнення труднощів із проведенням платежів, переказів або використанням окремих цифрових сервісів повторити операцію трохи пізніше. Також користувачам радять стежити за офіційними повідомленнями банку, де оперативно інформуватимуть про завершення технічних робіт.

    Проблеми виникли на тлі аномальної спеки, яка останніми днями охопила значну частину України. Високі температури призводять до зростання навантаження на енергосистему через масове використання кондиціонерів та іншого охолоджувального обладнання. Це може впливати на стабільність електропостачання окремих об’єктів критичної інфраструктури, зокрема й дата-центрів та серверного обладнання фінансових установ.

    Попри тимчасові труднощі, в Ощадбанку наголошують, що ситуація перебуває під контролем, а всі необхідні заходи для відновлення роботи вже здійснюються.

    Водночас банк нагадав клієнтам про актуальні умови валютних операцій. Станом на кінець червня, за оцінками фінансових експертів, Ощадбанк пропонує один із найвигідніших курсів продажу іноземної валюти, тоді як купувати готівкові долари та євро наразі вигідніше в окремих інших банках.

    Також експерти вкотре звернули увагу на питання обміну старих доларових банкнот. Українські банки не здійснюють прямий обмін старих купюр на нові. Якщо клієнт бажає отримати банкноти нового зразка, він має спочатку продати старі долари за гривню, а вже потім придбати нові за чинним курсом.

    Ощадбанк є одним із найбільших державних банків України та обслуговує мільйони фізичних і юридичних осіб. Саме тому навіть короткочасні технічні перебої можуть впливати на значну кількість користувачів. У банку запевнили, що роблять усе можливе для якнайшвидшої стабілізації роботи сервісів і вибачилися перед клієнтами за тимчасові незручності.