Позначка: ПриватБанк

  • Фінансовий поворот: долар зростає, євро різко втрачає вартість

    Фінансовий поворот: долар зростає, євро різко втрачає вартість

    На валютному ринку України 19 червня зберігається помірна, але чітко виражена розбіжність у динаміці основних валют: долар США продовжує поступово дорожчати, тоді як євро демонструє більш виражене зниження та втрачає позиції як у банківському сегменті, так і в обмінних пунктах. Фінансові установи реагують на поточні коливання міжнародних ринків, попит населення та загальні очікування щодо політики провідних світових економік, оновлюючи курси протягом дня.

    У середньому в обмінниках долар сьогодні можна купити за 45,05 гривні, тоді як продати — за 44,93 гривні. Це свідчить про подальше поступове зміцнення американської валюти на готівковому ринку, яке триває вже кілька сесій поспіль. Євро, навпаки, демонструє відчутнішу корекцію вниз: середній курс купівлі становить 52,06 гривні, а продажу — 51,74 гривні. Таким чином європейська валюта втратила ще кілька десятків копійок, продовжуючи тренд на ослаблення.

    У банківському сегменті ситуація залишається різноспрямованою, але загальна тенденція зберігається: долар дорожчає, євро дешевшає. Середній курс долара в банках України становить 44,70 гривні при купівлі та 45,20 гривні при продажу. Євро банки купують у середньому по 51,42 гривні та продають по 52,02 гривні. Банківський ринок реагує на зміни офіційного курсу Національного банку України та коливання попиту з боку населення і бізнесу, що призводить до поступового перегляду цінових пропозицій у різних установах.

    Найбільш помітні відмінності традиційно спостерігаються серед великих банків, які формують значну частину роздрібного валютного ринку. Зокрема, Ощадбанк та ПУМБ пропонують один із найнижчих курсів продажу долара — близько 45,10 гривні, що робить їхні пропозиції одними з найпривабливіших для населення. У ПриватБанку долар продається дорожче — приблизно по 45,15 гривні, тоді як у Monobank курс сягає 45,23 гривні, що відображає різницю у внутрішній політиці банків і витратах на операції з валютою.

    Щодо купівлі долара банками у населення, найвигідніші умови традиційно пропонує ПУМБ, де комерційний курс становить близько 44,80 гривні. В Ощадбанку та Monobank показники коливаються на рівні 44,75 гривні, тоді як у ПриватБанку курс дещо нижчий — близько 44,70 гривні. Ця різниця формує конкуренцію між банками за готівкову валюту населення та впливає на загальну динаміку ринку.

    Ситуація з євро є більш однозначною і характеризується стабільним зниженням. Найдешевший курс продажу євро наразі пропонує Monobank — 51,80 гривні, що робить його найвигіднішим варіантом для купівлі серед великих фінансових установ. У ПриватБанку євро продається в діапазоні 51,81–51,90 гривні залежно від типу операції, тоді як в Ощадбанку курс становить близько 52,05 гривні. У ПУМБ європейська валюта дорожча — приблизно 52,30 гривні, що відображає загальну тенденцію до розширення спредів на тлі коливань попиту.

    При цьому найвигідніші умови для продажу євро також відрізняються залежно від банку. ПУМБ пропонує один із найвищих курсів купівлі — близько 51,60 гривні, тоді як в Ощадбанку цей показник становить приблизно 51,35 гривні. У Monobank євро купують по 51,15 гривні, а в ПриватБанку — близько 51,10 гривні. Така різниця відображає конкуренцію банків за валютні ресурси та різні підходи до формування маржі.

    У роздрібному сегменті валютного ринку спостерігається типова для останніх тижнів ситуація: банки та обмінні пункти адаптуються до змін попиту, при цьому зберігаючи відносно вузькі коридори коливань для долара та ширші — для євро. Це пояснюється тим, що американська валюта залишається більш стабільним інструментом для заощаджень і розрахунків, тоді як євро більш чутливо реагує на зовнішні економічні фактори та рішення Європейського центрального банку.

    Аналітики відзначають, що поточна динаміка валютного ринку не свідчить про різкі макроекономічні зміни, однак демонструє поступове формування нових рівноважних рівнів. Долар підтримується стабільним попитом як серед населення, так і серед імпортерів, тоді як євро перебуває під тиском корекційних процесів на міжнародних ринках.

    У найближчій перспективі експерти не очікують різких стрибків курсу, проте наголошують, що ринок залишається чутливим до зовнішніх факторів, зокрема рішень провідних центральних банків, геополітичних подій та змін у глобальних фінансових потоках. Саме ці фактори надалі визначатимуть баланс між доларом і євро на українському валютному ринку.
  • Фінмоніторинг розпочав перевірку витрат громадян. Джерела

    Фінмоніторинг розпочав перевірку витрат громадян. Джерела

    За інформацією наших джерел, Державна служба фінансового моніторингу розпочала перевірку доходів всіх без виключення громадян України, а не лише чиновників та працівників державних структур.

    “Насамперед це стосується тих громадян, хто отримує зарплату на картки в “Ощадбанку” та “Приваті”.

    Як фіксують порушення. Якщо людина витрачає рівно стільки, скільки отримує зарплати, – претензій до неї немає. Якщо ж вона починає вносити на картку (особливо кредитну) більше грошей, ніж заробляє, – банк вимагає підтвердити дохід.

    Якщо дохід не буде підтверджено, банк може без підтверджень заблокувати картку та рахунки.

    Наступним кроком буде перевірка комерційних банків, а також зіставлення рахунків однієї особи в різних банках та підключення інформації про обмін валют у банках, де фіксують прізвища, і тут знову може відбутися, тепер уже повне, блокування всіх рахунків.

    Головне завдання Фінмоніторингу полягає в тому, щоб синхронізувати обмін інформацією до кінця року, а з січня 2027 року почати жорстко боротися з порушниками фінансового законодавства” – зазначає джерело.

    Нагадаємо, глава Фінмоніторингу Філіп Пронін фігурує у низці кримінальних проваджень, пов’язаних із будівництвом фортифікацій у Полтавській області та з операціями компаній з оточення бізнесмена Тімура Міндіча.

    Також журналісти порахували зарубіжні поїздки Філіпа Проніна під час війни.

  • Не треба чекати дня народження: українцям спростили отримання 2000 гривень

    Не треба чекати дня народження: українцям спростили отримання 2000 гривень

    Українці віком від 40 років тепер можуть значно простіше оформити державну допомогу на проходження профілактичного медичного обстеження. У програмі «Скринінг здоров’я 40+», яка діє з початку 2026 року, змінили правила подання заявок, прибравши одну з головних бюрократичних вимог. Тепер чекати спеціальної дати більше не потрібно.

    Йдеться про державну програму раннього виявлення серцево-судинних захворювань, цукрового діабету другого типу та проблем психічного здоров’я. Кожен учасник програми отримує 2000 гривень на проходження комплексного медичного скринінгу у закладах охорони здоров’я, які приєдналися до державної ініціативи.

    Що змінилося

    Головна новація полягає в тому, що людина може подати заявку одразу після досягнення 40-річного віку. Раніше оформлення було прив’язане до дня народження та передбачало очікування спеціального запрошення. Тепер звернутися за допомогою можна будь-якого дня після досягнення необхідного віку.

    Крім того, чітко визначено строки отримання та використання коштів. Після подання заявки гроші надходять на спеціальний рахунок протягом семи днів. Використати їх потрібно впродовж двох місяців. Якщо кошти залишаться невикористаними, вони автоматично повернуться до бюджету.

    На що можна витратити 2000 гривень

    Важливо розуміти, що йдеться не про пряму грошову виплату. Отримані кошти не можна зняти готівкою або використати на інші потреби.

    Держава надає 2000 гривень виключно для оплати медичних послуг у межах програми «Скринінг здоров’я 40+». Гроші працюють як цільова допомога і можуть бути використані лише у медичних закладах, які беруть участь у програмі.

    До переліку обстежень входять:

    • оцінка ризиків серцево-судинних захворювань;
    • перевірка на цукровий діабет другого типу;
    • оцінка психічного здоров’я;
    • вимірювання артеріального тиску;
    • перевірка роботи серця;
    • лабораторні дослідження крові та інших показників;
    • консультація лікаря та рекомендації щодо подальшого лікування або профілактики.

    У Міністерстві охорони здоров’я наголошують, що головна мета програми — виявити небезпечні захворювання на ранніх стадіях, коли лікування є найбільш ефективним і доступним.

    Як оформити допомогу через «Дію»

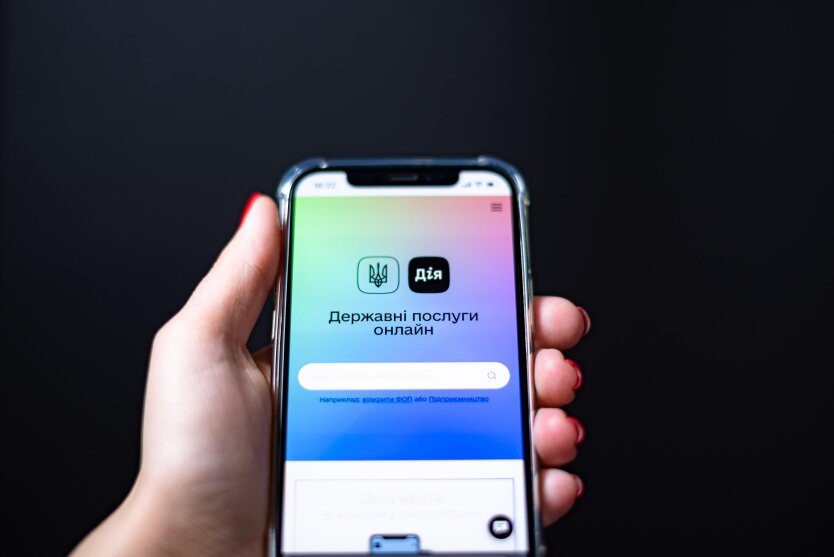
    Для онлайн-оформлення необхідно мати спеціальну «Дія.Картку». Саме на неї надходять кошти після схвалення заявки. Оформити таку картку можна через банки-партнери програми. Серед них:

    • ПриватБанк;
    • monobank;
    • Sense Bank;
    • А-Банк;
    • Банк Кредит Дніпро.

    Після відкриття картки потрібно подати заявку в застосунку «Дія» у розділі державних послуг. Якщо картка вже оформлена, повторно відкривати її не потрібно.

    Що робити тим, хто не користується «Дією»

    Для українців, які не мають смартфона або не користуються державним застосунком, передбачено альтернативний механізм.

    У такому випадку необхідно звернутися до одного з банків-партнерів, оформити спеціальну картку для участі в програмі та подати заявку через Центр надання адміністративних послуг (ЦНАП). Після перевірки документів кошти також надходять протягом семи днів.

    Скільки українців можуть скористатися програмою

    Програма «Скринінг здоров’я 40+» стартувала 1 січня 2026 року та охоплює всіх громадян України, які досягли 40-річного віку. Обстеження можна проходити незалежно від місця проживання чи реєстрації — як у державних, так і в приватних медичних закладах, що приєдналися до проєкту.

    Уряд розраховує, що завдяки програмі вдасться суттєво знизити смертність від серцево-судинних захворювань та покращити ранню діагностику хронічних хвороб серед українців середнього та старшого віку. На реалізацію ініціативи у державному бюджеті передбачені мільярди гривень фінансування.

    Нові правила фактично спрощують доступ до державної допомоги та дозволяють українцям швидше пройти необхідні обстеження без прив’язки до конкретної дати чи тривалого очікування запрошення.

  • По всьому світу фіксують проблеми в роботі цифрових сервісів

    По всьому світу фіксують проблеми в роботі цифрових сервісів

    У роботі низки популярних цифрових сервісів по всьому світу зафіксовано масштабні перебої. Користувачі з різних країн повідомляють про проблеми з доступом до банківських застосунків, месенджерів, стримінгових платформ, хмарних сервісів та телекомунікаційних систем.

    Про це свідчать дані сервісу моніторингу Downdetector, який фіксує скарги користувачів на роботу онлайн-платформ у режимі реального часу.

    Згідно з повідомленнями користувачів, проблеми спостерігаються у роботі низки фінансових сервісів. Зокрема, скарги надходять на роботу Monobank, ПриватБанку та Ощадбанку. Частина клієнтів повідомляє про труднощі з входом до застосунків, проведенням платежів та отриманням інформації про рахунки.

    Крім банківського сектору, перебої торкнулися й телекомунікаційної сфери. Користувачі мобільних операторів “Київстар” та “Vodafone Україна” повідомляють про нестабільне з’єднання, проблеми з доступом до мобільного інтернету та окремих цифрових сервісів.

    Масштабні збої також фіксуються серед міжнародних технологічних платформ. Скарги надходять на роботу Google Cloud та Amazon Web Services — двох найбільших у світі постачальників хмарної інфраструктури. Саме ці платформи забезпечують функціонування великої кількості вебсайтів, мобільних застосунків та цифрових сервісів, тому перебої в їхній роботі можуть спричиняти ланцюговий ефект для багатьох інших систем.

    На тлі проблем із хмарною інфраструктурою користувачі також повідомляють про перебої в роботі YouTube, Netflix, Discord, Zoom, Reddit, соціальної мережі X та месенджера Viber. У багатьох випадках йдеться про труднощі з авторизацією, завантаженням контенту, обміном повідомленнями або підключенням до серверів.

    Проблеми зачепили й сервіси корпорації Microsoft. Користувачі повідомляють про нестабільну роботу Microsoft Azure — однієї з найбільших платформ хмарних обчислень у світі. Також надходять скарги щодо роботи супутникової системи Starlink.

    Масштабний збій вплинув і на ігрову індустрію. Про перебої повідомляють користувачі Steam, PlayStation Network та Roblox. Частина гравців скаржиться на неможливість підключитися до серверів, проблеми з авторизацією та роботою окремих онлайн-функцій.

    Не оминули труднощі й сферу штучного інтелекту. Повідомлення про перебої надходять від користувачів сервісів Claude та Cursor, які використовуються для роботи з генеративним штучним інтелектом та програмуванням.

    Наразі офіційні причини масштабних збоїв залишаються невідомими. Водночас експерти припускають, що джерело проблем може бути пов’язане з перебоями в роботі великих хмарних провайдерів або мережевої інфраструктури, від якої залежить значна кількість цифрових платформ по всьому світу.

    Компанії поступово аналізують ситуацію та працюють над відновленням стабільної роботи сервісів. Частина платформ уже повідомляє про поступове усунення проблем, однак користувачі продовжують фіксувати перебої в роботі окремих ресурсів.

    Нагадаємо, подібні масштабні інциденти вже траплялися раніше. Зокрема, у квітні користувачі в різних країнах повідомляли про перебої в роботі популярних систем штучного інтелекту, серед яких Gemini, Claude, Copilot та ChatGPT. Тоді причиною також стали технічні проблеми в інфраструктурі, що забезпечує роботу цифрових платформ.

  • Банк попередив українців про блокування карток: кому потрібно терміново звернутися до банку

    Банк попередив українців про блокування карток: кому потрібно терміново звернутися до банку

    Державний Ощадбанк продовжив термін дії банківських карток, які закінчилися після початку повномасштабної війни, однак частина клієнтів може втратити доступ до своїх рахунків. У банку пояснили, які картки не підпадають під автоматичне продовження та кому необхідно терміново перевипустити пластик, аби уникнути блокування.

    Про це повідомила пресслужба Ощадбанку.

    У банку нагадали, що термін дії карток, який завершився починаючи з лютого 2022 року, автоматично продовжено щонайменше до 31 грудня 2026 року. Таке рішення ухвалили через воєнний стан та складнощі з доставкою й перевипуском карток для мільйонів українців як в Україні, так і за кордоном.

    Втім, автоматичне продовження працює не для всіх клієнтів.

    В Ощадбанку уточнили, що нові правила не поширюються на картки:

    • за якими не здійснювалися операції з 1 січня 2025 року;
    • які тривалий час не використовувалися;
    • із залишком коштів на рахунку меншим або рівним нулю.

    Такі картки можуть бути заблоковані, а їх власникам необхідно звернутися до банку для перевипуску.

    У фінустанові пояснили, що замовити нову картку можна кількома способами:

    • у відділенні Ощадбанку;
    • через контакт-центр;
    • у мобільному застосунку банку — залежно від типу картки та статусу клієнта.

    Водночас у банку запевнили, що картки, які підпадають під автоматичне продовження, й надалі працюватимуть навіть після завершення зазначеного на них терміну дії.

    Зокрема, ними можна:

    • розраховуватися у магазинах;
    • оплачувати покупки в інтернеті;
    • знімати готівку;
    • отримувати пенсії, соціальні виплати та заробітну плату.

    У банку радять клієнтам перевірити, чи була активність за рахунком протягом останнього року, а також переконатися, що на картці залишаються кошти. Саме ці фактори можуть впливати на автоматичне продовження дії пластику.

    Подібні правила нині застосовують і в інших великих українських банках.

    Зокрема, у державному ПриватБанку також автоматично продовжили термін дії карток на період воєнного стану. Водночас деяким категоріям клієнтів там рекомендують обов’язково перевипустити картки.

    Йдеться про українців, які:

    • зіткнулися із шахрайськими операціями;
    • втратили картку або забули її у банкоматі;
    • хочуть офіційно продовжити термін дії для поїздок за кордон;
    • планують змінити тип банківської картки.

    У ПриватБанку наголошують, що навіть прострочені картки продовжують працювати для оплати товарів та зняття готівки.

    На тлі воєнного стану українські банки кілька разів змінювали правила обслуговування клієнтів, щоб спростити доступ до коштів та уникнути масових проблем із банківськими рахунками.

    Водночас останнім часом українці дедалі частіше скаржаться на блокування рахунків, труднощі із банкоматами та затримки під час фінансових операцій. За даними профільних сервісів та звернень користувачів, серед найпоширеніших проблем — зникнення грошей у банкоматах, “вічні” борги та автоматичні фінансові обмеження.

    Фінансові експерти радять регулярно перевіряти активність своїх рахунків, оновлювати персональні дані у банку та не залишати картки без використання на тривалий час, особливо в умовах дії воєнного стану.

  • Англійський суд підтвердив стягнення $3 млрд з Коломойського і Боголюбова

    Англійський суд підтвердив стягнення $3 млрд з Коломойського і Боголюбова

    Апеляційний суд Англії залишив у силі рішення Високого суду Англії та Уельсу у справі проти колишніх власників ПриватБанку Ігоря Коломойського та Геннадія Боголюбова, підтвердивши їхній обов’язок виплатити державному банку понад $3 млрд компенсації. Це рішення охоплює відшкодування збитків, нараховані відсотки та судові витрати, і фактично закріплює попередній висновок британського суду про масштабне шахрайство проти фінансової установи.

    Про це повідомив ПриватБанк, наголосивши, що апеляційна інстанція повністю підтримала позицію банку та відхилила аргументи сторони захисту. Зокрема, суд не прийняв доводи Коломойського та Боголюбова про нібито компенсацію або “повернення” коштів через інші фінансові операції, здійснені після виведення активів, визнавши такі твердження юридично неспроможними та такими, що не впливають на факт завданих збитків.

    У рішенні суду підтверджено попередні висновки Високого суду Англії та Уельсу, який встановив, що колишні власники банку були причетні до масштабної схеми незаконного виведення коштів. Британська юрисдикція кваліфікує справу як одну з найбільших банківських справ про міжнародне шахрайство, що розглядалися в її межах, з огляду на обсяг коштів, складність транзакцій та багаторівневу структуру операцій.

    ПриватБанк у своїй заяві підкреслив, що рішення апеляційного суду є ключовою віхою у багаторічному процесі судового переслідування, який триває в кількох юрисдикціях. У банку зазначили, що ще у 2017 році Високий суд Англії ухвалив наказ про всесвітній арешт активів відповідачів, що дозволило юридично обмежити їх можливості розпоряджатися майном у різних країнах і забезпечити основу для подальшого стягнення.

    Згідно з фінальними параметрами рішення, основна сума збитків, визначена судом, становить приблизно $1,763 млрд, ще близько $1,19 млрд — це нараховані відсотки за період користування коштами, а також окремо передбачено авансовий платіж для покриття судових витрат ПриватБанку в розмірі близько £76,4 млн, що еквівалентно майже $100 млн. Загальна сума зобов’язань перевищує $3 млрд.

    У ПриватБанку наголошують, що після того, як колишні власники не виконали добровільне зобов’язання сплатити кошти до визначеного терміну — 24 листопада 2025 року — банк переходить до наступної фази процесу, а саме примусового виконання рішення. Це передбачає пошук і стягнення активів відповідачів у різних юрисдикціях, де британські судові рішення визнаються та можуть бути реалізовані.

    Голова наглядової ради ПриватБанку Нільс Мелнгайліс назвав рішення апеляційного суду знаковим для всієї справи, підкресливши, що воно підтверджує правомірність позиції банку та міжнародну підтримку процесу повернення коштів. За його словами, співпраця з міжнародними партнерами та юридичними радниками дозволила довести справу до стадії, коли рішення суду набуло остаточного характеру в апеляційній інстанції.

    У банку також нагадали, що ще раніше, 30 липня 2025 року, Високий суд Лондона ухвалив фінальне рішення, яким визнав Коломойського, Боголюбова та пов’язані з ними структури винними у незаконному виведенні понад $1,9 млрд із банку. Це рішення стало основою для подальшого визначення остаточного розміру компенсації з урахуванням відсотків і витрат.

    Окремо судові матеріали вказують, що розслідувані операції мали складну структуру з використанням мережі компаній та транзакцій, які, за версією позивача, були спрямовані на приховування реального руху коштів. Британський суд у своїх висновках погодився з аргументами ПриватБанку, що йдеться про систематичне виведення активів у значних обсягах.

    Таким чином, рішення апеляційного суду фактично закріплює попередні висновки британської судової системи та посилює позицію ПриватБанку у подальшому примусовому стягненні активів колишніх власників. Банк заявляє, що має намір продовжувати всі юридичні процедури до повного виконання рішення та повернення коштів, які вважає втраченими внаслідок шахрайських дій.

    Це рішення також має значний міжнародний резонанс, оскільки підтверджує здатність державних фінансових установ України відстоювати свої інтереси у провідних судових юрисдикціях світу, включно з Великою Британією, де такі справи розглядаються з особливо високими стандартами доказування та юридичної перевірки.

  • “Це просто вимагання”: клієнти скаржаться на “приховані” борги в Ощадбанку після закриття карток

    “Це просто вимагання”: клієнти скаржаться на “приховані” борги в Ощадбанку після закриття карток

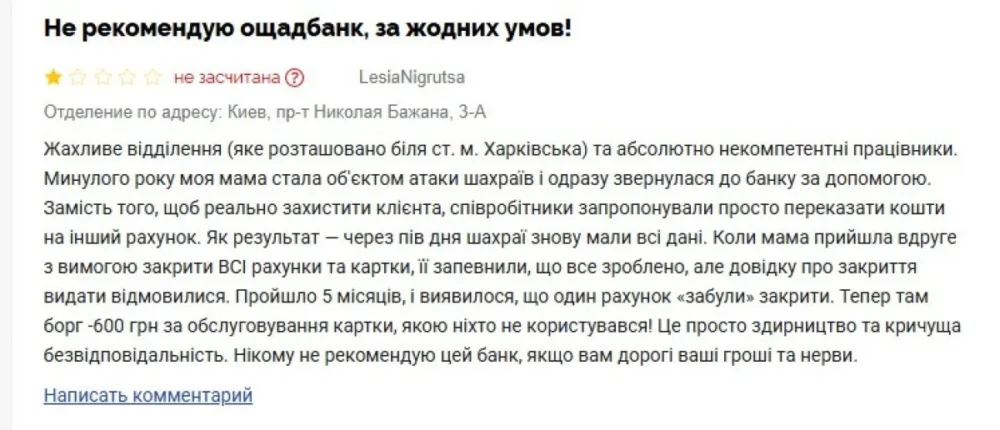
    Клієнти Ощадбанку продовжують скаржитися на проблеми із закриттям рахунків та несподівані борги за банківське обслуговування. Черговий випадок набув розголосу після публікації відгуку на порталі Мінфін.

    За словами клієнта банку, його мати-пенсіонерка стала жертвою шахраїв і звернулася до відділення Ощадбанку по допомогу.

    Чоловік стверджує, що після інциденту співробітники банку порадили просто переказати кошти на інший рахунок, однак це не допомогло — вже через кілька годин шахраї знову отримали доступ до даних.

    Після повторного звернення жінка попросила повністю закрити всі рахунки та банківські картки.

    «Її запевнили, що все закрито, але довідку про закриття рахунків видавати відмовилися», — йдеться у скарзі.

    Згодом, приблизно через п’ять місяців, виявилося, що один із рахунків залишився активним.

    Через це банк почав автоматично нараховувати комісію за обслуговування картки, якою фактично ніхто не користувався.

    У результаті на рахунку утворився мінусовий баланс — близько 600 гривень боргу.

    «Це просто вимагання і кричуща безвідповідальність», — написав клієнт у своєму відгуку.

    Українець також заявив, що більше не рекомендує користуватися послугами банку через ризик подібних ситуацій.

    На тлі цього випадку в мережі знову почали активно обговорювати проблеми із закриттям банківських рахунків та автоматичними комісіями.

    Фінансові експерти радять клієнтам після закриття карток обов’язково вимагати офіційну довідку або письмове підтвердження про повне закриття всіх рахунків.

    Крім того, рекомендується періодично перевіряти інформацію у мобільному застосунку або через контакт-центр банку, щоб переконатися, що рахунок дійсно деактивовано.

    Раніше українці також повідомляли про випадки, коли їм надходили повідомлення про нібито борги від імені Ощадбанку навіть за відсутності активних рахунків у фінустанові.

    Також останнім часом клієнти інших банків, зокрема ПриватБанк, скаржилися на раптове зменшення кредитних лімітів та появу негативного балансу на картках.

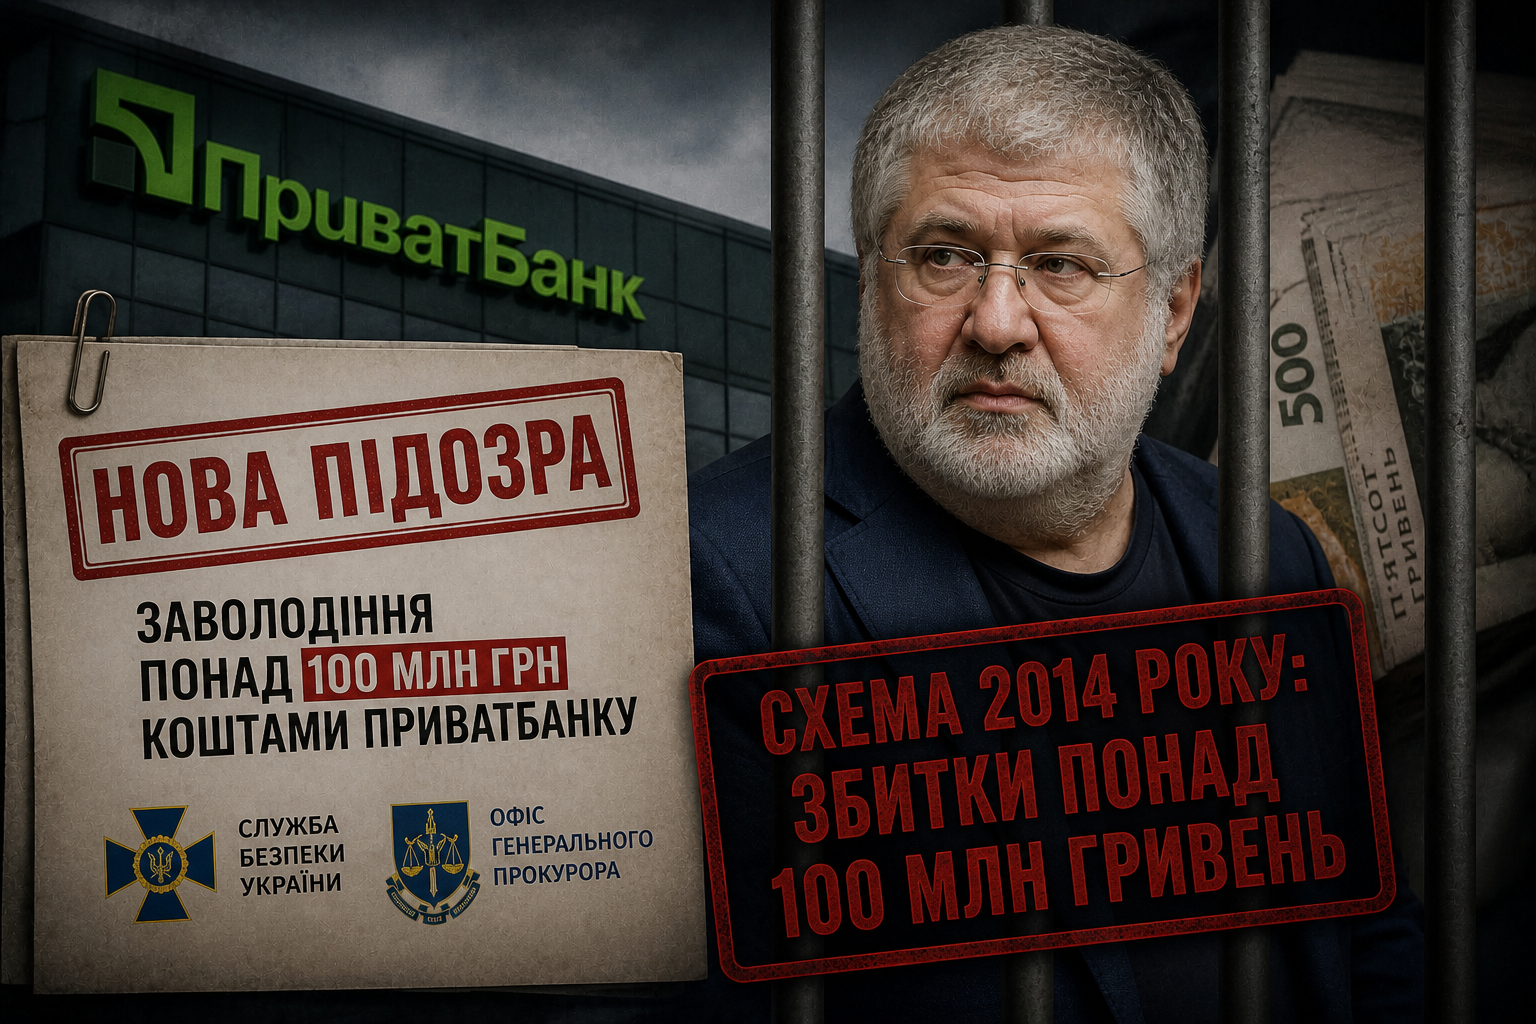
  • Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

    Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

    Українському бізнесмену Ігорю Коломойському повідомили про нову підозру у справі, пов’язаній із заволодінням коштами одного з найбільших банків країни — ПриватБанку. За даними слідства, йдеться про суму понад 100 мільйонів гривень, яку, за версією правоохоронців, було виведено через фінансові схеми ще у 2014 році.

    Про нові епізоди кримінального провадження повідомили Служба безпеки України та Офіс Генерального прокурора. У відомствах заявили, що задокументували додаткові факти діяльності колишнього бенефіціарного власника фінансової установи. Хоча ім’я підозрюваного офіційно не називається, за даними медіа, йдеться саме про Ігоря Коломойського.

    Слідство вважає, що у 2014 році було реалізовано схему незаконного заволодіння коштами банку через механізм кредитування підконтрольних компаній. За версією правоохоронців, підприємства отримували значні кредити без належного забезпечення і без реальної господарської діяльності. Надалі ці кошти проходили через розгалужену мережу юридичних і фізичних осіб, що дозволяло створювати видимість законних фінансових операцій.

    У Службі безпеки України зазначають, що кінцевою метою таких дій було виведення коштів на рахунки осіб, які могли бути організаторами схеми. Зокрема, за матеріалами справи, частина фінансових ресурсів була перерахована на особисті рахунки під виглядом виконання договірних зобов’язань. Один із таких епізодів стосується переказу значної суми коштів у грудні 2014 року з підконтрольного підприємства.

    Правоохоронці також повідомляють, що джерелом коштів були кредитні ресурси банку, які використовувалися у схемі так званого перекредитування. Такий механізм дозволяв не лише виводити гроші, а й маскувати їхній рух через фінансову систему. До реалізації схеми, за попередніми даними, могли бути залучені службові особи банку, керівники підприємств та інші учасники, які забезпечували транзит активів і оформлення документів.

    Слідчі кваліфікують дії за частиною четвертою статті 190 Кримінального кодексу України — шахрайське заволодіння чужим майном в особливо великих розмірах, вчинене у складі організованої групи. Санкція статті передбачає покарання у вигляді позбавлення волі строком до 12 років.

    У правоохоронних органах наголошують, що досудове розслідування триває, а всі обставини справи мають бути встановлені в межах законної процедури. Водночас відповідно до Конституції України особа вважається невинуватою, доки її вину не буде доведено в суді.

    Це не перша підозра, висунута Ігорю Коломойському. Із вересня 2023 року він перебуває під вартою в межах іншого кримінального провадження, пов’язаного з підозрами у шахрайстві та легалізації коштів. Крім того, у травні 2024 року йому також було оголошено підозру у справі про можливу причетність до організації замовного вбивства.

    Справи, пов’язані з ПриватБанком, залишаються одними з найрезонансніших в історії українського фінансового сектору. Після націоналізації банку держава неодноразово заявляла про необхідність розслідування схем, які могли призвести до значних збитків. Нові епізоди, про які повідомляють правоохоронці, свідчать про те, що слідство продовжує виявляти додаткові факти та розширювати обсяг обвинувачень.

    Експерти зазначають, що подібні справи мають не лише юридичне, а й економічне значення, адже йдеться про довіру до банківської системи та ефективність боротьби з фінансовими злочинами. Водночас остаточні висновки щодо вини чи невинуватості підозрюваного може зробити лише суд.

    Нова підозра у справі про можливе заволодіння коштами ПриватБанку стала черговим етапом у тривалому розслідуванні діяльності колишнього власника фінансової установи. Слідство триває, а подальший розвиток подій залежатиме від зібраних доказів і рішень судових органів.

  • Коломойський і Боголюбов подали апеляцію у справі ПриватБанку в Лондоні

    Коломойський і Боголюбов подали апеляцію у справі ПриватБанку в Лондоні

    Колишні власники ПриватБанку Ігор Коломойський і Геннадій Боголюбов подали апеляцію на рішення Високого суду Лондона у справі за позовом банку. Апеляційну скаргу вже прийнято до розгляду.

    Про це в інтерв’ю повідомив генеральний директор ПриватБанку Мікаель Бьоркнерт.

    За його словами, апеляційний суд погодився розглянути скаргу ексвласників банку, а нове судове засідання має відбутися у травні.

    “Ексвласники подали апеляційну скаргу на рішення Високого суду Лондона, і суд її прийняв. Це означає, що буде нове засідання у травні“, — зазначив Бьоркнерт.

    Очільник банку додав, що остаточне рішення у справі очікується до кінця року. Після цього, за його словами, можливості для подальших апеляцій будуть вичерпані.

    “Сподіваємося, що наприкінці року отримаємо остаточний результат. Після цього більше не буде можливих апеляцій, і тоді зможемо почати отримання активів“, — сказав він.

    Після завершення судового процесу ПриватБанк планує розпочати процедуру повернення активів колишніх власників у різних юрисдикціях.

    “Ми готуємося до цього, шукаємо, де є активи і які з них можна отримати найшвидше. Деякі активи можемо отримати вже в перший рік, але на повернення інших, імовірно, знадобляться роки або навіть десятиліття“, — пояснив Бьоркнерт.

    Справа стосується вимог ПриватБанку до колишніх власників про відшкодування збитків у розмірі понад 3 млрд доларів.

    У листопаді 2025 року Високий суд Лондона відмовив Коломойському і Боголюбову у дозволі на апеляцію та у зупиненні виконання рішення суду.

    Згідно з рішенням суду, ексвласники мали виплатити банку понад 3 млрд доларів до 24 листопада 2025 року. У разі несплати банк отримує право розпочати процедуру примусового стягнення активів у різних юрисдикціях.

    Водночас листопадове рішення не було остаточним, оскільки відповідачі зберігали право звернутися безпосередньо до Апеляційного суду Англії та Уельсу з проханням розглянути апеляцію. Саме цим правом вони й скористалися.

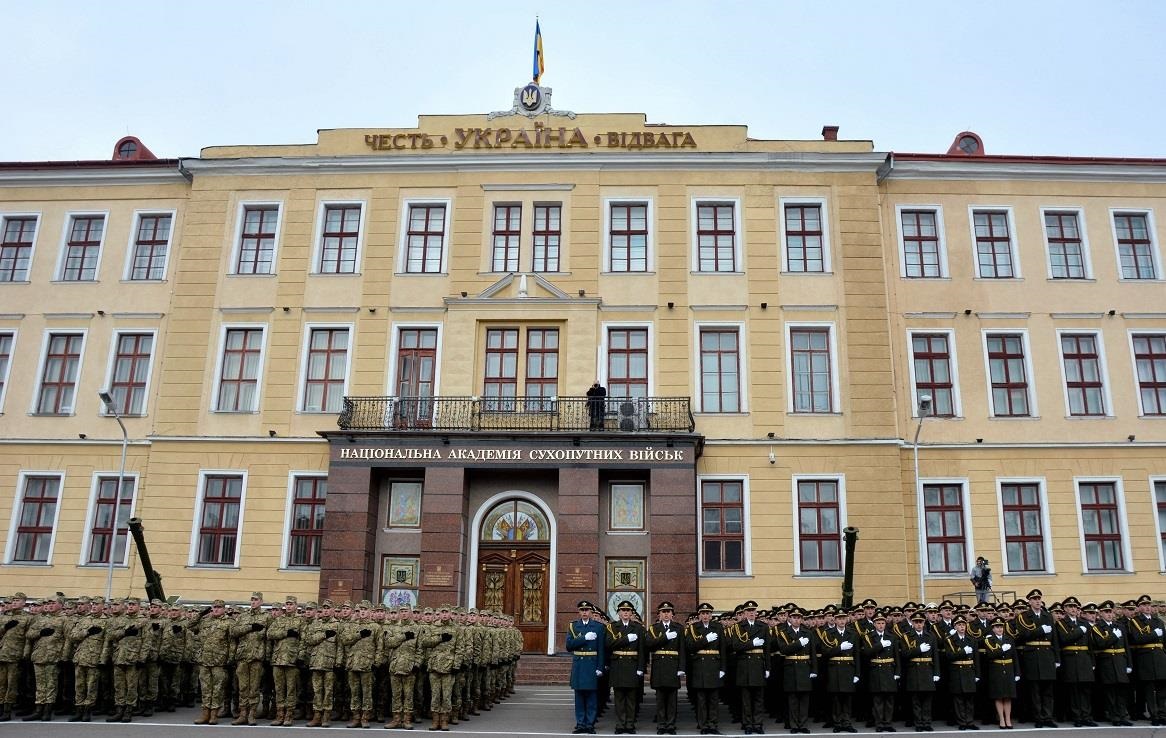
  • У Львові зупинилося розслідування щодо можливих зловживань у Національній академії сухопутних військ

    У Львові зупинилося розслідування щодо можливих зловживань у Національній академії сухопутних військ

    Львівська поліція фактично припинила активні слідчі дії у кримінальному провадженні щодо можливих корупційних порушень у Національна академія сухопутних військ імені гетьмана Петра Сагайдачного. Про це свідчить відсутність нових судових ухвал у межах кримінального провадження № 12024141370000629, зареєстрованого 18 червня 2024 року за ч. 4 ст. 191 та ч. 2 ст. 351 Кримінального кодексу України.

    На момент відкриття провадження Академію очолював генерал Павло Ткачук.

    Підставою для початку розслідування стало звернення голови Тимчасової слідчої комісії Верховної Ради з питань можливих порушень у Міністерстві оборони, Збройних силах та інших військових формуваннях. Під час виїзного засідання ТСК 19 березня 2024 року в Академії провели анонімне опитування курсантів.

    Курсанти повідомили про діяльність трьох торгових точок на території навчального закладу — так званих «чіпків», розташованих у корпусі їдальні (2-й поверх), у корпусі №3 (1-й поверх) та в бібліотеці (1-й поверх). За їхніми словами, розрахунок у цих точках тривалий час здійснювався виключно готівкою, без використання реєстраторів розрахункових операцій і без видачі фіскальних чеків. Також висловлювалися припущення, що серед товарів могли бути предмети гуманітарної або благодійної допомоги. Окремо зазначалося, що у період з вересня 2022 року по липень 2023 року там нібито продавали сигарети певної марки.

    Начальник продовольчої служби НАСВ під час допиту підтвердив наявність торгових точок. За його словами, торгівлю здійснює сама Академія через штатних буфетників. Товари закуповуються за договорами з постачальниками, а виручка зараховується на банківський рахунок Академії в ПриватБанк — шляхом внесення коштів через термінал самообслуговування на КПП або через відділення банку.

    Він також зазначив, що після зауважень з боку ТСК у торгових точках встановили банківські термінали. Продаж гуманітарної допомоги, зокрема сигарет, представник Академії заперечив.

    Станом на зараз публічної інформації про подальший перебіг досудового розслідування немає. Відсутність нових процесуальних рішень викликає запитання щодо ефективності перевірки викладених фактів і перспектив притягнення винних осіб до відповідальності.