Позначка: ПриватБанк

  • Ексвійськовий прокурор часів Януковича очолив внутрішню безпеку в Міноборони

    Ексвійськовий прокурор часів Януковича очолив внутрішню безпеку в Міноборони

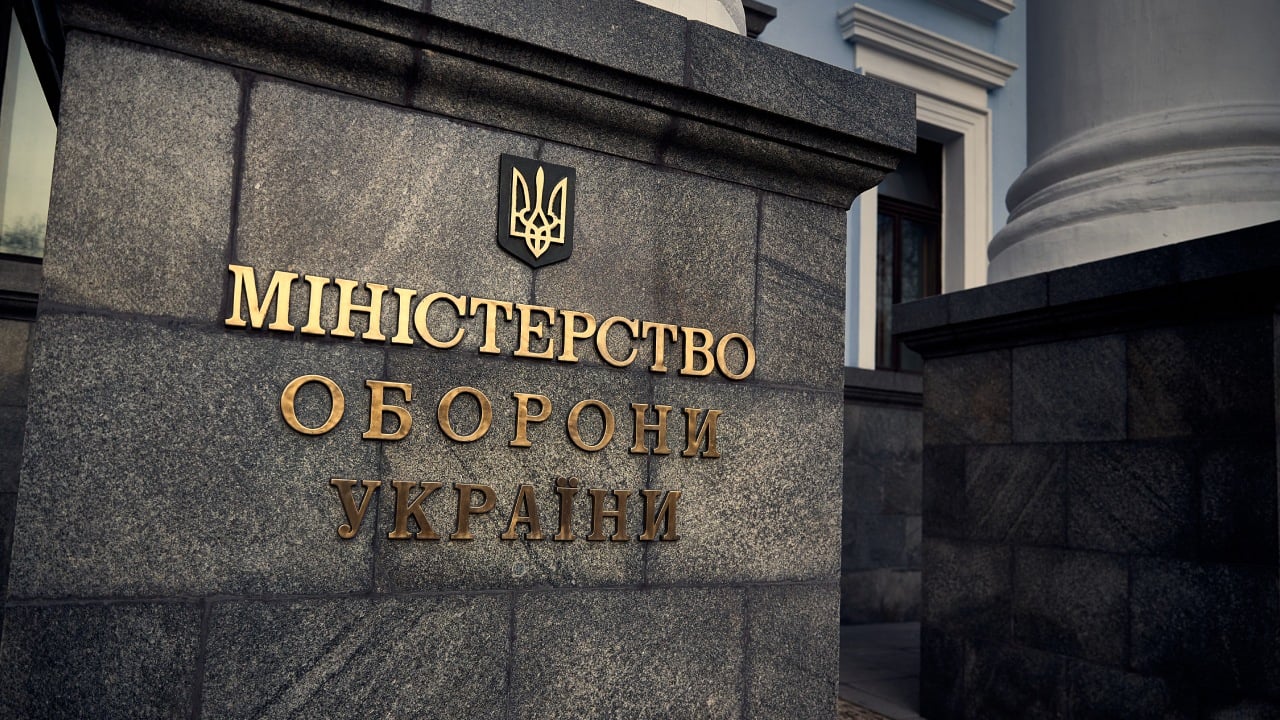
    Ексочільник військової прокуратури Південного регіону України часів Віктора Януковича Ігор Папуша, який раніше фігурував у розслідуваннях Державне бюро розслідувань щодо можливих зловживань під час будівництва казарм, нині обіймає посаду начальника відділу внутрішньої безпеки по особовому складу в Міністерство оборони України. Про це стало відомо після оновлення його декларації.

    Ігор Папуша Олександрович подав актуальні дані станом на лютий 2026 року, зазначивши суттєві зміни у майновому стані. Згідно з документом, у 2024 році він отримав 859 тис. грн грошового забезпечення від Міністерства оборони України та 802,35 тис. грн пенсії від Головного управління Пенсійного фонду в Рівненській області. Сукупний дохід за рік перевищив 1,66 млн грн.

    У декларації зазначено нерухомість у кількох регіонах країни. Серед об’єктів — квартира площею 73,5 м² в Одесі, придбана у 2019 році за 1,06 млн грн; земельна ділянка площею 1001 м² у селі Гореничі під Києвом, що перебуває у власності з 2007 року; база відпочинку площею 339,9 м² у смт Шацьк на Волині (право користування з 2019 року, вартість на момент набуття — 791 350 грн); 66,66% квартири площею 56,6 м² у Рівному; земельна ділянка площею 380 м² у Рівному; квартира площею 118,7 м² в Одесі, що належить дочці — Папуші Єлизаветі Ігорівні; а також орендована квартира площею 84,7 м² у Києві.

    Транспортні засоби, корпоративні права, цінні папери або бенефіціарна участь у компаніях у декларації не зазначені.

    Грошові активи станом на кінець 2024 року включають 180 тис. грн, 8 тис. доларів США та 12 тис. євро готівкою. На рахунках у ПриватБанк та Ощадбанк зберігалося близько 115 тис. грн та 155 євро. Також задекларовано кредит у ПриватБанку із залишком 180,5 тис. грн, який виник у 2022 році.

    Після подання основної декларації були зафіксовані суттєві зміни в майновому стані. 21 листопада 2025 року Папуша задекларував дохід від відчуження нерухомого майна у розмірі 2 360 000 грн (покупець — громадянин Роман Кальгін). 14 січня 2026 року він отримав подарунок у грошовій формі на суму 1,5 млн грн від громадянки Ольги Андріївни Папуші.

    Оприлюднені дані декларації стали підставою для публічного обговорення майнового стану посадовця та його кар’єрних змін.
  • Мільйони на рахунках і соцвиплати: екскерівник міграційної поліції задекларував статки перед звільненням

    Мільйони на рахунках і соцвиплати: екскерівник міграційної поліції задекларував статки перед звільненням

    Колишній очільник департаменту міграційної поліції Національна поліція України Сергій Шайхет подав декларацію перед звільненням із посади. У документі відображені багатомільйонні доходи родини, значні грошові активи, елітна нерухомість, а також отримання соціальних виплат дружиною, попри суттєві фінансові ресурси.

    Згідно з декларацією, основний дохід Шайхета за звітний період становив 2,35 млн грн заробітної плати. Додатково він отримав 62 тис. грн за сумісництвом у Національна академія внутрішніх справ, де працював старшим викладачем кафедри кримінального процесу.

    Дружина посадовця, Олена Шайхет, задекларувала 3,4 млн грн доходу від підприємницької діяльності, 64 тис. грн заробітної плати від адвокатського об’єднання «Кепіталс», а також 32,56 тис. грн соціальних виплат, зокрема допомоги внутрішньо переміщеним особам від департаменту праці та соціальної політики Одеської міської ради.

    Нерухомість родини включає квартиру площею 191 м² у Києві, придбану 5 січня 2024 року за 14,96 млн грн, квартиру 103,1 м² в Одесі та квартиру 48 м² у Луцьку, що належить самому Шайхету. Також задекларовано машиномісце в Києві площею 56 м² вартістю 1 млн грн.

    На більшість київських об’єктів оформлено право безоплатного користування для Шайхета, його дружини та трьох дочок — Олександри, Аріни та Єви.

    У 2024 році ексочільник департаменту користувався автомобілями Skoda Superb 2021 року випуску та Audi Q7 2011 року, а також задекларував причіп-платформу Niewiadow 2008 року.

    Дружина володіє корпоративними правами: 90% у АО «Кепіталс» (з 2020 року) та 50% у АО «Алегіум» (набуті 29 жовтня 2025 року).

    Грошові активи родини є значними. На банківських рахунках Олени Шайхет зберігається близько 746 тис. грн та 8 тис. євро в Універсал Банку, а також 27,56 млн євро у ПриватБанк. У Сергія Шайхета — 1,24 млн грн та 19,84 тис. доларів США в ПриватБанку. Крім того, готівкою дружина задекларувала 20 тис. доларів і 5 тис. євро.

    У декларації відсутні відомості про кредити чи значні фінансові зобов’язання. Також зазначено, що Шайхет є членом Національна асоціація адвокатів України.

    Звільнення Сергія Шайхета з посади відбулося наприкінці листопада 2025 року. За його словами, він залишив посаду за власним бажанням. Водночас у публічному просторі лунають припущення про можливий зв’язок відставки з діяльністю його брата, чия компанія фігурує у справі Міндіча.

  • Нові обмеження на міжнародні перекази: що змінив ПриватБанк

    Нові обмеження на міжнародні перекази: що змінив ПриватБанк

    ПриватБанк оновив правила здійснення міжнародних переказів, посиливши контроль за операціями відповідно до вимог воєнного стану та міжнародних фінансових норм. Зміни спрямовані на підвищення фінансової безпеки та мінімізацію ризиків для клієнтів.

    З 2026 року заборонено здійснювати перекази до країн-агресорів, держав, які перебувають під міжнародними санкціями, а також на території невизнаних утворень чи регіонів із підвищеним рівнем ризику. У банку наголошують, що такі обмеження запроваджено для дотримання міжнародних стандартів і вимог регуляторів.

    Для інших напрямків міжнародні перекази залишаються доступними, однак діють стандартні процедури фінансового моніторингу. У деяких випадках операції можуть бути відхилені через внутрішні обмеження або політику іноземних банків-отримувачів.

    Місячний ліміт на перекази на картки іноземних банків зберігається на рівні 100 тисяч гривень в еквіваленті. Система автоматично визначає відповідність ліміту за поточним валютним курсом незалежно від валюти платежу.

    У банку рекомендують перед здійсненням переказу перевіряти актуальні вимоги країни призначення, оскільки регуляторні правила можуть змінюватися. Також клієнтам радять враховувати можливі додаткові вимоги банків-партнерів за кордоном.

    ПриватБанк підкреслює, що дотримання встановлених правил міжнародних переказів є необхідною умовою безпечних фінансових операцій у складних геополітичних умовах.

  • Прибутки банків у 2025 році: хто заробив найбільше, а хто пішов у мінус

    Прибутки банків у 2025 році: хто заробив найбільше, а хто пішов у мінус

    Національний банк України оприлюднив фінансові результати роботи банківського сектору за 2025 рік, назвавши найприбутковіші та найзбитковіші банки країни. Дані свідчать про концентрацію прибутків у найбільших установах, а також про складну ситуацію для частини невеликих банків.

    Лідером за чистим прибутком у 2025 році залишається ПриватБанк. Державна фінустанова заробила 29,1 млрд гривень, що становить майже чверть загального фінансового результату всієї банківської системи. Водночас цей показник на 27,6% менший, ніж у 2024 році.

    Друге місце посів Ощадбанк, який отримав 16,63 млрд гривень чистого прибутку. Це більш ніж удвічі перевищує його результат попереднього року. Третю позицію зайняв Райффайзен Банк із прибутком 10,74 млрд гривень, що у 2,5 раза більше, ніж роком раніше.

    До п’ятірки лідерів також увійшли Універсал Банк із показником 10,33 млрд гривень та Укрексімбанк, який завершив рік із прибутком 8,86 млрд гривень, продемонструвавши зростання більш ніж утричі.

    У другій п’ятірці за прибутковістю опинилися ПУМБ, Укрсиббанк, ОТП Банк, Креді Агріколь та Укргазбанк. Крім того, ще сім банків змогли заробити понад 1 млрд гривень чистого прибутку, що свідчить про загальну стійкість фінансової системи навіть в умовах війни.

    Водночас Національний банк повідомив, що сім із шістдесяти банків завершили 2025 рік зі збитками. Найгірший фінансовий результат показав ПІН Банк, збиток якого перевищив 63 млн гривень. Також у мінусі опинилися Кристал Банк та банк «Український капітал», які у 2024 році ще демонстрували прибутковість.

    Окремо зазначається, що новий гравець ринку — перехідний банк ЮТЕ Банк, створений як правонаступник неплатоспроможного РВС Банку, завершив 2025 рік зі збитком у 3,34 млн гривень.

    Загалом результати року вказують на посилення позицій найбільших банків і зростання розриву між системними гравцями та малими фінансовими установами.

  • Держава продає частину ПриватБанку: як придбати акції та скільки можна заробити

    Держава продає частину ПриватБанку: як придбати акції та скільки можна заробити

    Уряд готує перший в історії масовий продаж частини державного банку для громадян через мобільний застосунок. Йдеться про 7% акцій ПриватБанку, які планують реалізувати фізичним особам через “Дію”. Очікується, що такий крок принесе бюджету близько 18 мільярдів гривень і стане тестом готовності українців інвестувати у державні активи під час війни.

    За інформацією Mind.ua, відповідний механізм прописаний у внутрішній урядовій презентації. Ідею розробив Руслан Магомедов — колишній голова Національної комісії з цінних паперів та фондового ринку. Він ще раніше просував концепцію так званих “народних IPO”, коли невеликі пакети акцій великих держкомпаній продають безпосередньо громадянам.

    Мова йде насамперед про стабільні та стратегічні підприємства, які генерують прибуток і виплачують дивіденди, але при цьому залишаються під контролем держави. Серед потенційних учасників програми називали НАК “Нафтогаз України”, “Енергоатом” і ПриватБанк. Саме банк може стати першим пілотним кейсом.

    У випадку з ПриватБанком держава розраховує частково компенсувати витрати на докапіталізацію фінустанови після націоналізації у 2016 році. Водночас продаж невеликого пакета дозволить перевірити інтерес приватних інвесторів і фактично запустити новий формат “народної приватизації”.

    Станом на кінець 2025 року статутний капітал банку поділений на 736 мільйонів простих акцій. На продаж планують виставити 51,5 мільйона акцій, що становить 7% від загального обсягу. Стартова ціна — 300 гривень за одну акцію. Загальний обсяг залучених коштів може сягнути близько 18 мільярдів гривень.

    Продаж відбуватиметься у форматі аукціону через застосунок “Дія”. Участь зможуть взяти лише громадяни України. Аукціон триватиме один місяць, і кожен учасник матиме право подати лише одну заявку.

    Для участі потрібно буде задепонувати кошти на спеціальному рахунку в одному з державних банків — Укргазбанку, Сенс Банку або Укрексімбанку. Максимальна сума внеску становитиме 400 тисяч гривень. За стартовою ціною це дозволяє придбати до 1333 акцій в одні руки.

    Заявки за ціною, що дорівнює або перевищує середню аукціонну, задовольнятимуться. Якщо ціна нижча — кошти повернуть. Після завершення торгів акції автоматично зарахують на рахунки в цінних паперах, відкриті в державних банках, а надалі їх можна буде продавати чи купувати на українських біржах.

    В уряді наголошують і на потенційній інвестиційній привабливості. За оцінками, одна акція може приносити близько 40 гривень дивідендів на рік, що відповідає приблизно 10% дохідності. У 2025 році дивідендна дохідність банку оцінювалась навіть вище — на рівні 12,4%.

    Додатковим фактором стабільності називають завершення багаторічних судових спорів щодо націоналізації. Високий суд Лондона підтримав позицію ПриватБанку та зобов’язав колишніх акціонерів Ігоря Коломойського і Геннадія Боголюбова компенсувати близько 3 мільярдів доларів збитків. Це, за оцінками уряду, зменшує юридичні ризики та робить банк “чистішим” активом для інвесторів.

    Якщо пілотний продаж буде успішним, подібну модель можуть застосувати й до інших великих державних компаній, що стане новим етапом приватизації в Україні.

  • Кредити для своїх: хто забезпечував виведення коштів з ПриватБанку

    Кредити для своїх: хто забезпечував виведення коштів з ПриватБанку

    У 2013–2016 роках із ПриватБанку було виведено майже два мільярди доларів США через масове кредитування компаній, пов’язаних із тодішніми співвласниками банку — Ігорем Коломойським і Геннадієм Боголюбовим. Такі операції згодом стали однією з ключових причин націоналізації найбільшої фінансової установи країни та багатомільярдних витрат держави на її порятунок.

    Згідно з висновками, викладеними у рішенні Високого суду Лондона від 31 липня 2025 року, упродовж чотирьох років із банку було виведено 1 млрд 911 млн 877 тис. 385 доларів США. Кошти надавалися у вигляді кредитів компаніям з України та Кіпру, які перебували під контролем або у власності Коломойського і Боголюбова. Переважна більшість цих позик так і не була повернута банку.

    Наслідки цієї кредитної політики стали критичними. У грудні 2016 року держава була змушена націоналізувати ПриватБанк, визнавши його неплатоспроможним. Після цього з бюджету було спрямовано понад 5,75 млрд доларів для стабілізації роботи фінустанови, що еквівалентно більш як 155 млрд гривень.

    Ключову роль у реалізації схеми відігравав топменеджмент банку, який входив до кредитного комітету та системно погоджував видачу позик пов’язаним структурам. Серед осіб, які схвалювали найбільшу кількість таких кредитів, фігурують Тимур Новіков, Тетяна Гур’єва, Володимир Яценко та Юрій Пікуш. Окрему роль у цій системі відігравала тодішня заступниця голови правління ПриватБанку Любов Чмона, яка погодила 126 кредитів, що стали частиною шахрайської схеми.

    Любов Чмона очолювала бюджетний департамент банку — підрозділ, який фактично виконував функції внутрішнього казначейства для бізнес-імперії Коломойського і Боголюбова. Саме через цей департамент формувалися бюджети, прогнозувався рух коштів і забезпечувалося безперебійне фінансування компаній, пов’язаних із власниками банку. Без участі бюджетного департаменту масове схвалення фіктивних кредитів було б неможливим.

    Свідчення, надані у суді, вказують на тісні особисті й робочі зв’язки між керівниками ключових департаментів банку та його власниками. Топменеджмент діяв не автономно, а виконував прямі вказівки Коломойського і Боголюбова, отримуючи натомість високі винагороди, збереження посад і гарантії майбутнього юридичного захисту.

    Варто підкреслити, що розгляд у Лондоні мав господарський характер. Суд не встановлював кримінальної відповідальності конкретних топменеджерів, однак визнав сам факт масштабного шахрайства. За підсумками розгляду Коломойського і Боголюбова зобов’язали сплатити державному ПриватБанку близько 3 млрд доларів — з урахуванням відсотків та витрат на стягнення. У встановлений строк ці кошти сплачені не були, після чого банк розпочав процедури примусового стягнення.

    Попри свою ключову роль у схемі, Любов Чмона за дев’ять років після націоналізації так і не стала фігуранткою кримінальних проваджень в Україні. Водночас іншим колишнім заступникам голови правління пощастило менше. Володимиру Яценку було оголошено підозру у привласненні та відмиванні коштів, а Людмилі Шмальченко — у причетності до розкрадання мільярдів гривень з банку.

    Ще одним показовим епізодом стала історія Тимура Новікова. На відміну від Чмони, він не лише погоджував сумнівні кредити, а й, за матеріалами інших судових процесів, отримав близько 4,8 млн євро через кіпрську компанію Primecap, яка перебувала в центрі фінансових операцій, пов’язаних із виведенням коштів. Наразі ПриватБанк намагається стягнути ці гроші в межах окремого судового процесу за кордоном.

    Показово, що і Любов Чмона, і Тимур Новіков після завершення роботи у ПриватБанку продовжили кар’єру у бізнесах, пов’язаних із групою «Приват». Ба більше, Чмона, яка на момент націоналізації володіла 0,24% акцій банку, двічі намагалася оскаржити націоналізацію в українських судах, вимагаючи повернення банку попереднім власникам. Обидві спроби завершилися поразкою.

    Історія ПриватБанку демонструє не лише масштаби фінансових зловживань, а й глибину системної проблеми — коли ключові рішення ухвалювалися вузьким колом осіб в інтересах власників, а відповідальність за наслідки зрештою лягла на державу і платників податків.

  • Прокурор Офісу генпрокурора отримав майже 950 тисяч гривень у подарунок і купив будинок під Києвом

    Прокурор Офісу генпрокурора отримав майже 950 тисяч гривень у подарунок і купив будинок під Києвом

    Прокурор Офісу Генерального прокурора Іван Калюш задекларував отримання значного грошового подарунка від батька та придбання житлової нерухомості в Київській області із залученням державної іпотечної програми «єОселя».

    Згідно з оприлюдненими даними, 7 січня 2026 року посадовець отримав від батька грошовий подарунок у розмірі майже 947 тисяч гривень. Отримані кошти стали частиною фінансування купівлі житла в селі Гатне Фастівського району.

    Йдеться про житловий будинок площею понад 100 квадратних метрів вартістю 3 мільйони гривень, а також земельну ділянку площею 195 квадратних метрів, оцінену у 579 тисяч гривень. Обидва об’єкти нерухомості оформлені у приватну власність прокурора.

    Для здійснення покупки, окрім власних заощаджень і подарованих коштів, було залучено іпотечний кредит у державному банку в межах програми доступного кредитування «єОселя». Сума безготівкового кредиту склала 2,51 мільйона гривень.

    Загальна вартість угоди з придбання нерухомості становила 3,59 мільйона гривень. Із цієї суми понад 1 мільйон гривень було сплачено власними коштами покупця, решта — за рахунок кредитного фінансування.

    Програма «єОселя» передбачає надання пільгових іпотечних кредитів окремим категоріям громадян, зокрема працівникам бюджетної сфери, правоохоронних органів та військовослужбовцям. Участь посадовців у програмі не заборонена законодавством, однак традиційно привертає підвищену увагу з боку громадськості щодо джерел первинного внеску та відповідності витрат задекларованим доходам.

  • Суд у Запоріжжі відмовив ПриватБанку у стягненні боргу, оформленого шахраями

    Суд у Запоріжжі відмовив ПриватБанку у стягненні боргу, оформленого шахраями

    Олександрівський районний суд Запоріжжя відмовив АТ КБ «ПриватБанк» у стягненні з клієнтки 44 560 гривень кредитної заборгованості, яка виникла внаслідок шахрайських дій третіх осіб. Відповідне рішення було опубліковане 26 листопада 2025 року.

    Як встановив суд, 2 червня 2023 року жінка уклала з банком договір про надання банківських послуг і отримала кредитний ліміт за карткою «Універсальна Gold Visa» до 200 тисяч гривень під 40,8% річних. Того ж дня з її рахунку було списано 37 998 гривень через застосунок «Приват24». Згодом сума боргу з урахуванням відсотків зросла до 44 560 гривень.

    Під час службової перевірки в банку встановили, що клієнтці зателефонували невідомі особи, які представилися операторами компанії «Київстар» та запропонували нібито покращити якість інтернету. Вони надали код, який жінка використала, після чого її телефон перестав працювати. Надалі картку було додано до Apple Pay, а кошти — зняті в банкоматі іншого банку.

    Клієнтка стверджувала, що не отримувала і не використовувала кредитні кошти, а стала жертвою шахраїв. Вона звернулася до поліції, і 7 червня 2023 року було відкрито кримінальне провадження за ч. 3 ст. 190 Кримінального кодексу України. Розслідування у цій справі триває.

    Банк, зі свого боку, наполягав, що операції могли бути здійснені лише з використанням фінансового номера телефону та особистих даних клієнтки, а вона не повідомила установу про компрометацію номера одразу після інциденту.

    Втім суд став на бік жінки. У рішенні зазначено, що ПриватБанк не надав належних і допустимих доказів того, що саме клієнтка своїми діями або бездіяльністю сприяла розголошенню даних картки, ПІН-коду, CVV чи доступу до акаунту в «Приват24», що дозволило провести несанкціоновані операції.

    Суд дійшов висновку, що за відсутності доказів вини клієнтки у витоку персональних даних або свідомій передачі доступу до рахунку вимоги банку про стягнення боргу є безпідставними. У задоволенні позову ПриватБанку було відмовлено.

  • ПриватБанк попередив про блокування рахунків без оновлення персональних даних

    ПриватБанк попередив про блокування рахунків без оновлення персональних даних

    Державний ПриватБанк попередив клієнтів про необхідність періодичної актуалізації персональних даних, без якої доступ до мобільного застосунку «Приват24» і банківських рахунків може бути автоматично обмежений. Вимога стосується всіх клієнтів і випливає з чинного законодавства України.

    Як зазначають у банку, процедура оновлення даних є обов’язковою відповідно до закону «Про запобігання та протидію легалізації доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення». Саме цей документ зобов’язує всі фінансові установи регулярно перевіряти та актуалізувати інформацію про своїх клієнтів.

    Періодичність актуалізації визначається для кожного клієнта індивідуально з урахуванням ризиків і вимог постанови Національного банку України №65. Водночас банк підкреслює, що дані мають оновлюватися не рідше ніж раз на п’ять років і не частіше ніж раз на рік.

    Усі клієнти, які отримали відповідне повідомлення в мобільному застосунку або вебверсії «Приват24», зобов’язані пройти процедуру навіть у тому випадку, якщо їхні персональні дані не змінювалися. У разі ігнорування вимоги банк тимчасово обмежує можливість здійснювати будь-які операції за картками та рахунками.

    У ПриватБанку пояснили, що навіть за відсутності змін у документах фінансова установа повинна отримати їхнє актуальне підтвердження. До завершення перевірки клієнт не зможе користуватися своїми коштами.

    Щоб уникнути блокування, клієнтам пропонують пройти актуалізацію дистанційно через «Приват24». Для цього необхідно обрати опцію оновлення інформації, підтвердити відсутність зв’язків із країнами-агресорами, ввести ПІН-код картки, заповнити анкету, додати документ через «Дію» або завантажити його фото, вказати адресу проживання та соціальний статус. Після цього документи надходять на перевірку, яку потрібно підтвердити електронним підписом.

    У банку наголошують, що своєчасне проходження цієї процедури дозволяє уникнути будь-яких обмежень у користуванні рахунками та банківськими сервісами.

  • Колектори програли суд жінці, якій оформили кредит без її відома

    Колектори програли суд жінці, якій оформили кредит без її відома

    Конотопський міськрайонний суд Сумської області відмовив колекторській компанії у стягненні з жінки понад 56 тисяч гривень за кредитом, який, як з’ясувалося, був оформлений шахраями після зламу її SIM-картки оператора «Київстар».

    Із матеріалів справи випливає, що 3 листопада 2021 року на ім’я громадянки був оформлений споживчий кредит у фінансовій компанії на суму 9 600 гривень. Договір було підписано в електронній формі, а гроші перераховані на банківську картку. Згодом через нараховані відсотки та штрафи сума боргу зросла до 56 592 гривень, а право вимоги перейшло до колекторської компанії.

    Однак жінка заперечила, що брала будь-який кредит. Вона пояснила, що ще наприкінці жовтня 2021 року її мобільний номер, який був фінансовим номером у ПриватБанку, був зламаний після дзвінка невідомої особи. Шахраї отримали доступ до її SIM-картки та банківського акаунта, що призвело до блокування номера та підозрілих фінансових операцій.

    У той самий день жінка звернулася до банку і мобільного оператора, де їй заблокували старий номер і банківську карту. Наступного дня вона подала заяву до поліції про шахрайство, і було відкрито кримінальне провадження.

    Суд також взяв до уваги, що кредит був оформлений уже після того, як номер телефону було заблоковано, а жінка звернулася до банку, мобільного оператора і поліції. Додатково було встановлено, що доступ до онлайн-сервісів, з яких подавалися заявки на кредити, здійснювався з IP-адрес у Харківській області та Дніпрі, тоді як у цей час жінка перебувала на своєму робочому місці у Конотопі.

    Колекторська компанія наполягала, що відсутність вироку у кримінальній справі не є доказом шахрайства. Проте суд зазначив, що саме кредитор зобов’язаний довести, що договір був укладений конкретною особою та що вона не стала жертвою злочину. Таких доказів компанія не надала.

    У результаті суд відмовив у задоволенні позову, визнавши, що жінка не укладала кредитний договір і не сприяла доступу до своїх персональних даних. При цьому колекторам роз’яснили право звертатися з вимогами про відшкодування збитків до осіб, які фактично вчинили шахрайство.