Позначка: банк

  • Українці наростили борги за мікрокредитами: 15 мільярдів боргу на початок року

    Українці наростили борги за мікрокредитами: 15 мільярдів боргу на початок року

    У 2024 році українці суттєво збільшили заборгованість перед мікрофінансовими організаціями. Попри майже незмінну кількість оформлених кредитів, загальний обсяг позик виріс на 27%, досягнувши 51,69 мільярда гривень. Середня сума одного мікрокредиту становила близько 150 доларів — понад 6 тисяч гривень, що на 26% більше, ніж у 2023 році.

    Про ці тенденції повідомляє платформа «Опендатабот». Усього впродовж року було укладено понад 8,3 мільйона кредитних договорів. Найактивніше позики брали у третьому кварталі — приблизно 729 тисяч кредитів щомісяця. Наприкінці року цей показник знизився до 691 тисячі, але попит на швидкі гроші залишився стабільно високим.

    Нарощення позик супроводжувалося зростанням заборгованості. За перші три квартали 2024 року борг українців перед мікрофінансовими організаціями виріс із 9,3 мільярда до 18,47 мільярда гривень. Наприкінці року сума знизилася до 15,77 мільярда, але загалом залишилася у 1,7 раза вищою, ніж на початку року.

    Попри часткове погашення кредитів у кінці 2024-го, фінансове навантаження на населення продовжує зростати. Збільшення середнього чека свідчить про те, що українці потребують більших сум для покриття базових витрат, не маючи достатньо власних коштів.

    На тлі цього з’являються і шахрайські схеми. Національний банк України визнав діяльність онлайн-сервісу BitCapital незаконною. Платформа маскувала видачу гривневих позик під кредити у криптовалюті Tether (USDT), фактично обходячи фінансове регулювання. Внаслідок цього постраждали щонайменше 700 осіб.

    Мікрокредитування залишається популярним інструментом виживання, але водночас — джерелом зростаючих фінансових ризиків для мільйонів громадян.

  • З 1 червня в Україні зменшать ліміт на перекази між картками

    З 1 червня в Україні зменшать ліміт на перекази між картками

    З 1 червня в Україні набудуть чинності нові обмеження на перекази з картки на картку. Відтепер без офіційного підтвердження доходів можна буде перераховувати не більше 100 тисяч гривень на місяць. Це рішення викликало занепокоєння серед громадян, адже воно вплине на зручність проведення фінансових операцій.

    За словами заступниці голови правління Глобус Банку Ганни Довгальської, уникнути труднощів можна, заздалегідь підготувавши документи, які підтверджують доходи. Це можуть бути:

    • Довідки ОК5 та ОК7 (інформація з реєстру застрахованих осіб).
    • Податкова декларація.
    • Зарплатні відомості.
    • Документи про надходження коштів від державних органів.
    • Довідки про доходи членів сім’ї.
    • Підтвердження волонтерської діяльності.

    Банки можуть врахувати ці документи та, за потреби, підвищити ліміти для окремих клієнтів.

    Щоб уникнути незручностей, фінансові експерти також радять оптимізувати кількість банківських рахунків. Велика кількість карток у різних банках може ускладнити фінансовий контроль та призвести до додаткових обмежень. Також рекомендується закрити “непрацюючі” рахунки, щоб уникнути плутанини.

    Крім того, варто налаштувати автоматичні платежі для комунальних послуг та підписок на цифрові сервіси, а також використовувати цифрові інструменти оплати, такі як застосунок “Дія” та електронний кабінет платника податків.

    Нагадаємо, що з 1 лютого 2025 року в Україні вже діє ліміт на карткові перекази у розмірі 150 тисяч гривень на місяць. Однак українці активно шукають способи його обійти, наприклад, відкриваючи рахунки у кількох банках або використовуючи перекази на IBAN.

    Фахівці зазначають, що на початку лютого кількість карткових переказів в Україні знизилася на 12%, а їхній загальний обсяг скоротився на 18%. Однак пізніше ситуація стабілізувалася.

    Важливо знати, що обмеження не поширюються на операції між двома рахунками одного клієнта в межах одного банку. Якщо ж доходи перевищують встановлений ліміт, то після надання відповідних документів банки можуть здійснювати перекази в межах підтвердженого доходу.

  • Вашу картку можуть заблокувати: банки посилюють контроль за транзакціями

    Вашу картку можуть заблокувати: банки посилюють контроль за транзакціями

    З 1 лютого українські банки запровадили обмеження на перекази з картки на картку – не більше ніж 150 тисяч гривень на місяць. Це частина заходів із боротьби з незаконними фінансовими операціями, а також спроба посилити контроль за рухом коштів фізичних осіб.

    Про те, через які причини найчастіше може покарати банк та як це відбувається, пише OBOZ.UA.

    Як банки блокують рахунки українців

    “Останні обмеження впровадили через казино. Українці страждають через те, що наші казино використовували дропи, а Нацбанк не знайшов кращого рішення, аніж обмежити всім перекази”, – розповідає високопоставлений представник уряду. “Дропи” – це українці, які продають свої банківські картки для виведення коштів. У деяких казино половина усіх зарахованих гравцями коштів начебто не беруть участі в грі і повертаються на рахунки фізосіб. І потім ці фізособи (а насправді “дропи”) виводять кошти.

    “Можна збирати 25-30 млрд грн податків, а у 2024-му зібрали 17,7 млрд грн. Тобто десь 71 оператор недоплачує до 12,2 млрд грн. Але точної цифри ніхто не знає”, – розповідають в уряді. При тому заблокувати рахунки “дропа” не так легко. На організаторів схеми працює цілий штат юристів.

    За підозрілі надходження від казино банки блокують рахунки першочергово. OBOZ.UA проаналізував десятки судових справ (йдеться про позови українців проти банків). Левова частка позовів проти банків – від тих, кого банк вважає “дропами”. Яскравий приклад – цивільна справа 757/4118/24-ц, яку розглядав кілька місяців тому Печерський районний суд Києва. Адвокатка вимагала, щоб “Райффайзен Банк” розблокував рахунок клієнта, на який надходить зарплата. “Незаконні операції не проводились, однак банк безпідставно заблокував рахунок”, – заявила представниця позивача.

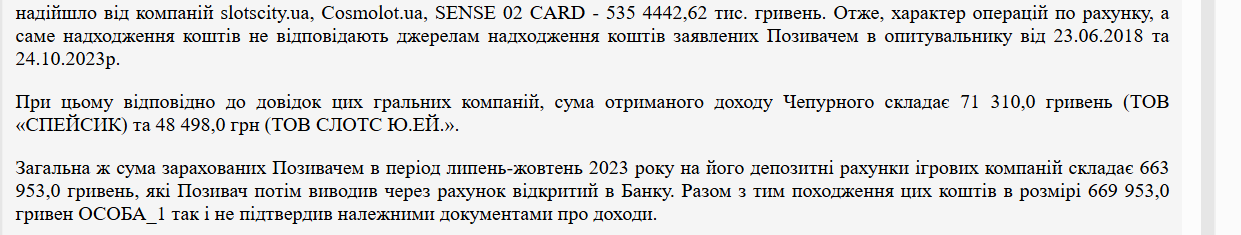
    “Крім заробітної плати на рахунок надійшло від компаній slotscity.ua, Cosmolot.ua, SENSE 02 CARD 535 442,62 тис. грн”, – йдеться в матеріалах справи. Крім того, він також отримав дохід від цих гральних компаній у розмірі 71,3 тис. та 48,5 тис. грн відповідно. У сумі від казино позивач за чотири місяці отримав 663,9 тис. грн. Такі транзакції чоловік пояснив тим, що він поповнив рахунки в казино і вирішив, не зробивши ставки, вивести кошти на рахунок у “Райффайзен Банку”. Такі дії повністю відповідають поведінці “дропів”.

    Про що йдеться в рішенні

    “Позивач за рахунок невідомих джерел зміг за певний період 2023 року поповнити депозит у цих казино на загальну суму 663 тис. грн (сума згідно з наданими довідками) і потім виводить дані кошти на свій рахунок у банку. Якщо порівняти, то річний дохід позивача за весь 2022 рік становить 634 тис. грн (згідно з наданою довідкою ОК-5). Щодо даних транзакцій, позивач так і не зміг розкрити джерела, за рахунок яких він проводив ставки в онлайн-казино”, – йдеться в рішенні суду. Зазначимо, що це цивільна справа, позивача ніхто не звинувачував у відмиванні коштів. Однак Печерський районний суд Києва вирішив відхилити позов і погодився, що банк законно закрив рахунок.

    Клієнт банку також вимагав заплатити йому моральну компенсацію у розмірі 733 тис. грн. “Перспектива того, що щодо позивача можуть бути проведені слідчі дії та він може бути обвинуваченим у відмиванні коштів чи тероризмі, останнього дуже пригнічує. Враховуючи зазначене, позивач просить вимоги задовольнити та стягнути з АТ КБ “Приватбанк” 733 000 грн моральної шкоди”, – йдеться в позові.

    Банк встановив, що з 1 січня 2023-го до 21 лютого 2024-го на рахунок клієнта надходили великі суми: від 78 тис. до 317,2 тис. грн. При цьому той дохід, який він вказав у анкеті, становив 35 тис. грн.

    “Враховуючи наведені положення законодавства, а також умови АТ КБ “ПриватБанк”, під час аналізу діяльності позивача на підставі наявних документів та відомостей банк встановив неприйнятно високий ризик, у зв`язку із чим ухвалив рішення про відмову від підтримання ділових відносин із позивачем”, – йдеться в матеріалах справи. Звісно, суд відмовив клієнту банку.

    Необхідно дотримуватись правил фінансової гігієни, тоді жодних проблем із банками не буде. Якщо ви, наприклад, берете гроші у борг, варто оформити договір позики. Також важливо отримувати “білі доходи”. Якщо банк матиме до вас питання, на які ви зможете надати відповіді, проблем із фінмоніторингом не буде.

    Усі українські банки блокують рахунки через порушення правил фінансового моніторингу. І навіть якщо клієнт не знав, що порушує, банк автоматично перевірить транзакцію і визначить як “ризиковану”. А якщо ризикованих операцій багато, то можуть розірвати угоду про співпрацю.

    Інколи для блокування достатньо обміняти криптовалюту й отримати кошти з рахунку, який раніше використовували шахраї. Також заблокувати можуть будь-яку “нетипову” операцію: на велику суму з готівкою. Під особливою увагою перебувають і всі політично значущі особи. Тому, якщо ви, наприклад, народний депутат, банк буде значно частіше просити у вас пояснити, хто переказав вам кошти.

    Особливу увагу варто приділяти таким випадкам:

    • зняття незвично великої суми готівки в регіоні, де ви зазвичай не перебуваєте;
    • великі онлайн-покупки, особливо вночі;
    • отримання великої суми на картку та її виведення готівкою;
    • операції з криптовалютою чи іншими віртуальними активами на суму понад 30 тис. грн;
    • транзакції на великі суми.

    Фінансовий моніторинг в Україні з часом буде лише посилюватись. Саме банки мають контролювати, що клієнт використовує “білі” гроші, а фінансова установа не допомагає відмивати зароблене в “тіні”.

  • НБУ підняв штрафи для банків

    НБУ підняв штрафи для банків

    Національний банк України посилив покарання для банків за порушення санкційного законодавства. Постанова №9, яка набула чинності 4 лютого, передбачає зростання максимального штрафу за недотримання обмежень щодо підсанкційних осіб до 1% статутного капіталу банку.

    До 1 лютого штраф становив лише 0,01% статутного капіталу банку, але тепер його збільшено в 100 разів. Для банків із найбільшим капіталом, наприклад, державного ПриватБанку (206 млрд грн), це означає можливий штраф до 2,06 млрд грн. У невеликих банків із капіталом 200 млн грн штрафи можуть сягати 2 млн грн.

    НБУ вимагає від банків відмовляти у послугах та закривати рахунки осіб, які потрапили до санкційних списків. Регулятор неодноразово зазначав, що банки часто затягують виконання вимог або допускають недоліки у перевірках клієнтів.

    Одне з найбільших труднощів для банків — швидке реагування на оновлення санкційних списків. Держфінмоніторинг регулярно оновлює перелік осіб, пов’язаних із тероризмом або підсанкційною діяльністю, і банки повинні перевіряти клієнтів на відповідність цьому списку миттєво, навіть під час операцій, які займають лічені секунди.

    Окрім посилення санкційного моніторингу, постанова №9 передбачає нові штрафи за:

    1. Недотримання правил фінансового моніторингу (максимальний штраф — до 135,15 млн грн).
    2. Відсутність належного обладнання у відділеннях для осіб із інвалідністю та інших маломобільних груп населення (наприклад, пандусів, шрифтів Брайля чи відповідного персоналу).

    НБУ вимагає не лише технічного дотримання норм, але й забезпечення доступності фінансових послуг для всіх категорій населення.

    Фінансисти визнають, що технічні вимоги НБУ часто складно виконати вчасно, особливо враховуючи часті оновлення санкційних списків. Однак регулятор наполягає на тому, що посилення штрафів спрямоване на підвищення дисципліни в банківському секторі та забезпечення виконання законодавства.

    Нове жорстке регулювання стане серйозним викликом для банків, які змушені адаптуватися до посилених вимог та уникати багатомільйонних штрафів.

  • Уряд передав акції PIN Банку Укрпошті

    Уряд передав акції PIN Банку Укрпошті

    Український уряд ухвалив важливе рішення щодо створення поштового банку на базі акцій Першого інвестиційного банку, що раніше належали російським олігархам. Прем’єр-міністр Денис Шмигаль оголосив про цей крок під час засідання уряду, зазначивши, що новий банк дозволить забезпечити доступ до фінансових послуг по всій Україні.

    Акції PIN Банку, які були конфісковані у російського бізнесмена Євгена Гінера в 2023 році, передаються Міністерству інфраструктури з подальшою передачею Укрпошті. Цей крок має на меті створення поштового банку, який буде використовувати вже існуючу мережу відділень Укрпошти по всій країні.

    “Завдяки цьому рішенню, ми надамо українцям нові можливості отримувати фінансові послуги. Укрпошта має відділення по всій країні, що дозволить забезпечити доступ до банківських послуг навіть тим, хто не використовує цифрові інструменти”, — пояснив Шмигаль.

    Очікується, що створення поштового банку дозволить заощадити до 5 млрд грн протягом наступних 3-4 років. Ці кошти будуть спрямовані на фінансування пріоритетних статей державного бюджету.

    Шмигаль також наголосив, що завдяки новому банку українці зможуть отримувати соціальні пільги, допомогу та замовляти товари і ліки без необхідності подорожувати на великі відстані, оскільки всі ці послуги будуть доступні в пішохідній доступності.

  • Поліція розкрила масштабну фінансову аферу власника банку “Земельний капітал”

    Поліція розкрила масштабну фінансову аферу власника банку “Земельний капітал”

    Національна поліція України оголосила підозру власнику збанкрутілого банку “Земельний капітал” у створенні злочинної організації, привласненні майна, службовому підробленні та відмиванні доходів. За даними джерел, йдеться про Віктора Тополова, колишнього міністра вугільної промисловості України.

    Як повідомляє пресслужба Нацполіції, підозрюваний придбав банк спеціально для організації фінансових махінацій. У схемі брали участь члени правління банку, приватні підприємці, оцінювачі та державні реєстратори. Злочинна група реєструвала у держреєстрі речових прав на нерухоме майно об’єкти великої площі в центральних районах Києва і Харкова, які насправді не існували.

    Ці “фіктивні” об’єкти використовувалися як застава для видачі кредитів на загальну суму понад 90 млн грн.

    Використання коштів

    Виведені гроші використовувалися для:

    • фінансування будівництва заводів і теплоелектроцентралей;
    • операційної діяльності вугільних шахт;
    • придбання елітних автомобілів та нерухомості.

    Щороку службовці банку підробляли акти перевірки заставного майна, фіксуючи, що воно нібито існує та є ліквідним.

    У серпні 2021 року Національний банк України визнав “Земельний капітал” неплатоспроможним через відсутність коштів для виконання зобов’язань перед клієнтами. Це стало результатом багаторічних махінацій та зловживань.

    Слідчі ідентифікували 27 осіб, які в різні роки входили до складу злочинної організації. Сімом з них раніше вже висунули підозри, а в січні 2025 року оголосили про нові підозри, включаючи власника банку.

    Для збереження речових доказів і відшкодування збитків суд наклав арешт на:

    • 12 квартир у Києві;
    • 5 приватних будинків загальною площею понад 2000 кв. м;
    • земельні ділянки;
    • 12 елітних авто;
    • корпоративні права в афілійованих підприємствах.

    Фігурантам справи загрожує до 12 років позбавлення волі з конфіскацією майна. Слідство триває, і правоохоронці працюють над збором додаткових доказів.

  • Рекордна іпотека 2024 року: як оформити кредит на житло

    Рекордна іпотека 2024 року: як оформити кредит на житло

    Протягом 2024 року українці оформили іпотечні кредити на рекордну суму, яка перевищила навіть показники довоєнного 2021 року. Цей результат став можливим завдяки державним програмам, спрямованим на підтримку громадян у придбанні власного житла.

    Розглянемо, як можна оформити кредит на житло.

    До війни український ринок іпотечного кредитування стрімко зростав. Навіть у 2020 році, попри коронавірусну пандемію, кількість кредитів зросла більш ніж на третину порівняно з 2019 роком. Це стало можливим завдяки зниженню відсоткових ставок, що стимулювало попит на житлові кредити. Проте ринок обвалився після початку широкомасштабного вторгнення Росії у 2022 році.

    Однак станом на грудень 2024 року за грошовим обсягом кредитів на житло вдалося обігнати не лише минулий рік, а й довоєнний 2021-й, який був найуспішнішим. Зокрема, за інформацією Мінекономіки, з початку 2024 року українці взяли 8 515 кредитів на 14,6 млрд грн на придбання житла лише за програмою “єОселя”.

    Умови стандартної іпотеки

    Умови стандартних іпотечних кредитів в Україні можуть суттєво відрізнятися в кожному окремому банку. Кредит надають громадянам від 18 до 70 років, хоча деякі банки встановлюють інші межі, наприклад, від 23 до 65 років.

    Річна відсоткова ставка безпосередньо залежить від облікової ставки Національного банку України, яка станом на кінець 2024 року становить 13,5%. У підсумку, вартість іпотечного кредиту на житло коливається в межах від 14 до 30 відсотків річних.

    Наприклад, за кредит на житло вартістю 1 мільйон гривень під 20% річних доведеться сплатити банку 200 тисяч гривень у вигляді відсотків за рік. Стандартний перший внесок зазвичай становить 30-40% від вартості житла, що у цьому випадку складе 300-400 тисяч гривень.

    Погашення кредиту здійснюється щомісяця згідно з графіком платежів, а розмір щомісячного платежу залежить від ставки, суми та терміну кредитування. До прикладу, при ставці 20% річних і кредиті на суму 1 мільйон гривень терміном на 20 років, щомісячний платіж складатиме близько 17 тисяч гривень.

    Ставки за стандартними іпотечними кредитами можуть бути як фіксованими, так і плаваючими. У банків, які мають фіксовану ставку, вона змінюється лише в перший рік, оскільки враховується реальна процентна ставка. Це показник, який враховує повну вартість кредиту, включаючи всі додаткові витрати: комісії, страхові платежі, адміністративні збори тощо.

    Наприклад, OTP Bank має фіксовану річну ставку у 29,99% на іпотечний кредит на суму від 200 до 750 тис. грн на строк від 1 до 5 років. У реальному вимірі ця ставка складе від 36,47% до 42,79%. Проте за такою ставкою кредит доведеться сплачувати лише перший рік, після чого вона повернеться до показника 29,99% річних.

    Банки з плаваючою ставкою прив’язують її до індексу UIRD (Ukrainian Index of Retail Deposit Rates), який відображає середню ставку за депозитами фізичних осіб у гривні. Станом на 25 грудень 2024 року UIRD становить 12,83%.

    Оформлення іпотеки за програмою “єОселя”

    Програма “єОселя” реалізується через десять банків-партнерів: Ощадбанк, Приватбанк, Укргазбанк, Глобус Банк, Sky Bank, Укрексімбанк, Sense Bank, BISbank, РадаБанк і Банк Кредит Дніпро. Вони надають іпотечні кредити під 3-7% річних строком від 1 до 25 років на суми від 100 тис. грн до 12 млн грн.

    Відсоткова ставка залежить від категорії позичальника та його професійної діяльності. Кредит під 3% річних надається працівникам державного сектору, зокрема:

    • Сектор безпеки та оборони (військові, правоохоронці, працівники ДСНС, прикордонної служби, СБУ тощо).
    • Працівникам медичної сфери (лікарі, медсестри, працівники державних медичних закладів).
    • Освітянам (вчителі, викладачі, вихователі державних навчальних закладів).
    • Науковцям, які працюють у державних наукових установах.
    • У позичальників не має бути іншого житла або нерухомість, яке не відповідає санітарним нормам.

    Кредит під 7% річних доступний іншим громадянам України за умов:

    • Офіційний дохід, платоспроможність і вік від 18 до 70 років (на момент погашення кредиту).
    • Відсутність власного житла або наявність житла, яке: менше ніж 52,5 м² + 21 м² на кожного наступного члена сім’ї або розташоване в зоні бойових дій або на тимчасово окупованій території.
    • Позичальник не перебуває у санкційних списках та не є учасником інших державних програм із забезпечення житлом.

    Після реєстрації та подання заявки в додатку “Дія” банк починає її розгляд. Для цього потрібно надати пакет документів, що включає паспорт, ідентифікаційний код, довідку про доходи, підтвердження працевлаштування в одній із пільгових категорій, а також документи про сімейний стан.

    Паралельно необхідно обрати житло, яке можна придбати за програмою “єОселя”. Програма дозволяє купувати як новобудови, так і нерухомість на вторинному ринку, але воно має відповідати технічним вимогам банку та бути оціненою сертифікованим експертом.

    Варто враховувати, що в перший рік реальна ставка також буде вищою за 7 чи 3 відсотки.
  • Петро Порошенко “заробив” на донатах мільйони гривень

    Петро Порошенко “заробив” на донатах мільйони гривень

    П’ятий президент України Петро Порошенко знову опинився в центрі публічних суперечок, цього разу через питання благодійних донатів і покупок військових облігацій на величезні суми. Після скандалу, пов’язаного з отриманням 37 мільйонів гривень від уряду Угорщини, Порошенко потрапив в інший конфлікт, коли заявив, що інвестує значну частину своїх коштів у підтримку української армії. Однак ці дії стали предметом нових запитань і критики з боку громадськості.

    На перший погляд, інвестиції у військові облігації в складні для країни часи є зваженим рішенням, враховуючи той факт, що до цього закликають Міністерство фінансів та Міністерство цифрової трансформації. Та за даними політолога Валентина Гладких, Порошенко вкладає у цінні папери не власні кошти, а гроші своїх благодійних організацій, куди українці донатять на військову допомогу.

    Благодійні організації не можуть заробляти гроші на добровільних внесках, а купівля ОВДП за народні пожертви і отримання за це відсотку – це і є – заробляння грошей, що напряму суперечить статутним вимогам фондів.

    Водночас, виявляється, що не один, а відразу 3 благодійних фонди збирають народні гроші: це ГО “Солідарна справа громад”, Всеукраїнська благодійна організація “Благодійний фонд Порошенка” та Благодійна організація “Благодійний фонд “РОШЕН””.

    Згідно з податковою звітністю ГО “Солідарна справа громад” у 2022 році отримало 152,2 млн грн, а у 23-му – 203,7 млн грн прибутку. “Фонд Порошенка” 203,9 та 357,6 млн грн відповідно. А “Фонд “РОШЕН” – 366, 7 та 516,43 млн грн.

    Як писали у грудні 2023 року ЗМІ, Фонд Порошенка та ГО “Солідарна справа громад” впродовж двох років спрямували на потреби військових понад 4 млрд грн. Однак, навіть якщо просумувати загальну суму прибутку усіх трьох фондів впродовж двох років, то вона складатиме близько 1,8 млрд грн.

    Першим на операції із ОВДП звернув увагу ще майже рік тому експерт Валентин Гладких. Згідно з підрахунками, майже 156 млн грн у цінних паперах дозволять політику за майже два роки (22 місяці) отримати 32% прибутку, що становить близько 50 млн грн. Щобільше — цей прибуток також не обкладатиметься податком.

    “У платіжці зазначено, що купує облігації “Благодійний фонд Порошенка”. Це фонд, куди українці донатять Порошенку на ЗСУ. Це в тому числі гроші українців на мавіки, рації та інші речі для фронту, а не на заробіток Петру Олексійовичу. Але він їх вирішив прокрутити з користю для гаманця”, — писав Гладких у своєму Telegram-каналі.

    Згідно зі Статутом “Благодійний фонд Порошенка” має право організовувати збори благодійних пожертв, допомоги, внесків та іншого майна для виконання статутних завдань, а також здійснювати господарську діяльність без мети отримання прибутку.

    Водночас п. 6.5. Статуту передбачено, що фонд повинен використовувати благодійні внески юридичних і фізичних осіб тільки згідно з призначенням, обумовленим особою, яка зробила цей внесок. Піарники Порошенка на початку року активно повідомляли, що він не просто “проінвестував 156 млн грн у військові облігації”, а “підставив плече” державі у складні часи.

    Усі платежі й придбання цінних паперів фонди Порошенка здійснюють через “Міжнародний інвестиційний банк”. Лише за розрахунково-касове обслуговування зазначеної операції у банку він отримав близько 1,5 млн грн доходу у вигляді комісії. Тобто фактично політик отримує подвійний заробіток завдяки такій схемі.

    “Благодійність”, яку Петро Порошенко намагається представити українцям як допомогу державі та Збройним силам, виявляється способом заробітку. Адже благодійні фонди є неприбутковими організаціями, а тому не можуть заробляти кошти, водночас через них Порошенко купує ОВДП, що є інвестицією, отримуючи значний прибуток навіть під час здійснення платежів.

    А це вже питання кримінальної відповідальності: згідно з ч.3 ст. 201-2 Кримінального кодексу України, використання благодійних пожертв з метою отримання прибутку під час воєнного стану караються позбавленням волі на строк від п’яти до семи років з конфіскацією майна.

  • Фінмоніторинг посилюється: з 2025 року українців очікують обмеження на рахунки та перекази

    Фінмоніторинг посилюється: з 2025 року українців очікують обмеження на рахунки та перекази

    З 1 січня 2025 року в Україні вступають у дію нові вимоги до фінансового моніторингу, які суттєво змінять правила роботи банків із фізичними особами та фізичними особами-підприємцями (ФОП). Згідно з Меморандумом, затвердженим Національним банком, вводяться обмеження на кількість рахунків та ліміти на грошові перекази.

    Про це йдеться в проєкті Меморандуму, підготовленого банками, підписання якого може розпочатися цього тижня і розтягнутися на невизначений час. Очікується, що спочатку до нього підключаться великі банки, а потім і менші структури.

    Уривчасті дані про цей документ надходили ще в середині листопада, і «Страна» писала про це кілька тижнів тому. Тоді було відомо про наміри банків встановити посилений контроль над операціями українців від 50 тис. грн, якщо їм передувало внесення готівки.

    А з останньої редакції Меморандуму стало зрозуміло, що під посилений контроль буде взято не тільки грошові проводки після зарахування готівки, а всі без винятку.

    У документі виписано чотири ключові напрямки. Перше – на етапі відкриття рахунку людині або ФОПу, новому клієнту має присвоюватися одна з трьох категорій ризику. Низький і середній ризик – у цьому разі з боку банку застосовуються спрощені заходи перевірки: без обов’язкового підтвердження доходів, тобто банк не просить надати зарплатну довідку або податкову декларацію, якщо йдеться про ФОПа. У цю категорію мають потрапляти клієнти, які під час первинного анкетування заявляють про місячний дохід до 150 тис. грн – з 1 січня 2025 року і до 100 тис. грн – з 1 червня 2025 року.

    Високий ризик може присвоюватися клієнтам із великими сумами доходів, або які є PEP (політично значущими особами), або якщо відомо про їхні підозрілі операції в інших банках тощо. У таких людей запитуватимуть більше підтверджувальних документів, а їхні операції посилено перевірятимуть у рамках фінансового моніторингу.

    Другий напрям Меморандуму – це моніторинг платіжних операцій. Тут для клієнтів вводяться додаткові обмеження залежно від присвоєної категорії ризиковості (низька, середня, висока). За умови відсутності документально підтверджених доходів – тобто без надання банку довідок, декларацій – фінансисти запроваджують свої власні обмеження на будь-які грошові перерахування (виняток зроблять для волонтерів, власників зарплатних карток):

    1. Клієнтам високого рівня ризику встановлюється ліміт у сумі 50 тис. грн на місяць.

    2. Клієнтам середнього і низького ризику два ліміти, що змінюються:

    – до 150 тис. грн – з 1 січня 2025 року;
    – до 100 тис. грн – з 1 червня 2025 року.

    Ці ліміти можуть переглядатися персонально для кожного після надання документів про доходи, залежно від їхнього розміру в кожному випадку.

    Нагадаємо, що з 1 жовтня 2024 року Нацбанк запровадив заборону для всіх фізосіб на грошові p2p-перекази (за номерами банківських карток) понад 150 тис. грн/міс. із кількома винятками. Наприклад, ліміт не поширюється на IBAN-перекази (за номерами рахунків). Але вищевказані обмеження в рамках Меморандуму не мають винятків, і поширюються на всі перекази: і на p2p, і на IBAN.

    Третій напрямок передбачає введення заборони на відкриття клієнтам без офіційно підтверджених доходів понад 3 поточних рахунків в одній валюті. Виняток є для кредитних, депозитних рахунків і рахунків під держпрограми (наприклад, Національний кешбек, єВідновлення).

    Четвертий напрям Меморандуму стосується створення централізованого реєстру сумнівних клієнтів, яких фінансисти називають «фінансовими мулами» – Нацбанк називав їх дропами (люди, які передають свої рахунки в користування третім особам за винагороду). Банки, які підписали цей документ, збираються обмінюватися інформацією про клієнтів. Отже, якщо людині примусово закриватимуть рахунок в одному банку, то в неї будуть проблеми з відкриттям його в інших фінустановах.

  • З 1 грудня стартувала програма «Тисяча Зеленського»: як отримати підтримку від держави

    З 1 грудня стартувала програма «Тисяча Зеленського»: як отримати підтримку від держави

    1 грудня 2024 року в Україні офіційно стартувала програма зимової підтримки, в рамках якої громадяни можуть отримати допомогу від держави у розмірі тисячі гривень. Ця програма, відома як “тисяча Зеленського”, націлена на підтримку українців у зимовий період, коли витрати на енергоносії та інші послуги зростають.

    Гроші за програмою зимової “єПідтримки” можна буде витратити на оплату комунальних послуг, купівлю лікарських засобів, книг, медичні послуги, освіту, квитки на транспорт тощо. Також гроші можна задонатити на ЗСУ або витратити на благодійність. Отримана сума не підлягає оподаткуванню.

    Допомогу від держави можна отримати з грудня 2024 року до лютого 2025 року. Оформити виплати можна через:

    • застосунок “Дія” з 1 грудня 2024;
    • “Укрпошту” (офлайн виплата) з 4 грудня без подачі окремої заяви.
    • банки-партнери (офлайн) з 10 грудня.

    Оформлення онлайн

    Подати заявку на отримання допомоги потрібно у застосунку “Дія”. Потрібно:

    • в розділі “Сервіси” обрати послугу “Національний кешбек”, а в ній – “Зимова єПідтримка”, натиснути кнопку “Розпочати”;
    • обрати для кого призначена виплата (для себе або дитини);
    • якщо ви вже є учасником програми “Національний кешбек” та відкрили спеціальний рахунок в банку – у застосунку запропонують обрати існуючий рахунок або відкрити нову картку;
    • надіслати заяву на отримання виплати, перевіривши правильність даних.

    Зарахування коштів буде у період до 10 днів. Витратити кошти можна до 31 грудня 2025 року включно.

    Як отримати підтримку офлайн

    Отримати “президентську тисячу” можна через “Укрпошту”, але така опція доступна не всім:

    • пенсіонери віком старше 60 років, які отримують виплати через “Укрпошту”;
    • люди з інвалідністю 1 та 2 групи, які отримують пенсію по інвалідності або соціальну допомогу через “Укрпошту”;
    • люди з інвалідністю з дитинства 1 та 2 групи, які отримують виплати через “Укрпошту”;
    • люди, які отримують надбавку на догляд за дитиною з інвалідністю підгрупи А через “Укрпошту”;
    • люди, які отримують усі види пенсійних та соціальних виплат через “Укрпошту” на територіях активних бойових дій.

    Якщо особа не може подати заяву на тисячу через “Дію” або банк, це означає, що вона внесена до переліку отримувачів виплати через “Укрпошту” або заявку подано раніше через “Дію” чи банк.

    Кошти можна буде використати на:

    • оплату комунальних платежів;
    • здійснення платежів для благодійних організацій;
    • оформлення передплати журналів та газет;
    • купівлю товарів, що зазначені у переліку “Укрпошти” (можна ознайомитись у відділеннях);
    • замовлення ліків, що зазначені у переліку “Укрпошти” (можна ознайомитись у відділеннях);
    • купівлю друкованих видань;
    • оплату поштових послуг.

    Кошти можна використати до 28 лютого 2025 року включно.

    Отримати “тисячу Зеленського” через банк можуть опікуни дітей, громадяни, які не мають ідентифікаційний код, а також громадяни віком 65+, які не мають застосунку “Дія”. Повний перелік банків за посиланням.