В Україні спостерігається надзвичайно швидкий ріст кількості шахрайських операцій, пов’язаних з вкраденням грошей з платіжних карток громадян. За останні два роки збитки від цих злочинів значно зросли: у 2022 році обсяг шахрайств становив 481 млн грн, що на 46% більше, ніж у попередньому році. Однак у 2023 році ця цифра майже подвоїлася і склала вже 833 млн грн.
Про це Національний банк повідомив у внутрішньому листі №57-0008/47938 до фінустанов та операторів поштового зв’язку, “Укрпошта”, “НоваПей”.
У ньому НБУ повідомив, що 80% випадків карткового шахрайства становлять випадки соціальної інженерії, коли у людей обманом виманюють реквізити карток, і тільки 20% – всі інші – зломи/підробка сайтів, крадіжки/підробки карток тощо.
“Зокрема, шахраї виманюють дані у клієнтів з метою отримання можливості входу до платіжного додатку/інтернет-банкінгу постачальника платіжних послуг, токенізації картки клієнта в електронних гаманцях Google/Apple Pay на власному пристрої, виготовлення дублікату SIM-картки у вигляді еSIM фінансового номера телефону клієнта та надалі проведення операцій”, – ідеться в листі Нацбанку.
Як повідомили банкіри, наразі шахраї найчастіше застосовують дві схеми для виманювання в українців даних їхніх карток і крадіжки коштів із рахунків.
Перша схема – людині повідомляють, що вона виграла приз/розіграш, і їй хочуть перерахувати виграш на картку, для чого потрібні її реквізити.
Друга схема умовно називається “загублена посилка”: шахраї масово розсилають смс-повідомлення про поштове відправлення, в якому йдеться про те, що одержувачу не вдається переслати посилку через некоректну адресу, і просять її уточнити – вказати правильне місце розташування на їхньому сайті. Сайт підроблений, але зовні мало відрізняється від справжнього, проте збирає дані для шахраїв. Там просять заповнити поля з адресою і заплатити невелику суму за пересилання, зазвичай 15-20 грн. На символічний платіж люди часто погоджуються, і вірять, що отримають посилку, тому вбивають реквізити картки та CVV-код. Цих даних достатньо, щоб згодом розграбувати рахунок жертви.
Про ключові схеми відомо і НБУ, проте з вищезгаданим листом №57-0008/47938, він розіслав спеціальний опитувальник для банків, щоб зрозуміти, як вони розслідують випадки карткового шахрайства і взагалі, як борються з ним. Регулятор зажадав надати всі відповіді до 27 липня 2024 року. Після їх вивчення НБУ пообіцяв видати нові рекомендації щодо боротьби з картковим злодійством.
За процесуального керівництва Чернігівської обласної прокуратури двом чоловікам було повідомлено про підозру у спробі крадіжки в особливо великих розмірах, умисному знищенні та пошкодженні чужого майна, здійснених за попередньою змовою групою осіб.
За даними слідства, жителі Запорізької та Миколаївської областей намагалися викрасти грошові кошти клієнтів банку в місті Чернігові. З середини лютого 2024 року вони періодично приїздили до міста, збирали інформацію про розташування сховища банку, наявність відеоспостереження, пожежної сигналізації та інших охоронних засобів, а також можливі шляхи проникнення до приміщення.
Підозрювані завчасно викопали та укріпили підземний тунель від території дитячого навчального закладу до підвалу сусіднього з банком багатоповерхового будинку. За допомогою ручних та ударних інструментів вони підготували отвір у стіні, що вів безпосередньо до сховища.
Зранку 6 травня чоловіки залізли на дах будівлі банку, заповнили його приміщення паливно-мастильними матеріалами через вентиляційний канал та підпалили. Пробивши підготовлений отвір, вони проникли всередину банку, зламали орендовані індивідуальні банківські скриньки і почали шукати грошові кошти та інші цінності. У скриньках на той момент зберігалося понад 5,5 млн грн.
Не встигнувши зламати всі скриньки до прибуття правоохоронців, злочинці втекли з місця події. Підозрюваних затримали в Запорізькій та Миколаївській областях.
Наразі вирішується питання про обрання запобіжних заходів для затриманих.
Вранці 6 травня у центрі Чернігова стався вибух у приміщенні одного з банків. Внаслідок події загорілася і серйозно пошкоджено будівля. Ніхто не постраждав.
Поліція Чернігівської області отримала повідомлення про вибух та пожежу у банківському закладі. Інцидент трапився близько 4 ранку. За попередніми даними, вибух відбувся через саморобний вибуховий пристрій. Будівля банку зазнала серйозних пошкоджень, але, на щастя, вдалося уникнути жертв.
На місці події працюють рятувальники, поліцейські та фахівці з вибухотехніки. Зараз правоохоронні органи з’ясовують обставини ідентифікування осіб, що можуть мати відношення до цього інциденту. Згідно з інформацією, розпочато кримінальне провадження за частиною 2 статті 194 Кримінального кодексу України щодо умисного знищення або пошкодження майна шляхом вибуху.
Національний банк України відзвітував про свій заклик до банків щодо впровадження технології штучного інтелекту (ШІ) в їхню роботу, особливо в контексті контролю під час ухвалення кредитних рішень та у сфері ідентифікації та управління ризиками.
Катерина Рожкова, перша заступниця голови НБУ, поділилася цими новинами у Facebook, зауваживши, що використання ШІ може сприяти прискоренню багатьох банківських процесів.
Вона підкреслила, що в сучасному світі технологічність є ключовим фактором конкурентоспроможності, особливо в роздрібному секторі. Розвинуті країни вже успішно використовують ШІ для різних цілей, не лише для скорингу й організації роботи колл-центрів.
Рожкова наголосила, що штучний інтелект може допомогти банкам укладати договори з клієнтами та перевіряти документи, підвищуючи якість та точність цих процесів. Крім того, ШІ може бути ефективним інструментом для моделювання майбутніх потреб клієнтів.
У світі вже спостерігається активне використання ШІ в різних секторах. Наприклад, корпорація Apple планує випустити новий iPhone з розширеними функціями ШІ, а компанія Coca-Cola разом з Microsoft Corp уклали угоду про співпрацю у впровадженні хмарних технологій і ШІ. Такі технології допомагають покращити роботу компаній і сприяють їхньому розвитку.
Звернуло на себе увагу і те, що компанія Sony подала на патент на функцію автоматичної гри, де ШІ імітує стиль гри користувача, дозволяючи уникнути нудних або складних моментів. Однак важливо зазначити, що використання ШІ потребує відповідного контролю та регулювання, щоб запобігти можливим негативним наслідкам.
Державні Ощадбанк, Пенсійний фонд та податкова служба ризикують втратити 800 млн грн, які група Дмитра Фірташа винна їм. Найбільш непокірна частина цієї історії полягає в тому, що завод-боржник вже декілька років знаходиться під контролем Кремля.
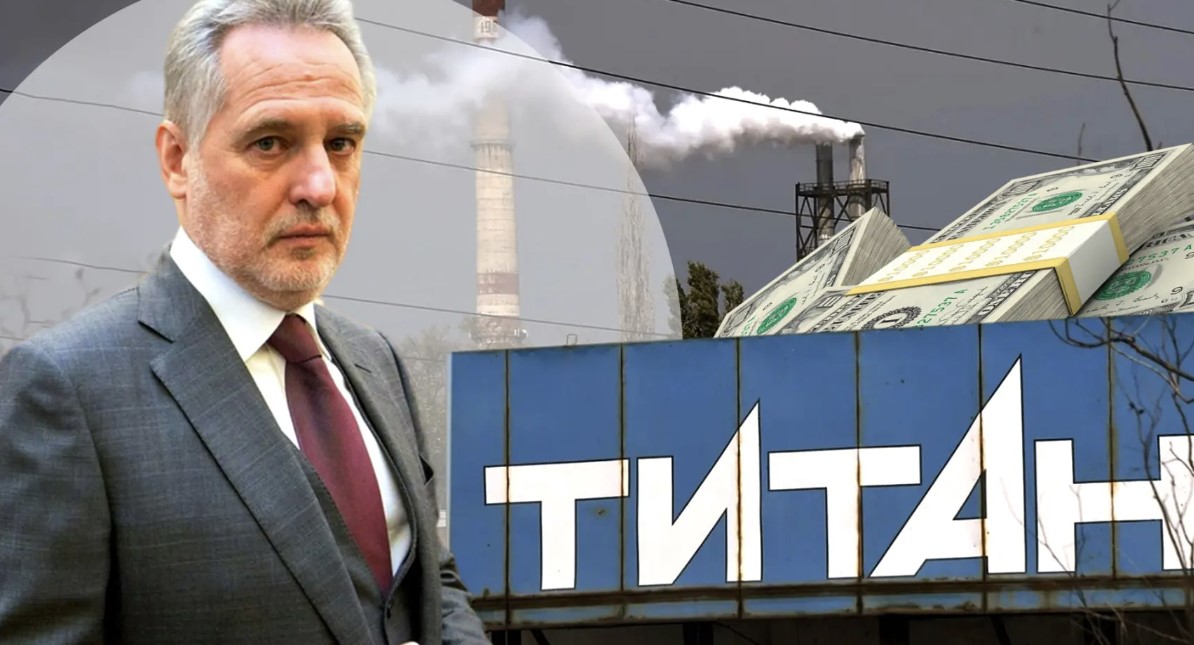
Олігарх під санкціями, Дмитро Фірташ, готується “вписати” мільярди гривень боргів. Його компанії вже працюють над створенням необхідної бази для цього, процес почався з банкрутства “Юкрейніан Кемікал Продактс”, яка є частиною Group DF Фірташа та раніше була відома як “Кримський Титан”.
Процес банкрутства розпочався 7 лютого 2024 року під виглядом позову німецького Commerzbank. Банк скаржився, що не може отримати свої 720 млн грн, відповідних кредитних угод було укладено ще у 2008 році. Боржник виконував свої зобов’язання до вересня 2015 року, проте кілька років переговорів не принесли результату. Commerzbank вдалося ініціювати банкрутство після підтримки Верховним Судом України у листопаді 2023 року.
Однак у своїй спробі стати впливовим членом комітету кредиторів, німецький банк зіткнувся зі значною конкуренцією. На початку березня до суду надійшли заяви від декількох кредиторів на суму майже 8,4 млрд грн, всі вони належать до групи Фірташа. Найбільшу вимогу представив концерн “Стирол” на суму 4,77 млрд грн. Зауважимо, що ці підприємства досі перебувають у власності групи Фірташа, хоча їхні потужності руйнувалися.
Окремо слід зазначити ТОВ “Фінкепітал Груп”, яке також готується вступити до комітету кредиторів з вимогою на суму 2 млрд грн. Цей кредитор також пов’язаний з групою Фірташа через свої юридичні зв’язки з підприємствами Group DF.
Протягом останніх 10 років Дмитро Фірташ успішно ухилявся від американського правосуддя в Австрії. У березні 2014 року його затримали в цій країні за запитом США за обвинуваченням у корупції, але відпустили під заставу в розмірі 125 мільйонів євро. Австрія відмовляється видавати Фірташа за вимогою Сполучених Штатів. У червні 2021 року в Україні йому були застосовані санкції. У минулому році олігарх отримав підозру від СБУ за розкрадання газу з газотранспортної системи на суму понад 18 млрд гривень.
В такій ситуації Фірташ ймовірно не має наміру повертати борги. І у випадку з “Юкрейніан Кемікал Продактс”, ймовірно, ніхто з кредиторів не отримає гроші. Кредитори з групи Фірташа, ймовірно, не розгубляться через такий фінал. Проте банкам, які чекають на повернення боргів, це точно не принесе щастя. Як Commerzbank, який змушений буде списати борг на 720 млн гривень, так і державному українському Ощадбанку. Нещодавно “Ощад” вимагав від “Юкрейніан Кемікал Продактс” 624 млн гривень. Сюди також можна додати Пенсійний фонд України та Податкову службу, яким компанія Фірташа заборгувала понад 210 млн гривень. Тобто потенційні збитки держави від цього банкрутства можуть скласти понад 800 млн гривень.
Фірташ впродовж останніх років використовував хитру схему, щоб уникнути санкцій і зберегти контроль над активами. У 2014 році він зареєстрував у Москві компанію “Титанові інвестиції”, яка отримала в оренду армянський завод, колишній “Кримський Титан”. Пізніше цей завод став філією “Титанових інвестицій”. Проте ця схема виявилася занадто складною. У 2015 році “Юкрейніан Кемікал Продактс” взяла кредит від російського банку на суму 46 млн доларів, який не повернула. Це спричинило початок банкрутства “Титанових інвестицій” у Росії. У 2020 році справу закрили мировою угодою, а на початку 2021 року група Фірташа повідомила, що “Юкрейніан Кемікал Продактс” продала всі майнові активи колишнього заводу “Кримський Титан” компанії “Русский титан”. Покупець став частиною російського АО “Росхім”, яке в 2021 році націоналізував Кремль. Фірташ, здається, передав свій актив Кремлю і не повернув борги українським та німецьким банкам, а тепер готується їх списати.
Від початку цього року українці заходилися знімати свої гроші з банків. Хоча йдеться лише про кілька відсотків порівняно із тим, що залишається на банківських депозитах, та відтік грошей вимірюється десятками мільярдів гривень.
Серед причин називають як сезонність, яка незабаром мине, так і монетизацію усіх негативних прогнозів щодо ситуації на фронті та в економіці.
Наскільки серйозною є проблема?
Від початку війни українська банківська система показала себе з найкращого боку, – її стабільна та надійна робота заслужила довіру українців, які в ці складні часи продовжували нести гроші до банків.
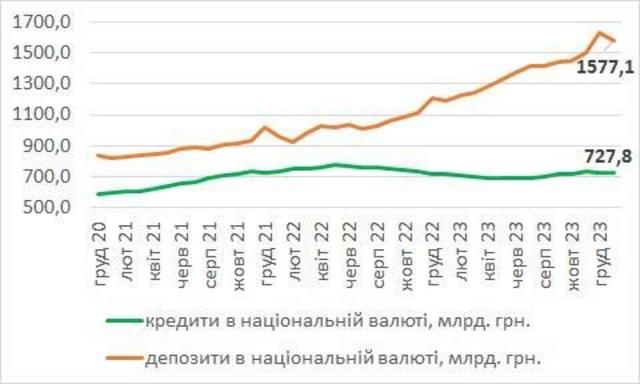
Але у січні 2024 року, за оперативними даними НБУ, обсяги депозитів скоротилися. При цьому гривневі вклади – як населення, так і бізнесу – скоротилися на близько 50 млрд грн (або на понад 3%). А в населення зменшилися ще й валютні вклади, хоча й меншими темпами.
Одним із перших цю оперативну статистику оприлюднив Данило Гетманцев, голова парламентського комітету з питань фінансів та податкової політики.
“Це найбільші темпи і обсяги скорочення депозитів у гривні з початку війни”, – прокоментував він цифри, одразу ж наголосивши, що “ніякої зради тут немає”, і що українська банківська система і надалі є стійкою, а дії НБУ – ефективними.
Проте і в лютому скорочення депозитів тривало. За підрахунками колишнього міністра економіки Богдана Данилишина, враховуючи, що лише за перший тиждень лютого депозити скоротилися ще на 10 млрд грн, загальне скорочення гривневих вкладів за підсумками двох перших місяців року може становити близько 100 млрд грн.
Сезонність?
Оприлюднюючи дані про рекордне скорочення банківських вкладів під час війни Данило Гетманцев відзначив, що загалом ця тенденція – хоч і з меншими обсягами – властива першому місяцю року.
“Ця тенденція спостерігалась у дев’ять з десяти останніх років. Хоча звісно для кожного року є своя специфіка, як це було, наприклад, на початку 2015 року або 2022 року”, – написав він у Телеграм.
Проте графік, наведений депутатом у тому ж повідомленні, свідчить, що такого відтоку вкладів з банків, наприклад, минулого року не було – попри масовані російські атаки на енергетику та блекаути. А от на початку 2022 – перед російським вторгненням – гроші забирали з банків так само активно, як і цього року.
АВТОР ФОТО,ДАНИЛО ГЕТМАНЦЕВ/TELEGRAM
Богдан Данилишин також частково погоджується із версією про “сезонність”.
“Висока база порівняння грудня, як правило, пов’язана з виконанням бюджетних контрактів. В січні натомість надходження на рахунки клієнтів є меншими на тлі традиційно високих для зими витрат на імпорт. Це призводить до зменшення залишків коштів на рахунках бізнесу та населення”, – пояснює економіст.
Приблизно так само пояснюють січневу статистику щодо депозитів і у Фонді гарантування вкладів.
Зокрема, як заявила заступниця директора-розпорядника фонду Ольга Білай, відтік вкладів є традиційним сезонним явищем, характерним для цього періоду і в попередні роки. В інший час у банківській системі навіть під час війни відбувається зростання кількості вкладів – не в останню чергу завдяки тому, що на час воєнного стану вони на 100% гарантовані державою.
АВТОР ФОТО,ФОНД ГАРАНТУВАННЯ ВКЛАДІВ
А останні дані Нацбанку, наведені у лютневому огляді банківського сектора, свідчать: за 2023 рік обсяги гривневих коштів фізичних осіб на банківських депозитах збільшилися на понад 20%.
То через що іще, крім сезонності, вони почали знижуватися на початку 2024?
Мобілізація по-новому та інші законодавчі ініціативи?
Кінець 2023 і початок 2024 відзначилися кількома ініціативами уряду та парламенту, запровадження яких може посилити контроль держави над доходами та рахунками громадян, а то й взагалі означатимуть їх блокування.
Про одну із таких ініціатив згадав Данило Гегманцев, який припустив, що відтік депозитів міг бути пов’язаний з новим законопроєктом про мобілізацію.
Зокрема, йдеться про норми щодо блокування банківських рахунків “ухилянтів”. При цьому голова фінансового комітету парламенту одразу ж наголосив: ці норми не будуть підтримані.
Втім, економісти та оглядачі, коментуючи відтік депозитів, звертають увагу, що посилення контролю чи блокування не обов’язково може бути пов’язано із мобілізацією до війська. Натомість може йтися про економічну чи податкову мобілізацію, задля якої держава може захотіти більшого контролю за рахунками громадян.
Наприклад, уряду вже довелося спростовувати плани оподаткувати усі карткові перекази громадян, начебто передбачених Національною стратегією доходів. Але “осад” залишився.
Оглядачі також звернули увагу і на повідомлення Нацбанку про запропоновані зміни до правил зберігання, захисту, використання та розкриття банківської таємниці, серед яких і можливість доступу податкової до повних номерів банківських карток українців та операцій по них. Це дозволить повністю ідентифікувати особу, яка має рахунок в банку, – а отже і проконтролювати, звідки вона отримує кошти і куди переказує.
“Наприклад, якщо людина здає квартиру, то цей дохід має оподатковуватись. Квартиранти, як відомо, в багатьох випадках перераховують гроші на картку”, – пояснив ТСН можливі наслідки запропонованих змін економіст Олег Пендзин.
Поки що це лише плани, але навіть їхня наявність у влади і те, що подібні ініціативи продовжують з’являтися, може впливати на бажання українців “світити” свої доходи на банківських рахунках.
Втім, вони можуть керуватися і більш зрозумілою та перевіреною десятиліттями криз і нестабільності тактикою – перевести гривню у валюту.
Купівля валюти?
АВТОР ФОТО,GETTY IMAGES
“Основний напрям спрямування відтоку депозитів – купівля готівкової іноземної валюти та оплата імпорту”, – припускає Богдан Данилишин.
Тобто, на початку 2024 населення та бізнес зняли зі своїх банківських рахунків гривні та купили на них долари та євро. Людям так звично зберігати від знецінення зайву копійку на “чорний день”, а бізнесу валюта потрібна для імпорту.
Данилишин звертає увагу на ще один рекорд – у січні 2024 чисте придбання готівкової іноземної валюти населенням (різниця між продажем та покупкою) становило рекордні 0,9 млрд доларів. Економіст пояснює: бажання обміняти гривню на долари посилилося з грудня – після появи невизначеності щодо зовнішньої допомоги. Та й курс долара почав зростати з кінця минулого року.
АВТОР ФОТО,GETTY IMAGES
Одночасно більше валюти потрібно і бізнесу. У січні 2024 Україна імпортувала товарів на понад 5 млрд доларів, що на 1% більше 2023, – але тоді довелося терміново завозити велику кількість генераторів та іншого енергетичного обладнання, нагадує Богдан Данилишин.
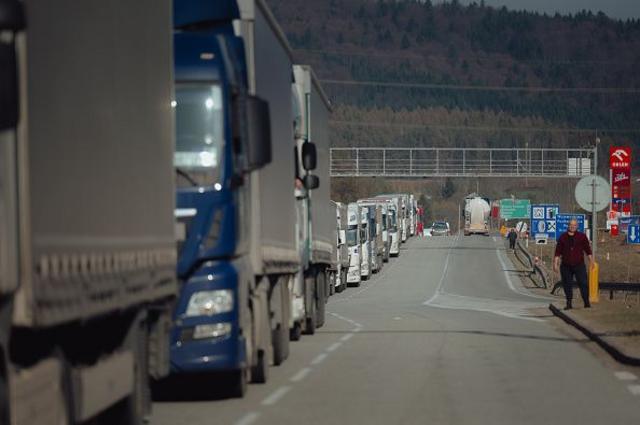
Загалом, за даними Державної митної служби, у 2023 році Україна імпортувала майже удвічі більше, ніж експортувала. А у 2024 вартість імпорту може зрости й через проблеми з проходженням товарів на західних кордонах України, передусім із Польщею.
Як заявили в Асоціації ритейлерів України (RAU), блокада кордону з боку Польщі змушує шукати альтернативні маршрути для імпорту, що збільшує вартість кожного рейсу на 600-1000 євро. Це призведе до зростання цін на низку товарів для кінцевих споживачів, кажуть в RAU. Більша вартість (і вищий курс долара та євро, які також почали зростати з початку року) вимагає більше коштів.
Просто треба гроші?
АВТОР ФОТО,GETTY IMAGES
За всіма цими міркуваннями не варто відкидати і найпростіше пояснення: людям просто потрібні гроші.
За опитуванням Центру Разумкова, у січні 2024 року 57% українців оцінювали економічну ситуацію в країні як погану, і понад третина так само погано оцінювали матеріальний стан своєї родини. Кожен десятий каже, що ледве зводить кінці з кінцями.
Втім, ці показники навіть трохи покращилися порівняно із груднем 2023, і нині є приблизно на тому рівні, що були до війни.
Але відповідаючи на запитання, як змінився матеріальний стан родини від початку російського вторгнення, 58% опитаних кажуть, що він погіршився.
А у січні 2024 частка тих, хто вважає, що ситуація в українській економіці ще більше погіршиться, зросла до 33%. Рік тому таких було 23%. Погіршення для власної родини очікує кожен четвертий.
Ще у 2022, за оцінками Світового банку, за межею бідності опинилося близько 7 млн українців, а рівень бідності зріс із 5,5% до 24%. Водночас в Інституті демографії підрахували, що у 2023 році до 20 мільйонів українців із 30-31 млн, які нині перебувають на підконтрольній Україні території, живуть у бідності і на менш ніж 5000 грн на місяць.
Це рекордне зняття заощаджень після введення в Україні воєнного стану 24 лютого 2022 року.
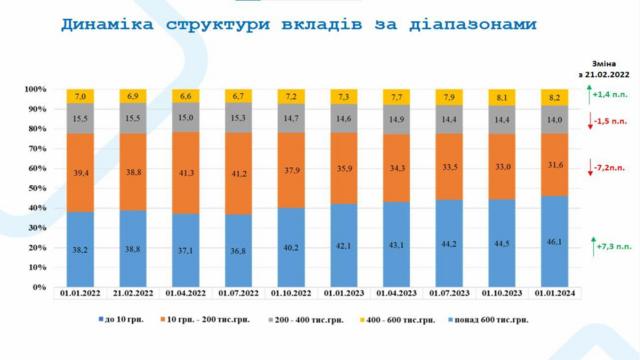
Як ідеться у звіті Нацбанку, у січні 2024 року загальний обсяг депозитів населення в банківській системі скоротився на 2,5% – на 27,4 млрд грн, після чого на рахунках залишилося 1,05 трлн грн.
Востаннє депозитний портфель фізосіб зменшувався в травні 2023 року, і тоді він скоротився менш ніж на один мільярд (987 млн грн). А зараз майже у 28 разів більше.
Не можна порівняти нинішні зняття і з початком великої війни, коли в лютому 2022 року люди забрали з банків 8,9 млрд грн, а в травні-2022 – 4,6 млрд грн. Це в сумі 13,5 млрд грн за два місяці, і вдвічі менше відтоку в одному січні-2024.
За останні 7 місяців скорочень депозитів населення не фіксувалося, а сукупно за 2023 рік банківські вкладення громадян зросли на 16,4% (до 1,08 трлн грн).
У січні 2024 року люди забирали з рахунків як гривню, так і інвалюту:
– гривневі вклади – скоротилися на 2,6% (на 18,8 млрд грн), до 692,2 млрд грн;
– валютні вклади – зменшилися на 2,1% (на $200 млн), до $9,47 млрд.
Водночас українці почали активніше кредитуватися в банках, де найбільше видають карткових кредитів (відкривають/збільшують кредитні ліміти на карткових рахунках) – так званих кредитів на життя, на поточні покупки. У січні 2024 року, згідно зі звітом Нацбанку, кредитування фізосіб у банках зросло на 2,3% (на 4,9 млрд грн), і кредитний портфель досяг 215,5 млрд грн.
Депозити юросіб (які активно приростали в попередні місяці) у січні 2024 року також скоротилися – на 1,7% (на 21,8 млрд грн).
Українці все більше скаржаться на блокування банківських рахунків під час зборів коштів. Під час війни гроші збирають частіше ніж будь-коли, і з найрізноманітніших приводів: хтось допомагає військовим, хтось – постраждалим від бомбардувань і родичам загиблих бійців, хтось – рідним, які виїхали за кордон.
Зазвичай організацією допомоги займаються не професійні волонтери зі спеціалізованих організацій (з відповідним статусом), а прості люди (фізособи), які хочуть допомогти. Іноді можуть підключаться публічні діячі, наприклад, народні депутати.
Однак у всіх можуть згодом виникати проблеми з блокуванням рахунків.
Днями так сталося з нардепкою Ольгою Стефанишиною, яка збирала кошти на допомогу постраждалим від ракетної атаки в Києві, і дуже швидко відбулося блокування з боку monobank, люди не могли надіслати пожертвування.
У банках “Стране” пояснили, що це не поодиноке, а дуже поширене явище.
Причина – збори відбуваються на рахунки, які зареєстровані не на професійні волонтерські організації з відповідним статусом. Зазвичай це картки простих фізосіб, які без попередження (банків) використовують для збору пожертв.
Зазвичай у таких випадках виникає три проблеми:
– Дотримання стандартних вимог щодо фінансового моніторингу, де різко виниклий потік грошових переказів (навіть невеликих сум) – це стандартна ознака підозрілих або ризикових операцій.
– Дотримання вимог фінмону публічною особою (PEP) – політиком, нардепом, високопоставленим чиновником, за якими банки стежать ще суворіше, розуміючи, що є ризик корупції.
– Порушення/перевищення кількості транзакцій, передбачених для конкретного карткового рахунку або карткового пакета. Щойно ліміт перевищується – рахунок блокується.
Наприклад, Приватбанк ще перед війною (з жовтня 2021 року) обмежив кількість вихідних і вхідних переказів між картками фізосіб. Кожному клієнту дозволили за один місяць надіслати 100 переказів на інші українські рахунки та 100 переказів отримати на свій, а також зробити 25 перерахувань за кордон і 30 отримати з-за кордону. Приват пояснив цей ліміт тим, що щомісяця перекази між картками проводить 7 млн їхніх клієнтів і 99,7% вистачає цих лімітів.
Неофіційно вдалося з’ясувати, що обмеження виникло з метою зупинити/мінімізувати незаконну підприємницьку діяльність. Держбанк з подачі влади намагався підштовхнути українців активніше відкривати ФОПи (фізособи-підприємців) і платити податки, коли вони заробляють на торгівлі в інтернеті, на ринках або на іншому бізнесі.
Головне питання – що робити людям, які організовують збори, щоб їхні рахунки не блокували? Перша порада – отримати статус волонтера і відкрити в банку окремий рахунок для цієї діяльності. Але можна чинити й простіше – заздалегідь попереджати банк про те, що ви хочете відкрити грошовий збір для благодійних цілей, і не ведете господарської діяльності. Це можна зробити через центр підтримки (телефоном, у чаті). При цьому банк може попросити клієнта пройти повторну ідентифікацію з наданням документів (паспорт, податковий код) і оновити дані щодо поточного доходу. Що вища сума доходу – то на більшу суму дозволять проводити карткових операцій.
Наприклад, monobank за доходу в 150 тис. грн/міс. дає ліміт за середньою сумою операцій на місяць на 600 тис. грн, тобто співвідношення ¼. Так людина може підстрахуватися, хоча 100%-ї гарантії від блокувань бути не може, якщо операція здасться банку підозрілою, він все одно може її зупинити і рахунок заблокувати.
“Банки зобов’язані знати планований обсяг надходжень на рахунки клієнтів. Однак звертаємо вашу увагу, що будь-яке зарахування може потрапити під перевірку і буде потрібно надати документи, що підтверджують походження коштів. Це пов’язано з постановами НБУ №162 № 164”, – пояснила менеджер monobank Діана.
Тож все одно потрібно бути готовим відповідати на запитання банку, якщо буде потрібно.
Заступниця директора-розпорядника Фонду гарантування вкладів фізичних осіб Наталія Рудуха раніше працювала у трьох банках, які потім були визнані неплатоспроможними і ліквідовані. До того ж, у двох з цих банків вона була не просто рядовим співробітником, а заступницею голови правління. Як Рудуха вплинула на долю цих банків розбиралися у цьому матеріалі.
Спочатку, за інформацією з відкритих джерел, Наталія Рудуха працювала провідною економісткою, а згодом головною економісткою відділу операційного обліку банку «Надра», який згодом був ліквідований після її звільнення. Головна економістка так «наекономила», що банк довелося визнати неплатоспроможним.
Згодом Рудуха пішла працювати в «Астра Банк». Спочатку вона займала там посаду головної бухгалтерки, а потім її підвищили до заступниці голови правління банку. Проте і цей банк був визнаний судом неплатоспроможним.
Ось і другий банк, який, не без участі пані Наталії, довели до краху. Визнання одного банку неплатоспроможним у кар’єрі може бути випадковістю, але два – це вже закономірність. Проте й на цьому невдачі банків, коли туди приходить працювати Наталія Рудуха не закінчуються.
По-справжньому змінив кар’єру пані Наталії банк «Контракт», куди вона прийшла працювати заступницею голови правління у березні 2015 року. Опинилася вона там, швидше за все, не випадково і ось чому.
2014 рік для банку «Контракт» став роковим, тому що саме тоді банк купив ізраїльський мільярдер Йехіам Авіссар (про якого майже нічого не відомо). Вже через два місяці після того, як банк з «американського» став «ізраїльським», всім клієнтам «Контракту» стало зрозуміло, що подальше співробітництво з банком призведе до краху їхнього бізнесу.
Згодом банк отримує нову адміністрацію, яку, схоже, ретельно підбирали. Головою Правління банку «Контракт» стала Ірина Потапенко, яка раніше була директором київського відділення “Універсал банка” і ніколи не займала посад такого високого рангу. Проте головна роль у процесі «доведення «Контракту» до самогубства» їй не дісталася. Роль «смотрящего» отримав Ілля Марчевський, який є близьким другом Едуарда Ставицького – тіньового партнера бізнесмена-втікача Сергія Курченка. Ймовірно, саме тому вже у перші дні нового правління банку були видані кредити на суму 30 млн гривень і 8 млн доларів компаніям, пов’язаним з Курченком.
Провернути всі схеми Марчевському навряд чи вдалося б без участі Наталії Рудухи, яка має вже «вдалий досвід» роботи в банках, які визнавали неплатоспроможними, і знає всі схеми швидкого вичерпання фінансового ресурсу банків.
У жовтні 2015 року банк «Контракт» був визнаний неплатоспроможним та пізніше був ліквідований. Згідно з даними на сайті Фонду гарантування вкладів фізичних осіб (де зараз і працює головна героїня тексту) зазначається, що напередодні запровадження у ПАТ Банк “Контракт” тимчасової адміністрації, керівництво банку влаштувало розпродаж майна без фактичного надходження коштів на рахунки та перерахування коштів юридичних осіб на рахунки фізичних. Це призвело до того, що сума відшкодування за рахунок Фонду гарантування значно зросла.
Майже одночасно з визнанням банку “Контракт” неплатоспроможним Рудуха отримала посаду у Фонді гарантування вкладів фізичних осіб. З жовтня 2015 року вона працювала провідною бухгалтеркою відділу супроводження виведення неплатоспроможних банків з ринку, з січня 2016 року – провідною бухгалтеркою управління з питань врегулювання неплатоспроможних банків, а вже через два місяці – з березня 2016 року – зайняла посаду керівника відділу бухгалтерського обліку неплатоспроможних банків.
Проте й на цій посаді довго працювати не довелось, у червні 2016 року Рудуху призначили заступницею директора-розпорядника ФГВФО. Варто зазначити, що вся нова адміністрація банку «Контракт» отримала потім непогані посади в інших банках, проте саме Рудуха отримала найкраще місце – у Фонді гарантування вкладів фізичних осіб, де може тепер офіційно розпоряджатися майном ліквідованих банків.
Вже на посаді заступниці директора-розпорядника Фонду гарантування вкладів вона не перестала нищити банки і стала фігуранткою кількох кримінальних проваджень, зокрема вкладники одного з ліквідованих банків звинуватили Наталію Рудуху у начебто вимаганні 50% за відшкодування втрачених ними коштів. Проте поки ніякої відповідальності пані Наталія не понесла, а розуміючи з чиєї руки вона могла бути призначена в Фонд гарантування вкладів, швидше за все й не понесе.
Ситуація в сегменті банківських депозитів у лютому буде логічним наступством грудневих тенденцій, зазначив директор департаменту роздрібного бізнесу Глобус Банку, Дмитро Замотаєв. Регулятор продовжує впровадження стабілізаційних заходів, а отже, очікується вплив цих заходів на банківські депозити в наступному місяці.
Зокрема, відзначено, що ситуація в гривневих депозитах буде залежати від кількох ключових факторів. Перш за все, від стратегії регулятора стосовно розміру облікової ставки та ставки за 3-місячними депозитними сертифікатами.
Замотаєв підкреслив, що зараз ставка за депозитними сертифікатами становить 19%. Тому очікується, що у лютому розпочнеться процес поступового зменшення ставок за вкладами. Залежно від терміну вкладів, дохідність може складати в середньому 13-13,5% (вклади на 3-6 місяців) та 12,5-13% річних (вклади від 9 до 12 місяців).
В економічних прогнозах вказано, що подальше зниження ставок за депозитними сертифікатами призведе до необхідності коригування банками прибутковості гривневих вкладів. За словами експерта, при зменшенні ставки на 1-2 відсоткові пункти – до 18-17%, прибутковість гривневих вкладів, залежно від терміну розміщення, може скоротитися на 1-1,5%. Прогнозована прибутковість депозитів буде такою:
Вклади на термін 3-6 місяців – прибутковість 12,5%;
Вклади на термін 9-12 місяців – прибутковість 12%.
За підсумками 2023 року інфляція склала 5,1% (прогнозувалося 16%). На 2024 рік очікується інфляція на рівні 9,8%. Зауважимо, що менша інфляція робить гривневі депозити більш привабливими для вкладників.
Щодо валютного ринку, на кінець січня він виявився досить стабільним завдяки заходам регулювання регулятора. Це відзначається стабільними курсовими показниками. Враховуючи достатню прогнозованість курсової ситуації, очікується, що популярність гривневих депозитів залишиться високим.
Згідно з Дмитром Замотаєвим, середні ставки за валютними депозитами в лютому подальш будуть зменшуватися, досягаючи 2-1,9% річних для доларів та 1,6-1,7% річних для євро.
На даний момент чистий прибуток за гривневими вкладами становить від 5% до 6%, що практично втричі перевищує середні ставки за доларовими вкладами. Наприклад, дохідність у євро майже втричі менша.
Вплив воєнного конфлікту на рівень процентних ставок за депозитами обговорюється Дмитром Замотаєвим, директором департаменту роздрібного бізнесу Глобус Банку. Зазначається, що в ситуації на фронті та внаслідок невизначеності подальшого розвитку війни не завжди можна визначити передбачувані наслідки. Всеодно він підкреслює, що незважаючи на це, громадяни поступово адаптуються до “тут і зараз” умов життя, проте це не заважає їм розглядати можливості пасивного доходу, такого як розміщення коштів на депозитах.
Відзначається, що дохідність гривневих вкладів буде поступово зменшуватися відповідно до ситуації на фронті та подальших розвитків. Хоча громадяни стають все більше звиклими до нестабільності, вони продовжать шукати можливості для пасивного доходу через депозити. Схожий тренд спостерігатиметься і в сегменті валютних депозитів, проте тут зниження дохідності може мати більш виражені ознаки інерційності. Загалом, очікується, що у лютому кількість нових гривневих вкладів продовжить зростати в середньому на 5-10% порівняно з січнем.