Позначка: Національний Банк України

  • Обшуки у голови НБУ: антикорупційники взялися за Пишного на тлі скандалу з «плівками Мідаса»

    Обшуки у голови НБУ: антикорупційники взялися за Пишного на тлі скандалу з «плівками Мідаса»

    У середу, 21 жовтня 2026 року, з’явилася інформація про проведення обшуків у голови Національного банку України Андрія Пишного. За даними журналістських джерел, слідчі дії здійснюють представники Національного антикорупційного бюро України та Спеціалізованої антикорупційної прокуратури. Повідомлення з’явилося на тлі масштабного корупційного розслідування, пов’язаного з державним Sense Bank, можливими схемами легалізації коштів та неформальним впливом на керівництво фінансової установи.

    Про обшуки повідомила «Економічна правда» о 09:41 21 жовтня з посиланням на власних співрозмовників у політичних колах. За інформацією видання, слідчі дії стосуються очільника Нацбанку Андрія Пишного.

    Водночас на момент підготовки матеріалу офіційного підтвердження саме цих обшуків від НАБУ, САП або Національного банку знайти не вдалося. Також залишається невідомим, де саме проводяться слідчі дії, які документи чи інші матеріали можуть цікавити детективів і який процесуальний статус має Пишний у відповідному кримінальному провадженні.

    Інформації про оголошення голові НБУ підозри, його затримання або вилучення майна немає. Тому наразі йдеться саме про повідомлення журналістських джерел, а не про офіційно встановлену причетність посадовця до будь-якого злочину.

    Однак новина привернула особливу увагу через попередні розслідування антикорупційних органів, у яких неодноразово згадувався державний Sense Bank, а також через публічні свідчення колишніх керівників банку щодо можливого впливу сторонніх осіб на його діяльність.

    Центральним епізодом цієї історії стала масштабна операція НАБУ і САП під кодовими назвами «Форест Гамп» та «Феміда». Про її результати правоохоронці повідомили в серпні 2026 року.

    Згідно з офіційними матеріалами НАБУ, антикорупційні органи викрили організацію, діяльність якої, за версією слідства, охоплювала незаконне заволодіння дороговартісною нерухомістю, рейдерські захоплення підприємств і легалізацію коштів, одержаних злочинним шляхом.

    Слідство заявляло про можливу участь у схемі чинного та колишнього народних депутатів, посадовців Офісу президента, представників бізнесу та керівництва одного з державних банків.

    Особливу увагу детективи приділили фінансовим операціям, пов’язаним із внесенням застави за колишнього міністра енергетики та юстиції Германа Галущенка. За матеріалами розслідування, для проведення відповідних платежів учасники ймовірної схеми використовували банківську інфраструктуру та механізми, які мали приховати походження грошей.

    Ішлося про 150 мільйонів гривень, які, за версією НАБУ, легалізували через рахунки компаній, залучених до фінансових операцій. Одним із ключових питань для слідства стало те, як такі транзакції проходили банківські процедури контролю та чи могли посадові особи фінансової установи сприяти їхньому проведенню.

    У серпні НАБУ повідомило, що серед підозрюваних у межах операцій були, зокрема, голова наглядової ради, голова правління та керівник підрозділу фінансового моніторингу Sense Bank. Водночас у відповідному повідомленні правоохоронців не всі фігуранти були названі поіменно.

    Ще один напрям розслідування стосувався можливого незаконного заволодіння майном у Києві. За версією детективів, восени 2025 року учасники організації здійснили рейдерське захоплення двох підприємств із загальною вартістю активів 248 мільйонів гривень.

    При цьому один з епізодів, за даними слідства, був пов’язаний із наміром отримати контроль над нерухомістю в центрі столиці вартістю понад 500 мільйонів гривень.

    Крім того, у травні 2026 року, як заявляли правоохоронці, організатори схеми намагалися заволодіти київською нерухомістю вартістю понад 207 мільйонів гривень, однак не змогли реалізувати цей план до кінця.

    Таким чином, розслідування вийшло далеко за межі окремих фінансових транзакцій і охопило питання управління державними активами, банківського контролю та можливих зв’язків між політиками, бізнесом і посадовцями фінансових установ.

    Однією з найпомітніших постатей у цій історії став бізнесмен Василь Веселий, який раніше працював радником наглядової ради державного Sense Bank.

    Саме його роль у банку неодноразово викликала запитання у журналістів та членів парламентської Тимчасової слідчої комісії. Особливий інтерес становили обставини його появи у фінансовій установі та характер взаємодії з Національним банком.

    Як раніше писала «Ненька інфо» у матеріалі про роль Веселого в Sense Bank, 10 вересня колишній голова наглядової ради банку Шевкі Аджунер під час засідання парламентської ТСК заявив, що саме Андрій Пишний свого часу познайомив його з Василем Веселим.

    За словами Аджунера, після переходу Sense Bank у державну власність виникла потреба покращити взаємодію установи з державними органами та іншими зацікавленими сторонами. У цьому контексті й обговорювалося залучення окремого радника.

    Аджунер стверджував, що кандидатуру Веселого йому представив очільник НБУ. Також колишній керівник наглядової ради заявляв, що після початку роботи радника проблем у комунікації з регулятором стало менше.

    Проте ці твердження залишаються свідченнями самого Аджунера. Публічно доступних документів, які б доводили, що Андрій Пишний особисто вимагав призначення Веселого або втручався в рішення наглядової ради, не представлено.

    Сам Пишний раніше заперечував, що рекомендував наглядовій раді Sense Bank призначити Василя Веселого.

    Національний банк також повідомляв, що протягом 2024 року Веселий двічі відвідував регулятора як представник Sense Bank, але зустрічався з працівниками наглядового блоку. Особистих візитів до голови НБУ, за твердженням регулятора, не було.

    Важливим елементом історії стали й так звані «плівки Мідаса» — оприлюднені записи розмов фігурантів масштабного антикорупційного розслідування.

    За повідомленнями журналістів, на одному з записів особи, яких ідентифікували як Василя Веселого та Олександра Цукермана, обговорювали майбутній склад наглядової ради державного Sense Bank.

    Особливої уваги набув той факт, що відповідні розмови, згідно з оприлюдненою інформацією, відбувалися ще до офіційного призначення нового складу наглядової ради в червні 2025 року.

    Збіг окремих кандидатур, які згадувалися в розмовах, із подальшими кадровими рішеннями став підставою для нових запитань щодо можливого неформального впливу на управління банком.

    Ситуацію додатково загострили свідчення, оприлюднені під час парламентських слухань. Зокрема, представники рекрутингової компанії, залученої до відбору незалежних членів наглядової ради, розповідали про перебіг конкурсу та обставини перегляду окремих кандидатур.

    Детальніше про ці події «Ненька інфо» повідомляла в публікації «Стало очевидним, як Гладишенко потрапив у наглядову раду Sense Bank». У матеріалі йшлося про свідчення директора рекрутингової компанії Віестурса Ліегіса щодо конкурсного відбору та кандидатури Миколи Гладишенка.

    Окремий розвиток отримала й історія Василя Веселого. Ще в червні 2026 року правоохоронці проводили обшуки, пов’язані з бізнесменом. Тоді Київська міська прокуратура підтвердила проведення слідчих дій у межах розслідування можливої легалізації майна, одержаного злочинним шляхом.

    Водночас прокуратура наголошувала, що Веселого не затримували й на момент відповідного повідомлення підозру йому не оголошували.

    Раніше «Ненька інфо» вже звертала увагу на можливі наслідки цих розслідувань для керівництва Нацбанку. Зокрема, у публікації «Наступною ціллю розслідування НАБУ може стати глава Нацбанку Андрій Пишний» від 12 червня 2026 року видання повідомляло про припущення джерел щодо можливого розширення уваги правоохоронців до голови НБУ.

    Тоді йшлося про політичні та кадрові зв’язки, які могли становити інтерес для антикорупційних органів. Однак матеріал не був доказом причетності Пишного до злочинної діяльності.

    Не менш важливим є те, що розслідування навколо Sense Bank уже спричинило низку кадрових та управлінських рішень.

    Зокрема, 2 вересня Національний банк визнав голову правління Sense Bank Олексія Ступака таким, що не відповідає кваліфікаційним вимогам щодо професійної придатності, та направив вимогу про його заміну.

    Це рішення стало частиною ширшого розвитку ситуації навколо державного банку, діяльність якого опинилася під особливою увагою регулятора, антикорупційних органів та парламентської ТСК.

    Водночас принципово важливо розмежовувати регуляторні рішення НБУ, кадрові конфлікти, журналістські розслідування та кримінальні провадження. Наявність зв’язків між окремими посадовцями чи факт професійного знайомства самі собою не доводять участі у злочинній схемі.

    Для фінансового ринку ситуація має особливе значення через посаду Андрія Пишного. Національний банк відповідає за монетарну політику, стабільність банківської системи, регулювання фінансового сектору та банківський нагляд.

    Саме тому будь-які слідчі дії щодо очільника регулятора викликають значний суспільний інтерес. При цьому з повідомлення про обшуки не випливає, що НБУ припиняє виконувати свої функції або що виникла безпосередня загроза коштам вкладників.

    Окремо слід зазначити, що ще у квітні 2026 року Андрій Пишний публічно заперечував вплив на себе з боку осіб, яких згадували у контексті «Міндічгейту». Зокрема, він заявляв про відсутність комунікацій щодо допомоги з фінансуванням оборонних підприємств. Про його відповідь повідомляв «Інтерфакс-Україна».

    Тепер ключовими залишаються питання про те, чи підтвердять НАБУ та САП проведення обшуків у Пишного, у межах якого кримінального провадження вони могли відбутися та чи пов’язані ці дії безпосередньо зі справами «Форест Гамп», «Феміда» або іншими епізодами.

    Також важливою буде офіційна позиція самого очільника НБУ, оскільки попередні заяви Пишного щодо ролі Василя Веселого відрізняються від свідчень колишнього голови наглядової ради Sense Bank.

    Наразі головний підтверджений інформаційний факт полягає в тому, що «Економічна правда» з посиланням на джерела повідомила про обшуки у голови НБУ. Офіційного підтвердження цих слідчих дій у перевірених джерелах поки немає.

    Подальший розвиток подій залежатиме від повідомлень правоохоронних органів, можливої процесуальної оцінки встановлених обставин та оприлюднення документів, які дозволять з’ясувати, чи існує юридично значущий зв’язок між нинішньою інформацією про обшуки та попередніми розслідуваннями навколо Sense Bank.
  • Україна виставляє на продаж два великі банки: Кабмін запускає приватизацію Sense Bank та Укргазбанку

    Україна виставляє на продаж два великі банки: Кабмін запускає приватизацію Sense Bank та Укргазбанку

    Кабінет Міністрів України зробив новий крок до приватизації двох системно важливих фінансових установ — Sense Bank та Укргазбанку. Уряд створив спеціальну комісію, яка відповідатиме за організацію продажу державних пакетів акцій, визначення умов конкурсів, допуск потенційних покупців і погодження результатів торгів. До процесу можуть залучити представників міжнародних фінансових організацій та інституцій Європейського Союзу. Влада обіцяє забезпечити прозору конкуренцію, залучити інвесторів і зменшити частку держави в банківському секторі. Водночас створення комісії ще не означає, що банки вже продані або найближчим часом обов’язково отримають нових власників.

    Про відповідне рішення 18 жовтня повідомив прем’єр-міністр України Сергій Корецький. Інформацію оприлюднило агентство «Укрінформ», а також ТСН.

    За словами очільника уряду, спеціальна комісія здійснюватиме ключові організаційні та процедурні функції під час підготовки до продажу.

    Йдеться про один із важливих етапів реалізації державної стратегії скорочення частки державного капіталу в українській банківській системі.

    Головна мета — знайти інвесторів, які запропонують економічно обґрунтовану ціну та забезпечать подальший розвиток фінансових установ.

    Що вирішуватиме спеціальна комісія

    Створений урядом орган отримав повноваження щодо організації конкурсних процедур продажу державних пакетів акцій.

    Зокрема, комісія визначатиме порядок проведення конкурсів і розглядатиме питання допуску потенційних інвесторів.

    Також вона погоджуватиме стартову ціну з урахуванням рекомендацій фінансового радника.

    Після проведення конкурсів комісія визначатиме переможців і погоджуватиме запропоновану ціну продажу.

    Остаточні рішення передаватимуть на затвердження Кабінету Міністрів.

    Такий механізм покликаний забезпечити контроль над процесом і зменшити ризики непрозорого відчуження державних активів.

    Водночас комісія не може довільно визначати покупців поза передбаченою законодавством процедурою.

    Продаж регулюється спеціальним законом про відчуження державних пакетів акцій банків.

    До приватизації залучать міжнародних партнерів

    За словами Сергія Корецького, до роботи комісії можуть долучитися представники міжнародних фінансових організацій та європейських інституцій.

    Їхня участь має допомогти забезпечити прозорість процедур і відповідність міжнародним стандартам.

    Україна зацікавлена в тому, щоб серед претендентів були фінансово стійкі інвестори, здатні не лише придбати акції, а й підтримувати подальший розвиток банків.

    Питання міжнародного супроводу процесу обговорюється вже тривалий час.

    Ще 31 березня 2026 року Міністерство фінансів оголосило конкурс із відбору фінансового радника, який мав супроводжувати продаж обох банків.

    Відповідно до умов конкурсу, радник повинен мати значний міжнародний досвід проведення угод зі злиття та поглинання фінансових установ.

    Серед його завдань — підвищення інвестиційної привабливості пакетів акцій, пошук покупців, підготовка документів і супровід усіх етапів продажу.

    За повідомленням прем’єра від 18 жовтня, Міністерство фінансів уже обрало радників для обох банків.

    Однак їхніх назв у цьому повідомленні не наведено.

    Скільки може коштувати продаж двох банків

    Одна з головних інтриг — майбутня вартість державних пакетів акцій.

    Наразі уряд не оголосив остаточних стартових цін продажу Sense Bank та Укргазбанку.

    Саме фінансові радники повинні допомогти визначити економічно обґрунтовану оцінку активів.

    При цьому вартість банку залежить не лише від розміру його активів.

    До уваги можуть братися прибутковість, якість кредитного портфеля, обсяг капіталу, зобов’язання, перспективи розвитку та ситуація на фінансовому ринку.

    Крім того, важливе значення мають потенційні юридичні й репутаційні ризики.

    Саме тому називати конкретні суми майбутнього продажу без завершення оцінювання було б передчасно.

    Станом на 18 жовтня офіційної інформації про стартову ціну та дату проведення конкурсів немає.

    Чому держава вирішила продати Sense Bank

    Sense Bank раніше працював в Україні під назвою Альфа-Банк.

    У липні 2023 року фінансова установа перейшла у державну власність.

    Причиною стали санкції щодо колишніх власників банку, пов’язаних із Росією.

    Національний банк ухвалив рішення про виведення установи з ринку за спеціальною процедурою, після чого держава придбала 100% її акцій.

    Метою цього рішення було збереження стабільної роботи системно важливого банку та захист інтересів вкладників.

    Відповідну історію переходу Sense Bank у державну власність викладено на офіційному сайті Міністерства фінансів.

    Нині держава готується повернути банк приватному інвестору.

    У серпні прем’єр-міністр Сергій Корецький уже заявляв про необхідність прискорити його продаж.

    Тоді він наголосив, що кошти, отримані від приватизації Sense Bank, планується спрямувати на фінансування потреб Сил оборони України.

    Однак остаточна сума таких надходжень стане відомою лише після фактичного продажу.

    Скандали навколо Sense Bank

    Підготовка до приватизації відбувається на тлі публічних дискусій щодо корпоративного управління банком.

    У серпні 2026 року Кабінет Міністрів достроково припинив повноваження голови наглядової ради Sense Bank Миколи Гладишенка.

    Рішення було ухвалене після отримання інформації від Національного банку щодо невідповідності посадовця встановленим кваліфікаційним вимогам.

    Про це офіційно повідомляло Міністерство фінансів.

    Крім того, діяльність колишніх і чинних представників органів управління банку привертала увагу парламентської Тимчасової слідчої комісії.

    Зокрема, «Ненька інфо» раніше повідомляла про заяви колишнього голови наглядової ради Шевкі Аджунера щодо обставин залучення бізнесмена Василя Веселого до роботи з банком.

    Водночас наведені в парламенті свідчення є позицією конкретних учасників подій та самі по собі не доводять незаконного впливу на кадрові рішення.

    Підготовка банку до приватизації та перевірка питань корпоративного управління залишаються окремими процесами.

    Що відомо про Укргазбанк

    Укргазбанк — один із системно важливих банків України.

    Держава отримала контроль над установою у 2009 році, під час світової фінансової кризи.

    Надалі банк проходив додаткову капіталізацію за участю держави.

    Наразі державі належить 94,94% акцій Укргазбанку.

    Фінансова установа працює з фізичними особами, підприємствами та бюджетними організаціями.

    Окремим напрямком її діяльності є фінансування екологічних та енергоефективних проєктів.

    Банк також бере участь у реалізації державних фінансових програм.

    Раніше «Ненька інфо» повідомляла про підключення Укргазбанку до системи оплати державних послуг через «Дію».

    Інтеграція дозволила громадянам використовувати платіжні інструменти банку під час сплати окремих податків, адміністративних послуг та інших платежів.

    Після потенційної приватизації банк може продовжити роботу під контролем нового акціонера, однак конкретні зміни залежатимуть від майбутнього власника та погодженої стратегії.

    Чи безпечний продаж для банківської системи

    Одним із ключових питань залишається вплив приватизації на фінансову стабільність.

    У серпні 2025 року Рада з фінансової стабільності розглянула потенційні ризики продажу державних пакетів акцій Sense Bank та Укргазбанку.

    За результатами обговорення учасники дійшли висновку, що продаж у межах передбаченої законом процедури не повинен негативно вплинути на фінансову стабільність банківського сектору.

    Водночас було наголошено на необхідності виваженого проведення приватизації та забезпечення належної вартості державних активів.

    Відповідне рішення оприлюднило Міністерство фінансів.

    Це означає, що уряд має офіційну оцінку можливості проведення процедури, але не звільняється від необхідності контролювати ризики на кожному її етапі.

    Що буде з рахунками та депозитами клієнтів

    Для клієнтів обох банків головне питання полягає в тому, чи вплине зміна власника на їхні гроші, кредити й обслуговування.

    Наразі повідомлення про створення комісії не передбачає жодного припинення роботи фінансових установ.

    Банки продовжують здійснювати операції у звичайному порядку відповідно до чинних правил та нормативів Національного банку.

    У разі продажу державного пакета акцій зміниться власник відповідної частки капіталу банку.

    Однак сама зміна акціонера не означає автоматичного припинення договорів із клієнтами.

    Депозитні та кредитні договори продовжують діяти відповідно до визначених у них умов і законодавства.

    Також зміна власника не є підставою для автоматичного списання коштів із рахунків громадян.

    Водночас новий власник у майбутньому може переглядати бізнес-стратегію, продуктові пропозиції та окремі умови обслуговування у межах законодавства.

    Поки що жодних конкретних таких змін не анонсовано.

    Чому уряд скорочує державну частку в банківському секторі

    Продаж Sense Bank та Укргазбанку є частиною довгострокової стратегії реформування банківської системи України.

    Міністерство фінансів визначає скорочення державної присутності в банківському секторі одним із пріоритетних напрямків своєї діяльності.

    Очікується, що залучення приватних інвесторів сприятиме конкуренції, підвищенню ефективності управління та розвитку фінансових послуг.

    Крім того, держава може отримати додаткові бюджетні надходження від продажу акцій.

    Однак економічний результат залежатиме від реального попиту інвесторів, умов угоди та вартості активів.

    Важливо, що приватизація цих двох банків не означає початку негайного продажу всіх державних фінансових установ.

    Зокрема, оновлена стратегія державних банків передбачає, що продаж ПриватБанку допускається після завершення воєнного стану.

    Коли банки отримають нових власників

    Наразі Кабінет Міністрів створив спеціальну комісію та визначив її ключові повноваження.

    Міністерство фінансів уже здійснило відбір фінансових радників.

    Наступними етапами стануть підготовка конкурсної документації, оцінювання пакетів акцій, визначення стартових умов і допуск потенційних покупців.

    Після проведення конкурсів результати повинні бути погоджені та затверджені в установленому порядку.

    Станом на 18 жовтня 2026 року Sense Bank та Укргазбанк залишаються банками з державною участю. Переможців продажу, остаточної вартості пакетів акцій і дат проведення конкурсів уряд поки не оголосив.

    Таким чином, рішення про створення комісії означає перехід до нового організаційного етапу приватизації, але не завершення продажу.

    Для держави головним завданням залишається забезпечити конкурентний процес і отримати справедливу ціну за активи, не створюючи додаткових ризиків для клієнтів та стабільності банківської системи.

  • Шахраї змушують українців брати кредити у 6–7 банках за день: як працює нова схема

    Шахраї змушують українців брати кредити у 6–7 банках за день: як працює нова схема

    В Україні поширюється небезпечна схема фінансового шахрайства, за якої зловмисники не просто викрадають кошти з банківських карток, а змушують людей самостійно оформлювати кредити й переказувати позичені гроші на сторонні рахунки. В окремих випадках потерпілі протягом одного дня беруть позики одразу в шести-семи банках. У результаті шахраї отримують гроші, а жертви залишаються з кредитними зобов’язаннями. Для маніпуляцій аферисти дедалі активніше використовують психологічний тиск, соціальну інженерію та можливості штучного інтелекту.

    Про нові тенденції фінансового шахрайства розповів начальник управління моніторингу та безпеки платіжних операцій Ідея Банку Максим Ядвіга. Його пояснення 16 жовтня опублікувала ТСН.

    За словами банківського експерта, злочинці поступово змінюють підходи до виманювання грошей.

    Якщо раніше вони переважно пропонували неіснуючі товари, обіцяли великі виграші або заманювали людей фальшивими вакансіями, то тепер дедалі частіше використовують складніші психологічні сценарії.

    Головна мета нової схеми — переконати людину самостійно оформити позику та добровільно переказати отримані гроші шахраям.

    Як українців змушують набирати кредити

    За інформацією Ідея Банку, шахрайська схема ґрунтується на поступовому встановленні психологічного контролю над потерпілою людиною.

    Зловмисники можуть телефонувати від імені працівників банку, представників фінансових установ або служб безпеки.

    Під час розмови вони повідомляють про нібито підозрілі операції, загрозу блокування рахунків чи необхідність терміново захистити заощадження.

    В окремих випадках використовуються й інші легенди, покликані змусити людину виконувати інструкції без перевірки інформації.

    Після встановлення довіри аферисти переходять до наступного етапу.

    Вони переконують співрозмовника зареєструватися в мобільному застосунку банку, оформити кредит або збільшити доступний кредитний ліміт.

    Потім пропонують переказати отримані кошти на вказаний рахунок, пояснюючи це необхідністю захисту грошей, перевірки операцій або виконання інших нібито обов’язкових процедур.

    Найнебезпечніше те, що жертва може власноруч підтвердити кожну операцію.

    Через це після виявлення шахрайства виникає додаткова проблема: необхідно не лише намагатися повернути викрадені кошти, а й урегулювати питання оформлених кредитів.

    За один день людина може стати боржником кількох банків

    Максим Ядвіга розповів про випадки, коли потерпілі під впливом аферистів отримували кредити одразу в шести-семи фінансових установах.

    Людина послідовно відкривала банківські застосунки, проходила процедури оформлення позик і переказувала гроші на рахунки, які їй називали шахраї.

    При цьому зловмисники могли підтримувати постійний контакт із потерпілою людиною, не даючи їй часу самостійно оцінити ситуацію.

    У результаті протягом кількох годин фінансові зобов’язання могли суттєво збільшитися.

    Точних сум позик у кожному з таких випадків експерт не назвав.

    Важливо, що добровільне підтвердження переказу під впливом обману не робить дії шахраїв законними, але може ускладнити процедуру повернення грошей.

    Питання відповідальності за кредитом і можливість оскарження операцій залежать від конкретних обставин, умов договору та результатів перевірки.

    Штучний інтелект допомагає злочинцям обманювати людей

    Окремою проблемою стало використання технологій штучного інтелекту.

    За словами представника Ідея Банку, сучасні шахрайські схеми дедалі частіше поєднують технологічні інструменти із психологічними маніпуляціями.

    ШІ може використовуватися для створення переконливих повідомлень, підроблених зображень, автоматизації листування та імітації голосів.

    Такі технології здатні зробити неправдиве повідомлення більш схожим на справжнє звернення представника банку або знайомої людини.

    Проте сам факт використання штучного інтелекту не є обов’язковою складовою кожної шахрайської схеми.

    Основним інструментом залишається соціальна інженерія — психологічний вплив, за допомогою якого людину переконують самостійно виконати небезпечні фінансові дії.

    Зловмисники нерідко створюють відчуття терміновості, залякують блокуванням рахунків або забороняють обговорювати ситуацію з родичами.

    Саме такі вимоги повинні викликати підозру.

    Українці втратили 1,4 мільярда гривень через карткове шахрайство

    Масштаби проблеми ілюструє статистика Національного банку України.

    За офіційними даними НБУ, у 2025 році було зафіксовано 256 тисяч шахрайських операцій із використанням платіжних карток, за якими понесено збитки.

    Загальна сума втрат досягла 1,4 мільярда гривень.

    При цьому кількість шахрайських операцій порівняно з 2024 роком зменшилася приблизно на 5%.

    Однак фінансові збитки, навпаки, зросли на 24%.

    Причина полягає, зокрема, у збільшенні середнього розміру незаконної операції.

    Якщо у 2024 році цей показник становив 4247 гривень, то за підсумками 2025 року він зріс до 5536 гривень.

    Отже, шахрайських операцій стало дещо менше, але кожна з них у середньому завдає більшої фінансової шкоди.

    На один мільйон видаткових операцій із платіжними картками у 2025 році припадало 27 шахрайських випадків.

    Це на 14% менше, ніж роком раніше.

    Водночас наведена статистика охоплює різні види карткового шахрайства, а не лише схеми з оформленням онлайн-кредитів.

    Чому шахраї представляються працівниками банків

    Один із найпоширеніших прийомів зловмисників — видавати себе за представників авторитетних установ.

    Для цього вони можуть використовувати назви банків, Національного банку України, правоохоронних органів або служб фінансового моніторингу.

    Злочинці намагаються переконати людину, що її рахункам загрожує небезпека, а для порятунку коштів необхідно негайно виконати певні дії.

    Водночас справжні працівники банків не повинні вимагати паролі, PIN-коди, одноразові коди підтвердження або переказ грошей на сторонні рахунки нібито для перевірки безпеки.

    Раніше кіберполіція попереджала про шахраїв, які пропонують встановити фальшивий банківський застосунок.

    Після переходу за підробленим посиланням потерпілі можуть передати зловмисникам дані авторизації.

    Згодом ці дані використовуються для доступу до рахунків та викрадення коштів.

    Що робити, якщо вас змусили оформити кредит

    Фахівці рекомендують діяти максимально швидко.

    Насамперед потрібно самостійно зв’язатися з банком через офіційний номер телефону або застосунок.

    Необхідно повідомити про шахрайство, попросити заблокувати скомпрометовані платіжні інструменти та зупинити подальші підозрілі операції.

    Якщо гроші вже переказано, слід негайно повідомити банку всі відомі реквізити отримувача.

    Також варто звернутися до банку, на рахунок якого надійшли кошти, через офіційні канали зв’язку. Можливість зупинення подальшого руху грошей залежить від конкретних обставин.

    Наступний крок — заява до поліції.

    Повідомити про кіберзлочин можна через офіційний сайт кіберполіції або звернутися до поліції за номером 102.

    Потрібно зберегти повідомлення шахраїв, номери телефонів, дані переказів, кредитні договори та інші можливі докази.

    Якщо кредит було оформлено під впливом шахраїв, необхідно окремо письмово звернутися до кожної фінансової установи, пояснити обставини та попросити провести перевірку.

    Сам факт звернення до поліції не означає автоматичного анулювання кредиту.

    За необхідності потерпілому може знадобитися юридична допомога для оскарження операцій або вирішення спору з кредитором.

    Як не потрапити в боргову пастку

    Найважливіше правило — не виконувати фінансових операцій за інструкціями незнайомих людей, навіть якщо вони представляються співробітниками банку.

    Будь-яку інформацію про підозрілі транзакції потрібно перевіряти самостійно.

    Для цього варто завершити розмову та зателефонувати до банку за номером, вказаним на його офіційному сайті або на банківській картці.

    Не варто поспішати з оформленням кредитів, переказувати гроші на так звані захищені рахунки або повідомляти стороннім особам коди підтвердження.

    Додатково рекомендується встановлювати індивідуальні ліміти на перекази та використовувати багатофакторну автентифікацію.

    Особливо небезпечними є ситуації, коли незнайома людина одночасно вимагає терміново оформити кредит, переказати гроші та нікому про це не розповідати.

    Саме такі ознаки можуть свідчити про спробу фінансового шахрайства.

    З огляду на розвиток цифрових банківських послуг і нових технологій аферисти продовжують змінювати способи обману.

    Однак своєчасна перевірка інформації, припинення підозрілої розмови та оперативне звернення до банку залишаються ключовими способами зменшити ризик фінансових втрат.

  • НБУ наклав обмеження на банк “Український капітал” після публікацій в ЗМІ про дотичність до незаконних операцій

    НБУ наклав обмеження на банк “Український капітал” після публікацій в ЗМІ про дотичність до незаконних операцій

    Як повідомляють наші джерела в НБУ, регулятор наклав обмеження на банк “Український капітал” Сергія Белашова до 2027 року.

    Так, за інформацією джерела, 30 вересня НБУ ухвалив рішення про накладення обмеження на окремі види діяльності АТ “Банк “Український капітал“ до 30 вересня 2027 року.

    За інформацією джерела, таким чином глава Нацбанку Андрій Пишний та його заступник Дмитро Олійник намагаються дистанціонуватись від “проблемних партнерів” на фоні витоку інформації про оборудки “Українського капіталу” в ЗМІ.

    Нагадаємо, раніше ми писали, що банк “Український капітал” задіяний в схемах по виведенню коштів з України через “фейкових імпортерів” та “компаній одноденків”.

    За роки існування через банк “Український капітал” було виведено та відмито сотні мільйонів доларів капіталів як приватних осіб та фірм, так і коштів топових чиновників, ймовірно отриманих корупційним шляхом.

    Схема виведення валюти за кордон через банк “Український капітал” загалом класична та полягає в наступному: проводяться імпортні операції, де товари або не надходять в Україну, або їх обсяги та вартість суттєво відрізняються від реальних. Гривня конвертується у валюту і переводиться на рахунки нерезидентів. Саме через “Український Капітал” активно купують валюту численні київські “схематозники”, а сам банк стабільно заробляє на таких операціях свій відсоток.

    Згідно офіційних даних, власниками “Українського капіталу” є Сергій Белашов з часткою у 48,9196%, Ліліана Белашова, частка якої складає 19,9999% банку, Євгенія Федорович з часткою 21,3864% та Дарія Злидар з часткою 1,5%.

  • Долар і євро пішли вниз: НБУ встановив курс валют на 29 вересня

    Долар і євро пішли вниз: НБУ встановив курс валют на 29 вересня

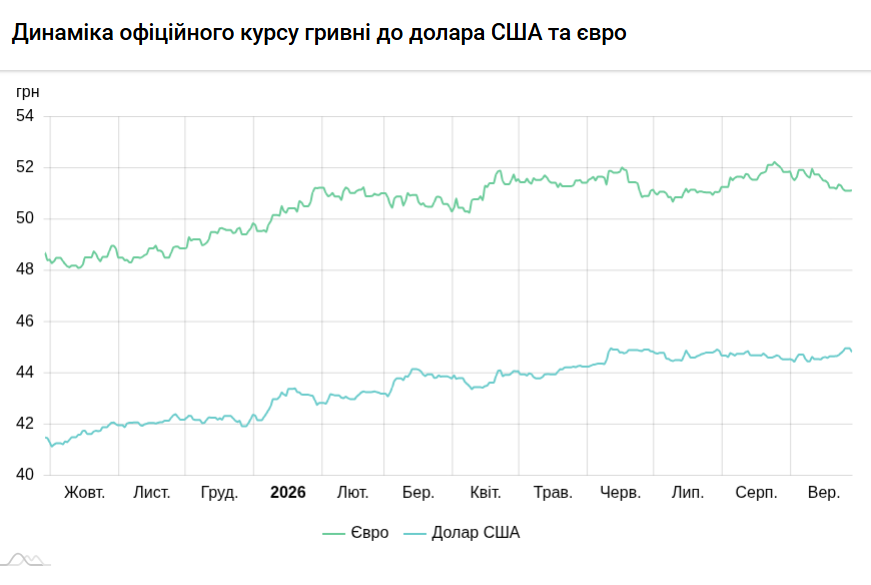
    Національний банк України встановив офіційні курси валют на вівторок, 29 вересня. Порівняно з попереднім днем гривня дещо зміцнилася як до долара, так і до євро.

    Офіційний курс долара становитиме 44,81 грн/$. Це на 3 копійки менше, ніж 28 вересня, коли американська валюта коштувала 44,84 грн.

    Євро подешевшав помітніше — одразу на 16 копійок. Офіційний курс на 29 вересня встановлено на рівні 50,97 грн/€, тоді як днем раніше він становив 51,13 грн.

    Долар і євро пішли вниз: НБУ встановив курс валют на 29 вересня

    Таким чином, на 29 вересня:

    • 1 долар США — 44,81 грн;
    • 1 євро — 50,97 грн.

    Офіційний курс НБУ використовується, зокрема, для бухгалтерського обліку та низки розрахунків. Водночас готівковий курс у банках та обмінниках може відрізнятися залежно від ситуації на валютному ринку.

    Національний банк працює в режимі керованої гнучкості обмінного курсу: регулятор дозволяє гривні рухатися в обидва боки залежно від ринкових умов та проводить валютні інтервенції для згладжування надмірних коливань.

    Отже, наприкінці вересня офіційна гривня отримала невелике посилення: долар втратив 3 копійки, а євро — 16 копійок за день.

  • «Знищу залишки репутації Пишного»: Смілянський пішов до суду проти НБУ

    «Знищу залишки репутації Пишного»: Смілянський пішов до суду проти НБУ

    Конфлікт між генеральним директором «Укрпошти» Ігорем Смілянським та керівництвом Національного банку України перейшов у судову площину. Смілянський повідомив, що його адвокати вже подали позов проти НБУ до Київського окружного адміністративного суду. Він вимагає скасувати рішення регулятора, яким його визнали таким, що не відповідає вимогам професійної придатності керівника надавача фінансових платіжних послуг.

    «Цього тижня мої адвокати подали позов до НБУ в Київський окружний адміністративний суд з вимогою скасувати рішення про моє звільнення у зв’язку з професійною непридатністю», — заявив Смілянський.

    Керівник «Укрпошти» наполягає, що рішення Національного банку є незаконним та упередженим, і заявляє про готовність доводити свою позицію в суді.

    Однак на цьому Смілянський не зупинився. Його публічна заява перетворила юридичний конфлікт із регулятором на персональне протистояння з головою НБУ Андрієм Пишним.

    «НБУ під керівництвом пана Пишного спробував знищити мою професійну репутацію, визнавши мене професійно непридатним. Не вийшло», — написав Смілянський.

    Після цього він заявив, що тепер настала його черга «знищити в судовому порядку залишки репутації» Пишного. Це формулювання є особистою заявою Смілянського і не означає встановлення судом будь-яких порушень з боку голови Нацбанку.

    За суд платить сам Смілянський

    Окремо очільник поштового оператора наголосив, що позивається до Національного банку від власного імені, а не від імені державної компанії.

    За його словами, роботу адвокатів він також оплачує власним коштом, а «Укрпошта» не фінансує судовий процес.

    У разі перемоги Смілянський планує вимагати відшкодування понесених судових витрат.

    Гендиректор також хоче, щоб у судовому процесі Національний банк пояснив, чому саме до нього застосували настільки жорсткий підхід.

    Смілянський стверджує, що аналогічних рішень не приймали щодо керівників інших банків та фінансових установ навіть після значно більших штрафів або виявлених регулятором порушень. Це аргумент самого Смілянського, який тепер має оцінювати суд разом із доказами сторін.

    Nenka.info ще в червні писала про майбутній суд

    Для Nenka.info ця історія має пряме продовження.

    Ще 23 червня ми повідомляли, що Смілянський заявив про намір оскаржувати рішення НБУ в судовому порядку після того, як регулятор визнав його таким, що не відповідає встановленим вимогам професійної придатності.

    Тоді керівник «Укрпошти» говорив не лише про українські суди, а й про можливість подальших юридичних кроків через завдану, на його думку, репутаційну шкоду.

    Попередню історію можна прочитати тут: «Смілянський іде в суд проти НБУ» — Nenka.info.

    Тепер ця погроза стала конкретною юридичною дією: позов поданий до адміністративного суду.

    Чому НБУ взагалі взявся за Смілянського

    Нинішній конфлікт почався не у вересні.

    23 червня Національний банк визнав Смілянського таким, що не відповідає вимогам професійної придатності, встановленим для керівника надавача фінансових платіжних послуг.

    За інформацією, яку тоді оприлюднили «Укрпошта» та ЗМІ, компанія мала протягом п’яти робочих днів відсторонити Смілянського від управління в частині, на яку поширювалися вимоги регулятора, а протягом двох місяців — вирішити питання з керівником, який відповідав би встановленим критеріям.

    Водночас Смілянський фактично залишився на посаді генерального директора «Укрпошти» та 1 липня повідомив, що продовжує виконувати свої обов’язки в повному обсязі.

    Саме рішення про його професійну придатність він тепер і намагається скасувати через адміністративний суд.

    Перед цим «Укрпошту» оштрафували

    Протистоянню передував ще один епізод.

    У березні 2026 року Національний банк офіційно повідомив про застосування до АТ «Укрпошта» штрафу у розмірі 255 тисяч гривень.

    Регулятор пояснив санкцію порушенням законодавства, що регулює діяльність на платіжному ринку. За версією НБУ, компанія не подала у встановлені строки інформацію, документи або їх копії, які вимагав регулятор.

    Рішення ухвалили за результатами безвиїзного нагляду за діяльністю «Укрпошти».

    Ця деталь важлива, оскільки одна з ліній захисту Смілянського полягає саме у твердженні, що покарання щодо нього було непропорційним порівняно з підходами регулятора до інших учасників фінансового ринку.

    Однак НБУ зі свого боку пояснював свої дії виконанням функцій нагляду за надавачами фінансових платіжних послуг.

    До чого тут «Укрпошта Банк»

    У конфлікту є ще один великий фон — багаторічні плани «Укрпошти» отримати власний банківський напрям.

    Компанія вже багато років просуває ідею так званого поштового банку, який мав би використовувати величезну мережу відділень для надання фінансових послуг у містах і селах.

    У 2026 році ця тема отримала новий розвиток через намір «Укрпошти» долучитися до капіталізації Першого інвестиційного банку.

    В офіційному рішенні Нацбанку від лютого зазначалося, що Перший інвестиційний банк повідомляв про зацікавленість «Укрпошти» у наданні субординованого боргу обсягом до 200 млн грн. Водночас НБУ наголошував, що на момент ухвалення рішення юридично зобов’язувальних гарантій такої капіталізації не було — існували листи про наміри.

    Смілянський неодноразово пов’язував жорстку позицію НБУ щодо нього саме з протистоянням навколо створення «Укрпошта Банку» та власними публічними конфліктами з керівництвом регулятора.

    Це, однак, позиція керівника «Укрпошти». НБУ не підтверджував, що рішення щодо професійної придатності Смілянського було мотивоване особистим конфліктом чи бажанням заблокувати поштовий банк.

    Публічна суперечка стала особистою

    Відносини між сторонами вже давно вийшли за межі сухої дискусії між державним підприємством і фінансовим регулятором.

    Смілянський прямо називає дії НБУ «особистою помстою» з боку його керівництва. Національний банк, своєю чергою, раніше заперечував звинувачення та наголошував на необхідності дотримання «Укрпоштою» вимог корпоративного управління й контролю у сфері фінансових послуг.

    Тепер ключова частина конфлікту переходить із соцмереж і публічних заяв до суду.

    Позов поданий до Київського окружного адміністративного суду. Смілянський просить визнати незаконним та скасувати рішення Національного банку щодо його професійної непридатності.

    На момент публікації немає рішення суду, яке підтверджувало б позицію будь-якої зі сторін.

    Саме тому юридично коректно говорити не про доведену «помсту НБУ» чи неправомірність дій регулятора, а про звинувачення Смілянського та його спробу домогтися скасування рішення через суд.

    Втім, градус публічного протистояння вже різко зріс. Якщо у червні Смілянський лише заявляв, що піде до суду, то у вересні справа вже отримала конкретний позов — разом із персональною обіцянкою очільника «Укрпошти» боротися не лише за посаду та професійну придатність, а й за власну репутацію.

  • НБУ продає понад $1 млрд щотижня: що відбувається з резервами і чи чекати долар по 50

    НБУ продає понад $1 млрд щотижня: що відбувається з резервами і чи чекати долар по 50

    Національний банк України вже вісім тижнів поспіль продає на валютному ринку понад мільярд доларів на тиждень. На перший погляд цифри справді виглядають тривожно: лише за серпень чистий продаж валюти сягнув майже $4,85 млрд, міжнародні резерви скоротилися на $2,5 млрд, а на початок вересня становили $48,7 млрд. Однак це ще не означає ані наближення валютної кризи, ані неминучого стрибка долара до 50 гривень.

    Причина великих інтервенцій передусім у тому, як нині влаштований український валютний ринок. НБУ працює в режимі керованої гнучкості курсу і фактично закриває структурний дефіцит валюти: український бізнес і населення потребують більше доларів та євро для імпорту й інших операцій, ніж експортери заводять валютної виручки. Регулятор продає валюту з резервів, щоб цей дисбаланс не перетворювався на різкі курсові стрибки. Сам НБУ прямо називає валютні інтервенції інструментом покриття структурного дефіциту та згладжування надмірних коливань.

    Масштаби таких операцій останнім часом дійсно зросли. З 10 до 14 серпня НБУ продав близько $1,101 млрд, наступного тижня — $1,194 млрд, 24–28 серпня — $1,272 млрд, а за 31 серпня – 4 вересня вже $1,329 млрд. Це був восьмий поспіль тиждень, коли продаж перевищував $1 млрд. Станом на 4 вересня від початку 2026 року регулятор продав на ринку приблизно $33,86 млрд, тоді як купівля валюти залишалася символічною — близько $2,3 млн.

    Для порівняння, за весь 2025 рік НБУ продав близько $36,1 млрд. Тобто вже на початку вересня обсяг інтервенцій майже наздогнав результат попереднього повного року. Це свідчить про значно сильніший попит на іноземну валюту, але саме по собі ще не є сигналом, що резерви «закінчуються».

    У серпні міжнародні резерви України знизилися на 5% — із понад $51 млрд до $48,662 млрд. За даними НБУ, основними причинами стали значні валютні інтервенції та менші, ніж місяцем раніше, надходження міжнародної допомоги. За місяць регулятор продав $4,8507 млрд і придбав лише $0,5 млн, тобто чистий продаж становив $4,8502 млрд. Водночас на валютні рахунки уряду надійшло лише $927,3 млн, переважно через Світовий банк.

    Саме ця різниця пояснює значну частину серпневого падіння резервів. Україна продовжує отримувати зовнішнє фінансування, але гроші надходять нерівномірно: в одному місяці можуть прийти багатомільярдні транші, в іншому — значно менші суми. Тому оцінювати стійкість резервів лише за одним місяцем некоректно.

    Крім того, не вся міжнародна допомога автоматично потрапляє до резервів. Наприклад, у серпні Україна отримала ще $1,63 млрд від ЄС у межах оборонного траншу Ukraine Support Loan, але через цільове призначення ці кошти безпосередньо міжнародні резерви НБУ не збільшили.

    Чому Україні зараз потрібно так багато валюти

    Одна з ключових проблем — дедалі більший розрив між експортом та імпортом.

    За даними НБУ, у липні український товарний експорт становив близько $2,9 млрд, тоді як імпорт зріс приблизно до $8,8 млрд. Отже, лише за товарами виникає величезний дефіцит, який частково потрібно фінансувати валютою, що надходить через державний сектор та міжнародну допомогу.

    Ситуацію ускладнили російські атаки на портову, енергетичну та промислову інфраструктуру. Менше експорту означає менше валютної виручки. Водночас війна збільшує потребу в імпорті — від енергоносіїв і трансформаторів до комплектуючих для військової техніки, дронів, медикаментів та обладнання для відновлення.

    Додатковий удар завдала ситуація на світовому енергетичному ринку. МВФ у липні прямо зазначав, що макроекономічні умови для України погіршилися не лише через посилення російських ударів, а й через наслідки війни на Близькому Сході. Фонд також повідомив, що Україна не виконала показник чистих міжнародних резервів на кінець червня, частково саме через зовнішній енергетичний шок.

    Але слово «спалює» щодо резервів тут дещо спотворює картину. Резерви саме для цього й існують — щоб країна могла оплачувати зовнішні потреби та підтримувати стабільність валютного ринку в періоди сильних шоків.

    НБУ наголошує, що нинішнього рівня резервів достатньо для підтримання стійкості валютного ринку.

    Чому Нацбанк просто не відпустить гривню

    Теоретично регулятор міг би продавати менше доларів і дозволити курсу швидше знайти нову рівновагу. Проблема в тому, що різка девальвація відразу вдарила б по цінах.

    Україна значну частину товарів купує за кордоном. Чим дорожчий долар, тим дорожчими стають паливо, техніка, медикаменти, обладнання та інші імпортні товари. Потім подорожчання поширюється і на українську продукцію, виробництво якої залежить від імпортної сировини чи комплектуючих.

    Саме тому НБУ не ставить перед собою завдання утримати якусь конкретну цифру курсу. За режиму керованої гнучкості гривня може як дешевшати, так і зміцнюватися, але регулятор втручається, коли коливання стають надто сильними. Мета — не «намалювати» курс, а не дозволити валютному шоку розкрутити інфляцію та панічні очікування.

    Цим пояснюється і монетарна політика НБУ. З 31 липня облікова ставка становить 15,5% річних. Підвищена ставка має підтримувати привабливість гривневих заощаджень та стримувати інфляційний і валютний тиск.

    Чи можуть резерви справді закінчитися

    Таке питання виникло б, якби нинішній темп продажу валюти зберігався тривалий час без нових надходжень від партнерів. Але саме це припущення поки не відповідає базовому сценарію міжнародних кредиторів.

    МВФ після липневого перегляду програми заявив, що українська програма залишається повністю профінансованою як у базовому, так і в негативному сценарії. Фонд говорить про великі обсяги підтримки від Європейського Союзу, механізму G7 ERA, двосторонніх партнерів та власної програми EFF.

    За оцінкою МВФ, на період від третього кварталу 2026-го до другого кварталу 2027 року існують підтверджені або достатньо надійні джерела офіційного фінансування приблизно на $52,3 млрд без урахування коштів самого МВФ.

    Саме тому теза про те, що Україна нібито гарантовано може втратити близько $20 млрд допомоги вже до кінця року через проблеми з реформами, потребує обережності. МВФ справді зафіксував затримки з окремими структурними маяками та попереджає, що невиконання умов здатне затримувати майбутні виплати. Але офіційний липневий висновок Фонду наразі інший: програма профінансована, а Україна має підтверджені ресурси на найближчі 12 місяців.

    Отже, найбільшим ризиком є не поточний рівень резервів як такий, а поєднання одразу кількох негативних факторів — затяжного падіння експорту, високих цін на імпорт, тривалих масштабних інтервенцій і одночасної затримки міжнародного фінансування.

    То чи буде долар по 50 гривень

    Сама величина валютних інтервенцій не дає підстав стверджувати, що курс 50 грн за долар неминучий до кінця 2026 року.

    НБУ не публікує цільового курсу і не обіцяє тримати гривню на конкретній позначці. Тому ні 45, ні 50 грн не є для регулятора формальною «червоною лінією». Курс залежатиме від обсягів експорту, імпорту, міжнародних надходжень, інфляції, ситуації на фронті та поведінки бізнесу й населення.

    Але нинішня ситуація принципово відрізняється від класичної валютної паніки. Резерви становлять майже $49 млрд, міжнародна фінансова підтримка продовжується, а Нацбанк має як валютні інтервенції, так і процентну політику та валютні обмеження для стабілізації ринку.

    Тож головний сигнал останніх тижнів полягає не в тому, що гривня стоїть перед неминучим обвалом. Він у тому, що утримувати валютний ринок стабільним стало значно дорожче.

    Мільярдні щотижневі продажі — це ціна великого торговельного дефіциту, війни, проблем з експортом та високої залежності від критичного імпорту. Поки ці витрати компенсуються резервами й зовнішньою допомогою, НБУ має простір для маневру. Якщо ж одночасно скоротяться експортні надходження і затримаються гроші партнерів, тоді питання курсу стане значно гострішим.

    Тому дивитися сьогодні потрібно не лише на цифру долара в обміннику, а на три показники: темпи інтервенцій НБУ, надходження зовнішнього фінансування та стан українського експорту. Саме їхня комбінація визначить, чи залишиться девальвація контрольованою, чи Нацбанку доведеться дозволити гривні слабшати швидше.

  • «Після Веселого проблем із НБУ стало менше»: на ТСК пролунала гучна заява про Sense Bank

    «Після Веселого проблем із НБУ стало менше»: на ТСК пролунала гучна заява про Sense Bank

    Історія появи бізнесмена Василя Веселого у державному Sense Bank отримала новий поворот. Колишній голова наглядової ради банку Шевкі Аджунер 10 вересня заявив під час засідання парламентської Тимчасової слідчої комісії, що саме голова Національного банку України Андрій Пишний познайомив його з Веселим у період, коли керівництво банку шукало людину для покращення комунікації з державою та іншими стейкхолдерами.

    За версією Аджунера, питання виникло невдовзі після переходу Sense Bank у державну власність. Тоді наглядова рада складалася лише з п’яти осіб, і сам Аджунер, як він заявив на ТСК, наполягав на необхідності налагодити ефективнішу взаємодію банку з державними інституціями. Саме в контексті таких обговорень із Національним банком він, за власними словами, і познайомився з Василем Веселим.

    Ключовою стала відповідь Аджунера на питання депутатів про те, хто саме рекомендував кандидатуру Веселого. Ексголова наглядової ради заявив, що його з бізнесменом познайомив Андрій Пишний. Більше того, за словами Аджунера, ще до початку співбесід йому пояснили, що Веселому можна довіряти як людині, яка могла б забезпечувати комунікацію Sense Bank зі стейкхолдерами.

    Аджунер також заявив, що після початку роботи Веселого у банку взаємодія з регулятором покращилася і проблем у комунікації з НБУ стало менше. Водночас ця оцінка є свідченням самого колишнього голови наглядової ради. Публічних документів, які б доводили, що Веселий отримав посаду за прямою вказівкою або вимогою голови НБУ, наразі немає.

    Тема має особливе значення через те, що раніше офіційно про роль Веселого повідомлялося значно стриманіше. Під час засідання ТСК 2 вересня заступник голови НБУ Дмитро Олійник підтвердив, що Веселий справді працював радником попередньої наглядової ради Sense Bank, а до його мандата входили взаємодія з урядом та комунікації. Конкретний зміст консультацій публічно не розкривали.

    Національний банк раніше також надавав свою версію контактів Веселого з регулятором. У відповіді на питання щодо його можливих зустрічей із Пишним НБУ повідомляв, що у 2024 році Веселий двічі відвідував Національний банк як офіційний представник Sense Bank — радник наглядової ради. Однак, за твердженням регулятора, зустрічався він із працівниками наглядового блоку, а особистих візитів до голови НБУ не мав.

    Це робить нову заяву Аджунера особливо цікавою: вона стосується не зустрічей Веселого з Пишним уже після отримання ним функцій у банку, а нібито самого моменту знайомства та рекомендації його кандидатури.

    Водночас документи та попередні свідчення підтверджують, що рішення про співпрацю з Веселим ухвалювала саме наглядова рада. Ще на засіданні ТСК у травні тодішній голова правління Sense Bank Олексій Ступак повідомляв, що Веселого призначили радником рішенням наглядової ради, а питання про його залучення ініціював її голова Шевкі Аджунер.

    Окремі питання у депутатів виникли через оплату такої роботи. За інформацією, озвученою на ТСК, за консультаційні послуги у 2024 році Веселий отримав від банку близько 1,959 млн гривень. Ступак при цьому заявляв, що не може детально пояснити, які саме послуги надавав радник, оскільки той підпорядковувався безпосередньо наглядовій раді.

    Сам Sense Bank став державним у липні 2023 року. Міністерство фінансів та Фонд гарантування вкладів підписали договір купівлі-продажу 100% акцій установи 22 липня. Держава націоналізувала системно важливий банк після рішення НБУ про його виведення з ринку через санкції проти колишніх власників. Саме держава сьогодні володіє 100% його акцій.

    Одразу після націоналізації сформували нове керівництво. Головою наглядової ради став Шевкі Аджунер. На той момент вона справді складалася з п’яти членів — двох представників держави та трьох незалежних членів. Керівництво призначив Фонд гарантування вкладів за поданням Міністерства фінансів і після погодження Національним банком.

    Ім’я Василя Веселого значно частіше почало з’являтися у публічному просторі у 2026 році після оприлюднення журналістами записів, які пов’язували зі справою «Мідас». На одному з опублікованих фрагментів особи, яких журналісти та слідство ідентифікували як Веселого та бізнесмена Олександра Цукермана, обговорювали майбутній склад наглядової ради державного Sense Bank. У матеріалах, оприлюднених медіа, зверталася увага на те, що через кілька тижнів Кабмін призначив до ради низку тих самих кандидатів, прізвища яких звучали в розмові.

    У червні історія отримала продовження. 10 червня у Василя Веселого провели слідчі дії. Київська міська прокуратура підтвердила факт обшуків, але окремо наголосила: бізнесмена не затримували і підозру йому на той момент не оголошували. За даними джерела «Української правди» у правоохоронних органах, слідчі дії проводилися у межах провадження за статтею про легалізацію майна, одержаного злочинним шляхом.

    Ще гучніший етап настав 19 серпня, коли НАБУ та САП почали спецоперацію під назвою «Форест Гамп». Антикорупційні органи заявили про викриття злочинної організації за участі чинного та колишнього народних депутатів, високопосадовців Офісу президента та інших осіб. В окремому епізоді слідство описало легалізацію 150 млн гривень, які, за версією НАБУ, використовували для внесення застави за фігуранта іншої антикорупційної справи.

    У переліку посад осіб, про які повідомляло НАБУ в межах «Форест Гампа», фігурували керівники Sense Bank — голова наглядової ради, голова правління та керівник підрозділу фінансового моніторингу. Водночас НАБУ у відповідному повідомленні не назвало всіх цих людей на ім’я, тому ототожнювати кожну згадану в матеріалах посаду з конкретною особою без прямого підтвердження правоохоронців некоректно. НАБУ також нагадує про презумпцію невинуватості: вина будь-якої особи може бути встановлена лише обвинувальним вироком суду.

    Після скандалу ситуація в керівництві банку почала швидко змінюватися. 21 серпня Кабінет Міністрів достроково припинив повноваження голови наглядової ради Sense Bank Миколи Гладишенка. Мінфін пояснив, що підставою стала отримана від НБУ інформація про його невідповідність кваліфікаційним вимогам, виявлену під час банківського нагляду.

    На попередньому засіданні ТСК 2 вересня депутати вже детально розпитували представників НБУ, Мінфіну та Sense Bank про формування органів управління банку, фінансовий моніторинг і можливий неформальний вплив на установу. Тоді Аджунер на засідання не підключився, тому його вирішили викликати повторно.

    Саме тому його нинішні свідчення додають до історії нову ланку. Раніше публічно було відомо, що Аджунер ініціював залучення Веселого до роботи з наглядовою радою. Тепер же Аджунер заявляє, що до цього була розмова з НБУ, а самого Веселого йому представив Андрій Пишний.

    При цьому попередня офіційна позиція НБУ не підтверджує будь-якого особистого неформального впливу Веселого на голову Нацбанку. Регулятор наголошував, що Веселий не входив до органів управління Sense Bank, а виконував функції радника наглядової ради відповідно до її рішення і цивільно-правового договору. Так само НБУ заперечував особисті візити Веселого до Пишного у приміщенні Нацбанку.

    Тепер одне з головних питань — чи підтвердить сам Андрій Пишний версію Аджунера про рекомендацію Веселого та яким саме був характер такої рекомендації, якщо вона справді мала місце. Адже саме поняття «познайомив» або «рекомендував як комунікатора» саме по собі не доводить втручання регулятора в кадрові рішення банку. Для таких висновків потрібні додаткові документи, свідчення або матеріали слідства.

    На момент підготовки цього матеріалу окремої нової публічної відповіді Національного банку на заяву Аджунера від 10 вересня у відкритих джерелах знайти не вдалося. Тому центральною підтвердженою обставиною наразі залишається саме факт того, що колишній голова наглядової ради публічно озвучив таку версію під час парламентського засідання.

    На тлі «Форест Гампа», плівок навколо Sense Bank, кадрових рішень уряду та кількох засідань ТСК питання про те, хто і за яких обставин залучив Веселого до роботи з державним банком, перетворюється з кадрової деталі на один із ключових епізодів історії про можливий неформальний вплив на системно важливу фінансову установу. Чи матиме сьогоднішня заява Аджунера юридичні наслідки, залежатиме вже від того, чи отримають депутати та правоохоронці додаткові підтвердження його слів.

  • «Вашу картку блокують»: як шахрайські колцентри виманюють доступ до банківських рахунків

    «Вашу картку блокують»: як шахрайські колцентри виманюють доступ до банківських рахунків

    Шахрайські колцентри дедалі активніше використовують складніші сценарії соціальної інженерії, щоб отримати доступ до банківських рахунків, онлайн-банкінгу та інших цифрових сервісів українців. Зловмисники можуть представлятися співробітниками банку, повідомляти про нібито підозрілу операцію, блокування картки або необхідність терміново підтвердити особу.

    Експерт із питань комплексної безпеки Руслан Болгов в ефірі «КИЇВ24» звернув увагу, що шахраї адаптують свої сценарії до того, що українці вже краще знають базові правила кібербезпеки.

    Якщо раніше одним із головних завдань було змусити людину просто назвати код із SMS, пароль або інші очевидно секретні дані, то зараз зловмисники можуть використовувати менш прямі способи отримання тієї ж інформації або переконувати жертву самостійно виконати необхідну їм дію.

    Кіберполіція також попереджає, що дзвінки від псевдопрацівників банків залишаються поширеною схемою. Мета таких контактів — отримати дані банківської картки чи пароль до онлайн-банкінгу, а після цього заволодіти коштами потерпілих.

    Як починається типова розмова

    Один із найпоширеніших сценаріїв починається з телефонного дзвінка.

    Людині можуть повідомити, що з її картки нібито намагаються списати гроші, хтось увійшов у банківський застосунок, оформлюється кредит або рахунок найближчим часом заблокують.

    Така інформація створює відчуття терміновості. Жертві фактично не дають часу перевірити сказане й одразу пропонують «вирішити проблему».

    Саме психологічний тиск є одним із ключових елементів соціальної інженерії. Національний банк наголошує, що шахраї часто намагаються переконати людину самостійно передати їм реквізити картки, коди підтвердження, паролі або іншу конфіденційну інформацію.

    Типовою ознакою обману є вимога діяти негайно: не завершувати розмову, не телефонувати в банк самостійно, терміново підтвердити операцію або виконати інструкцію «служби безпеки».

    Шахраї намагаються не використовувати очевидні «тригерні» прохання

    За словами Болгова, зловмисники враховують, що все більше людей знають: код із SMS, PIN, CVV, пароль від банківського застосунку або кодове слово не можна називати стороннім.

    Тому шахрай може не просити прямо: «Продиктуйте пароль».

    Натомість людину можуть підвести до іншої дії — попросити підтвердити сповіщення в банківському застосунку, перейти за посиланням, зайти на підроблену сторінку або виконати певну послідовність дій нібито для захисту рахунку.

    Результат може бути тим самим — злочинець отримує можливість увійти до банківського акаунта або провести операцію.

    Національний банк окремо наголошує: стороннім не можна повідомляти реквізити платіжної картки, паролі та коди банків чи мобільних операторів. Так само небезпечно погоджуватися на пропозицію «зняти ліміт» або переводити кошти на так званий безпечний рахунок.

    Відеозв’язок і «офіс банку» теж можуть бути частиною вистави

    Ще один тренд — складніша візуальна маскування шахрайських колцентрів.

    За словами Болгова, деякі оператори використовують відеозв’язок, спеціально оформлені приміщення, відповідний фон і різну атрибутику.

    Це може створювати у жертви враження, що вона дійсно бачить працівника банку, державної установи або великої компанії.

    Сам факт відеодзвінка при цьому нічого не доводить.

    Логотип на стіні, бейдж, костюм або фон, схожий на банківське відділення, легко відтворити. Аналогічно шахраї створюють фальшиві сторінки та Telegram-боти, які копіюють дизайн справжніх установ. НБУ попереджає, що такі ресурси можуть імітувати назви, логотипи та навіть елементи верифікації, щоб переконати користувача в їхній справжності.

    Що реально потрібно шахраю

    Кінцевою метою більшості таких схем залишається доступ до грошей або цифрового облікового запису.

    Зловмисники можуть полювати на реквізити картки, пароль від онлайн-банкінгу, одноразовий код підтвердження, доступ до фінансового номера телефону або можливість підтвердити операцію від імені клієнта.

    Кіберполіція у квітні 2026 року окремо попереджала про схему з псевдопрацівниками банків, які намагаються виманити саме карткові дані та паролі до онлайн-банкінгу. Правоохоронці радять у таких випадках припинити розмову й самостійно зателефонувати до банку за офіційним номером.

    У травні кіберполіція повідомляла про викриття групи псевдобанкірів, яка діяла через шахрайські колцентри. За даними правоохоронців, підозрювані використовували класичну схему «дзвінка з банку» і переконували людей переводити гроші на підконтрольні рахунки.

    Які дані не можна повідомляти навіть «працівнику банку»

    Для отримання звичайного переказу іншій людині не потрібен пароль від вашого банкінгу або код підтвердження.

    НБУ радить зберігати в таємниці PIN-код, CVV/CVC, строк дії картки, логіни, паролі та SMS-коди від банку.

    Особливо небезпечно передавати стороннім одноразові коди. Вони можуть використовуватися не просто для «ідентифікації клієнта», як це пояснює шахрай, а для входу до особистого кабінету або підтвердження фінансової операції.

    Так само не варто встановлювати на телефон невідомі програми на прохання людини, яка представилася співробітником банку. Такі застосунки можуть надавати віддалений доступ до пристрою.

    Що робити, якщо вам телефонують «із банку»

    Найбезпечніший алгоритм — не намагатися довести співрозмовнику, що він шахрай.

    Розмову краще завершити.

    Після цього необхідно самостійно відкрити офіційний застосунок банку або знайти номер підтримки на банківській картці чи офіційному сайті та зателефонувати туди.

    Саме таку модель поведінки рекомендує Кіберполіція: якщо ви отримали повідомлення або дзвінок про необхідність терміново щось зробити з рахунком, не передавайте інформацію співрозмовнику, а перевірте її безпосередньо у банку.

    Якщо ж людина вже ввела банківські дані на підозрілому сайті або повідомила їх шахраю, НБУ радить негайно заблокувати картку через банк та звернутися до Кіберполіції.

    Чому старі схеми продовжують працювати

    Хоча легенди змінюються, принцип більшості шахрайських схем залишається незмінним.

    Зловмисник намагається змусити людину діяти під впливом страху, поспіху або довіри до авторитетної установи.

    Саме тому дзвінок може звучати переконливо, номер телефону — бути схожим на офіційний, а оператор — знати ім’я чи інші дані співрозмовника.

    Однак наявність такої інформації не означає, що дзвонить справжній співробітник банку.

    НБУ називає соціальну інженерію одним із найпоширеніших способів платіжного шахрайства: замість технічного зламу злочинець переконує саму людину віддати потрібну інформацію.

    Тому головне правило залишається простим: жоден несподіваний дзвінок не повинен бути причиною негайно повідомляти банківські дані або виконувати фінансову операцію.

    Якщо співрозмовник запевняє, що від рішення є лише кілька хвилин, забороняє завершувати розмову або наполягає на секретності — це додатковий привід припинити контакт і перевірити все через офіційний канал.

  • Зеленський незадоволений співпрацею Пишного з МВФ: Bloomberg дізнався про причини

    Зеленський незадоволений співпрацею Пишного з МВФ: Bloomberg дізнався про причини

    Президент України Володимир Зеленський, за даними Bloomberg, незадоволений характером відносин голови Національного банку України Андрія Пишного з Міжнародним валютним фондом. У президента, як стверджують джерела видання, є претензії до політики регулятора та його підходу до підтримки української економіки в умовах повномасштабної війни.

    За інформацією Bloomberg, Зеленський вважає Пишного надто близьким до МВФ. На думку президента, Національний банк недостатньо активно підтримує економіку країни, зокрема через проведення жорсткої грошово-кредитної політики.

    Водночас співрозмовники видання зазначають, що наразі Зеленський не планує звільняти Пишного з посади голови НБУ. Крім того, президент нібито не бачить очевидного кандидата, який міг би замінити чинного керівника регулятора.

    У Національному банку заперечили, що питання, описані Bloomberg, обговорювалися на рівні керівництва держави.

    «Питання, які ви підняли, не обговорювалися — ні з погляду їхньої безпосередньої суті, ні з погляду наслідків, які вони мають», — заявили в НБУ.

    За даними Bloomberg, напруженість у відносинах між Банковою та керівництвом НБУ могла посилитися на тлі нової програми співпраці України з МВФ. Йдеться про чотирирічну програму обсягом близько 8,1 млрд доларів.

    Програма передбачає виконання Україною низки економічних та фінансових зобов’язань. Серед них — заходи зі збільшення доходів бюджету, зокрема податкові зміни, які вже викликали дискусії та критику всередині країни.

    Водночас МВФ окремо наголошував на необхідності збереження незалежності Національного банку України. Для міжнародних партнерів незалежність НБУ є одним із важливих елементів стабільності української фінансової системи та виконання взятих Україною зобов’язань.

    Окремим фактором невдоволення, за інформацією Bloomberg, могла стати грошово-кредитна політика Нацбанку. У липні регулятор несподівано підвищив облікову ставку на тлі прискорення інфляції.

    Таке рішення спрямоване на стримування інфляційних процесів, однак водночас робить кредитування дорожчим і може створювати додаткові обмеження для економічної активності. Саме цей баланс між боротьбою з інфляцією та необхідністю підтримувати економіку в умовах війни залишається одним із ключових питань економічної політики України.

    Позиція НБУ полягає в необхідності забезпечувати макрофінансову стабільність, контроль над інфляцією та стійкість гривні. Водночас частина представників влади та бізнесу зацікавлена в доступнішому кредитуванні та більш м’яких фінансових умовах для підприємств.

    На тлі війни ця дискусія стала особливо гострою. Українська економіка значною мірою залежить від міжнародної фінансової допомоги, водночас держава має забезпечувати значні видатки на оборону та підтримку економіки.

    Попри можливі розбіжності, МВФ продовжує надавати Україні фінансову підтримку. Минулого місяця фонд перерахував Києву майже 700 млн доларів у межах чинної програми після завершення чергового перегляду її виконання.

    Загалом Національний банк оцінює обсяг прямої бюджетної підтримки України від міжнародних партнерів у 2026 році приблизно у 54 млрд доларів. Ці кошти відіграють важливу роль у забезпеченні фінансової стабільності держави та фінансуванні бюджетних потреб в умовах війни.

    Виконавча рада МВФ раніше схвалила для України новий транш на 690 млн доларів після завершення чергового перегляду чотирирічної програми фінансування. Це відкрило Києву доступ до відповідних коштів одразу після ухвалення рішення.

    Таким чином, ситуація навколо Андрія Пишного демонструє складний баланс між економічними потребами України, вимогами міжнародних кредиторів та необхідністю зберігати незалежність центрального банку.

    Водночас наразі немає підтверджень того, що президент готує звільнення голови НБУ. Bloomberg із посиланням на джерела зазначає, що питання можливої заміни Пишного наразі не стоїть на порядку денному, а в Офісі президента не визначилися з очевидним кандидатом на цю посаду.